
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
У травні 2025 бухгалтери та підприємці знову стикаються з низкою типових, але важливих питань: як правильно нарахувати зарплату, чи буде індексація, які податки сплатити. У цьому матеріалі розберемо все по пунктах – без зайвої плутанини
Протягом першої половини 2025 року в інформаційному просторі циркулювали чутки про підвищення мінімальної заробітної плати до 9 100 грн. Проте ці прогнози так і не справдилися.
Наприкінці березня прем’єр-міністр України Денис Шмигаль остаточно розвіяв сподівання:
в бюджеті не передбачено коштів на підвищення мінімальної зарплати, тому її рівень залишатиметься незмінним до кінця року.
Отже, у травні 2025 року актуальні такі цифри:
Ці показники були встановлені 1 квітня 2024 року і залишатимуться актуальними протягом всього 2025 року.
Ще одне важливе питання, яке безпосередньо впливає на доходи працівників – це право на індексацію.
Попри те, що мінімальна заробітна плата залишилася без змін, порядок нарахування індексації у 2025 році зазнав змін.
Відповідно до статті 34 Закону України від 19.11.2024 №4059-IX «Про Державний бюджет України на 2025 рік», індекс споживчих цін у 2025 році розраховується наростаючим підсумком, починаючи з січня, який приймається за 100% або 1.
Фактично, попередні індексаційні значення було анульовано, а січень 2025 року став базовим місяцем для всіх працівників.
На практиці це означає, що право на індексацію виникне у працівників тоді, коли накопичений ІСЦ, починаючи з лютого, перевищить поріг у 103%. У попередні місяці цього не сталося.
Коли ж очікувати індексацію?
ІСЦ за березень 2025 року, який впливає на індексацію в травні, становить 101,5%. Перемножуємо індекси за попередні місяці (1,008 * 1,015) і отримуємо 1,023 або 102,3%.
Уявимо, що ІСЦ за квітень складе хоча б 101%. Робимо гіпотетичний підрахунок:
Офіційні дані ІСЦ за квітень 2025 року будуть оприлюднені у другій декаді травня. Тому стежимо за публікаціями Держстату, щоб своєчасно враховувати їх у розрахунках.
Перейдемо до третього важливого аспекту – зарплатних податків. У травні 2025 суттєвих змін не відбулося, проте варто нагадати актуальні ставки:
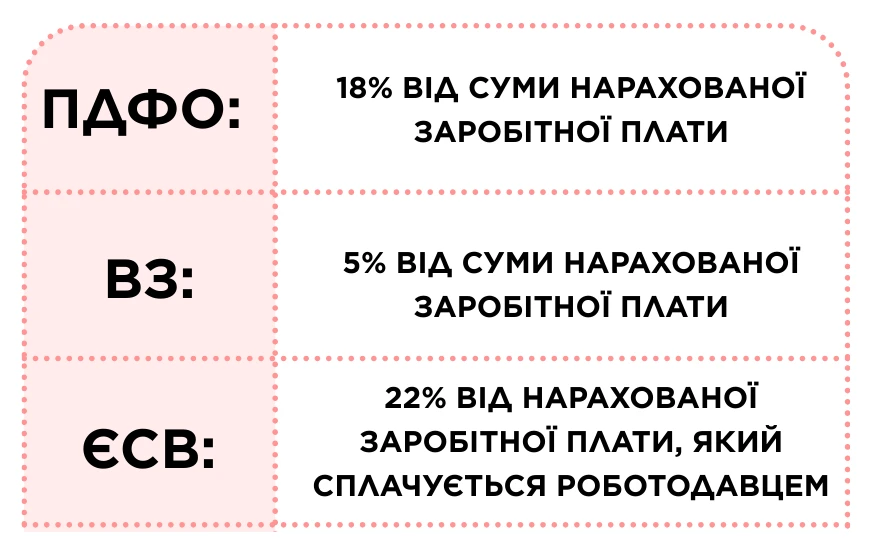
Таким чином, у травні 2025 року зміни в оподаткуванні заробітної плати відсутні, і роботодавці повинні продовжувати застосовувати чинні ставки податків при нарахуванні зарплат.
Тепер розглянемо, як ці податки впливають на розмір зарплати, яку працівник фактично отримає «на руки».
Приклад 1. Працівник на повній ставці
Загальна сума утримань із зарплати працівника: 1 440 грн + 400 грн = 1 840 грн.
При нарахуванні мінімальної зарплати 8 000 грн у травні працівник отримує «на руки» 6 160 грн після сплати податків (1 840 грн).
Приклад 2. Працівник працює на неповній ставці (4 години на день, 5 днів на тиждень). Зовнішній сумісник.
Неповний робочий час – це один із поширених форматів роботи, коли працівник виконує обов’язки менше ніж 40 годин на тиждень. Зарплата розраховується пропорційно відпрацьованому часу.
Оскільки працівник працює половину повної ставки, його зарплата розраховується як 50% від мінімальної зарплати:
Податки та збори застосовуються аналогічно повній ставці, але нараховуються на фактичну зарплату:
Загальна сума утримань із зарплати працівника: 720 грн + 200 грн = 920 грн.
Працівник, який працює на пів ставки (4 години на день), у травні отримує 3 080 грн «на руки» після сплати всіх податків (920 грн).
Приклад 3. Працівниця працює на повній ставці та має двох неповнолітніх дітей
При розрахунку зарплати для працівниці, дохід якої дорівнює МЗП, і яка має двох дітей віком до 18 років, застосовується податкова соціальна пільга (ПСП). Відповідно до ПКУ, звичайна ПСП становить 50% від прожиткового мінімуму для працездатної особи.
У травні 2025 – це 1 514 грн. ПСП застосовується на кожну дитину окремо:
Заробітна плата – 8 000 грн, що менше граничного розміру доходу для застосування ПСП (у 2025 році – це 8 480 грн).
Сума оподатковуваного доходу після застосування ПСП:
З цієї суми (4 972 грн) утримується ПДФО, що дозволяє працівниці зменшити податкове навантаження:
Загальна сума утримань із зарплати працівниці: 894,96 грн + 400 грн = 1 294,96 грн.
Працівниця, яка має двох неповнолітніх дітей, у травні отримує 6 705,04 грн «на руки» після сплати податків (1 294,96 грн).
Якщо працівник йде у щорічну відпустку або бере кілька днів відпочинку без збереження зарплати, якщо частину місяця перебуває на лікарняному або звільняється в середині місяця, розрахунок заробітної плати потребуватиме більшої уваги й врахування обставин кожної ситуації.
У таких випадках зарплата розраховується не за повний місяць, а пропорційно відпрацьованому часу або на підставі середнього заробітку, як у випадку з відпустками чи лікарняними.
Наприклад:
Під час щорічної відпустки працівнику виплачуються відпускні, які розраховуються виходячи з середньої зарплати за останні 12 місяців. За дні, які не припадають на відпустку, йому нараховується звичайна зарплата. Якщо відпустка неоплачувана, ці дні просто виключаються з розрахунку зарплати за місяць. Якщо працівник звільняється в середині або наприкінці місяця, йому потрібно розрахувати зарплату за фактично відпрацьовані дні, а також нарахувати компенсацію за невикористані дні відпустки, якщо вони є.
У кожній із цих ситуацій важливо:
Зі всіма цими питаннями допоможе розібратися SMARTFIN.UA – українська онлайн-бухгалтерія!
SMARTFIN.UA – це ваш асистент з нарахування заробітної плати №1:
Реєструйтесь сьогодні, щоб працювати без помилок та стресу! Тестовий (безкоштовний) період для оцінки можливостей програми – 3 дні! А для нових користувачів діє привітальний бонус – знижка 10% з промокодом GIFT10.
Зарплата – це просто, коли працює SMARTFIN.UA!
МОЗ опрацьовує підвищення мінімальної оплати праці медичних працівників у державних і комунальних закладах охорони здоров’я. За планом, зарплата лікарів, фармацевтів та інших фахівців може зрости до 30 тис. грн, а медсестер і медбратів – до 20 тис. грн
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Хто в компанії відповідальний за цивільний захист і за розробку документації щодо укриттів, якщо інженер з охорони праці зазначає, що це заборонено її посадовою інструкцією?
Державна податкова служба надала детальні роз'яснення для підприємств автомобільних перевезень та експедирування щодо алгоритму дій у разі знищення первинних документів (зокрема, товарно-транспортних накладних – ТТН) унаслідок пожеж від збройної агресії, а також щодо юридичної сили копій таких документів у податковому обліку
Запуск е-Акцизу в Україні відтермінували: повноцінне функціонування електронної системи простежуваності обігу алкоголю, тютюнових виробів і рідин для електронних сигарет перенесли з 1 листопада 2026 року на 1 липня 2027 року. Відповідні зміни передбачає Закон України від 13.10.2026 №5013-IX, який набрав чинності 26 жовтня 2026 року. Додатковий час потрібен для тестування системи, інтеграції програмного забезпечення та підготовки бізнесу до переходу на електронне маркування. КМУ постановою від 28.10.2026 №1333 підкоригував підзаконні нормативно-правові акти з цього питання. Постанова набере чинності з 1 листопада 2026 року
Українці, які досягли пенсійного віку, можуть відкласти оформлення пенсії та продовжити працювати, щоб у майбутньому отримувати більші виплати. Законодавство передбачає підвищення основного розміру пенсії на 0,5% за кожен повний місяць відстрочки до п’яти років і на 0,75% – за кожен місяць понад цей строк. На скільки може зрости пенсія залежно від тривалості відстрочки, як розраховують підвищення та коли потрібно подати заяву до Пенсійного фонду розповідаємо далі
Уряд оновлює правила роботи бізнесу під час жовтого рівня повітряної тривоги. Підприємствам планують дати більше часу на облаштування укриттів, дозволити використовувати безпечні приміщення поза власною територією та встановлювати вимоги до місткості укриттів залежно від кількості працівників і відвідувачів. До 4 березня військові адміністрації зберуть дані про виконання вимог безпеки
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати
Чи можна поновити голову правління кооперативу на посаді, якщо загальні збори припинили його повноваження, але в наказі про звільнення неправильно зазначили підставу та дату? Верховний Суд підтвердив: якщо уповноважений орган правомірно припинив повноваження керівника, підстав для поновлення на посаді немає. Водночас суд може зобов’язати виправити формулювання та дату звільнення, а також стягнути належні виплати – зарплату, компенсацію за невикористану відпустку та за затримку остаточного розрахунку
ФОП – платники єдиного податку другої групи повинні дотримуватися обмеження щодо кількості найманих працівників. Водночас особи, які виконують роботи за цивільно-правовими договорами, не вважаються такими, що перебувають у трудових відносинах. Це пов’язано з різною правовою природою трудових і цивільно-правових відносин. Отже, виконавці за договорами підряду не включаються до ліміту у 10 працівників
При розрахунку нормативу до СКШП підприємство не включає штатні одиниці, що відносяться до робіт, професій з важкими, шкідливими умовами праці – це третій клас, то чи може підприємство включати таких працівників-інвалідів, які працюють на посадах за шкідливими умовами праці (3 клас) в норматив робочих місць для забезпечення працевлаштування осіб з інвалідністю?
Змінився директор або керівник тимчасово відсутній – хто підписуватиме документи, подаватиме звітність і реєструватиме податкові накладні? Щоб підприємство не зупинило роботу, важливо заздалегідь визначити уповноважених осіб і правильно оформити їхні повноваження. У статті розберемо покроково, що робити в разі зміни директора, як уповноважити заступника чи іншого працівника підписувати документи, які вимоги врахувати для ПН/РК та яких помилок уникнути
ДПС роз’яснила, хто має нараховувати та сплачувати внесок на підтримку працевлаштування осіб з інвалідністю, а також подавати відповідну звітність, якщо відокремлений підрозділ має власний код ЄДРПОУ, окремий баланс і самостійно нараховує зарплату. За позицією податкової, ці обов’язки покладаються на юридичну особу, до складу якої входить підрозділ, оскільки сам підрозділ не має статусу юридичної особи
ДПС роз’яснила особливості податкової амортизації ліцензій на програмне забезпечення, придбаних для використання кінцевим користувачем без передачі виключних майнових прав інтелектуальної власності. Якщо така ліцензія не підпадає під визначення роялті та визнається нематеріальним активом, її можна віднести до 5-ї групи. За позицією податківців, для цілей податкової амортизації застосовують мінімальний строк не менше двох років, навіть якщо право користування надано лише на 12 місяців
ДПС роз’яснила, як юридичній особі – платнику єдиного податку третьої групи відобразити кошти, що надійшли на рахунок за відсутності фактичної господарської діяльності, а згодом були повернуті. За позицією податківців, отримані суми включають до доходу в періоді надходження, а повернення коштів в іншому звітному періоді може бути підставою для коригування раніше задекларованого доходу. Якщо декларації за відповідні періоди не подавалися, потрібно подати звітність за періоди отримання коштів; за несвоєчасне подання передбачено відповідальність