☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Перевірки, штрафи
25.03.2025
Оскарження штрафів за недотримання нормативу працевлаштування людей з інвалідністю
У статті детально розглянемо питання нормативу працевлаштування осіб з інвалідністю, а також адміністративно-господарські санкції, що застосовуються у разі його невиконання. Вичерпно розповімо про механізм нарахування штрафів та строки їх сплати. А також про та важливі нюанси щодо можливого оскарження цих санкцій, про переваги та недоліки цих методів
- Норматив працевлаштування осіб з інвалідністю та санкції: що потрібно знати
- Де перевірити нараховані адмінгосподарські санкції за невиконаний норматив
- Як оскаржити санкції та захистити свої права
- Оскарження в адміністративному порядку
- Оскарження штрафу через суд
- У разі подання позову до суду Фондом
- Підстави для скасування Розрахунку
Норматив працевлаштування осіб з інвалідністю та санкції: що потрібно знати
Норматив працевлаштування осіб з інвалідністю (далі – норматив) для роботодавців закладений ч. 1 ст. 19 Закону України від 21.03.1991 №875-XII «Про основи соціальної захищеності осіб з інвалідністю в Україні» (далі – Закон №875).
Таким чином, норматив працевлаштування працівників з інвалідністю:
- для роботодавців, у яких працює від 8 до 25 осіб – одне робоче місце;
- для роботодавців, у яких працює 25 і більше осіб – 4% середньооблікової кількості штатних працівників облікового складу за рік.
Ст. 20 Закону №875 встановлює адміністративно-господарські санкції за невиконання нормативу. За кожне робоче місце, призначене для особи з інвалідністю і не зайняте нею, роботодавцеві нараховуються санкції в розмірі:
- половини середньої річної зарплати у цього роботодавця – якщо у нього кількість працівників від 8 до 15;
- середньої річної зарплати у цього роботодавця – якщо кількість працівників 15 і більше.
Фонд соцзахисту осіб з інвалідністю щороку до 10 березня в автоматизованому режимі здійснює визначення підприємств, установ та організацій, у тому числі підприємств, організацій громадських об’єднань осіб з інвалідністю, фізичних осіб, які використовують найману працю, які не забезпечили виконання у попередньому році нормативу робочих місць, та надсилає їм Розрахунок сум адміністративно-господарських санкцій, що підлягають сплаті у зв’язку з невиконанням нормативу робочих місць для працевлаштування осіб з інвалідністю за попередній рік (далі – Розрахунок).
Механізм надсилання розрахунку сум адміністративно-господарських санкцій прописаний в Порядку надсилання розрахунку сум адміністративно-господарських санкцій, що підлягають сплаті у зв’язку з невиконанням нормативу робочих місць для працевлаштування осіб з інвалідністю за попередній рік, затвердженого постановою правління ПФУ від 10.03.2023 №14-1 (далі – Порядок №14-1). В додатку до цього порядку наведена форма Розрахунку.
Де перевірити нараховані адмінгосподарські санкції за невиконаний норматив
Створені Фондом оригінали розрахунків передаються Пенсійному фонду, а Пенсійний фонд надсилає розрахунки через електронні кабінети підприємств, установ та організацій, фізичних осіб, які використовують найману працю, на вебпорталі електронних послуг ПФУ протягом 5 календарних днів з дня їх одержання від Фонду.
Отже, для перевірки нарахування адміністративно-господарських санкцій роботодавцям слід авторизуватися в особистому кабінеті на порталі ПФУ, перейти у розділ «Мої документи» і в частині «Адміністративно-господарські санкції» перевірити, чи немає нарахованих штрафів. Роз’яснення Фонду з цього питання можна знайти за посиланням.
Як оскаржити санкції та захистити свої права
У випадку отримання штрафу за невиконання нормативу з працевлаштування осіб з інвалідністю, роботодавець повинен сплатити нараховані кошти до 15 квітня.
Оновлені реквізити для сплати штрафу тут
Якщо з якихось причин, буде порушено терміни сплати таких санкцій, то це тягне за собою нарахування пені. Пеня обчислюється виходячи зі 120% річних облікової ставки НБУ, що діяла на момент сплати, нарахованої на повну суму недоїмки за весь її строк.
Облікова ставка НБУ, на 25.03.2025, становить 15.5%. Актуальні облікові ставки завжди під рукою в зручному Довіднику!
Якщо роботодавець не погоджується з нарахованими адміністративно-господарськими санкціями, він має право їх оскаржити. Відповідно до ст. 20 Закону № 875, спори, що виникають із правовідносин за ст. 19 і 20 цього Закону, вирішуються Фондом або в судовому порядку.
Отже, роботодавець може оспорювати такий штраф одним із наступних способів:
- Оскаржити санкції в адміністративному порядку (тобто оскаржити санкції в Фонді).
- Оскаржити розрахунок санкцій в судовому порядку. Для цього подати до суду позовну заяву про визнання протиправним та скасування Розрахунку.
- Дочекатися, коли Фонд подасть до суду позов про стягнення суми нарахованих адміністративно-господарських санкцій. У цьому випадку свої аргументи щодо незаконності застосування санкцій роботодавець має навести у рамках цієї справи.
Нижче розглянемо детальніше ці варіанти оскарження, а також переваги та недоліки кожного з них.
Оскарження в адміністративному порядку
Закон №875 не містить процедуру оскарження Розрахунку в адміністративному порядку. Проте, відносини органів влади з суб’єктами господарювання щодо розгляду і вирішення адміністративних справ регулює Закон України від 17.02.2022 №2073-ІХ «Про адміністративну процедуру» (далі – Закон №2073). Отже, для оскарження Розрахунку слід застосовувати саме норми Закону №2073.
Головні правила адміністративного оскарження:
1. Строк адміністративного оскарження – 30 календарних днів з дня доведення оскаржуваного акту до відома особи (ч. 1 ст. 80 Закону №2073). Тобто, цей строк відраховується в нашому випадку від дати появи Розрахунку в електронному кабінеті роботодавця на вебпорталі ПФУ.
2. Оскаржувати Розрахунок слід в адміністративному органі вищого рівня (ч. 1 ст. 79 Закону №2073). Тобто, звертатися слід до Фонду соціального захисту осіб з інвалідністю, реквізити можна знайти на сайті Фонду. Але відповідно до ч. 1 ст. 82 Закону №2073 скарга подається до адміністративного органу, що прийняв адміністративний акт або процедурне рішення, що оскаржується. А цей орган не пізніше наступного дня передає (надсилає) скаргу разом з матеріалами справи суб’єкту розгляду скарги. Тобто, скаргу слід складати на ім’я Фонду, але подавати її слід через відповідне територіальне відділення Фонду.
3. Для оскарження необхідно скласти скаргу. Вимоги до форми та змісту скарги наведено в ст. 81, 82 Закону №2073. Скарга подається в письмовій (електронній або паперовій) формі. Скаргу можна подати шляхом особистого звернення, надіслати поштовим відправленням або подати в електронній формі.
Скарга повинна містити наступні положення:
- найменування адміністративного органу, до якого подається скарга;
- відомості в обсязі, достатньому для встановлення особи скаржника, та його контактні дані (прізвище, власне ім’я, по батькові (за наявності) або найменування особи, адресу місця проживання / перебування, місцезнаходження, номер засобу зв’язку, адресу електронної пошти, інші контактні дані). У разі подання скарги представником скаржника, в ній додатково зазначаються такі самі відомості стосовно представника;
- вимоги скаржника та їх обґрунтування;
- дату складення скарги.
До скарги слід додати копії документів, що підтверджують аргументи скаржника відносно незаконності Розрахунку. Скарга повинна бути підписана власноруч скаржником (керівником юрособи), або з використанням електронного підпису (якщо скарга подається в електронній формі).
4. Строк розгляду скарги повинен складати не більше 30 календарних днів (ч. 2 ст. 34 Закону №2073).
Переваги цього варіанту:
- процедура адміноскарження не потребує додаткових фінансових витрат, на відміну від судового оскарження;
- термін розгляду скарги обмежений 30 днями.
Недоліком є дуже низька ймовірність скасування Розрахунку Фондом при оскарженні в адміністративному порядку.
Оскарження штрафу через суд
Оскарження здійснюється відповідно до правил, встановлених Кодексом адміністративного судочинства України (далі – КАСУ).
Основні правила судового оскарження наступні:
1. Строк оскарження встановлений ст. 122 КАСУ. Цей строк складає 6 місяців, який обчислюється з дня, коли особа дізналася, або повинна була дізнатися про порушення своїх прав, свобод чи інтересів. Тобто, 6-місячний строк слід обчислювати з дати, коли Розрахунок з’явився в електронному кабінеті роботодавця на вебпорталі ПФУ.
Якщо ж роботодавець скористався процедурою адміністративного оскарження до подачі позову до суду, то строк на судове оскарження буде складати 3 місяці, який обчислюється з дня вручення позивачу рішення за результатами розгляду його скарги (ч. 4 ст. 122 КАСУ).
2. До якого суду звертатися. Для оскарження Розрахунку слід звертатися до окружного адміністративного суду за вибором роботодавця (ст. 20, 25 КАСУ):
- або за своїм місцезнаходженням (місцем проживання);
- або за місцезнаходженням відповідача (тобто територіального відділення Фонду).
Реквізити судів, та всю необхідну інформацію можна знайти на сайті Судової влади України за посиланням.
3. Складання позовної заяви. Правила складання позовної заяви та вимоги до її обов’язкових реквізитів зазначені в ст. 160, 161 КАСУ.
4. Судовий збір. До подання в суд позовної заяви слід сплатити судовий збір в розмірі, встановленому ст. 4 Закону України від 08.07.2011 №3674-VI «Про судовий збір» (далі – Закон №3674). Так, судовий збір сплачується в наступних розмірах:
- юридичною особою – 1,5% ціни позову, але не менше 1 розміру прожиткового мінімуму для працездатних осіб і не більше 10 розмірів прожиткового мінімуму для працездатних осіб;
- фізичною особою-підприємцем – 1% ціни позову, але не менше 0,4 розміру прожиткового мінімуму для працездатних осіб та не більше 5 розмірів прожиткового мінімуму для працездатних осіб.
Реквізити для сплати судового збору також можна знайти на сайті Судової влади України.
Зверніть увагу! До 21.02.2024 юридичним особам необхідно було зареєструватися в Єдиній судовій інформаційно-телекомунікаційній системі (далі – ЄСІТС) відповідно п. 1 розд. ІІ «Прикінцеві та перехідні положення» Закону № 3200. Відповідно ч. 5 ст. 18 КАСУ суд направляє судові рішення та інші процесуальні документи учасникам судового процесу до їхніх електронних кабінетів в системі ЄСІТС. Отже, якщо ви ще не зареєстрували електронний кабінет в ЄСІТС, зареєструйте його до подання позову до суду, щоб не пропустити направлення вам судом важливих для вас документів.
Перевагами цього варіанту є:
- об’єктивний розгляд справи та висока ймовірність винесення рішення на користь роботодавця, за наявності у нього відповідних підстав.
Недоліками є:
- додаткові фінансові витрати у вигляді суми судового збору, та інших.
У разі подання позову до суду Фондом
Якщо Фонд подав позовну заяву до роботодавця про стягнення адміністративно-господарських санкцій за невиконання нормативу, то роботодавець має скористатися своїм правом на подання відзиву на позовну заяву (ст. 47 КАСУ).
Відзив подається в строк, встановлений судом, який не може бути меншим ніж 15 днів з дня вручення ухвали про відкриття провадження у справі (ст. 162 КАСУ).
Саме у відзиві на позовну заяву роботодавцю слід викласти свою позицію щодо винесеного Фондом Розрахунку, а також навести докази його незаконності. До відзиву слід додати відповідні документи, що підтверджують факти, викладені в відзиві.
Копію відзиву та копії всіх доданих до нього документів необхідно відправити позивачу (Фонду), ч. 3 ст. 162 КАСУ.
Переваги та недоліки: Судову процедуру ініціює Фонд, отже саме він несе витрати на судовий збір та інші судові витрати. Але, якщо рішення буде винесене судом не на користь роботодавця, то ці витрати будуть покладені на відповідача (тобто стягнені з роботодавця).
Підстави для скасування Розрахунку
Для будь-якого способу захисту необхідно навести аргументи та докази, чому ці адміністративно-господарські санкції застосовані незаконно. Нижче наведемо найпоширеніші аргументи, які використовують роботодавці під час оскарження Розрахунку на прикладах судової практики.
1. Робоче місто для працевлаштування особи з інвалідністю створене роботодавцем, інформація про це подана в службу зайнятості, але особу з інвалідністю для працевлаштування не направлено.
Саме ця підстава найчастіше використовується роботодавцями для оскарження застосованих Фондом адміністративно-господарських санкцій. Є багато судових рішень, винесених на користь роботодавців за цією підставою.
Наприклад:
- постанова Третього апеляційного адміністративного суду від 07.03.2024;
- постанова Третього апеляційного адміністративного суду від 08.01.2024;
- постанова Сьомого апеляційного адміністративного суду від 14.03.2024.
У всіх цих справах роботодавці створили необхідну кількість робочих місць для працевлаштування осіб з інвалідністю, подали до центру зайнятості «Інформацію про попит на робочу силу (вакансії)» за формою №3-ПН (затверджена наказом Мінекономіки від 12.04.2022 №827-22 «Про затвердження форми звітності № 3-ПН «Інформація про попит на робочу силу (вакансії)» та Порядку її подання»), але особи з інвалідністю не були працевлаштовані на створені робочі місця з незалежних від роботодавців причин. З цих підстав суди винесли рішення на користь роботодавців.
Крім інших доводів, роботодавці посилались на ч. 2 ст. 218 Господарського кодексу України (далі – ГК), згідно з якою, учасник господарських відносин відповідає за невиконання або неналежне виконання господарського зобов`язання чи порушення правил здійснення господарської діяльності, якщо не доведе, що ним вжито всіх залежних від нього заходів для недопущення господарського правопорушення.
2. Форс-мажорні обставини, настання яких унеможливило виконання нормативу. Роботодавці, які працюють в умовах воєнного стану, з незалежних від них обставин не завжди можуть виконати норматив. Наприклад, підприємство знаходиться в зоні активних бойових дій, або ж виробничі приміщення роботодавця були зруйновані в результаті ракетного обстрілу. Такі обставини також можуть бути підставою для звільнення роботодавця від сплати адміністративно-господарських санкцій за невиконання нормативу.
Як приклад наведемо постанову Другого апеляційного адміністративного суду від 01.03.2024.
В такому випадку виробничі приміщення роботодавця, що розташовані в зоні бойових дій, неодноразово піддавались обстрілам, а з абсолютною більшістю працівників трудові договори було призупинено. Тому роботодавець не міг створити робочі місця в цих приміщеннях, тим самим піддавши ризику осіб з інвалідністю, які не мають можливості прямувати в укриття при сигналах повітряної тривоги. В умовах, коли роботодавець призупинив дію трудових договорів з абсолютною більшістю своїх працівників через воєнний стан і небезпечні умови праці, роботодавець не може створювати нові робочі місця.
Апеляційний суд виніс рішення на користь роботодавця – відмовив в задоволенні позову Фонду до роботодавця про стягнення адміністративно-господарських санкцій та пені. Суд відмітив, що роботодавець не виконав нормативу робочих місць за 2022 рік внаслідок настання обставин дії непереборної сили, тобто надзвичайних і невідворотних обставин, які зробили таке виконання неможливим. В рішенні суду наведені посилання, зокрема, на такі норми законодавства:
- ст. 614 Цивільного кодексу України (далі – ЦК), відповідно якої, особа, яка порушила зобов`язання, несе відповідальність за наявності її вини (умислу або необережності), якщо інше не встановлено договором або законом;
- ч. 1 ст. 617 ЦК передбачає, що особа, яка порушила зобов`язання, звільняється від відповідальності за порушення зобов`язання, якщо вона доведе, що це порушення сталося внаслідок випадку або непереборної сили.
Важливий момент, на який хочемо звернути вашу увагу! В цьому випадку суд застосував аналогію закону на підставі ч. 6 ст. 7 КАСУ. Тобто, Закон №875, що регулює відносини щодо застосування адміністративно-господарських санкцій, не передбачає звільнення від відповідальності роботодавця у разі настання форс-мажорних обставин. Але суд визнав за можливе застосувати закон, що регулює подібні правовідносини (аналогія закону) – тобто норми ЦК, які передбачають звільнення від відповідальності у разі настання форс-мажору.
Отже, якщо роботодавець не виконав норматив внаслідок настання обставин дії непереборної сили, то для захисту своїх інтересів він може скористатися аргументами, які наведені у вищеназваному судовому рішенні.
3. Фонд невірно розрахував санкції. Розрахунок санкцій здійснює Фонд, виходячи з даних реєстрів. Тобто, це дані, які потрапили в реєстри на підставі поданої роботодавцем звітності. Але на практиці нерідко зустрічаються випадки, коли Фонд розраховує адміністративно-господарські санкції з помилками. Це теж є підставою для їх оскарження.
Наприклад, постанова Другого апеляційного адміністративного суду від 06.02.2024.
Отже, отримавши Розрахунок, роботодавцю слід перевірити його правильність та звірити з даними, які він зазначав у звітності.
Висновки:
- Роботодавець може оскаржити адміністративно-господарські санкції, накладені за невиконання нормативу, чи в адміністративному або судовому порядку, за своїм вибором.
- Підставами для скасування цих санкцій можуть бути: непередбачувані обставини, що завадили виконанню нормативу, помилки Фонду в розрахунках, або надання роботодавцем до служби зайнятості інформації про створення необхідної кількості робочих місць.
Джерело: kadroland
Шаблони та зразки документів:
Інформація про попит на робочу силу (вакансії) за формою №3-ПН
Матеріали на тему:
Сервіси для бухгалтера:
Е-сервіс
28.10.2026
Е-кабінет не працює: що робити, щоб не було штрафу. 28 жовтня кабінет знову запрацював
ДПС повідомила про завершення технічних робіт і штатну роботу електронних сервісів із 27 жовтня 2026 року. Водночас платники скаржаться на проблеми з Електронним кабінетом, які тривають із суботи. Голова фінансового комітету ВРУ Данило Гетманцев закликав податківців оперативно усунути несправності та пояснити причини тривалого збою. Нагадаємо, що за певних умов технічні помилки в роботі Електронного кабінету можуть бути підставою для звільнення платника від відповідальності за спричинені ними порушення. Податкова експертка Ольга Самофалова навела інфографіку як діяти в ситуації, коли кабінет не працює. А ввечері 28 жовтня кабінет запрацював
Кадрова робота
28.10.2026
Профспілка на підприємстві: чи обов’язково вступати, сплачувати внески та як отримати допомогу
Чи зобов’язаний працівник вступати до профспілки, скільки потрібно сплачувати внесків і на яку допомогу можна розраховувати? Членство є добровільним, а розмір внесків і умови отримання матеріальної підтримки визначаються статутом та внутрішніми правилами конкретної профспілки. Водночас внески не можна автоматично утримувати із зарплати без належної згоди працівника. Розбираємося, як вступити до профспілки та вийти з неї, які права вона захищає і коли можна отримати фінансову допомогу
Податкова та фінзвітність
28.10.2026
Рентна плата за радіочастоти: коли подавати першу декларацію
Суб’єкти господарювання, які отримують ліцензію чи інший дозвільний документ на користування радіочастотним спектром, мають пам’ятати: із цього моменту на них покладається обов’язок подавати податкову декларацію з рентної плати. Причому звітність починається вже з місяця отримання такого документа – незалежно від дати фактичного початку користування спектром
Охорона праці
28.10.2026
До 4 травня 2027 року – більше часу на облаштування укриттів: звернення бізнесу до Мінекономіки
СУП закликає продовжити перехідний період для виконання вимог до укриттів на підприємствах до 4 травня 2027 року замість 4 грудня 2026 року. Бізнес пояснює це дефіцитом доступних укриттів, зростанням вартості мобільних конструкцій і тривалими процедурами їх встановлення та обліку. Спілка вже звернулася до Мінекономіки з пропозиціями щодо змін до постанови КМУ №1092. Серед ключових вимог – дозвіл користуватися спільними укриттями, спрощення процедур і фінансова підтримка підприємств
Охорона праці
28.10.2026
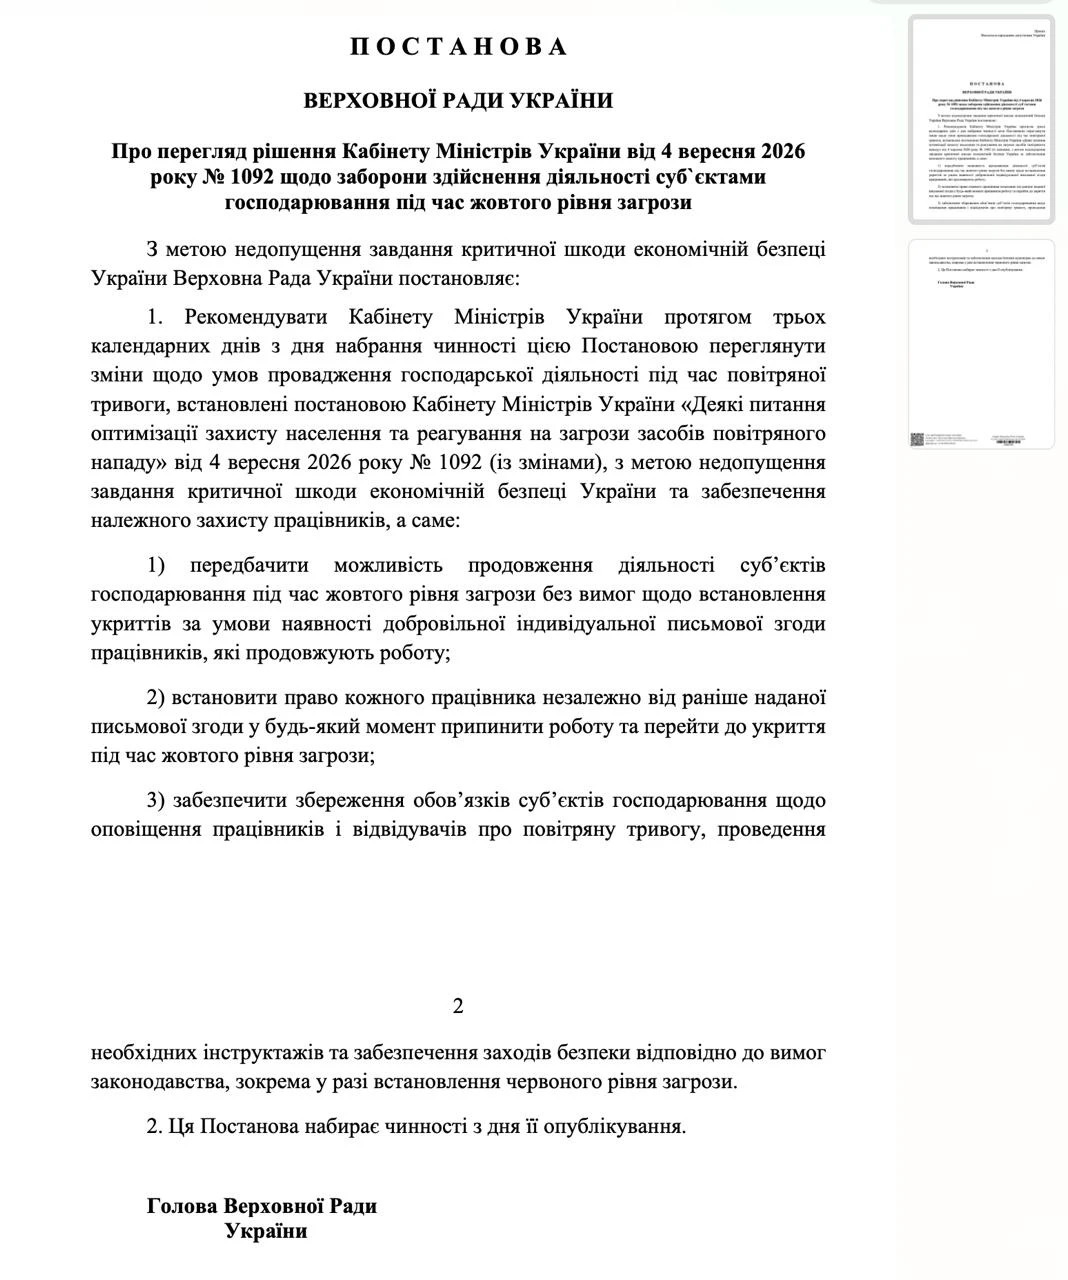
Бізнес зможе працювати без укриття під час жовтого рівня загрози після 4 грудня: у ВРУ реєструють постанову
У Верховній Раді реєструють постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Податок на майно
28.10.2026
Місцева рада знизила орендну плату за землю: коли можна платити менше без зміни договору
Чи може підприємство або ФОП сплачувати меншу орендну плату за земельну ділянку державної чи комунальної власності, якщо місцева рада знизила ставку на період воєнного стану? Податківці пояснили, що загальне правило вимагає внесення відповідних змін до чинного договору оренди. Водночас є виняток: рада може передбачити у своєму рішенні застосування зниженої ставки без зміни договорів. Розглянемо, за яких умов орендарі можуть скористатися зменшеною орендною платою та на що звернути увагу
Медицина
28.10.2026
Заміна працівників у договорі ДМС: як оподатковувати страхові внески
Державна податкова служба надала важливі роз'яснення щодо оподаткування податком на доходи фізичних осіб (ПДФО) та військовим збором страхових платежів за договорами добровільного медичного страхування (ДМС) у разі звільнення та прийняття на роботу нових працівників
Інше
28.10.2026
Великі платники податків – 2027: ДПС затвердила новий реєстр
ДПСУ затвердила Реєстр великих платників податків на 2027 рік наказом від 21.10.2026 №708. До 4 січня 2027 року податкові органи мають забезпечити взяття платників на облік або зняття з нього у відповідних територіальних органах ДПС та повідомити про це платників. Водночас оновлений реєстр на вебпорталі ДПС поки не оприлюднено
Е-сервіс
28.10.2026
Борг до 86 470 грн: у Дії буде автоматичне зняття арешту з рахунків
З 23 жовтня 2026 року запроваджено новий механізм автоматичного погашення боргів у виконавчих провадженнях і зняття арешту з рахунків. Після повної сплати боргу через інтегрований із системою виконавчого провадження платіжний сервіс дані боржника автоматично вилучатимуть з Єдиного реєстру боржників, а банк отримуватиме повідомлення для зняття арешту. Механізм поширюється на провадження із загальною сумою боргу до 86 470 грн, включно зі штрафами, виконавчим збором і витратами. Як працюватиме процедура та скільки часу знадобиться для розблокування рахунків?
Податкова та фінзвітність
28.10.2026
Декларація з податку на прибуток із додатками за три квартали 2026-го: інструкція зі складання
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності


Відпустка, відпускні
28.10.2026
Робота зі шкідливими умовами: чи може роботодавець скасувати додаткову відпустку та доплати
Чи може роботодавець скасувати додаткову відпустку за шкідливі умови праці та припинити відповідні доплати через оновлення обладнання або брак коштів? Держпраці пояснила, за яких умов можна змінювати пільги й компенсації, чому вирішальне значення мають результати атестації робочих місць і яка відповідальність загрожує роботодавцю за самовільне скасування гарантій

Бронювання, критичність
28.10.2026
Критичність, квоти та військовий облік: 7 вимог СУП до уряду після Постанови №1328
Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Перевірки, штрафи
28.10.2026
ТЦК штрафуватимуть на 170 тис. грн за незаконну постановку на військовий облік: правка до Держбюджету
Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Бронювання, критичність
28.10.2026
100% бронювання в обмін на направлення працівників до війська: які ризики для працівника
Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

ФОП
28.10.2026
Скільки платитимуть ФОП у 2027 році: нові розміри єдиного податку, військового збору, ЄСВ та ліміти
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

Військовий облік
28.10.2026
Звіряння з ТЦК до 1 грудня: добірка матеріалів від редакції
У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

Заробітна плата
28.10.2026
Доплата до мінзарплати: як розраховувати в 2027 році
28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Відрядження, підзвітні кошти
28.10.2026
Добові на відрядження 2027
Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн