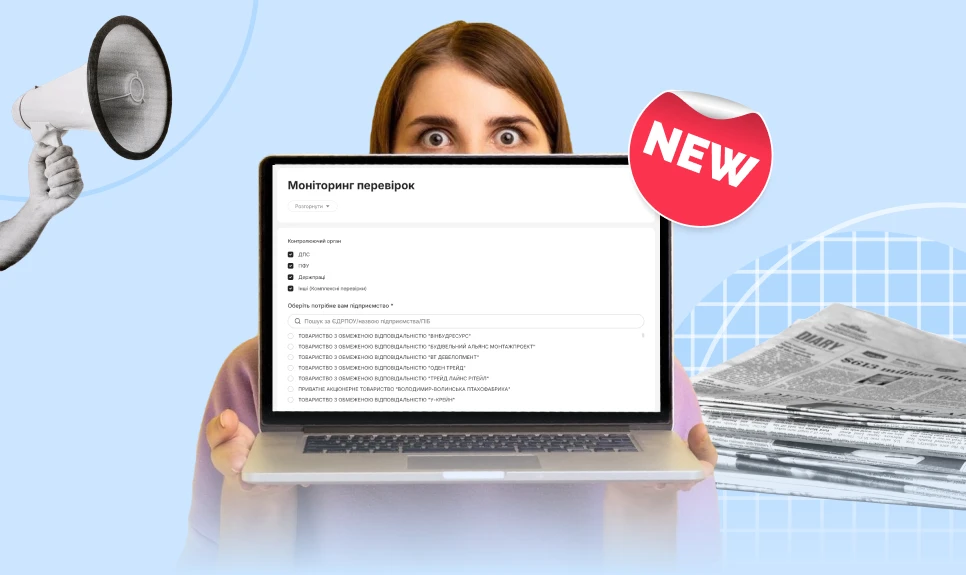



Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
ФОП виплатив зарплату за липень місяць 05 серпня, виплатив аванс 20 серпня і виплатив зарплату 05 вересня. Всі податки сплатив 15 вересня 2026 року. Суми несплачених податків такі: липень ПДФО – 544,79, ВЗ 151,33, ЄСВ – 665,86, серпень ПДФО – 2610,00, ВЗ – 725,00, ЄСВ – 3190,00. Які штрафні санкції і яка пеня буде за таки порушення?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Розрахуємо штрафні санкції:
Згідно зі ст. 168 Податкового кодексу України (далі – ПКУ) ПДФО та ВЗ сплачуються у день виплати зарплати або протягом 3 днів у разі виплати зарплати готівкою. А от ЄСВ необхідно завжди сплачувати разом з виплатою зарплати згідно зі ст. 9 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон про ЄСВ).
ПДФО та ВЗ. За невчасну сплату ПДФО та ВЗ – штраф 10% від вчасно несплаченого ПДФО та ВЗ (ст. 125-1 ПКУ), тобто у Вашому випадку (544,79+151,33+2610+725)*10%=403,11 грн, а також адмінштраф від 34 до 51 грн згідно зі ст. 163-4 Кодексу України про адміністративні правопорушення.
Пеня за невчасну сплату ПДФО та ВЗ згідно зі ст. 129 ПКУ буде складати 100% річних облікової ставки Національного банку України, діючої на кожний день прострочення сплати починаючи з 91 дня після спливу терміну. У Вашому випадку пені не буде.
ЄСВ. Згідно зі ст. 25 Закону про ЄСВ штраф за несвоєчасну сплату ЄСВ буде у розмірі 20% своєчасно не сплачених сум. У Вашому випадку (665,86+3190)*20%=771,17 грн.
На суму недоїмки (недоплати ЄСВ) нараховується пеня 0,1% суми недоплати за кожний день прострочення платежу. Нарахування пені розпочинається з першого календарного дня, що настає за днем закінчення строку внесення відповідного платежу, до дня його фактичної сплати (перерахування) включно (ч. 10 ст. 25 Закону про ЄСВ). У Вашому випадку 665,86*0,1%*41=27,30 грн і 3190*0,1%*10=31,90 грн.
Усі зазначені штрафні санкції самостійно не сплачуються – потрібно чекати податкового повідомлення-рішення від ДПС.
Читайте більше:
15 днів затримки зарплати: законопроєкт №9510 пропонує нові гарантії для працівників
Затримують зарплату: що робити працівнику та які наслідки для підприємства
Затримали зарплату: коли компенсацію не нараховують
Що робити у разі затримки або невиплати заробітної плати: інфографіка
Чи можна затримати зарплату, якщо немає прибутку у роботодавця
Яка відповідальність за затримку зарплати на термін до місяця
ФОП на третій групі єдиного податку може використовувати банківські метали у господарській діяльності як сировину для виробництва ювелірних виробів за умови дотримання вимог Податкового кодексу. Водночас законодавство про спрощену систему не містить прямої заборони на придбання єдинником банківських металів. Окреме питання виникає щодо способу оплати: чи можна придбати метали безпосередньо з підприємницького рахунку, чи кошти спочатку потрібно переказати на рахунок для власних потреб. Для остаточного визначення правомірності такої операції потрібне окреме роз’яснення НБУ з урахуванням правил використання рахунків ФОП
Під час заповнення Таблиці даних платника ПДВ важливо правильно розмежувати інформацію про придбання та постачання. В одному рядку Таблиці одночасно заповнювати графи щодо придбання (отримання) та постачання (виготовлення) не допускається
Реєстрація РРО передбачає не лише подання заяви за формою №1-РРО, а й правильне зазначення даних про господарську одиницю, де використовуватиметься касова техніка. Перед поданням заяви потрібно переконатися, що відповідний об’єкт уже відображений у формі №20-ОПП. Особливу увагу слід приділити ідентифікатору об’єкта оподаткування: він має збігатися у формах №1-РРО та №20-ОПП

Україна має адаптувати правила реєстрації платників ПДВ до вимог Європейського Союзу, що може вплинути і на оподаткування ФОП. За словами заступниці міністра фінансів Світлани Воробей, для обов’язкової реєстрації пропонується встановити поріг на рівні 85 тис. євро в еквіваленті, а не 1 млн грн. Водночас конкретний механізм визначення порогу ще має бути закріплений у законодавстві
Верховний Суд звернув увагу на вимоги до наказу про проведення фактичної перевірки платника податків. У розглянутій справі в наказі контролюючий орган зазначив лише комерційну назву магазину та його адресу, не вказавши конкретного суб’єкта господарювання, щодо якого надалі були оформлені результати перевірки. ВС наголосив, що комерційна назва торговельного об’єкта не може замінювати найменування платника податків у такому наказі
З 1 вересня 2026 року для визначення підприємства критично важливим та для бронювання окремого працівника застосовується зарплатний критерій у розмірі трьох мінімальних заробітних плат. Такі зміни передбачені постановою КМУ №692. Мінекономіки заявляє, що під час підготовки змін проаналізувало понад 12 тисяч підприємств, які мали статус критично важливих, і не прогнозує масової втрати цього статусу. За оцінкою відомства, потенційно вимога щодо зарплати може вплинути на 3 – 5% бізнесу
ФОПи на єдиному податку мають враховувати у складі доходу не лише кошти, отримані від реалізації товарів чи послуг. До оподатковуваного доходу також включається вартість безоплатно отриманих товарів, робіт або послуг, якщо вони відповідають визначеним Податковим кодексом критеріям. Для визначення вартості таких активів застосовуються звичайні ціни
Інвентаризація грошових коштів у касі та на банківських рахунках: як провести перевірку, що має перевірити комісія, які документи оформити та як відобразити результати в бухгалтерському обліку. Розглядаємо порядок інвентаризації каси, перевірку залишків на рахунках, оформлення Акта, а також облік надлишків і нестач готівки
Українські резиденти мають право відкривати рахунки в іноземних фінансових установах та проводити через них валютні операції. Податкове та валютне законодавство не встановлює для юридичних осіб – резидентів окремого обов’язку повідомляти ДПС про відкриття власного рахунку в іноземному банку. Також не потрібно окремо інформувати податкову про виконання зовнішньоекономічних контрактів через такий рахунок
AI-Консультант 7eminar: як працює, що вміє та як користуватися контекстним режимом. Дізнайтеся, як ставити запитання, шукати статті, новини, документи й шаблони, зберігати чати в теках, друкувати та експортувати відповіді. Пояснюємо, як працює контекстний AI-Консультант для роботи з конкретними матеріалами 7eminar
Податкова звітність в електронному вигляді повинна бути підписана КЕП посадових осіб платника податків у визначеній послідовності. Податківці пояснили, хто саме накладає підпис та електронну печатку, як це відбувається для юросіб, ФОП і фізичних осіб, а також що робити підприємству, якщо посада головного бухгалтера відсутня або вакантна та чи потрібно в такому випадку подавати заяву за формою №1-ОПП

Податковий кодекс передбачає окремі штрафи за неподання або несвоєчасне подання Звіту про контрольовані операції та документації з трансфертного ціноутворення. Розмір санкцій залежить від характеру порушення та може визначатися як у фіксованій кількості прожиткових мінімумів, так і у відсотках від суми контрольованих операцій. Окремі штрафи передбачені й за подальше неподання документів після спливу встановленого строку. При цьому сплата штрафу не звільняє платника від обов’язку подати відповідний Звіт або документацію
Платники податків, які здійснювали контрольовані операції, зобов’язані подавати звітність до 1 жовтня року, що настає за звітним. Відтак граничний термін подання Звіту про контрольовані операції та Повідомлення про участь у міжнародній групі компаній за 2025 рік – 30 вересня 2026 року