ВЛ
Експерт
Віра ЛиснякПровідний експерт з питань ПДВ із понад 20-річним досвідом у сфері оподаткування та спеціаліст зі складних практичних податкових питань


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Придбання земельної ділянки або укладення договору оренди землі протягом року може створити для підприємства обов’язок подати декларацію з плати за землю вже посеред звітного року. При цьому порядок дій залежить від того, чи є ділянка власною або орендованою у держави чи територіальної громади, чи подавало підприємство декларацію за цією територіальною громадою раніше, а також від дати виникнення права власності або користування землею. У статті розглянемо, з якої дати потрібно нараховувати земельний податок або орендну плату, коли подавати звітну, а коли уточнюючу декларацію та який строк для цього встановлено ПКУ
Плата за землю є складовою податку на майно та справляється у двох формах: як земельний податок або як орендна плата за земельні ділянки державної та комунальної власності.
Згідно з п. 269.1 Податкового кодексу України (далі – ПКУ) земельний податок сплачують, зокрема, власники земельних ділянок та землекористувачі, яким землі державної або комунальної власності надано на праві постійного користування. Орендну плату сплачують орендарі земель державної та комунальної власності.
Тому якщо підприємство протягом року придбало у власність земельну ділянку або отримало у постійне користування, у нього за загальним правилом виникає обов’язок сплачувати земельний податок. Якщо ж воно отримало в оренду земельну ділянку державної або комунальної власності, сплачувати потрібно орендну плату.
Зверніть увагу! Не слід плутати оренду комунальної/державної землі та оренду землі у приватного власника. Орендна плата, яка є складовою плати за землю за ПКУ та відображається в декларації з плати за землю, стосується саме земель державної та комунальної власності. Плата за користування приватною земельною ділянкою визначається договором між сторонами і декларація з плати за землю за таку ділянку не подається
Для платників єдиного податку діють спеціальні правила. Так, не є платниками земельного податку платники єдиного податку (пп. 4 п. 297.1 ПКУ):
Тобто, якщо земельна ділянка придбана єдинником для використання у своїй господарській діяльності, то він звільняється від обов’язку подання декларації, нарахування і сплати земельного податку.
Важливо! Звільнення для платників єдиного податку стосується тільки земельного податку, але не орендної плати за землі державної чи комунальної власності. Тому підприємство на ЄП, яке уклало договір оренди такої землі, повинне сплачувати орендну плату та подавати декларацію з плати на землю на загальних підставах
Відповідно до п. 287.1 ПКУ власники землі та землекористувачі сплачують плату за землю з дня виникнення права власності або права користування земельною ділянкою.
Тут важливо орієнтуватися не лише на дату договору.
Право власності, постійного користування та право оренди земельної ділянки виникають із моменту державної реєстрації відповідного речового права. Це випливає зі ст. 125 Земельного кодексу України. ДПС також виходить із того, що визначальною є саме державна реєстрація права (див. ЗІР, категорія 111.05).
Наприклад, договір купівлі-продажу земельної ділянки укладено 10 вересня, а право власності зареєстровано в Державному реєстрі речових прав 16 вересня. Земельний податок слід нараховувати починаючи з 16 вересня.
Подібний підхід має застосовуватися й до оренди. Стаття 19 Закону України від 06.10.1998 №161-XIV «Про оренду землі» прямо встановлює, що право оренди виникає з моменту його державної реєстрації.
Тому дата підписання договору та дата виникнення права оренди можуть не збігатися.
Проте зазначимо, що податківці, надаючи відповідь на питання, з якої дати має нараховуватися орендна плата, рекомендують враховувати також умови договору оренди (див. відповідь у категорії 111.02 ЗІР). Так, вони зазначають, що орендна плата сплачується орендарем з дня державної реєстрації права оренди земельної ділянки, якщо інше не встановлено умовами договору. Тобто, якщо договором оренди передбачено, що орендна плата має сплачуватися не з дати державної реєстрації права оренди, а з дати укладення договору, то сплачувати потрібно так, як прописано в договорі оренди (тобто з дати його укладення).
Вибір типу декларації залежить не просто від того, чи подавало підприємство протягом року будь-яку декларацію з плати за землю. Потрібно враховувати вид платежу та територію територіальної громади (далі – ТГ).
Декларації подаються окремо щодо земельного податку та орендної плати, а також окремо за кожною територіальною громадою – за відповідним кодом КАТОТТГ.
Тобто, порядок подання декларації залежить від того, подавало підприємство цього року декларацію по далі – ТГ, де розташовані новопридбані земельні ділянки, чи ні.
Так, якщо суб’єкт господарювання вже має земельні ділянки на території відповідної ТГ, тобто він подавав звітну декларацію, то наразі йому потрібно подати уточнюючу декларацію (далі – УД) і відобразити нарахування земельного податку/орендної плати за новопридбані ділянки/за новоукладеними договорами.
Якщо ж на території відповідної ТГ раніше ділянок не було, то до органу ДПС, до якого відноситься така ТГ, слід подати звітну декларацію.
У який строк потрібно подати УД або звітну декларацію?
Це слід зробити протягом 20 календарних днів місяця, що настає за місяцем, в якому придбано земельну ділянку/укладено договір оренди (п. 286.4 ПКУ).
Наприклад, якщо ділянка придбана 8 вересня листопада цього року, то декларацію слід подати не пізніше 20 жовтня. Податок потрібно при цьому нараховувати з 8 вересня.
За якою формою подається УД або звітна декларація?
Звітна декларація, як і УД, подається за формою, що діє на дату її подання, тобто за формою, затвердженою наказом Мінфіну від 16.06.2015 №560 (у редакції наказу Мінфіну від 18.02.2022 №83). Електронний ідентифікатор декларації – J/F0602008.
Як подати декларацію, якщо суб’єкт господарювання не перебуває на обліку в органі ДПС за місцем розташування нової земельної ділянки?
Декларація з плати за землю подається за місцем розташування земельної ділянки (п. 286.2 ПКУ).
Щоб мати можливість сплачувати податки та подавати звітність, потрібно стати на облік у податковому органі, до якого відноситься територія, де розташована земельна ділянка. Так, відповідно до п. 63.3 ПКУ платники податків із метою здійснення податкового контролю підлягають реєстрації або взяттю на облік у контролюючих органах, зокрема за місцем розташування об’єктів оподаткування або об’єктів, які пов’язані з оподаткуванням або через які провадиться діяльність.
Місцезнаходження таких об’єктів оподаткування, яке відрізняється від місцезнаходження самого суб’єкта господарювання, називається неосновним місцем обліку. Так, п. 7.1 Порядку обліку платників податків і зборів, затвердженого наказом Мінфіну від 09.12.2011 №1588 (далі – Порядок №1588), передбачено, що коли згідно із законодавством у платника податків, крім обов’язків із подання податкових декларацій (розрахунків, звітів) та/або нарахування, утримання або сплати (перерахування) податків, зборів на території адміністративно-територіальної одиниці за своїм місцезнаходженням, виникають такі обов’язки на території іншої адміністративно-територіальної одиниці, то він зобов’язаний стати на облік за неосновним місцем обліку у відповідному контролюючому органі.
Процедуру взяття юридичних осіб та їхніх відокремлених підрозділів на облік у контролюючих органах прописано в Порядку №1588. Зазначимо, що є два варіанти реєстрації суб’єкта господарювання за неосновним місцем обліку.
Варіант 1. Підприємство має протягом 10 робочих днів після реєстрації майна (у нас – земельної ділянки) подати до органу ДПС Заяву про взяття його на облік за неосновним місцем обліку за формою №17-ОПП (додаток 9 до Порядку №1588).
Тобто заяву слід подати протягом 10 робочих днів після держреєстрації права оренди або права власності на земельну ділянку. Зробити це можна:
Заяву можна подати і в електронній формі (у разі дотримання умови про реєстрацію електронного підпису підзвітних осіб), якщо платник податків уклав із відповідним контролюючим органом договір про визнання електронних документів. Електронний ідентифікатор заяви – J(F)1312204.
Варіант 2. Підприємство має подати до органу ДПС за основним місцем обліку Заяву про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність, за формою №20-ОПП (додаток 10 до Порядку №1588). Електронний ідентифікатор форми – J(F)1312007. У формі слід указати контролюючий орган, у якому підприємство бажає стати на облік за неосновним місцем обліку (за місцем розташування земельної ділянки).
Зверніть увагу! Подання заяви за формою №17-ОПП не звільняє платника від обов’язку подання форми №20-ОПП. Адже відповідно до п. 8.4 Порядку №1588 платник має подати форму №20-ОПП протягом 10 робочих днів після створення, реєстрації або відкриття об’єкта оподаткування (тобто після реєстрації права оренди або права власності на земельну ділянку)
Чи потрібно подавати в ДПС витяг про нормативну грошову оцінку?
Пункт 286.2 ПКУ передбачає, що при поданні першої декларації, тобто при фактичному початку діяльності як платника плати за землю, разом із нею подається витяг із технічної документації про нормативну грошову оцінку земельної ділянки.
Надалі новий витяг подають у разі затвердження нової нормативної грошової оцінки землі. ДПС підтвердила це правило і в лютому 2026 року.
При цьому ПКУ не вимагає подавати виключно оригінал – ДПС допускає подання оригіналу або копії витягу.
При поданні декларації за придбані у власність ділянки заповнюється розділ І «Розрахунок суми земельного податку» декларації. А при укладенні договору оренди розділ ІІ «Розрахунок суми орендної плати».
Суб’єкт господарювання може подавати декларацію або раз на рік (у ній розраховується сума податку/орендної плати на весь рік), або щомісяця (п. 286.3 ПКУ). На нашу думку, зручніше подавати річну декларацію, а потім тільки щомісяця сплачувати земельний податок чи орендну плату.
Заповнення заголовної частини декларації
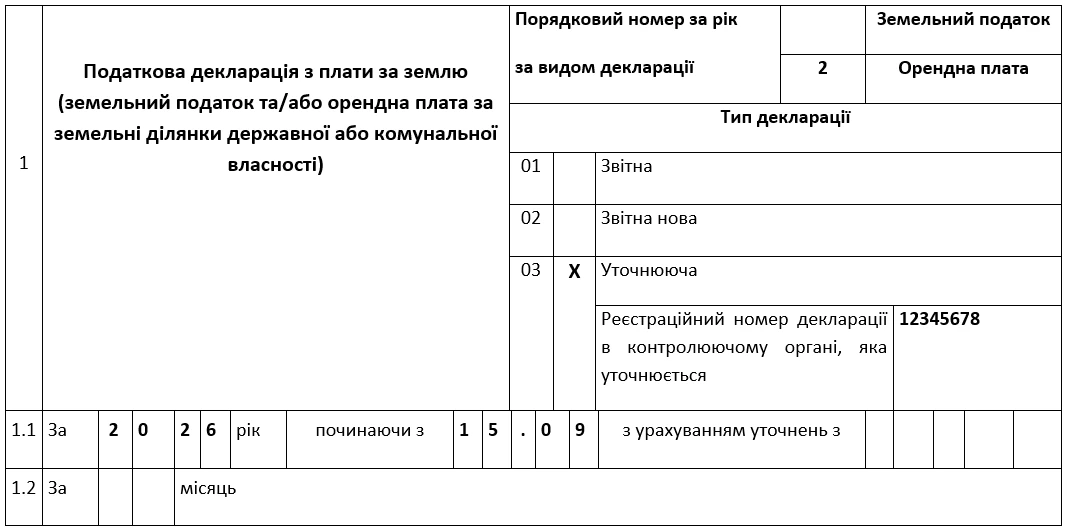
У рядку 1 заголовної частини слід указати:
Далі в рядках 2–5 треба навести дані про платника податків, зазначивши найменування податкового органу в рядку 6.
У рядку 7 зазначається код територіальної громади згідно з КАТОТТГ, повноваження якої поширюються на адміністративно-територіальні одиниці, на території яких розташована земельна ділянка (згідно з приміткою 9 до форми декларації).
Зверніть увагу: у розрахунковій частині у розділах I (колонка 10) та II (колонка 11) наводяться коди КАТОТТГ адміністративно-територіальної одиниці (міста, села, селища тощо), на території якої розташована земельна ділянка
Заповнення табличної частини декларації
Тут у декларації із земельного податку заповнюють розд. І «Розрахунок земельного податку», у у декларації з орендної плати – розд. II «Розрахунок орендної плати».
У розділі I наводяться дані про всі земельні ділянки, які перебувають у власності або постійному користуванні платника на території відповідної ТГ.
При цьому в колонці 7 зазначається частка володіння земельною ділянкою у місяці, в якому придбано земельну ділянку. Показник цієї колонки розраховується за формулою: кількість днів володіння земельною ділянкою у місяці/загальна кількість днів у місяці. Наводиться у форматі з чотирма десятковими знаками. Наприклад, якщо ділянку придбано 8 вересня, тобто у власності у вересні ділянка була 23 днів (з 8 по 30 вересня) тут вказується 0,7667 (23 д. : 30 д.).
У колонці 8 відображається кількість повних місяців володіння земельною ділянкою у звітному році.
У колонках 17 та 23 слід навести річну суму земельного податку за придбаною земельною ділянкою, розрахованою за період із дати придбання до кінця року за формулою, наведеною у цих колонках.
Розділ II заповнюється у разі подання декларації щодо орендної плати.
При цьому щодо земельної ділянки, на яку придбано право користування, зазначається:
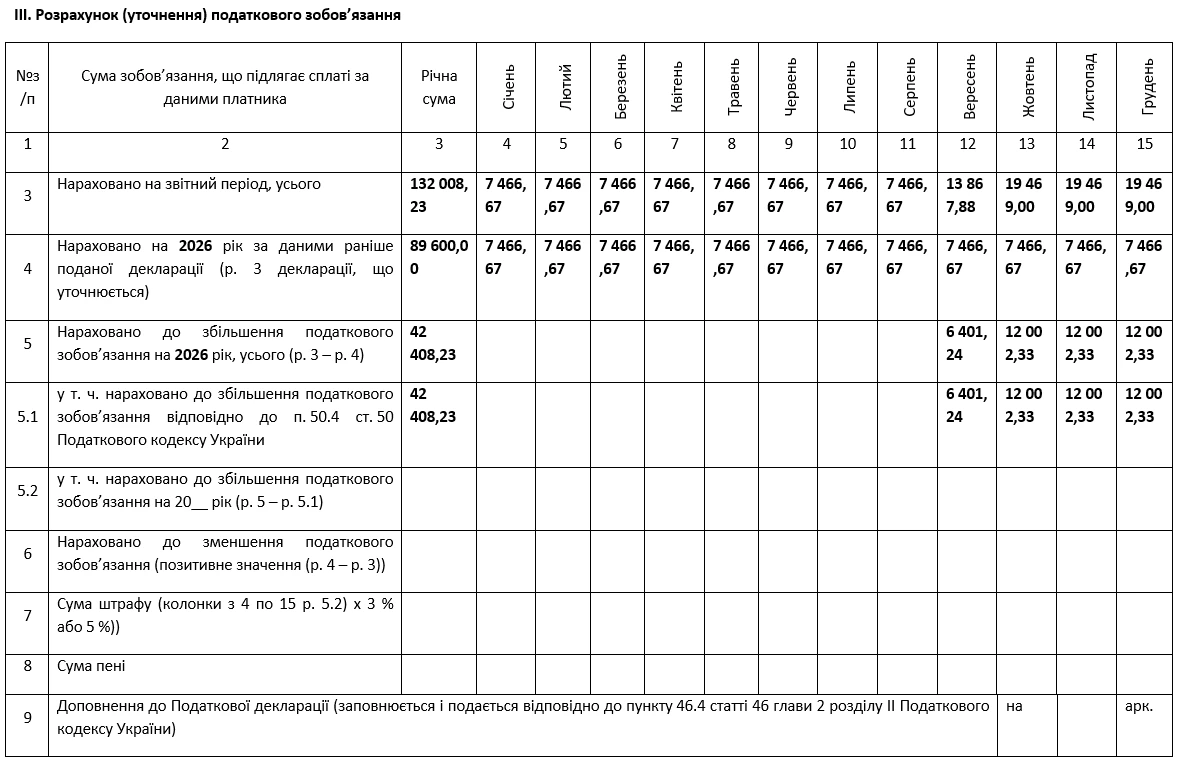
Розділ ІІІ заповнюється тільки якщо подається УД. Тут розраховується сума земельного податку (орендної плати), яка підлягає сплаті за звітний рік з урахуванням уточнень, а саме:
Покажемо на умовному числовому прикладі, як заповнити УД у разі укладення нового договору оренди.
Юридична особа 8 вересня цього року уклала договір оренди земельної ділянки з органом місцевого самоврядування площею 1 500 кв м. Нормативна грошова оцінка земельної ділянки 1 800 350 грн. Право оренди зареєстроване в Державному реєстрі прав 15 вересня. На території цієї територіальної громади підприємство вже має в оренді земельну ділянку площею 500 кв м, НГО 1 120 000 грн. Відповідно до умов договору ставка орендної плати становить 8 % НГО.
Земельні ділянки розташовані на території м. Олександрія Олександрійського району Олександрійської ТГ Кіровоградської області.
Розрахуємо суму орендної плати за нову земельну ділянку:
1) річна сума орендної плати – 144 028 грн (1 800 350 грн х 8 %);
2) місячна сума орендної плати – 12 002,33 грн (144 028 грн : 12 міс.);
3) орендна плата за 16 днів вересня – 6 401,24 грн (12 002,33 грн : 30 д. х 16 д.);
4) річна сума орендної плати за 2026 рік (за частину вересня та за жовтень-грудень) – 42 408,23 грн (6 401,24 грн + 12 002,33 грн х 3 міс.).
Оскільки право оренди зареєстроване у вересні, то УД треба подати до 20 жовтня.
У розд. II УД потрібно відобразити актуальні дані про земельні ділянки, а в розд. III – нову загальну суму орендної плати з урахуванням нової земельної ділянки.
На підставі наведених даних заповнимо УД.
Фрагмент
<…>
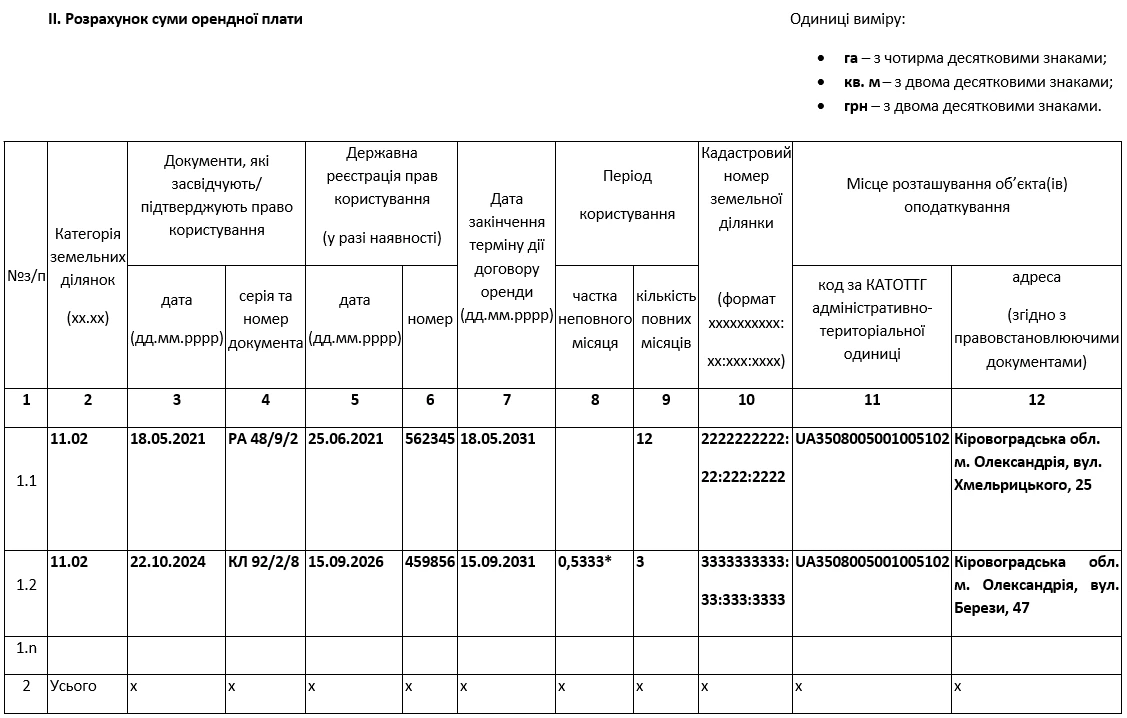
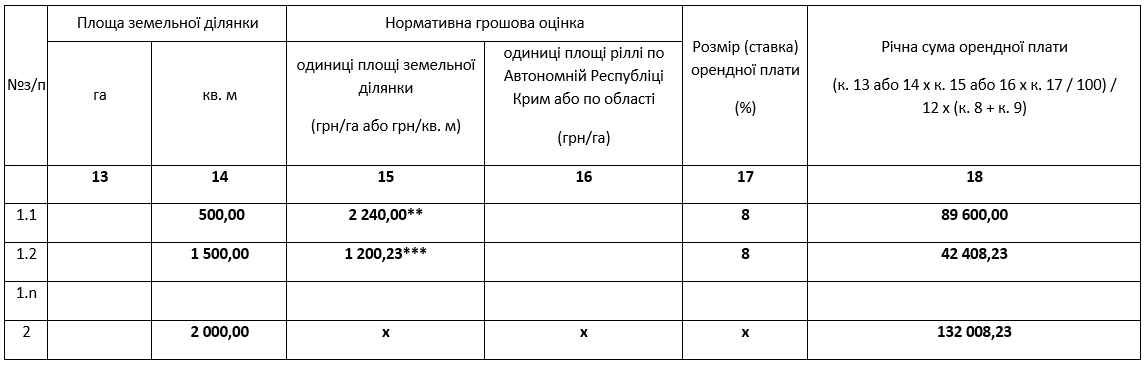
* 16 д. : 30 д. = 0.5333.
** 1 120 000 грн : 500 кв м = 2 240 грн.
*** 1 800 350 грн : 1 500 кв м = 30 000 грн.
Шаблони та зразки документів:
Заява про взяття на облік за неосновним місцем обліку / форма № 17-ОПП
Читайте більше:
Форма № 20-ОПП: алгоритм заповнення та зразки
Продаж землі або припинення оренди протягом року: як уточнити декларацію з плати за землю
Продаж нерухомості: як розрахувати податок та подати уточнюючу декларацію
Придбання нерухомості: як розрахувати податок та подати уточнюючу декларацію
Продаж землі або закінчення договору оренди протягом року: як подати уточнюючу земельну декларацію
Як правильно прописати в колективному договорі розмір оплати праці за першу половину місяця, якщо на підприємстві встановлено п'ятиденний робочий тиждень, а аванс виплачується пропорційно відпрацьованому часу за період з 1 по 15 число місяця відповідно до норми робочого часу? Також як виконати вимогу щодо встановлення мінімального розміру оплати праці за просту некваліфіковану працю, якщо цей показник може змінюватися і не завжди дорівнює мінімальній заробітній платі, щоб уникнути необхідності щоразу вносити зміни до колективного договору?
Чи може бути використано для обліку погодинної оплати праці з підсумованим обліком робочого часу водіїв – обліковий період три місяці, але не квартал, а серпень-жовтень, листопад-січень?
Українці, які працювали за кордоном, можуть врахувати іноземний страховий стаж під час оформлення пенсії, але правила залежать від країни. Для Польщі діє двостороння угода про соціальне забезпечення: страховий стаж двох держав може підсумовуватися для визначення права на пенсію, тоді як кожна країна виплачує пенсію за стаж, набутий на її території. Для Німеччини окремої ратифікованої пенсійної угоди з Україною немає, однак законодавство передбачає можливість зарахування підтверджених періодів роботи за кордоном для визначення права на українську пенсію за віком
Запис про роботу за сумісництвом вноситься роботодавцем за основним місцем роботи на підставі підтвердних документів. Також роз’яснено порядок внесення записів про звільнення та виправлення помилок у трудових книжках

30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Гранична сума готівкових розрахунків у розмірі 50 000 грн на день поширюється не лише на оплату товарів чи послуг. За роз’ясненням НБУ, обмеження стосується розрахунків фізичної особи з підприємством або ФОП за правочинами, предметом яких є матеріальні чи нематеріальні блага, що мають грошову оцінку. До таких операцій належать і внески фізичних осіб до статутного капіталу
Держпраці Дніпра продовжує надсилати роботодавцям листи-попередження, якщо звітність містить ознаки можливих порушень трудового законодавства. Найбільше таких листів стосується тривалих відпусток без збереження зарплати – 12 931, а ще 5 882 керівникам вказали на отримання зарплати нижче мінімальної. Підставою для таких звернень є інформація, яку ПФУ в обов’язковому порядку передає Держпраці. Розповідаємо, про які саме порушення трудового законодавства Пенсійний фонд повідомляє контролюючі органи
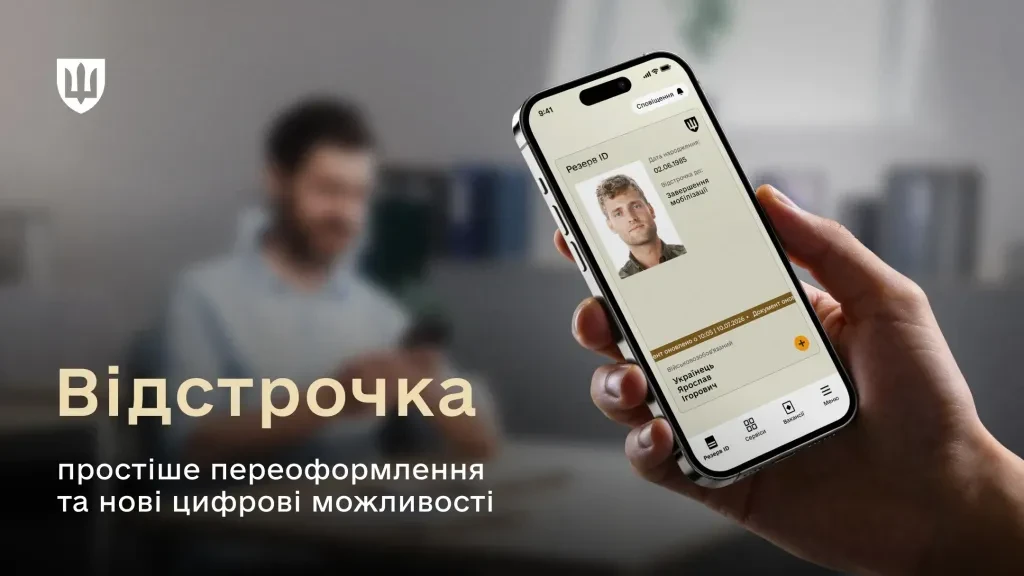
Військовозобов’язані, які вже мають чинну відстрочку, але отримали нову підставу для неї, можуть оновити свій статус через ЦНАП. Зокрема, це актуально для тих, хто мав відстрочку як студент, а після народження третьої дитини набув іншу підставу. Подати документи можна під час дії чинної відстрочки, а попередній статус продовжує діяти до ухвалення рішення щодо нової підстави. Водночас через ЦНАП не можна змінити відстрочку на бронювання або скасувати її – для цього передбачені окремі процедури
Державна податкова служба України розглянула звернення фізичної особи – підприємця щодо віднесення приладів для догляду за волоссям до переліку технічно складних побутових товарів (ТСБТ) та необхідності ведення обліку товарних запасів

ДПС попереджає підприємців та компанії про активізацію телефонних шахраїв, які представляються керівниками територіальних органів податкової служби. Під приводом «вирішення фінансових питань» зловмисники намагаються переконати платників перерахувати кошти на рахунки фізичних осіб. Податківці закликають не довіряти подібним дзвінкам, перевіряти отриману інформацію та в разі підозри на шахрайство звертатися до правоохоронців. Окремо ДПС нагадує про можливість повідомити про такі випадки через антикорупційний контакт-центр «Пульс»

Пенсійний фонд України модернізував сервіс замовлення паперових документів: тепер їх можна заздалегідь замовити онлайн та забрати в обраному сервісному центрі без додаткового запису на прийом. В одному запиті можна замовити одразу кілька документів, зокрема довідки ОК-5, ОК-7, відомості про трудову діяльність, витяги з реєстрів та документи про доходи чи страховий стаж. Забрати готові документи можна протягом 30 днів із дати створення заявки, а бажану дату отримання в сервісному центрі слід зазначати не раніше ніж через три робочі дні після подання запиту

Аби уникнути ЗЕД-пені, резидент повинен вчасно подати позов до суду або міжнародного арбітражу, і як тільки цей позов буде прийнято до розгляду – пеня тимчасово не нараховується. Усі інші обставини (включаючи банкрутство контрагента) не є підставами для зупинення строків

Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н