

Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
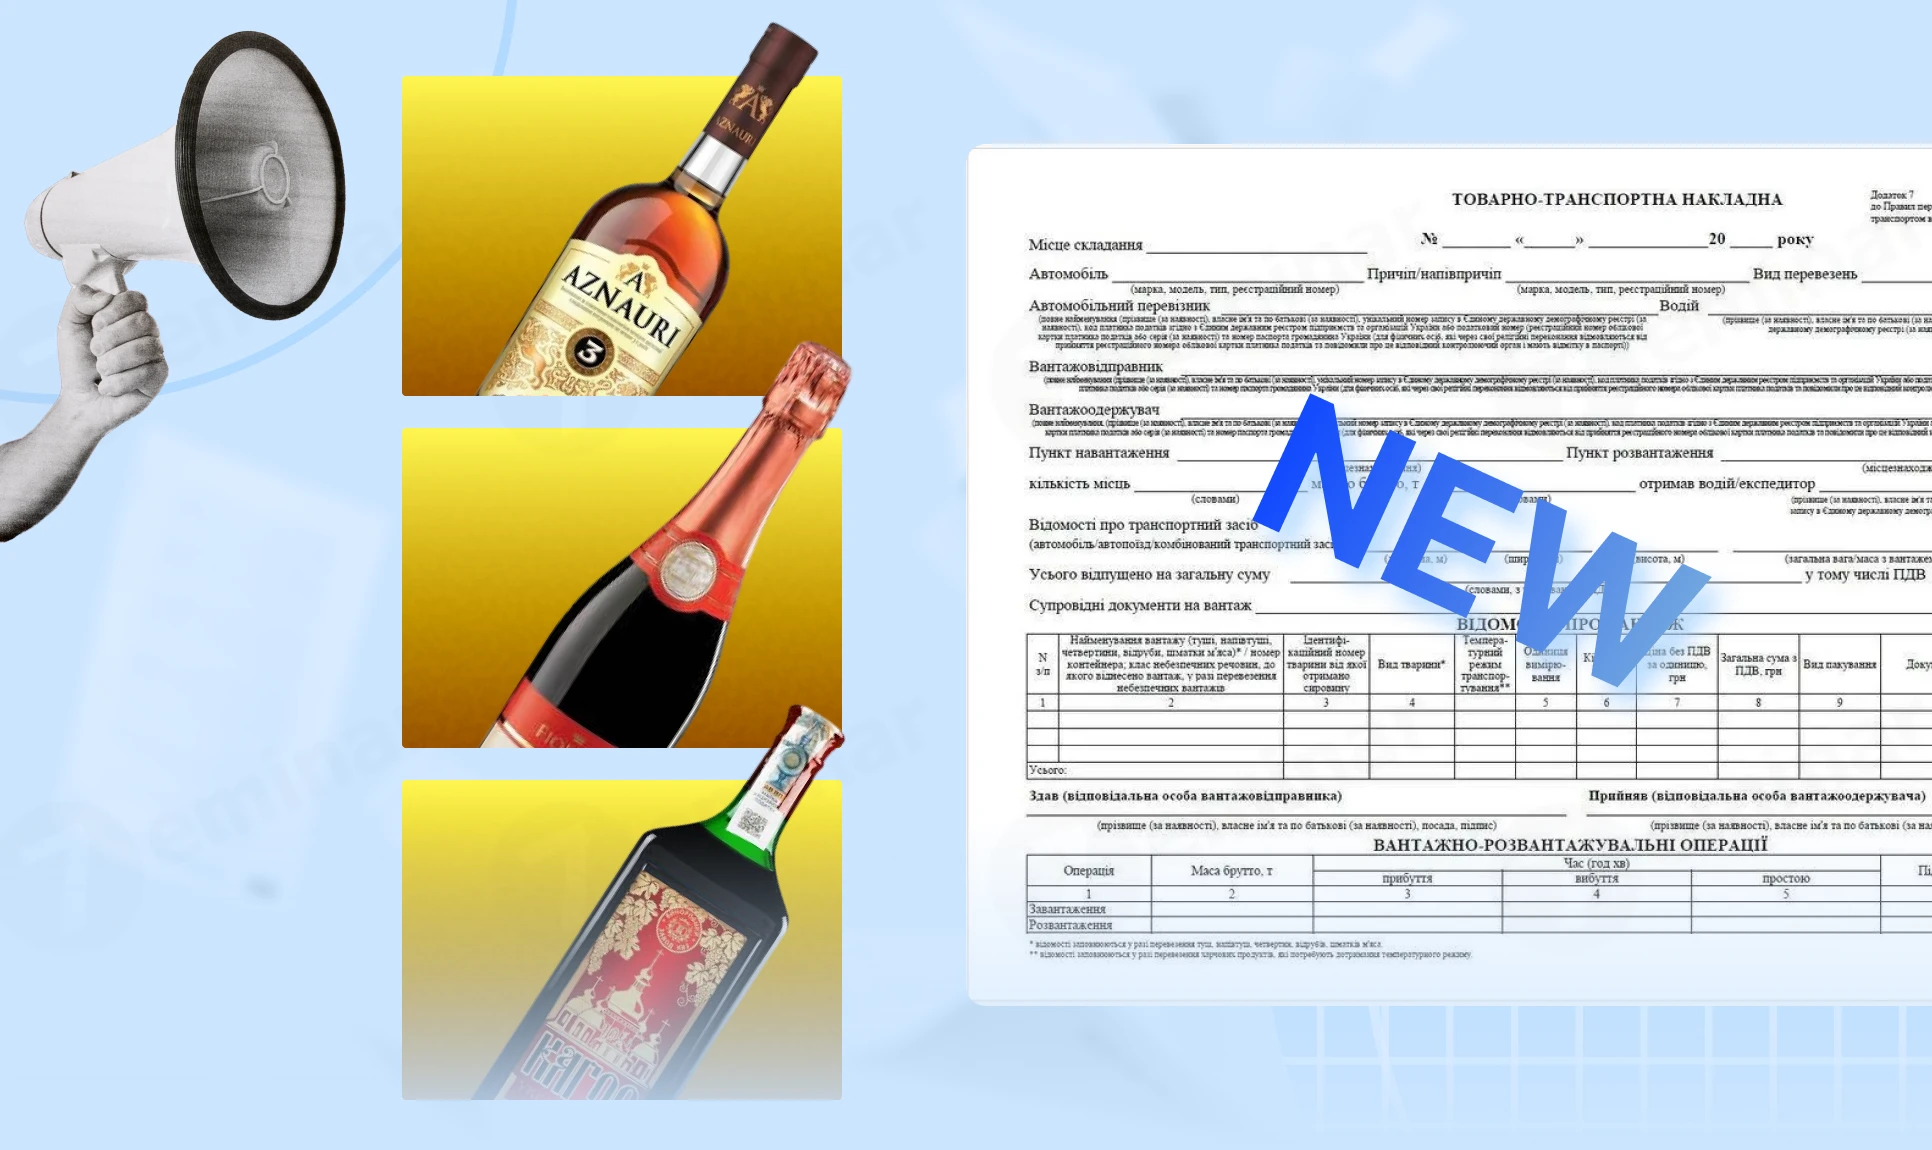
Із 14 січня 2027 року запрацюють оновлені форми № 1-ТН /спирт/ та № 1-ТН /алкогольні напої/, а форму № 1-ТН /вкд/ буде скасовано. У статті розглянемо нові обов’язкові реквізити, зміни у відомостях про учасників перевезення, транспортний засіб і вантаж, а також особливості оформлення спеціалізованих ТТН
Увесь 2025 рік для перевізників та суб’єктів господарювання, які користуються їхніми послугами або самостійно здійснюють перевезення власних вантажів, пройшов під знаком пильної уваги до оформлення товарно-транспортних накладних (ТТН). Саме на початку року стало обов’язковим застосування форми ТТН, встановленої нормативно-правовими актами, а заповнення її обов’язкових реквізитів було підпорядковано чітким правилам.
Водночас підприємства, які є учасниками перевезення спеціальних вантажів, зокрема спирту етилового, алкогольних напоїв і біоетанолу, перебували у відносному спокої. Їх не стосувалася форма ТТН, наведена в додатку 7 до Правил перевезень вантажів автомобільним транспортом в Україні, затверджених наказом Мінтрансу від 14.10.1997 №363 (далі – Правила №363), оскільки спеціалізовані форми №1-ТН /спирт/ та форма №1-ТН /алкогольні напої/ регулюються окремими нормативно-правовими актами, які на той час не змінювалися.
Тому протягом 2025 року та більшої частини 2026 року такі підприємства фактично працювали у звичному режимі. Вважалося, що їм достатньо лише доповнити свої спеціалізовані форми окремими реквізитами, які стали обов’язковими для звичайної ТТН у зв’язку з виконанням вимог габаритно-вагового контролю, зокрема щодо зазначення параметрів транспортного засобу. Адже такі вимоги встановлені Законом України від 05.04.2001 №2344-III «Про автомобільний транспорт» (далі – Закон №2344) і, відповідно, мають поширюватися як на звичайні, так і на спеціалізовані товарно-транспортні накладні. Саме так і відбувалося:
Однак тепер черга змін дійшла і до цих підприємств.
Форми спеціалізованих ТТН буде змінено. Зміни наберуть чинності вже із січня 2027 року. Поки що йдеться про форму №1-ТН /спирт/ та форму № 1-ТН /алкогольні напої/, але можна припустити, що наступними будуть зміни до форми ТН-нафтопродукт та інших спеціалізованих форм.
Отже, розглянемо, які саме новації пропонує оновлений Порядок оформлення товарно-транспортних накладних на переміщення спирту етилового та алкогольних напоїв, затверджений наказом Мінтрансу від 28.04.2005 №154, зміни до якого внесено наказом Мінрозвитку від 02.06.2026 №1024, а згодом уточнено наказом цього ж Міністерства від 23.06.2026 №1217.
Отже, перша і головна зміна – це затвердження оновлених форм №1-ТН /спирт/ та № 1-ТН /алкогольні напої/, а також повне скасування форми ТТН на переміщення високооктанових кисневмісних домішок (форма № 1-ТН /вкд/).
Головні зміни форми обох спеціалізованих ТТН (форми №1-ТН /спирт/ та форми №1-ТН /алкогольні напої/) стосуються приведення їх заголовної частини у відповідність до вимог Закону №2344 щодо обов'язкових реквізитів ТТН.
Це цілком логічно, адже, незважаючи на те, що форми спеціалізованих ТТН установлюються окремими нормативно-правовими актами, будь-яке перевезення вантажів автомобільним транспортом також регулюється Законом №2344, стаття 48 якого визначає обов'язкові реквізити ТТН. Тому в оновлених формах №1-ТН /спирт/ та №1-ТН /алкогольні напої/ насамперед змінено саме їх заголовну частину.
Передусім розширено відомості про учасників перевезення.
Раніше в чинній формі дані про автомобільного перевізника були мінімальними. Відомості про вантажовідправника та вантажоодержувача містили:
Крім того, у ТТН був передбачений окремий реквізит «Замовник», який містив лише його найменування.
У нових формах відомості про всіх учасників перевезення уніфіковано. Водночас реквізит «Замовник» у попередньому вигляді зник. Натомість на відміну від типової формі ТТН з додатка 7 до Правил №363, з'явився реквізит «Замовник перевезення (платник)», для якого передбачено такий самий обсяг ідентифікаційних даних, як і для інших учасників перевезення.
Отже, у нових формах №1-ТН /спирт/ та №1-ТН /алкогольні напої/ заголовна частина містить уніфіковані реквізити щодо автомобільного перевізника, водія, вантажовідправника, вантажоодержувача та замовника перевезення (платника), із зазначенням повного найменування або ПІБ фізичної особи, коду платника податків та інших ідентифікаційних даних.
Обов'язкові реквізити щодо транспортного засобу також офіційно вводяться до цих форм, а їх заповнення є обов'язковим з огляду на вимоги Закону №2344.
У попередній редакції спеціалізованих ТТН такі реквізити були повністю відсутні. Натомість у нових формах передбачено окремий блок:
Щодо заповнення цих реквізитів слід зауважити, що вони викладені значно зрозуміліше, ніж у загальній формі ТТН, тому, ймовірно, не викликатимуть практичних запитань. Зокрема, щодо загальної ваги прямо зазначено, що потрібно вказати одну величину – загальну вагу транспортного засобу з вантажем. Очевидно, що вона визначається як сума маси порожнього транспортного засобу та маси вантажу брутто.
Зверніть увагу: у спеціалізованих ТТН цю величину пропонується зазначати в кілограмах, на відміну від загальної форми ТТН, у якій вона зазначається в тоннах
Водночас залишається відкритим питання:
Чи буде до цих спеціалізованих форм ТТН додано ще один новий реквізит, який із 26 липня застосовується у загальній формі ТТН, – «Місце зберігання транспортного засобу»?
У цьому полі необхідно зазначати фактичну адресу, де базується або перебуває транспортний засіб перевізника в позаробочий час. Цю зміну до загальної форми ТТН запроваджено одночасно з новими правилами щодо режиму праці та відпочинку водіїв.
Однак в оновлених формах №1-ТН /спирт/ та №1-ТН /алкогольні напої/ такого реквізиту наразі немає.
Водночас логіка приведення спеціалізованих форм до уніфікованих вимог транспортного законодавства дає підстави припускати, що й ці відомості мають бути включені. Тому не виключено, що за час, який залишається до набрання чинності новими формами, ми ще побачимо відповідні зміни.
У заголовній частині обох форм №1-ТН /спирт/ та №1-ТН /алкогольні напої/ ще одна зміна була внесена вже коригуючим наказом Міністерства розвитку громад та територій України від 23.06.2026 № 1217. Вона стосується реквізиту, пов'язаного з довіреністю вантажоодержувача.
У первісній редакції змін цей реквізит мав такий вигляд:
«Відпуск за довіреністю вантажоодержувача серія _____ № ____ від «_» ____________ 20 року, виданою ________».
Після внесення коригувань слова «серія _____ № ______» виключено, тому остаточна редакція реквізиту має такий вигляд:
«Відпуск за довіреністю вантажоодержувача від «_» _______ 20 року, виданою ___________».
Поки що залишається незрозумілим, чи потрібно зазначати номер довіреності, якщо окремого місця для його внесення форма більше не містить. Сподіваємося, що до набрання чинності новими формами буде надано відповідне офіційне роз'яснення.
Водночас зазначення номера довіреності навряд чи можна буде вважати помилкою. Адже пункт 11.1 Правил №363 прямо дозволяє вносити до товарно-транспортної накладної додаткові відомості, якщо це необхідно учасникам перевезення.
Щодо табличної частини, то насамперед впадає в око, що законодавець змінив нумерацію граф.
У попередній редакції форм нумерація граф («стовпчиків») починалася з таблиці вантажно-розвантажувальних операцій і продовжувалася в таблиці «Відомості про вантаж», через що остання починалася лише з графи 7.
Тепер це виглядатиме інакше: таблиця вантажно-розвантажувальних операцій, як і раніше, містить шість граф, а таблиця «Відомості про вантаж» в обох формах знову починається з графи 1 і закінчується графою 10.
Водночас не лише змінено нумерацію, а й зменшено кількість граф та переглянуто їх наповнення.
Таблиця вантажно-розвантажувальних операцій залишилася практично без змін. Водночас у формі №1-ТН /алкогольні напої/ після неї з'явився новий реквізит:
«Представник контролюючого органу на акцизному складі» із зазначенням прізвища, власного імені та по батькові (за наявності), підпису, відбитка штампа «Виїзд / В'їзд дозволено», часу виїзду (в'їзду) з акцизного складу та пробігу транспортного засобу.
Цей реквізит заповнюється лише у разі відпуску алкогольних напоїв з акцизного складу.
Таблиця «Відомості про вантаж» у формі №1-ТН /спирт/ зазнала суттєвих змін. Насамперед із неї виключено графи, пов'язані із сертифікатом відповідності. Крім того, повністю змінено порядок заповнення окремих граф. Тепер він виглядає так:
Щодо заповнення таблиці «Відомості про вантаж» у формі № 1-ТН /алкогольні напої/, то нова редакція Інструкції містить лише одну спеціальну вказівку. Вона стосується заповнення графи 10, у якій зазначаються номери та дати актів, складених у довільній формі, щодо кількості одиниць бою, нестачі або некондиції.
Графи 1-9 заповнюються відповідно до самої форми ТТН та містять такі відомості:
Як бачимо, порівняно з чинною формою, затвердженою наказом Мінтрансу від 28.04.2005 №154, форма №1-ТН /алкогольні напої/ також зазнала змін у напрямі спрощення. Зокрема, скорочено перелік показників, які необхідно зазначати у таблиці «Відомості про вантаж», що робить її більш компактною та уніфікованою.
Реквізити, що розміщені після таблиці «Відомості про вантаж», в обох формах заповнюються однотипно та зазнали лише косметичних змін. Зокрема, у відповідних полях тепер використовується формулювання «прізвище (за наявності), власне ім'я та по батькові (за наявності)» замість попереднього зазначення лише прізвища.
Водночас слід звернути увагу на очевидну технічну помилку, що міститься в опублікованому тексті наказу. В обох формах в останньому реквізиті, який має стосуватися відповідальної особи вантажоодержувача, замість слова «прийняв» помилково зазначено слово «здав».
Оскільки цей реквізит належить до вантажоодержувача, він має містити слово «прийняв», після якого зазначаються прізвище (за наявності), власне ім'я та по батькові (за наявності), посада та підпис відповідальної особи вантажоодержувача.
Сподіваємося, що ця технічна помилка буде виправлена до набрання чинності новими формами.

Щодо загальних правил оформлення та використання спеціалізованих ТТН, то вони фактично залишилися незмінними, хоча й викладені в новій редакції.
Зокрема, встановлено, що товарно-транспортна накладна на переміщення алкогольних напоїв повинна містити всі реквізити форми №1-ТН /алкогольні напої/, а товарно-транспортна накладна на переміщення спирту етилового – усі реквізити форми №1-ТН /спирт/.
Також уточнено порядок оформлення форми №ТН /спирт/ у період проведення технічного обслуговування Єдиного реєстру акцизних накладних. Якщо в цей період неможливо зареєструвати акцизну накладну, то в рядку «Супровідні документи на вантаж» зазначаються назва, номер і дата складання відповідної акцизної накладної. При цьому паперова копія такої акцизної накладної, підписана особою, уповноваженою на її складання, повинна супроводжувати товарно-транспортну накладну та бути її невід'ємною частиною.
Без змін залишився і порядок складання спеціалізованих ТТН. Як і раніше, вони оформлюються вантажовідправником у чотирьох примірниках:
На завершення нагадаємо, що нові форми №1-ТН /спирт/ та № 1-ТН /алкогольні напої/ набудуть чинності 14 січня 2027 року, тобто через шість місяців після офіційного опублікування відповідних наказів в «Офіційному віснику України» №57 від 14.07.2026.
Читайте більше:
Нова ТТН з 26 липня 2026 року: правила заповнення + зразки
Перехід на е-ТТН без стресу: 10 кроків для бізнесу
Наказ про затвердження норми витрат пального для вантажних автомобілів
Купівля-продаж авто у фізичної особи: на що звернути увагу
е-ТТН з 2027 року: огляд нового законопроєкту, нові реквізити та ризики для бізнесу
Уряд оновив правила реагування на повітряні загрози та уточнив вимоги до оповіщення населення і роботи бізнесу під час різних рівнів небезпеки. Зміни передбачають ширше використання систем оповіщення, нові можливості для роботи підприємств у «безпечних просторах» та обов’язкове маркування будівель відповідними інформаційними табличками. Також визначено тривалість і формат сигналів для жовтого та червоного рівнів загрози, а порядок подання відбою тривоги змінено

Кадровик встановив на свій телефон додаток Резерв+, щоб сканувати к'юар-коди працівників і контролювати зміни у їх е-ВОД. Чи можуть кадровика, який встановив Резерв+, поставити на військовий облік як військовозобов’язану через це?

Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ

ФОП-загальник подав річну декларацію про майновий стан. Згідно з витратами, підтвердженими документально, він не досяг навантаження в 1,5% від доходу – так, як хоче податкова. Телефонує інспектор і каже, що подає ФОПа на перевірку. Чи правомірні дії інспектора? Які наші дії – забрати витрати, щоб було навантаження 1,5%?

Графік відпусток визначає черговість надання щорічних відпусток, але не означає, що працівник автоматично має піти у відпустку саме у зазначену дату. Якщо запланований період змінився за домовленістю з роботодавцем, невикористані дні не втрачаються – новий строк можна погодити та оформити відповідним наказом. Водночас якщо відпустку не надали через порушення роботодавцем установлених вимог, діють правила перенесення, передбачені КЗпП. Важливо належно зафіксувати зміну періоду та фактичне використання відпустки

Для виправлення помилок у сумах ЄСВ платнику потрібно подати Розрахунок ФОП/НПД з типом «Уточнюючий» та зазначити лише ті додатки, дані в яких коригуються. Порядок заповнення передбачає окремі рядки для донарахування, додаткового утримання та зменшення сум єдиного внеску. Відповідні показники Розрахунку визначаються на підставі даних Додатка ФІЗ-Д1, зокрема із застосуванням кодів типу нарахувань 2 та 3

Український бізнес може замінити російське програмне забезпечення на вітчизняні цифрові рішення для комунікацій, продажів, e-commerce, кібербезпеки, HR та бухгалтерського обліку. Серед таких продуктів — Ringostat, NetHunt, Хорошоп, SOC Prime, PeopleForce та ISpro, які закривають різні потреби компаній. Перехід на український софт дає змогу не лише відмовитися від продуктів країни-агресора, а й посилити цифрову незалежність бізнесу. Додаткові варіанти українських сервісів можна шукати на Маркетплейсі цифрових рішень Дія.Бізнес та IT Ukraine

В Україні підтвердження трудового стажу залежить від періоду роботи: до 1 січня 2004 року – за даними паперової трудової книжки, після 1 січня 2004 року – через дані реєстру застрахованих осіб. З 2021 року працює електронна трудова книжка, яка дозволяє оцифрувати інформацію про всі періоди трудової діяльності. Для цього необхідно подати скановані копії паперових книжок до Пенсійного фонду України до 10 червня 2026 року. Водночас відсутність оцифрованих даних не впливає на набуте право на страховий стаж

Верховний Суд звернув увагу на важливість дотримання процедури призначення планової податкової перевірки, зокрема правил оприлюднення плану-графіка. Суд зазначив, що недотримання контролюючим органом встановлених строків і вимог до оприлюднення плану може свідчити про незаконність самої перевірки. У такому разі її результати та прийняті на їх підставі податкові повідомлення-рішення можуть не мати правових наслідків. Тому під час оскарження ППР суди мають першочергово перевіряти законність призначення та проведення перевірки, а вже потім – податкові порушення по суті

ДПС роз’яснила, чи може суб’єкт господарювання продовжувати зберігати пальне, якщо строк дії дозволу на виконання робіт підвищеної небезпеки сплив під час воєнного стану. Податківці зазначили, що за умови автоматичного продовження такого дозволу відповідно до законодавства його закінчення не є підставою для припинення дії ліцензії на зберігання пального. Водночас копія дозволу або декларація відповідності матеріально-технічної бази є обов’язковим документом при отриманні відповідної ліцензії

ФОП-роботодавець припинив підприємницьку діяльність посеред кварталу 2026 року – коли подавати останню Об’єднану звітність? Розбираємо ситуацію на прикладі припинення ФОП у серпні 2026 року, пояснюємо, що означає завершення процедури припинення та чому звітність за ІІІ квартал можна подати у загальний строк – до 9 листопада 2026 року включно
Національне кваліфікаційне агентство оприлюднило проєкт професійного стандарту «Обліковець з реєстрації бухгалтерських даних». Документ визначає трудові функції, професійні та цифрові компетентності, а також вимоги до освіти й підтвердження кваліфікації. Серед ключових напрямів – робота з первинною документацією, облік ТМЦ і коштів, проведення інвентаризацій та використання сучасних цифрових систем. Проєкт також передбачає можливість працевлаштування за низкою суміжних посад, зокрема касира, асистента бухгалтера, комірника та табельника
Товариство на загальній системі оподаткування постраждало внаслідок ворожого обстрілу. Для відбудови адмінприміщення були закуплені металопластикові конструкції вартістю 200 тис. грн (без ПДВ). Як правильно зробити бухгалтерську проводку: віднести до затрат чи на модернізацію (збільшення вартості) майна?
Печатка для ФОП не є обов’язковою – підприємець сам вирішує, чи використовувати її у своїй діяльності. Відмовлятися від печатки, відновлювати втрачену або взагалі не виготовляти її можна без повідомлення податкової. Водночас вимагати печатку від ФОП лише через його статус не мають права ані контрагенти, ані державні органи. Окремі правила діють для КЕП: у разі втрати електронного підпису його потрібно негайно скасувати
Кожен ліцензіат в Повідомленні надає інформацію про ті адреси вебсайтів, URL-адреси, доменні імена, IP-адреси, мобільні додатки та мережеві адреси, через які саме ним здійснюється продаж або пропонування до продажу пива (крім безалкогольного), алкогольних, слабоалкогольних напоїв, тютюнових виробів, електронних сигарет, рідин, що використовуються в електронних сигаретах, пристроїв для споживання тютюнових виробів без їх згоряння шляхом електронної торгівлі
Керівник прийняв рішення для забезпечення безпеки клієнтів і співробітників наклеїти бронеплівку на вікна фасаду приміщення. Якими документами оформити таку операцію і чи вважатиметься це поліпшенням ОС чи витратами періоду?
Чи є порушенням оплата роботи працівника у 100% розмірі, коли працівник перебував в укритті і не виконував свої обов'язки? Чи є особливості оподаткування такої оплати? Як убезпечити керівника, якщо працівники самовільно вирішують залишатись працювати в приміщенні, не зважаючи на наказ керівника у випадку повітряної тривоги пройти в укриття?
Роздрукований військово-обліковий документ із «Резерв+» має таку саму юридичну силу, як і документ у паперовій формі, тому засвідчувати його у нотаріуса не потрібно. Автентичність такого документа, зокрема роздруківки, перевіряють за QR-кодом, який має бути цілим, достатньо контрастним і придатним для зчитування



