Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Законом про оплату праці та Кодексом законів про працю України встановлені вимоги щодо розміру зарплати за першу половину місяця. Як правильно визначити його, особливо в ситуації, коли оклад менше розміру мінзарплати – розповідаємо у матеріалі
Частина третя статті 115 Кодексу законів про працю України та стаття 24 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон про оплату праці) встановлює, що розмір заробітної плати за першу половину місяця визначається в колдоговорі або іншому локальному акті роботодавця, але не може бути меншим ніж оплата за фактично відпрацьований час з розрахунку тарифної ставки (посадового окладу) працівника.
Це означає, що роботодавець не може встановити довільну фіксовану суму, якщо вона буде меншою за гарантований законодавством мінімум. Більше – так, менше – ні.
Для цілей виплати заробітної плати першою половиною місяця вважається період з 1 по 15 число календарного місяця. Тобто саме за цей період визначається розмір зарплати за 1 половину місяця. Але виплата за цей період має здійснюватися у строки, встановлені колективним договором або іншим локальним нормативним актом роботодавця, але не пізніше 22 числа поточного місяця.
Наприклад, якщо у вас аванс виплачується 22 числа, розмір зарплати за 1 половину місяця ви визначаєте за період з 1 по 15 число місяці. Розраховувати аванс за період з 1 по 22 число є помилковим.
На практиці можливі два варіанти нарахування зарплати за першу половину місяця (авансу):
Перший варіант – за фактично відпрацьованим часом – найбільше відповідає вимогам законодавства. Сума визначається пропорційно відпрацьованим дням або годинам у першій половині місяця з 1 по 15 число.
Наприклад, посадовий оклад становить 24 000 грн, а норма робочого часу у місяці – 22 робочих днів. Якщо у першій половині місяця в період з 1 по 15 число працівник відпрацював 11 робочих днів, розмір зарплати за цей період становитиме: 12 тисяч гривень.
Роботодавець може встановити фіксовану суму авансу на місяць, розрахувавши її у відсотковому значенні від посадового окладу, наприклад 50–60%. Такий підхід допускається лише за умови, що розрахована сума не буде меншою за оплату фактично відпрацьованого часу. Якщо відсотковий розрахунок забезпечує більшу суму, порушення законодавства не виникає. Наприклад встановити фіксований розмір авансу 50% від окладу не можна. Це пов’язано з тим, що кожен місяць має різну кількість робочих днів у першій половині, тому й мінімальна межа для розміру авансу в різних місяцях різна і може вийти менше мінімальної межи.
Якщо працівник перебував у відпустці, на лікарняному або був прийнятий на роботу не з початку місяця, заробітна плата за першу половину місяця визначається пропорційно фактично відпрацьованому часу.
Наприклад, працівника прийнято на роботу 8 числа. До 15 числа він відпрацював лише шість робочих днів. У такому разі виплата розраховується лише за ці відпрацьовані дні.
Для працівників-відрядників розрахунок зарплати за першу половину місяця залежить від фактично виробленого ними обсягу продукції (робіт, послуг) та розраховується виходячи з норм виробітку та відрядних розцінок.
Для визначення мінімального розміру зарплати за першу половину місяця враховуються:
При цьому премії, доплати, надбавки, індексація, заохочувальні та компенсаційні виплати до розрахунку мінімальної суми авансу не включаються. Такі виплати нараховуються наприкінці місяця та виплачуються разом із заробітною платою за другу половину місяця. Проте якщо це постійні виплати, ви можете прописати у вашому локальному документі, що будете їх враховувати при визначенні розміру авансу.
Одним із поширених запитань є необхідність врахування доплати до мінімальної заробітної плати під час виплати заробітної плати за першу половину місяця. Особливо, якщо оклад працівника встановлений в розмірі менше мінзарплати.
Нагадаємо, що відповідно до статті 3-1 Закону про оплату праці роботодавець зобов'язаний забезпечити працівнику заробітну плату не нижче законодавчо встановленого розміру мінімальної заробітної плати за повністю виконану місячну (або годинну) норму праці
Оскільки гарантія щодо мінімальної заробітної плати визначається за результатами роботи за весь місяць, потреба в доплаті до МЗП може бути встановлена лише після завершення місяця та проведення нарахування заробітної плати за весь місяць.
Тому під час визначення розміру заробітної плати за першу половину місяця доплата до мінімальної заробітної плати, як правило, не розраховується та не виплачується. Зарплата за першу половину місяця визначається виходячи з фактично відпрацьованого часу та тарифної ставки (посадового окладу) працівника.
Після закінчення місяця роботодавець здійснює остаточний розрахунок заробітної плати. Якщо сума заробітку за виконану місячну норму праці виявиться меншою за встановлений розмір мінімальної заробітної плати, працівнику нараховується відповідна доплата до рівня МЗП. Така доплата виплачується разом із заробітною платою за другу половину місяця.
Водночас роботодавець не позбавлений права включити прогнозну суму доплати до МЗП до виплати за першу половину місяця. Проте законодавство не встановлює такого обов'язку. Головною вимогою є забезпечення державної гарантії щодо мінімальної заробітної плати за підсумками повністю відпрацьованого місяця.
Чи можна не виплачувати зарплату за 1 половину місяця?
Ні. Це вимога трудового законодавства і роботодавець зобов’язаний виплачувати зарплату працівникам не менше двох разів на місяць. За порушення цієї норми загрожують штрафи.
Читайте більше:
Зарплата та аванс в одній відомості: чи буде порушенням
Виплата зарплати за першу половину місяця (аванс із зарплати)
Виплата зарплатного авансу наперед: чому не можна і як оформити правильно
Аванс і зарплата: головне про дотримання термінів
Як правильно розрахувати аванс та чи можна виплатити більше розрахункової суми
Виплата авансу за першу половину місяця: як виплатити працівнику у відпустці
Державна податкова служба України надала роз'яснення щодо порядку відображення в податковій звітності коригування податкового кредиту з ПДВ у разі скасування рішення митниці про коригування митної вартості товарів у судовому порядку
ФОП, що перейшов із загальної системи на спрощену, а потім припинив діяльність, має подати декларацію про майновий стан і доходи до 1 травня наступного року, включивши всі види доходів та інформацію про ЄСВ
Чи можна скасувати штраф Укртрансбезпеки за перевантаження вантажівки через відсутність номера та дати товарно-транспортної накладної (ТТН)? П’ятий апеляційний адміністративний суд у постанові від 25.09.2026 у справі №400/1463/26 став на бік контролюючого органу та залишив у силі штраф у розмірі 51 000 грн. Суд дійшов висновку, що відсутність окремих реквізитів ТТН сама по собі не перешкоджає ідентифікації перевізника, якщо його чітко зазначено в документі
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
У фіскальному чеку в рядку 18 необхідно вказати форму оплати «Безготівкова», а в рядку 19 – засіб оплати «Сертифікат». Податківці також роз'яснили, що сертифікат є окремим засобом оплати, а не авансом або знижкою
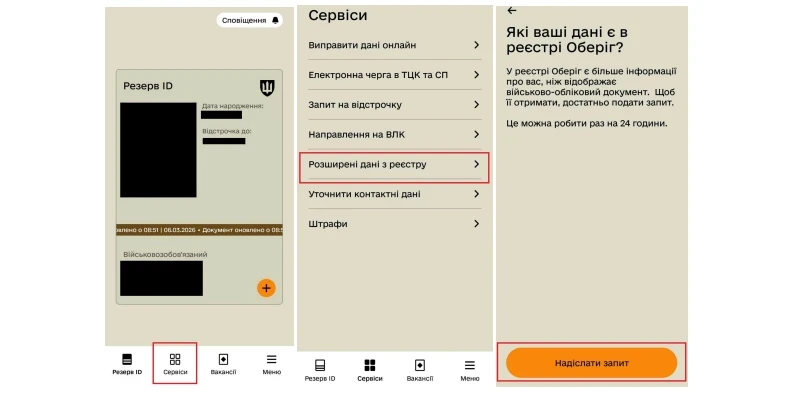
Позначка «до завершення мобілізації» у «Резерв+» не означає, що відстрочка діє безстроково. За роз’ясненням адвоката Дар’ї Тарасенко, наразі за такою відміткою мається на увазі строк до 30 жовтня 2026 року. Щоб дізнатися точну дату, військовозобов’язаним варто сформувати розширений витяг із реєстру «Оберіг» у застосунку
Уряд визначив першочергові заходи для детінізації економіки та протидії незаконним схемам. Серед пріоритетів – запровадження електронного документообігу, електронного контрактингу й інвойсування, посилення контролю за використанням гуманітарної допомоги та боротьба з нелегальним обігом тютюнових виробів. Ефективність роботи оцінюватимуть насамперед за фіскальним ефектом у коротко- та середньостроковій перспективі. Розповідаємо, які напрями контролю визначила міжвідомча робоча група
Працівникам органів влади та держустанов для отримання КЕП у надавача ДПС необхідно підготувати пакет документів: реєстраційну картку, установчі документи, ідентифікаційні та підтверджуючі дані особи – залежно від статусу заявника
У Верховній Раді зареєстровано законопроєкт №14389, який пропонує суттєво оновити підхід до забезпечення розумного пристосування для осіб з інвалідністю у сфері праці. Документ розширює обов’язки роботодавців, чітко визначає критерії допустимої відмови та закріплює пріоритетну роль самої особи з інвалідністю у визначенні необхідних заходів. Також законопроєкт передбачає механізми компенсації та дотацій як для роботодавців, так і для ФОПів та осіб, що здійснюють незалежну професійну діяльність
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
В Україні планують посилити відповідальність за ухилення від мобілізації та самовільне залишення військової частини (СЗЧ). За словами прем’єр-міністра Сергія Корецького, відповідний законопроєкт актуалізували з урахуванням поточної ситуації та планують винести на розгляд Верховної Ради. Серед причин перегляду документа – потреба ЗСУ в поповненні особового складу та справедливому розподілі мобілізаційного навантаження. Розповідаємо, що відомо про можливі зміни та які питання стали підставою для посилення відповідальності
а нормами Податкового кодексу України, підприємець зобов’язаний після початку перевірки надати документи, пов’язані з її предметом, зокрема первинні документи, договори, накладні та банківські виписки. Водночас податківці мають право отримувати належним чином засвідчені копії документів у передбачених ПКУ випадках, а для їх витребування встановлено окремі строки. Розглянемо, коли ФОП має надати документи для планової або позапланової перевірки, які документи підготувати та чи обов’язково надавати оригінали
Податківці пояснили, які платники податку на прибуток мають заповнювати таблицю про результати інвентаризації основних засобів у Додатку АМ. Йдеться про підприємства оборонної сфери, які прийняли рішення застосовувати мінімально допустимі строки амортизації в передбаченому ПКУ випадку та провели відповідну інвентаризацію
У Верховній Раді зареєстровано законопроєкт №16164, який передбачає спрощення зняття з військового обліку знищених, втрачених і пошкоджених транспортних засобів та техніки, залучених під час мобілізації. Документ пропонує в окремих випадках скасувати обов’язкове погодження з правоохоронними органами та дозволити не призначати службове розслідування за наявності підтвердних документів. Також законопроєкт визначає умови дострокового повернення транспортних засобів власникам, якщо військо більше не потребує їх використання. Розглянемо, що пропонують змінити для громадян, ФОП і підприємств та за яких умов можна буде повернути майно
Платники податків можуть оскаржити податкове повідомлення-рішення або інше рішення контролюючого органу без відвідування податкової. ДПС нагадала, що скаргу можна подати в електронній формі через Електронний кабінет або на офіційну електронну адресу служби за умови дотримання вимог законодавства щодо електронного документообігу та електронних довірчих послуг
Бюджетний комітет Верховної Ради підтримав правку №1279 до проєкту Державного бюджету на 2027 рік, яка передбачає збільшення грошового забезпечення військовослужбовців. Конкретний відсоток підвищення поки не визначено, а для реалізації ініціативи правку ще мають підтримати в сесійній залі, після чого Уряд повинен буде внести відповідні зміни до своєї постанови. Розповідаємо, що відомо про можливе підвищення зарплат військовим та які ще бюджетні й податкові рішення обговорюють під час підготовки держбюджету на 2027 рік
Порядок подання звітності залежить від того, коли саме підприємство набуло або втратило статус неприбуткової організації протягом року. Якщо платник податку на прибуток був включений до Реєстру неприбуткових, за рік він подає декларацію з податку на прибуток за період застосування загальних правил та Звіт про використання доходів неприбуткової організації за період перебування у Реєстрі. У разі втрати неприбуткового статусу через порушення організація має окремо відзвітувати за період до такого порушення, нарахувати податкове зобов’язання, а надалі перейти на квартальний податковий період до кінця року
З 22:00 23.10.2026 до 08:00 26.10.2026 року ДП «НАІС» буде проводити планові технічні роботи з обслуговування програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Мін'юсту. У зв’язку з чим у вказаний період реєстри будуть недоступні, а відтак частина послуг в Дії не працюватиме теж

ТОВ 3 група отримали оплату за надані послуги 500 євро 17.09.2026 року. 25.09.2026 обміняла 200 євро на гривні. На 30.09.2026 на валютному рахунку залишилися 300 євро. Як порахувати дохід ТОВ за такими операціями?