☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Підсумки тижня
11.11.2024
Головні бухгалтерські новини минулого тижня (04.11-08.11.2024)
У випуску дізнаєтесь: чи підпише Президент Закон про підвищення податків, банки надаватимуть дані Нацполіції для боротьби з «дропами», банки повідомлятимуть ДПС про схеми з «дроблення бізнесу» між ФОП і юрособами, бізнес пропонує створити перелік ворожого програмного забезпечення, для клубу «Білого бізнесу» вже діють Порядок і платформа довіри тощо
- Чи підпише Президент Закон про підвищення податків?!
- Банки надаватимуть дані Нацполіції для боротьби з «дропами»
- Банки повідомлятимуть ДПС про схеми з «дроблення бізнесу» між ФОП і юрособами
- Бізнес пропонує створити перелік ворожого програмного забезпечення
- Для клубу «Білого бізнесу» вже діють Порядок і платформа довіри
- Воєнний стан та загальну мобілізацію продовжено на 90 діб: закони підписав Президент
- З 5 листопада діють зміни до НП(С)БО 21 щодо впливу змін валютних курсів на облік
- «Е-повідомлення»: новий сервіс від ДПС
Чи підпише Президент Закон про підвищення податків?!
Закон про підвищення податків № 4015 ще й досі не підписаний Президентом. Але податківці до змін вже підготувалися – на сайтах територіальних органів ДПС з’явилися реквізити рахунків для сплати ВЗ «єдинниками» за себе. Залишається лише одне запитання: яка дата початку підвищення податків і застосування ставки військового збору?
Наразі посадовці просто обмінюються думками з цього приводу. Наприклад, старший економіст ЦЕС Юрій Гайдай піддає сумніву потребу підписання податкового закону. Дірку в оборонному бюджеті «залатають» за рахунок тієї частини зовнішньої допомоги, яку можна буде спрямовувати на оборону.
Якщо наступного року постане гостра потреба у додаткових оборонних видатках, то підвищать ПДВ відповідно до рамки меморандуму з МВФ.
А якщо інтенсивність бойових дій не зростатиме, або реалізується «альтернативний сценарій», то взагалі достатньо буде підвищити акцизи з поступовою детінізацією /закручуванням гайок в межах чинного ПКУ.
Прикро лише, що бізнес і громадян подратували, а бухгалтери витратили купу часу, намагаючись зрозуміти, як це все адмініструвати заднім числом.
Натомість перший заступник голови фінансового комітету Ярослав Железняк упевнений, що Президент таки підпише вищезазначений закон через неминучість фінансових зобов’язань. І застерігає: відмова від закону у 2025 році залишить бюджет з дефіцитом у розмірі 120 млрд грн, що створить ризики для оборонного фінансування та порушення умов співпраці з МВФ. Нам залишається лише слідкувати далі за розвитком подій і сподіватися, що рішення приймуть найближчими днями.
Тим часом робота бухгалтера не стоїть на місці, і треба складати та подавати звітність. Що змінилося в Декларації з ПДВ та що важливо перевірити у формуванні собівартості? Будемо аналізувати на онлайн-конференції 13 листопада «Все про зміни в ПДВ & Собівартість, податок на прибуток і фінрез. & Виправляємо помилки з ВЗ у листопаді». Реєструйтеся безкоштовно за посиланням.
Банки надаватимуть дані Нацполіції для боротьби з «дропами»
6 листопада 2024 року Президент підписав Закон України від 08.10.2024 № 3994-IX «Про внесення змін до деяких законів України щодо удосконалення функцій Національного банку України з державного регулювання ринків фінансових послуг» (далі – Закон № 3994).
Закон передбачає посилення нагляду за фінансовими операціями та впровадження нових обов’язків для банків та фінансових установ щодо надання даних Нацполіції про транзакції клієнтів, а саме: даних фінансових операцій та напрямів, куди кошти перераховувалися. Це ускладнить Р2Р-перекази та підвищить ризик блокування рахунків і перевірок правоохоронних органів. Крім того, ще й посилить підозрілість банків щодо клієнтів, особливо в умовах нових лімітів на перекази, встановлених НБУ з 1 жовтня.
Зазначений документ є логічним доповненням до тих обмежень, що набули чинності з 1 жовтня. Нагадаємо, що НБУ на пів року встановив ліміт у сумі 150 тис. грн на місяць для фізосіб, які надсилають гроші з картки на картку. Обмеження поширюється на суму вихідних переказів за всіма рахунками клієнта, відкритими в одному банку, на рахунки інших фізичних осіб.
Закон № 3994 може призвести до того, що практично будь-яка платіжна операція, ймовірно, буде визнана потенційно незаконною. Тому, що зростання відповідальності за порушення для учасників платіжного ринку стимулюватиме їхню підозрілість щодо клієнтів. Отже, всі сумнівні операції краще заблокувати, ніж отримати багатомільйонний штраф від НБУ.
Крім цього, дані про платежі та перекази в будь-який момент можуть опинитися в розпорядженні Нацполіції. Отже, перешкод для Р2Р-переказів стає дедалі більше. Причому для одержувача коштів практично кожен платіж може обернутися не лише блокуванням рахунку, а й пильною увагою правоохоронних органів.
Закон № 3994 набуває чинності з 08.11 2024, окрім деяких підпунктів, які стануть чинними через дев’ять місяців з дня опублікування цього Закону.
Банки повідомлятимуть ДПС про схеми з «дроблення бізнесу» між ФОП і юрособами
Національний банк надав банкам і небанківським фінансовим установам рекомендації щодо виявлення механізмів так званого «дроблення бізнесу». Застосування таких механізмів може свідчити про розроблення та використання схем з метою ухилення від сплати податків, що полягають у штучному розподілі ведення бізнесу юридичної особи через інших суб’єктів господарювання, зокрема, залучення фізичних осіб – підприємців (далі – ФОП), які мають право застосовувати спрощену систему оподаткування.
Про це йдеться в листі Національного банку до банків, небанківських установ та банківських асоціацій.
Такі схеми характеризуються певними ознаками, які можуть свідчити про зв’язки між юридичною особою та ФОП (далі – Група), приклади яких наведені у вищезазначеному листі.
Як зазначив Національний банк у листі, якщо за результатами аналізу встановлено належність клієнтів до Групи, є підстави вважати, що діяльність суб’єкта господарювання може бути пов’язана з ухиленням від сплати податків. Тому фінансові установи повинні повідомити Держфінмоніторинг про такі фінансові операції (діяльність), а також прийняти рішення щодо подальших ділових відносин з урахуванням виявлених ризиків у порядку, визначеному законодавством у сфері фінансового моніторингу.
Дотримуючись цих рекомендацій, банки та небанківські фінансові установи зможуть удосконалити свої внутрішні системи запобігання та протидії легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню поширення зброї масового знищення та підвищити ефективність управління ризиками.
Детально про все це будемо розповідати 11 листопада на онлайн-форумі «Фінмоніторинг "дроблення" бізнесу ФОПів і юросіб & Підвищення ВЗ, ЄСВ і податкове навантаження». Реєструйтеся безкоштовно за посиланням.
Бізнес пропонує створити перелік ворожого програмного забезпечення
Законопроєкт № 11492, який спрямований на заборону використання підсанкційного програмного забезпечення, потребує доопрацювання з урахуванням інтересів бізнесу. З такою заявою до Уряду та Парламенту звернулась Європейська Бізнес Асоціація. Нагадаю, що цим законопроєктом запроваджується заборона використання підсанкційних програмних продуктів та доступу до електронних інформаційних ресурсів.
Бізнес розуміє важливість прийняття законопроєкту для забезпечення кращого рівня кіберзахисту, протидії дезінформації та недопущення загроз національній безпеці України. Але експерти Асоціації пропонують розробити чіткий перелік ворожих програмних продуктів та категорії електронних ресурсів, які підпадають під дію закону. Це може охоплювати створення списку критеріїв, за якими визначатимуться ресурси, що підлягають забороні. Адже, за оцінкою експертів Асоціації, перехід на вітчизняне
ПЗ потребує значних ресурсів. Тому бізнес вважає, що є потреба у забезпеченні державної підтримки (фінансової допомоги, податкових пільг чи субсидій на ліцензії на нове ПЗ) компаній, які здійснюватимуть такий перехід. Важливим кроком такої підтримки також є встановлення перехідного періоду у 12-24 місяці, щоб мінімізувати вплив зміни ПЗ на операційну діяльність компаній та знизити ризики для економіки.
Водночас потрібно сприяти розвитку українських IT-продуктів. Це не тільки зменшить залежність від іноземних програм, але й стимулюватиме розвиток національної IT-індустрії. Можна запровадити грантові програми та інвестиційні стимули для українських розробників і розширити співпрацю між державою та IT-компаніями.
Перехід на вітчизняні продукти потребує значних ресурсів ще й у інтеграторів ПЗ. За інформацією компаній-членів Асоціації, на ринку й раніше спостерігався дефіцит таких фахівців, а останніми роками він лише посилився. Можливим рішенням в такій ситуації було б запровадження економічного бронювання для критичних спеціалістів у цій галузі.
Для клубу «Білого бізнесу» вже діють Порядок і платформа довіри
1 листопада був опублікований і набув чинності наказ Мінфіну № 495, яким затверджено Порядок формування Переліку платників податків з високим рівнем добровільного дотримання податкового законодавства, що позитивно вплине на бізнес-клімат та економіку країни. Цей перелік включатиме юридичних осіб та ФОП, які відповідатимуть визначеним критеріям, і надасть їм певні переваги в податковому адмініструванні під час воєнного стану, зокрема:
- мораторій на документальні перевірки, крім деяких видів;
- скорочення строків камеральної та документальної перевірок з метою бюджетного відшкодування;
- скорочення строків надання індивідуальних податкових консультацій;
- за платником податків закріплюється комплаєнс-менеджер, з яким платник зможе взаємодіяти, зокрема, із використанням засобів дистанційного зв’язку, зокрема, у режимі відеоконференції.
Перелік платників буде оприлюднено на офіційному вебсайті Державної податкової служби України на 15 робочий день з дня його затвердження.
Формування та затвердження Переліку платників здійснюватиметься ДПС не пізніше останнього робочого дня березня, травня, серпня та листопада.
Перший Перелік платників податків з високим рівнем добровільного дотримання податкового законодавства буде затверджено не пізніше останнього робочого дня листопада (29 листопада 2024 року) та оприлюднено на п’ятнадцятий робочий день з дня його затвердження (19 грудня 2024 року).
Якщо платник податку подав повідомлення про відмову в оприлюдненні даних, ДПС може не оприлюднювати в переліку інформацію про нього.
Платника податків буде виключено із зазначеного переліку, якщо контролюючий орган виявить факт наявності:
- громадянства держави рф у платника податків або його учасників, кінцевих бенефіціарних власників платника податків осіб, місцем проживання яких є рф;
- рішень про застосування спеціальних економічних санкцій тощо.
Запровадження Порядку має позитивно вплинути на економіку країни, оскільки це заохочує підприємства до легальної діяльності, зменшує частку тіньової економіки та підвищує рівень надходжень до бюджету.
Перевірити, чи входить юридична чи фізична особа до Переліку можна через окремий субсайт «Територія високого рівня податкової довіри». Користуючись цим субсайтом, платники мають можливість отримати зручний доступ до актуальної інформації, зокрема, переліків платників податків з високим рівнем добровільного дотримання податкового законодавства та розрахованих середніх показників критеріїв у розрізі регіонів, видів економічної діяльності, груп платників податків та періодів.
Так, інтерактивне головне меню субсайту «Територія високого рівня податкової довіри» містить такі сервіси:
- Кількість платників податків з високим рівнем добровільного дотримання податкового законодавства станом на поточну актуальну (поточну) дату.
- Перевірити, чи входить субʼєкт господарювання до Переліку.
- Перехід до меню «Платники з Переліку».
- Перехід до приватної частини Електронного кабінету.
- Мапа платників податків з високим рівнем добровільного дотримання податкового законодавства (Територія податкової довіри).
- Питання – відповіді.
- Контактна інформація та зворотній звʼязок.
Якщо у бухгалтерів є запитання з бухгалтерського обліку та оподаткування, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин.
Воєнний стан та загальну мобілізацію продовжено на 90 діб: закони підписав Президент
6 листопада закони, якими воєнний стан та загальну мобілізацію продовжено на 90 днів, було повернуто з підписом Президента:
- «Про затвердження Указу Президента України "Про продовження строку дії воєнного стану в Україні"» (законопроєкт № 12151). Набув чинності 07.11.2024.
- «Про затвердження Указу Президента України "Про продовження строку проведення загальної мобілізації"» (законопроєкт № 12152). Набуде чинності 10.11.2024.
Отже, воєнний стан та загальну мобілізацію продовжено ще на 90 днів, тобто до 8 лютого 2025 року.
Зокрема, це означає, що:
- продовжує діяти Закон України від 15.03.2022 № 2136 «Про організацію трудових відносин в умовах воєнного стану» (зі змінами) (далі – Закон № 2136) про трудові відносини у період війни;
- не будуть святковими 25 грудня та 1 січня – вони стають звичайними календарними днями;
- по 07.02.2025 включно можна надавати обидва види відпусток без збереження зарплати на час воєнного стану (ч. 3 ст. 26 Закону України від 15.11.1996 № 504/96-ВР «Про відпустки» і ч. 4 ст. 12 Закону № 2136);
- до 08.02.2025 діє мораторій на ЄСВ-перевірки відповідно до п. 925 розд. VIII Закону № 2464 (але не для всіх);
- cплата ФОП ЄСВ «за себе» має особливості. Законом про Держбюджет-2025 передбачено скасування «воєнної» пільги зі сплати ЄСВ для підприємців з 01.01.2025, тобто з 01.01.2025 повертається обов’язкова сплата ФОП ЄСВ «за себе». Якщо цю норму не приймуть, тоді ФОП може не сплачувати ЄСВ до лютого 2026 року;
- до 08.05.2025 ще можуть видаватися / оплачуватися паперові листки непрацездатності (п. 6 наказу МОЗ № 1066 від 01.06.2021);
- до 08.02.2025 дистанційна робота може запроваджуватися наказом роботодавця без обов’язкового укладення трудового договору про дистанційну роботу в письмовій формі;
- за мобілізованими працівниками продовжуємо зберігати лише місце роботи та посаду;
- можемо призупиняти дію трудового договору на строк не більше ніж період дії воєнного стану (ст. 13 Закону № 2136);
- скасовані обмеження щодо надурочних годин та заборона працювати у вихідні дні.
З 5 листопада діють зміни до НП(С)БО 21 щодо впливу змін валютних курсів на облік
До Національного положення (стандарту) бухгалтерського обліку 21 «Вплив змін валютних курсів» Мінфін вніс зміни з метою узгодження національних стандартів із міжнародними. Зокрема, уточнено порядок відображення операцій в іноземній валюті та визначено основні характеристики монетарних і немонетарних статей.
Зміни внесено Наказом Мінфіну від 24.09.2024 № 460 (зареєстрований у Міністерстві юстиції 08.10.2024 за № 516/42861), який опубліковано від 05.11.2024. Тож оновлене П(С)БО 21 почало діяти з 5 листопада.
Зроблено це з метою приведення деяких норм НП(С)БО 21 у відповідність до вимог МСФЗ для малих та середніх підприємств і МСБО 21 у частині формування у бухобліку інформації про операції в іноземних валютах.
Зокрема:
- п. 5 НП(С)БО 21 викладено в новій редакції «5. Операції в іноземній валюті під час первісного визнання відображаються у валюті звітності шляхом перерахунку суми в іноземній валюті із застосуванням валютного курсу на початок дня, дати здійснення господарської операції (дати визнання активів, зобов’язань, власного капіталу, доходів і витрат). Підприємство може операції з безготівкових розрахунків в іноземній валюті відображати у валюті звітності в сумі, визначеній в документах банку, з урахуванням особливостей застосування банком валютного курсу на дату здійснення господарської операції.»;
- у п. 7 НП(С)БО 21 передбачено, що основною характеристикою монетарної статті є право отримувати (або зобов’язання надати) фіксовану (або визначену) суму грошей або їх еквівалентів. А основною характеристикою немонетарної статті є відсутність права отримувати (або зобов’язання надати) фіксовану (або визначену) суму грошей або їх еквівалентів.
«Е-повідомлення»: новий сервіс від ДПС
ДПС запровадила сервіс «Е-повідомлення», що інформує платників податків про помилково сплачені суми податкових платежів та єдиного внеску. Завдяки цьому сервісу користувачі електронного кабінету можуть оперативно отримувати в розділі Вхідні/вихідні документи / Вхідні / Повідомлення (електронне інформаційне повідомлення про помилкову сплату платежів) та миттєво здійснювати направлення до територіального органу ДПС, в якому обліковуються такі суми, заяву про перерахування коштів в електронному форматі.
В інформаційному повідомленні про помилкову сплату платежів за формою J/F14900 (додається) зазначаються реквізити платіжної інструкції:
- код територіального органу ДПС, код територіальної громади;
- код та назва платежу;
- дата, номер та сума платіжної інструкції;
- бюджетний або небюджетний рахунок IBAN.
Разом з цим посадові особи, які за даними Єдиного державного реєстру юридичних осіб, фізичних осіб – підприємців та громадських формувань є керівником підприємства, установи, організації чи самозайнятою особою або фізичною особою – платником податків, також мають можливість отримувати додаткове повідомлення шляхом приєднання до сервісу «Info TAX».

Податкова та фінзвітність
05.11.2026
Суборенда землі неплатнику ЄП четвертої групи: хто включає ділянки до податкової декларації
Якщо платник єдиного податку четвертої групи передає земельні ділянки сільськогосподарського призначення або землі водного фонду в користування іншій юридичній особі та реєструє перехід права користування, площі таких ділянок до своєї декларації не включає. Їх має відобразити у податковій звітності юридична особа, яка фактично використовує землю на підставі зареєстрованого права користування
Витрати діяльності
05.11.2026
Бізнес постраждав від обстрілу: ПДВ, податки на майно, втрачені документи та звітність
30 жовтня 2026 року ДПС опублікувала Інформаційний лист № 4/2026 із практичними роз’ясненнями для підприємств, які постраждали внаслідок російської агресії. Податківці пояснили, як діяти зі знищеними основними засобами й товарами, що відбувається з податковим кредитом, чи потрібно сплачувати податок на нерухомість і плату за землю, як відновити документи та підтвердити неможливість виконання податкових обов’язків
Єдиний податок
05.11.2026
ФОП – платник ЄП другої групи отримує валютну виручку через Etsy та Payoneer: як визначити дохід
ДПС роз'яснила, що ФОП – платник єдиного податку другої групи, який отримує оплату через Etsy та Payoneer, включає до підприємницького доходу суму за первинним документом з урахуванням комісій платіжних систем. Валюту перераховують у гривні за офіційним курсом НБУ на дату її надходження на рахунок у Payoneer
Податкова та фінзвітність
05.11.2026
ФОП мобілізували посеред року: як і коли подавати додаток 1 з ЄСВ
Податківці роз'яснили, коли ФОП – платник єдиного податку третьої групи, призваний на військову службу або залучений до виконання мобілізаційних обов'язків за контрактом, повинен подати додаток 1 до декларації. Якщо служба тривала лише частину року й до мобілізації ФОП не був найманим працівником, додаток 1 подають протягом 150 календарних днів після демобілізації або закінчення лікування (реабілітації) без штрафів і пені
Податкова та фінзвітність
05.11.2026
Уточнююча декларація з податку на прибуток: які додатки подавати, якщо їхні показники не виправляються
Податківці пояснили, як самостійно виправити помилки в декларації з податку на прибуток за минулі звітні періоди: через додаток ВП у поточній декларації або шляхом подання уточнюючої декларації. До уточнюючої декларації потрібно додати всі передбачені для її заповнення додатки, навіть якщо їхні показники не виправляються, тоді як фінансову звітність за період, що уточнюється, подають лише за умови виправлення її показників
Єдиний податок
05.11.2026
Валютна виручка ФОП-єдинника: за яким курсом НБУ визначати дохід і чи враховувати курсову різницю
ДПС роз'яснила, що ФОП – платник єдиного податку третьої групи повинен перераховувати валютну виручку у гривні за офіційним курсом НБУ на дату її надходження на підприємницький рахунок. Курс банку на дату подальшого продажу валюти для визначення первісного доходу не застосовується. Водночас ПКУ не передбачає розрахунку курсової різниці, яка виникає під час продажу валюти, та включення такої різниці до доходу платника єдиного податку

Податкова та фінзвітність
05.11.2026
ФОП у 4ДФ: не показувати виплати, пояснювати розбіжності чи чекати запиту ДПС
Дохід задекларували, податки сплатили, а виплати іншим ФОПам показали у 4ДФ: здавалося б, ви нічого не приховали. Але потім приходить запит від ДПС: «Поясніть розбіжність». І раптом податківці вже бачать не просто один рядок у 4ДФ, а починають складати пазл із декларацій, виплат, контрагентів та первинних документів. У статті розглянемо питання, як не перетворити одну невідповідність у 4ДФ на більші проблеми з податковою

ПДФО
05.11.2026
Додаткове благо 2026: коли виникає та як оподатковувати ПДФО, військовим збором
Додаткове благо – одна з найбільш «ризикових» категорій доходів у частині ПДФО та військового збору. У статті розглянуто: визначення додаткового блага за ПКУ та критерії його виникнення; коли забезпечення працівника майном або послугами не створює оподатковуваного доходу; порядок застосування «натурального» коефіцієнта для ПДФО; особливості оподаткування військовим збором та ЄСВ; відображення доходу у додатку 4ДФ з ознакою «126». Окремо проаналізовано поширені практичні кейси: оплата проживання, навчання, курсів підвищення кваліфікації, адміністративних штрафів, участі у заходах, компенсацій фізособам та медичних обстежень

Судова практика
05.11.2026
Аутстафінг не є переведенням працівника на іншу роботу: висновок Верховного Суду
У постанові від 13 березня 2026 року у справі №480/5941/24 Верховний Суд пояснив, що залучення працівника за договором аутстафінгу не є переведенням на іншу роботу за статтями 32, 33 КЗпП. Водночас під час оскарження рішень Держпраці суди повинні перевіряти дійсність і реальність виконання такого договору, а також з'ясовувати, чи не приховує він фактичне працевлаштування у замовника послуг. Справу направлено на новий розгляд до суду першої інстанції
Податок на прибуток
05.11.2026
Усі основні засоби на консервації: чи подавати додаток АМ до декларації з податку на прибуток
Якщо всі основні засоби підприємства перебували на консервації протягом усього звітного періоду, додаток АМ до декларації з податку на прибуток усе одно потрібно подати. Податківці пояснили, що в ньому відображають не лише суми амортизації, а й балансову вартість основних засобів та нематеріальних активів на початок і кінець звітного періоду

Зміни у законодавстві
05.11.2026
Законопроєкт №16145: як пропонують змінити правила роботи рієлторів в Україні
Законопроєкт №16145 пропонує запровадити обов'язкову професійну кваліфікацію рієлторів, акредитацію агентств нерухомості та єдиний реєстр фахівців. Також передбачено письмові договори з клієнтами, прозорі умови оплати, обмеження щодо отримання комісії від кількох сторін і професійну відповідальність за порушення. Розповідаємо, як можуть змінитися правила роботи рієлторів, хто платитиме за їхні послуги та які перехідні строки пропонують для чинних учасників ринку

ЗЕД
05.11.2026
Пеня за порушення строків розрахунків у сфері ЗЕД: за яким кодом сплачувати
Пеню за порушення встановлених строків розрахунків за експортними та імпортними операціями потрібно сплачувати за кодом бюджетної класифікації 21081000. Цей код також застосовується для перерахування коштів за невиконання зобов’язань і штрафних санкцій за порушення валютного законодавства

Оренда
05.11.2026
Надання фізособою майна в оренду: як декларувати та які податки сплачувати
Здача нерухомості в оренду – це не тільки додатковий дохід, але й податковий обов'язок. Кожен громадянин, який здає в оренду квартиру, будинок або інше приміщення, повинен задекларувати свої доходи до 1 травня 2027 року та сплатити до бюджету ПДФО 5% (18%) та військовий збір – 5% до 1 серпня

Бронювання, критичність
05.11.2026
Збільшення ліміту бронювання у 2026 році: новий порядок для критично важливих підприємств
Постанова КМУ №1328 запровадила новий порядок збільшення ліміту бронювання військовозобов’язаних працівників для критично важливих підприємств. Одним із ключових нововведень стало створення Координаційного центру, який розглядатиме пропозиції державних органів щодо збільшення обсягів бронювання та надаватиме відповідні рекомендації. Водночас уряд визначив нові підстави для відмови у збільшенні ліміту. Як тепер підприємству отримати дозвіл на бронювання понад встановлений ліміт 50% або 95%, куди подавати обґрунтування та які порушення можуть перешкодити збільшенню квоти? Розбираємо новий алгоритм збільшення ліміту бронювання за Постановою №1328 та пояснюємо, що потрібно врахувати роботодавцям
Заробітна плата
05.11.2026
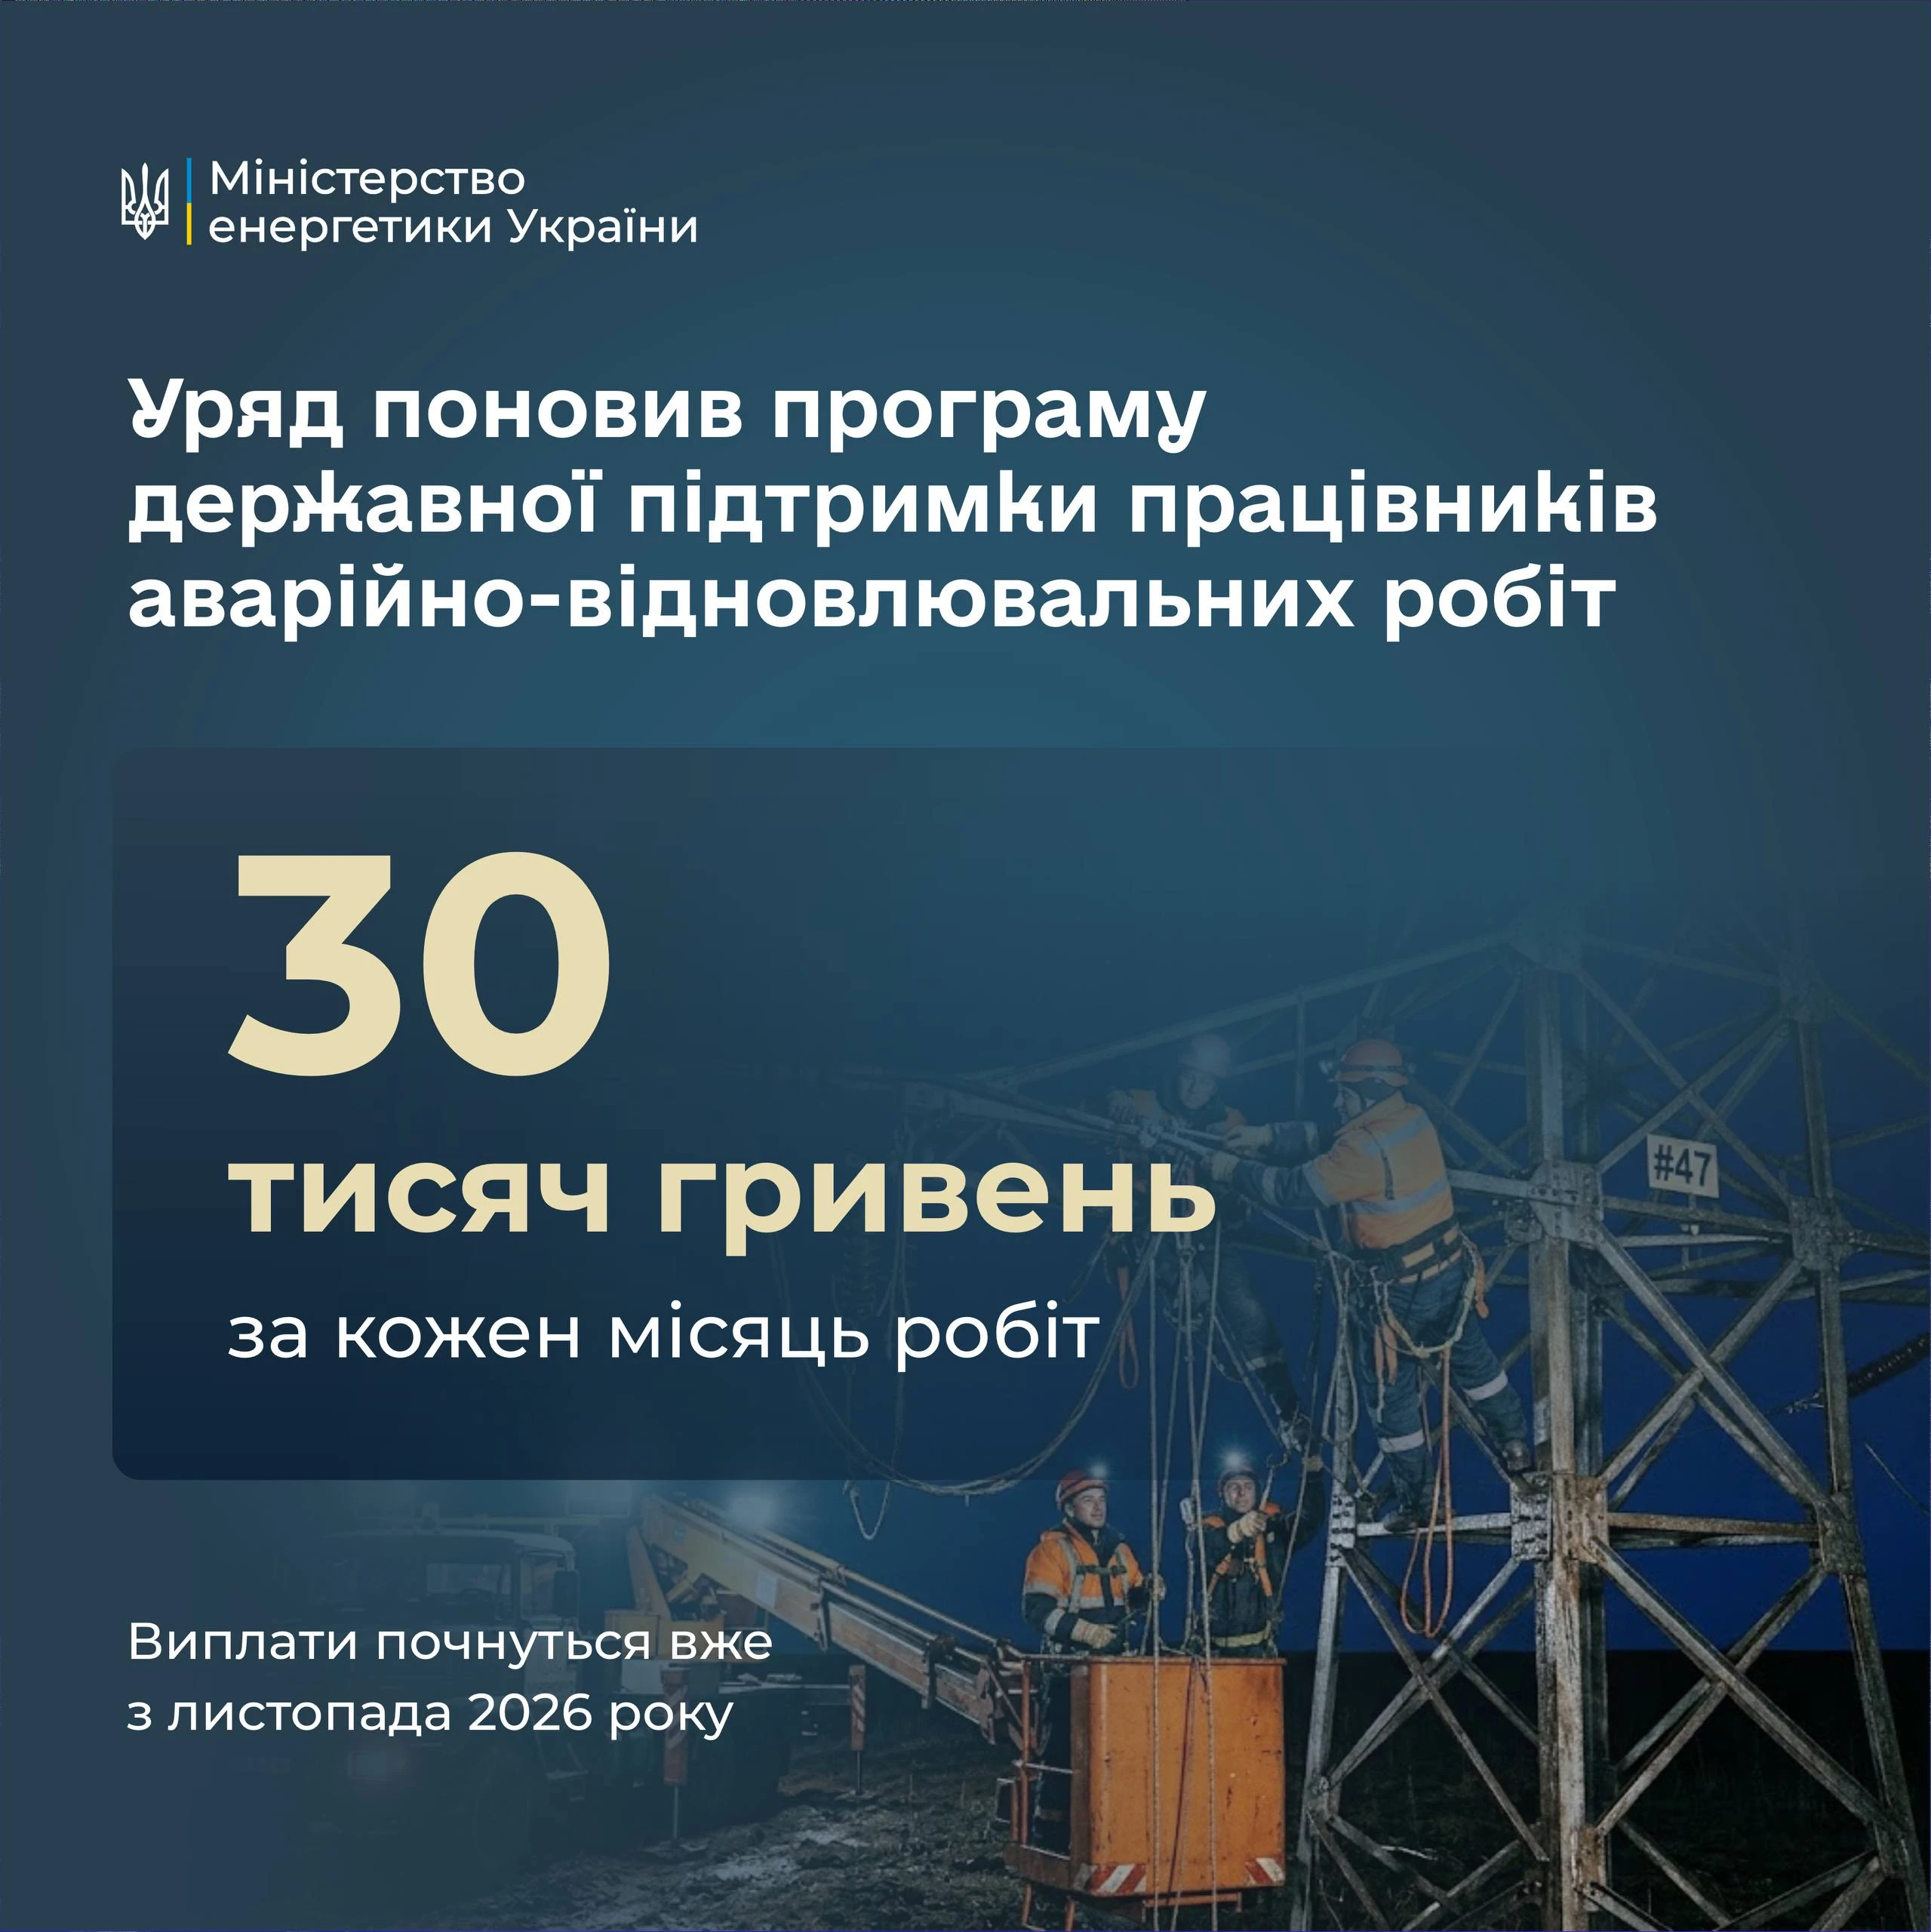
Уряд запровадив виплати по 30 000 грн фахівцям, які відновлюють критичну інфраструктуру
Уряд ухвалив рішення про додаткову державну допомогу фахівцям, які безпосередньо відновлюють енергетичні об’єкти, житлово-комунальну інфраструктуру та залізницю після російських атак. Енергетики, тепловики, газовики, працівники водоканалів і комунальних служб, а також залізничники отримуватимуть по 30 000 грн за кожен місяць участі у відновлювальних роботах – із листопада до кінця опалювального сезону
Готівкові кошти, розрахунки
05.11.2026
НБУ не підтримує законопроєкт №10225-д про віртуальні активи в поточній редакції: які зауваження має регулятор
Національний банк підтримує врегулювання ринку віртуальних активів відповідно до європейського підходу MiCA, однак не погоджується з окремими положеннями законопроєкту №10225-д у редакції, рекомендованій до другого читання. Регулятор назвав три основні ризики: неконтрольований допуск іноземних токенів, можливість обходу регуляторних вимог і загрозу монополізації ринку через непрозору авторизацію операторів торговельних майданчиків. НБУ закликає доопрацювати документ і врахувати його зауваження
Військовий облік
05.11.2026
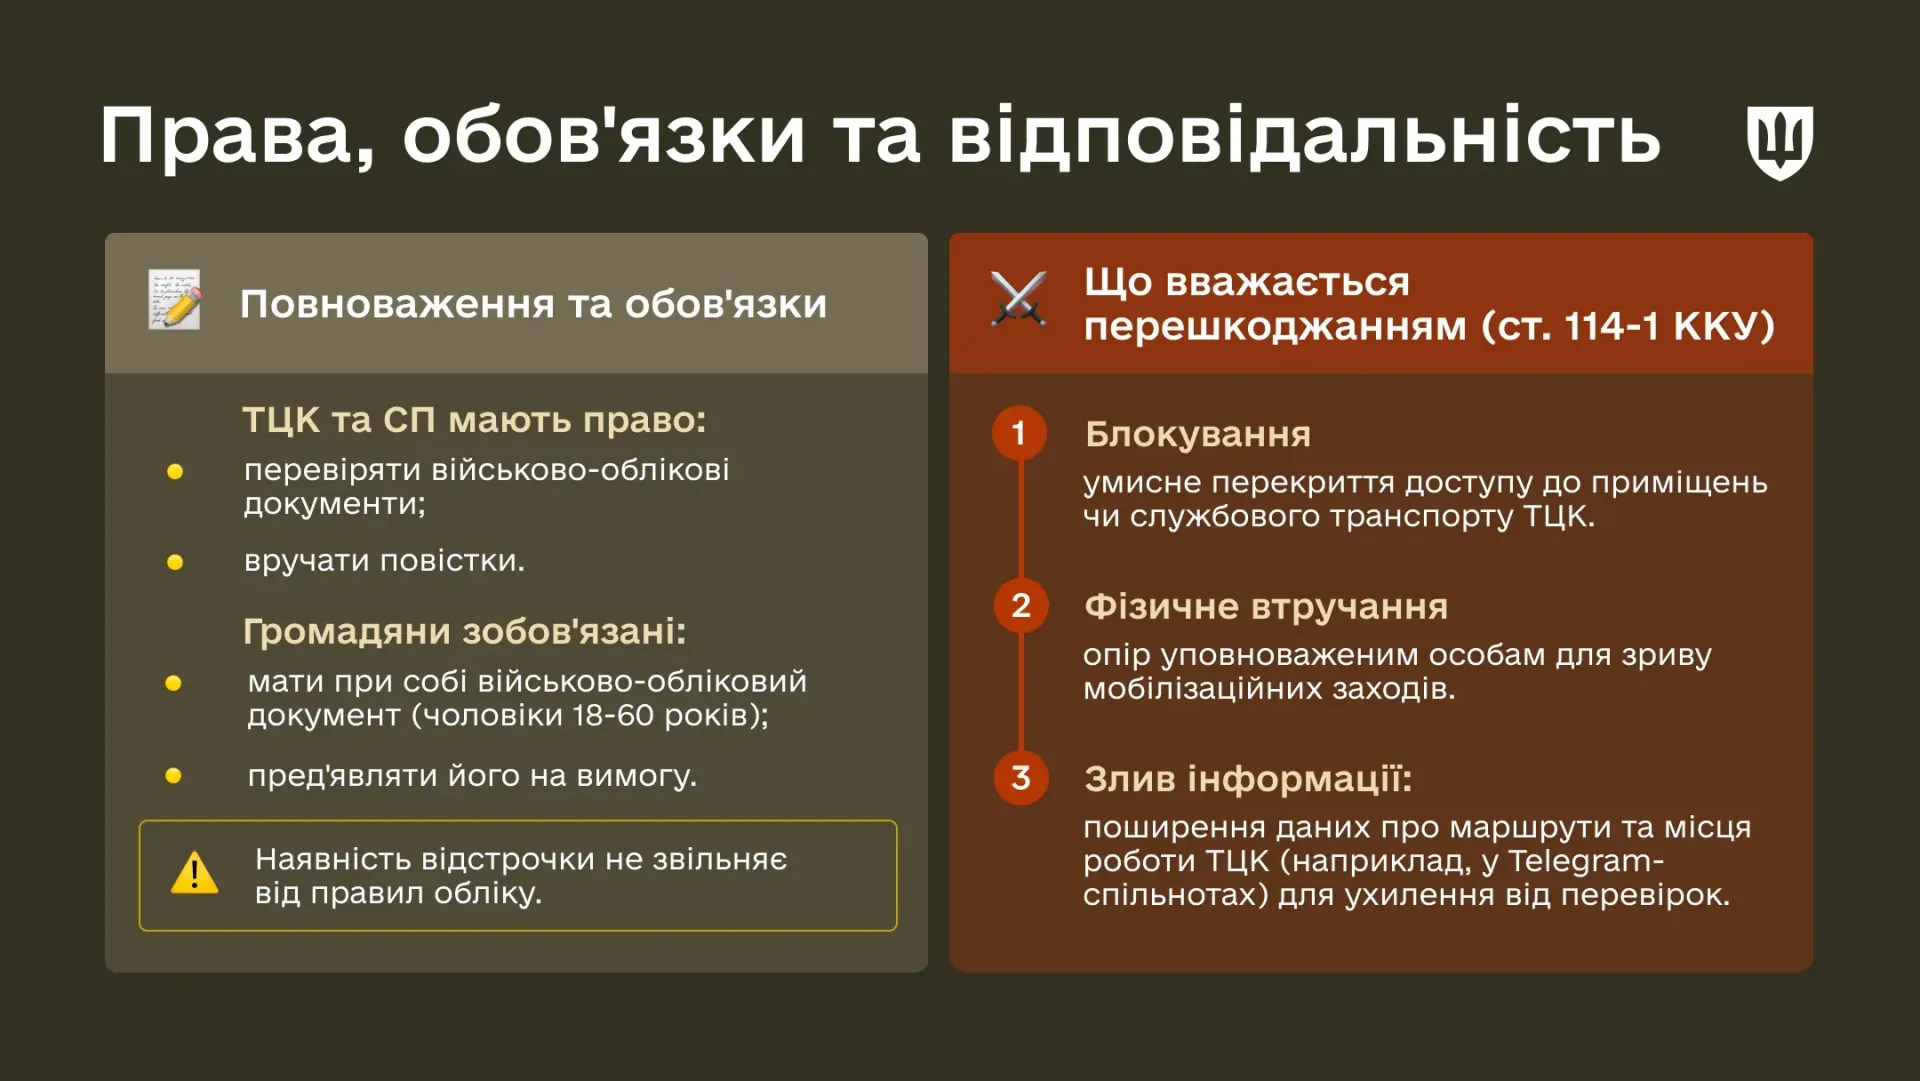
Перешкоджання законній діяльності ТЦК та СП: яка кримінальна відповідальність передбачена в 2026 році
Міноборони роз’яснило, які обов’язки мають призовники, військовозобов’язані та резервісти, якими повноваженнями наділені ТЦК та СП і за яких умов втручання в їхню роботу може мати ознаки злочину. За умисне перешкоджання законній діяльності ЗСУ та інших військових формувань в особливий період стаття 114-1 ККУ передбачає від 5 до 8 років позбавлення волі, а за наявності загибелі людей або інших тяжких наслідків – від 8 до 15 років
Військовий облік
05.11.2026
До 5 листопада (включно) подайте до ТЦК додаток 4 про зміну облікових даних працівника
Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку

Податковий борг
05.11.2026
Обмеження виїзду керівника підприємства через податковий борг: які умови передбачає ПКУ в 2026 році
Податковий борг юридичної особи може стати підставою для тимчасового обмеження права її керівника на виїзд за кордон. Рівненський окружний адміністративний суд задовольнив позов ДПС у справі, де за підприємством обліковувався борг понад 30 млн грн, а сума понад 20 млн грн, яку раніше постановили стягнути з банківських рахунків, залишилася несплаченою. Розповідаємо, які умови встановлює Податковий кодекс, коли обмеження припиняється та які винятки передбачено законом