



☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Документообіг, первинні документи
14.05.2026
Електронний архів на підприємстві
У статті розбираємо, що таке електронний архів, які переваги він дає підприємству та які законодавчі вимоги потрібно врахувати при його створенні. Пояснимо, як організувати електронне зберігання документів, кого призначити відповідальним, яке програмне забезпечення обрати та які документи доведеться зберігати одночасно і в електронній, і в паперовій формі. Також розглянемо типові помилки підприємств і дамо практичні поради для безпечного переходу на електронний архів
- Що таке електронний архів і навіщо він потрібен бізнесу
- Переваги впровадження електронного архіву
- Які законодавчі вимоги до електронного архіву в Україні
- Основні етапи створення електронного архіву
- Електронний архів на підприємстві: відповіді на запитання
- Висновки
Що таке електронний архів і навіщо він потрібен бізнесу
Під електронним архівом в нашому законодавстві розуміють систему структурованого зберігання електронних документів, що забезпечує надійність зберігання, конфіденційність і розмежування прав доступу, відстеження історії використання документів, швидкий і зручний пошук документів.
Створення електронного архіву документів важливо, в першу чергу, для тих підприємств, які вже зараз частину свого документообігу перевели в електронну форму. Тим більше, що відповідна законодавча база для створення електронного архіву на цей момент вже є. Проте, підприємствам, які користуються тільки паперовим документообігом, також варто подбати про створення електронного архіву, адже, все одно настане час, коли доведеться застосовувати електронні документи, з урахуванням останніх тенденцій нашого законодавства.
Переваги впровадження електронного архіву
Головні переваги наявності у підприємства електронного архіву такі:
- забезпечення надійності збереження документів в умовах війни. Зараз є багато підприємств, що постраждали від ворожих атак та втратили свої первинні та кадрові документи. Деякі з цих документів відновити вже неможливо. Переведення документообігу у цифровий формат допоможе захистити документи від фізичного знищення;
- зменшення кількості паперових документів. Це, своєю чергою, дозволить в певних випадках зменшити витрати підприємства, у тому числі витрати на папір, друк, оренду приміщень для зберігання паперових документів тощо;
- зменшення часу на пошук необхідного документу, який знаходиться на архівному зберіганні. При правильній організації архівного зберігання електронних документів, на пошук знадобиться всього декілька хвилин;
- оптимізація кадрових ресурсів та процесів. Швидкий пошук архівних електронних документів дозволить вивільнити час певних працівників та використати цей час з користю для підприємства.
Які законодавчі вимоги до електронного архіву в Україні
Є декілька нормативних документів, які регламентують питання щодо зберігання електронних документів та створення електронного архіву:
1. Закон України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг» (далі – Закон №851).
У ст. 13 Закону №851 передбачено, що суб’єкти електронного документообігу повинні зберігати електронні документи на електронних носіях інформації у формі, що дає змогу перевірити їх цілісність на цих носіях.
При зберіганні електронних документів обов’язкове додержання таких вимог:
- інформація, що міститься в електронних документах, повинна бути доступною для її подальшого використання;
- має бути забезпечена можливість відновлення електронного документа у тому форматі, в якому він був створений, відправлений або одержаний;
- у разі наявності повинна зберігатися інформація, яка дає змогу встановити походження та призначення електронного документа, а також дату і час його відправлення чи одержання.
А створення архівів електронних документів, подання електронних документів до архівних установ України та їх зберігання в таких установах здійснюються у порядку, визначеному законодавством.
2. Порядок роботи з електронними документами у діловодстві та їх підготовки до передавання на архівне зберігання, затверджений наказом Мін'юсту від 11.11.2014 №1886/5 (далі – Порядок №1886/5).
У Порядку №1886/5 відносно створення електронного архіву слід звернути увагу на норми Розділу V «Підготовка справ до передавання на архівне зберігання» та Розділу VII «Особливості організації роботи з електронними документами в архіві установи».
Підготовка справ для передавання на зберігання в електронному архіві передбачає такі етапи:
- експертиза цінності електронних документів;
- складання та оформлення описів справ у діловодстві;
- передавання справ до архіву підприємства.
Переданню в архів підприємства підлягають справи постійного, тривалого (понад 10 років) зберігання, а також справи з кадрових питань (особового складу).
У цьому розділі VII Порядку №1886/5 визначено, що організація роботи з електронними документами передбачає такі напрями як:
- складання і оформлення річних розділів описів справ постійного зберігання;
- створення архівних електронних документів
- створення та оформлення архівних електронних справ
- створення та оформлення обкладинки архівної електронної справи;
- створення та оформлення внутрішніх описів документів справ.
3. Правила організації діловодства та архівного зберігання документів у державних органах, органах місцевого самоврядування, на підприємствах, в установах і організаціях, затверджені наказом Міністерства юстиції України від 18.06.2015 №1000/5 (далі – Правила №1000/5). Цей нормативний акт відносно електронних архівів застосовується щодо загальних засад документування управлінської інформації на підприємствах.
4. Можливість створення первинних документів в електронній формі передбачено:
- ч. 2 ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»;
- п. 2.2 Положення про документальне забезпечення записів у бухгалтерському обліку, затвердженого Наказом Мінфіну від 24.05.1995 №88, далі – Положення №88.
5. Застосування електронних документів у кадровому діловодстві також передбачено деякими нормами Кодекс законів про працю України (далі – КЗпП), зокрема, ст. 29, 496, 153.
Основні етапи створення електронного архіву
Створення на підприємстві електронного архіву умовно можна розбити на декілька етапів.
Етап 1. Призначення працівників, відповідальних за електронний архів
Як передбачено п. 12 розд. I Порядку №1886/5 організація роботи з архівними електронними документами та їх підготовки до передавання на архівне зберігання в установі покладається на архівний підрозділ або особу, відповідальну за ведення архіву підприємства. Покладення обов’язків здійснюється на підставі відповідного наказу, виданого керівником підприємства.
Якщо раніше такі відповідальні особи вже були призначені для ведення паперового архіву, слід видати наказ, яким доповнити зміст попереднього наказу щодо ведення архіву в електронній формі.
Етап 2. Затвердження внутрішнього документа, що регламентує роботу електронного архіву
Відповідно до п. 1 гл. 1 розд. ІІІ Порядку №1886/5 порядок організації електронного документообігу визначається інструкцією з діловодства підприємства з урахуванням вимог нормативно-правових актів у сфері діловодства, а також технічних і програмних засобів, що функціонують на підприємстві. Одним з розділів інструкції з діловодства може бути розділ щодо функціонування електронного архіву підприємства.
Отже, за потреби, додайте до інструкції з діловодства відповідний розділ щодо електронного архіву, або затвердіть окремий документ (положення, інструкцію, наказ).
Етап 3. Вибір програмного забезпечення для потреб електронного архіву
Для створення електронного архіву підприємство може використовувати власне програмне забезпечення, або залучити для цього спеціалізовані компанії, які пропонують на ринку послуги з розробки та створення електронного архіву. Наприклад, «Дубідок», M.E.Doc тощо.
Під час використання власного програмного забезпечення (інформаційної автоматизованої системи, далі ІАС) роботодавцю потрібно врахувати вимоги до нього. Так, відповідно до п. 7 розд. І Порядку №1886/5 ІАС підприємства повинна забезпечувати можливість створення документів у паперовій та електронній формах під час документування управлінської інформації, їх опрацювання і користування ними, тобто можливість організації і реалізації всіх етапів документообігу, а також оперативне зберігання документів у тій системі, в якій вони були створені.
Підприємству, необхідно також подбати про:
- місце зберігання архіву (це може бути хмарний архів, локальний сервер);
- програмне забезпечення для захисту інформації в ІАС;
- резервне копіювання файлів;
- здійснення комунікацій зі всіма підрозділами, яки будуть передавати електронні документи в архів.
Етап 4. Формування електронного архіву
При формуванні електронного архіву врахуйте правила, встановлені п. 4 розд. І Порядку №1886/5, а саме:
- підприємства, в яких здійснюється електронний документообіг, зобов’язані створювати документи постійного та тривалого (понад 10 років) зберігання у двох формах: паперовій, електронній;
- створення документів тимчасового зберігання (до 10 років включно) у паперовій формі не є обов’язковим;
- паперовою формою електронного документа є його засвідчена паперова копія, створення якої визначається інструкцією з діловодства підприємства.
Також здійснюйте формування електронного архіву із дотриманням вимог, встановлених розділом VІІ Порядку №1886/5.
Електронний архів на підприємстві: відповіді на запитання
Розглянемо декілька запитань, які найчастіше виникають у підприємств при створенні електронного архіву.
Як визначаються строки зберігання електронних документів, та чи є якісь особливості порівняно з паперовими документами?
Відповідно до ст. 13 Закону №851 строк зберігання електронних документів на електронних носіях інформації повинен бути не меншим від строку, встановленого законодавством для відповідних документів на папері. Аналогічна норма є також у п. 6.4 Положення №88: первинні документи, регістри бухгалтерського обліку та бухгалтерська та інша звітність, створені у формі електронного документа, повинні зберігатися на електронних носіях інформації у формі, що дає змогу перевірити їх цілісність на цих носіях, та протягом строку, що не повинен бути меншим від строку, встановленого для відповідних документів на папері.
Отже, визначення строку зберігання електронних документів здійснюється, так само, як і для паперових документів, на підставі Переліку типових документів, що створюються під час діяльності державних органів та органів місцевого самоврядування, інших юридичних осіб, із зазначенням строків зберігання документів, затвердженого наказом Мін'юсту від 12.04.2012 №578/5, далі – Перелік №578/5. У самому Переліку №578/5 (п. 1.8) також зазначено, що строки зберігання типових документів на електронних носіях відповідають строкам зберігання аналогічних документів на паперових носіях.
Чи потрібно роздруковувати електронні документи для архівного зберігання та паралельно зберігати їх у паперовій формі та у електронній формі?
Роздруковувати електронні документи та зберігати їх одночасно в електронній та паперовій формі потрібно тільки у випадках, коли такі документи відносяться до документів постійного або тривалого зберігання (понад 10 років). Така вимога встановлена п. 4 розд. І Порядку №1886/5.
Тобто, створення підприємством електронного архіву не виключає необхідності ведення також архіву паперових документів.
Деякі заяви працівників на підприємстві оформлюються у паперовій формі, а деякі – в електронній формі. Чи потрібно роздруковувати заяви працівників для зберігання в паперовій формі?
Визначальним в цьому питанні буде строк для зберігання заяви працівника, встановлений Переліком №578/5: якщо строк зберігання заяви до 10 років, то роздруковувати її не потрібно, якщо більше – то потрібно, виходячи з правил п. 4 розд. І Порядку №1886/5.
Нагадаємо, що, наприклад, заяви працівників про прийняття, переведення та звільнення відповідно до ст. 493 Переліку 578/5 підлягають зберіганню разом з особовою справою працівника протягом 75 років. Отже, такі заяви в електронній формі підлягають роздрукуванню для зберігання в архіві в паперовому вигляді, так само як і в електронній формі.
Яких типових помилок припускаються підприємства при створенні електронного архіву?
Назвемо декілька помилок, які найчастіше зустрічаються на практиці:
- відсутність затверджених внутрішніх документів, які регламентують діяльність електронного архіву;
- відсутність призначених відповідальних працівників за ведення електронного архіву;
- відсутність резервного копіювання файлів, які передаються в архів. В цьому випадку є висока ймовірність втрати архіву з незалежних від підприємства причин;
- зберігання архіву на ненадійних носіях (наприклад, на флеш-накопичувачі).
Висновки
- Створення електронного архіву актуально для підприємств, які ведуть електронний документообіг.
- Створення електронного архіву відбувається з дотриманням вимог Закону №851 та Порядку №1886/5.
- Строк зберігання електронних документів визначається відповідно до Переліку №578/5, він не може бути меншим від строку, встановленого законодавством для відповідних документів на папері.
- Електронні документи постійного та тривалого зберігання (понад 10 років) потрібно зберігати одночасно в електронній та паперовій формі.
Джерело: kadroland
Читайте більше:
Електронний документообіг у трудових відносинах 2026: що змінив наказ №4408
Яку дату обрати для обліку: дату документа чи дату накладання ЕЦП у Вчасно
Довідка з місця роботи переходить в онлайн: Уряд прийняв зміни
Акти без підпису з 01.04.2026: що змінилось, коли рахунок замінює акт та як працювати без ризиків
Зберігаємо Податкові розрахунки з ЄСВ, ПДФО та ВЗ: строки, оформлення та практичні вимоги
Чи можна складати інвойс лише англійською мовою
Помилки у первинці: який їхній вплив на визнання реальності госпоперацій
Заборгованість
12.11.2026
Зміна прізвища боржника: чи припиняється виконавче провадження
Змінили прізвище, паспорт або місце проживання й сподіваєтеся, що це допоможе уникнути стягнення боргу? Такі зміни не припиняють виконавчого провадження і не скасовують арештів на майно та кошти. Мін’юст пояснив, як виконавець оновлює персональні дані боржника та чому про зміну імені чи адреси потрібно невідкладно повідомляти. Ігнорування цього обов’язку може призвести до того, що важливі документи надходитимуть на стару адресу
Е-сервіс
12.11.2026
ЄДР не працюватиме вночі: коли реєстр стане доступним
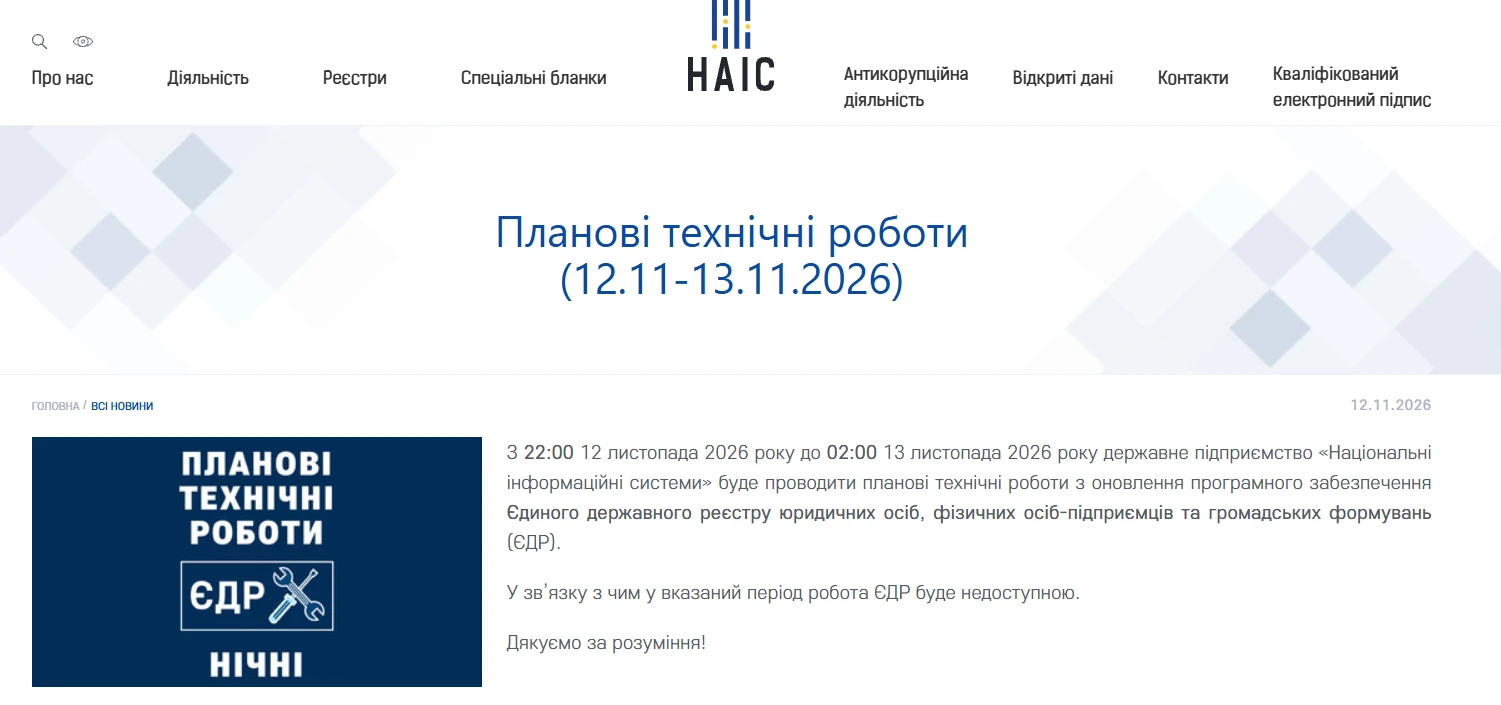
У ніч із 12 на 13 листопада 2026 року Єдиний державний реєстр юридичних осіб, фізичних осіб-підприємців та громадських формувань тимчасово не працюватиме. ДП «Національні інформаційні системи» проводитиме планове оновлення програмного забезпечення
Податкова та фінзвітність
12.11.2026
Відображення авансових внесків з торгівлі пальним у декларації з прибутку у 2026 році
Податкова уточнила порядок відображення авансових внесків у Додатку ЩАВ до декларації з податку на прибуток підприємств. Переплата за такими внесками не переноситься на наступні звітні періоди
Бронювання, критичність
12.11.2026
Нові правила бронювання можуть з’явитися у 2027 році: що пропонують змінити
Формальну норму бронювання 50% працівників можуть переглянути. Міністерство аграрної політики пропонує дозволити підприємствам бронювати більше або менше працівників залежно від їхньої важливості для роботи бізнесу. Нову модель планують завершити до кінця 2026 року, а на початку 2027-го обговорити з урядом і військовими
ПДФО
12.11.2026
Ломбард продав вашу річ: чому отримана сума менша ніж сам продаж, – пояснює ДПС
Отримали гроші під заставу телефона, прикраси чи іншої речі в ломбарді? Сам факт отримання позики не створює оподатковуваного доходу – якщо вчасно повернути кошти та забрати заставу. Але якщо позику не погасили й ломбард продав річ, податкові наслідки змінюються. Пояснюємо, коли виникає оподатковуваний дохід, хто утримує ПДФО та військовий збір і чи потрібно подавати декларацію
Пенсія, соцпільги
12.11.2026
Новий порядок оформлення пенсій та визначення страхового стажу: зміни до Порядку №22-1
Правління Пенсійного фонду України ухвалило постанову від 15.10.2026 №43-1, якою затверджено суттєві зміни до Порядку подання та оформлення документів для призначення і перерахунку пенсій. Документ спрямований на цифровізацію послуг, спрощення процедур для громадян за кордоном та на тимчасово окупованих територіях, а також узгодження процедур із новими законодавчими вимогами
Єдиний податок
12.11.2026
Аудит чи бухгалтерський облік: які послуги дозволяють бути ФОП-«єдинником»
Діяльність у сфері бухгалтерського обліку та діяльність у сфері аудиту за своєю сутністю є різними видами діяльності, то фізичні особи – підприємці, які надають виключно бухгалтерські послуги мають право перебувати на спрощеній системі оподаткування та бути платниками єдиного податку
Документообіг, первинні документи
12.11.2026
Помилка в посаді у видатковій накладній: чи визнають документ дійсним
В електронній видатковій накладній невірно вказано посаду особи, відповідальної за здійснення господарської операції. Замість «директор» вказано «керівник», при цьому, ПІБ особи вказано правильно. Чи є це порушенням?
Відрядження, підзвітні кошти
12.11.2026
Чи підтверджує лист митниці право на неоподатковувані добові водіям у 2026 році, – позиція ДПС
Перевізник отримав від митниці офіційний лист із даними про перетин кордону автобусами та зазначенням ПІБ водіїв, дат і часу поїздок. Проте ДПС наголошує: такий документ не підтверджує факту перебування за кордоном саме працівника і не дає підстав не оподатковувати добові. Для застосування податкової пільги потрібні відмітки в паспорті, довідка ДПСУ або інші належні первинні документи. Інакше виплачені добові включають до оподатковуваного доходу водія
ПДВ
12.11.2026
З 1 січня 2027 квартальна звітність для ФОП і перевірки від 1 млн грн: Закон на підписі у Президента
11 листопада Верховна Рада ухвалила у ІІ читанні законопроєкт №16037-д про спрощення адміністрування ПДВ. Документ передбачає низку важливих змін для бізнесу: ФОП-платники ПДВ зможуть самостійно обирати місячну або квартальну звітність, поріг для призначення окремих документальних перевірок зросте до 1 млн грн, а платники отримуватимуть попередньо заповнені декларації та податкові накладні. Також запровадять нові вимоги до зазначення VIN-кодів та IMEI у податкових накладних. Розповідаємо, які ще зміни передбачає документ і коли вони запрацюють
Податкова та фінзвітність
12.11.2026
Помилки у фінзвітності: чи потрібно подавати уточнену декларацію з податку на прибуток
Податківці роз’яснили, що підприємства можуть подавати уточнену фінансову звітність для виправлення помилок або за результатами аудиту. Якщо показники уточнюючої фінансової звітності не вплинули на показники Декларації, платник податку подає уточнюючу фінансову звітність без подання уточнюючої Декларації
Звільнення, скорочення
12.11.2026
Тимчасовий працівник у щорічній відпустці: чи можна звільнити до її завершення
Основний працівник повертається на роботу, а тимчасовий працівник, якого прийняли на час його відсутності, перебуває у щорічній відпустці. Чи потрібно чекати завершення відпустки, щоб звільнити тимчасового працівника? Пояснює Держпраці
Судова практика
12.11.2026
Формального посилання на ПКУ недостатньо: коли фактична перевірка ДПС незаконна
Верховний Суд підтвердив: самого посилання на п.п. 80.2.2 ПКУ в наказі недостатньо, якщо в ньому немає фактичного обґрунтування підстав для проведення фактичної перевірки. Доповідна записка ДПС і дані СОД РРО також не замінюють інформації, яка має надходити від визначених законом державних органів або органів місцевого самоврядування. Через відсутність належної фактичної підстави суд визнав перевірку незаконною, а податкове повідомлення-рішення зі штрафами залишилося скасованим
Готівкові кошти, розрахунки
12.11.2026
Внесок на підтримку працевлаштування осіб з інвалідністю: приклад платіжки від ДПС
ДПС роз’яснила, які дані зазначати в реквізитах «Отримувач», «Код отримувача» та «Рахунок отримувача» під час сплати внеску на підтримку працевлаштування осіб з інвалідністю. У полі «Код виду сплати» зазначають 101, а в додатковій інформації – відомості про період та вид платежу; для зарахування внеску застосовується код бюджетної класифікації 50070100
Інше
12.11.2026
Директор розрахувався корпоративною карткою за власні потреби: що робити далі
Директор випадково оплатив особисту покупку корпоративною карткою ТОВ. Чи достатньо просто повернути витрачені кошти на рахунок підприємства, щоб уникнути податкових наслідків? Важливо не лише відшкодувати суму, а й правильно оформити операцію та відобразити її в бухгалтерському обліку. Розбираємо, як діяти в такій ситуації та від чого залежатимуть податкові наслідки для підприємства
ПДВ
12.11.2026
Продаж власної сільгосппродукції, нижчої за собівартість: як нараховувати ПДВ – роз’яснення ДПС
Державна податкова служба України надала індивідуальну податкову консультацію щодо визначення бази оподаткування ПДВ під час реалізації власноруч вирощеної сільськогосподарської продукції за ціною, нижчою за її собівартість. Приводом для роз’яснення стало звернення агропідприємства, яке через погодні умови та низьку якість урожаю минулого року опинилося у ситуації, коли ринкова ціна реалізації продукції виявилася нижчою за її собівартість
Робочий час, графіки роботи
12.11.2026
Лікарка достроково повертається з декрету: чи дозволені нічні зміни
Чи може лікарка, яка достроково перервала відпустку для догляду за дитиною до трьох років, виходити на нічні чергування? Під час воєнного стану діють особливі правила залучення жінок до нічної роботи: обмеження залежать від віку дитини, а не від того, хто офіційно оформлений для догляду за нею. Пояснюємо, чи може роботодавець залучати до нічних змін матір дитини, якщо догляд оформлено на бабусю

Звільнення, скорочення
12.11.2026
Звільнення працівника: як розрахувати і утримати його борги перед підприємством
Процедура остаточного розрахунку з працівником при звільненні є однією з найвідповідальніших ділянок роботи бухгалтерської та кадрової служб. Помилки при визначенні складу виплат, порушення строків виплати або некоректне утримання заборгованості за підзвітними сумами тягнуть за собою суттєві фінансові та юридичні ризики для підприємства – від виплати середнього заробітку за весь час затримки розрахунку до фінансових санкцій з боку Держпраці та ДПС

