


🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
ФОП
30.04.2026
Переваги загальної системи оподаткування у ФОП
Фізособи-підприємці (далі – ФОП), які тільки починають свою діяльність, зазвичай, стикаються з питанням: яку систему оподаткування варто обрати, загальну чи спрощену? Спрощена система оподаткування, на перший погляд, виглядає привабливіше. Проте, це не завжди так. У статті розберемося, які переваги має загальна система оподаткування, та у яких випадках ФОПу варто обрати саме її
- Законодавчі основи для обрання системи оподаткування ФОПом
- Перевага 1: відсутність заборонених видів діяльності
- Перевага 2: форма розрахунків не обмежується
- Перевага 3: наявність податкового боргу не заважає бути на загальній системі
- Перевага 4: відсутність обмежень щодо обсягу доходу
- Перевага 5. Відсутність обмежень щодо кількості найманих працівників
- Перевага 6. Особливості оподаткування
- Висновки
Законодавчі основи для обрання системи оподаткування ФОПом
Обрати загальну систему оподаткування ФОП має право як під час реєстрації підприємцем (ст. 18 Закону від 15.05.2003 № 755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб - підприємців та громадських формувань»), так і пізніше, вже у процесі ведення своєї діяльності.
Оподаткування ФОПів на загальній системі оподаткування здійснюється за правилами, встановленими розділом IV Податкового кодексу України (далі – ПКУ), а також, іншими нормами ПКУ. Для ФОПів на спрощеній системі оподаткування діють правила, встановлені главою 1 розділу XIV ПКУ.
Відразу зазначимо, що правила для обрання загальної системи оподаткування не обмежують ФОПів якимось критеріями та особливими умовами, як це передбачено для спрощеної системи оподаткування. Тобто, будь-який ФОП, зареєстрований відповідно діючого законодавства, має право обрати загальну систему оподаткування. Отже, це головна відмінність загальної системи оподаткування, та головна перевага для її обрання – відсутність податкових обмежень певними критеріями.
Проте, обираючи загальну систему оподаткування, ФОП повинен розуміти, що ведення обліку для «загальників» більш складне та потребує більше часу. Оскільки спрощена система оподаткування, обліку та звітності – це особливий механізм справляння податків і зборів, що встановлює заміну сплати окремих податків і зборів, встановлених п. 297.1 ПКУ, на сплату єдиного податку, з одночасним веденням спрощеного обліку та звітності (п. 291.2 ПКУ).
Далі детальніше порівняємо умови ведення підприємницької діяльності на загальній та спрощеній системах оподаткування, щоб зрозуміти, у чому саме полягають переваги загальної системи.
Перевага 1: відсутність заборонених видів діяльності
Для ФОПів на єдиному податку першої – третьої групи у ПКУ є значний перелік заборонених видів діяльності, наведений він у п. 291.5 ПКУ. Крім того, для кожної з цих груп єдиного податку встановлені обмеження щодо видів діяльності, встановлені у п. 291.4 ПКУ. У разі здійснення заборонених видів діяльності, ФОП повинен перейти на загальну систему оподаткування (пп. 5 пп. 298.2.3 ПКУ).
Натомість, ФОПи на загальній системі оподаткування можуть здійснювати будь-який вид діяльності (звісно, не заборонений законодавством України). Отже, якщо ФОП планує займатися хоча б одним із заборонених для єдинників видів діяльності, йому відразу варто обирати загальну систему оподаткування.
Перевага 2: форма розрахунків не обмежується
Відповідно до п. 291.6 ПКУ платники єдиного податку першої - третьої груп повинні здійснювати розрахунки за відвантажені товари (виконані роботи, надані послуги) виключно в грошовій формі - готівковій або безготівковій (у тому числі з використанням електронних грошей). Отже, для таких ФОПів під забороною бартерні договори, а також, проведення зарахування зустрічних вимог. А проведення таких розрахунків є підставою для переходу на загальну систему оподаткування з першого числа місяця, наступного за податковим (звітним) періодом, у якому допущено такий спосіб розрахунків (пп. 4 пп. 298.2.3 ПКУ).
ФОПи на загальній системі оподаткування не обмежені у формах здійснення розрахунків, у тому числі у не грошовій формі.
Перевага 3: наявність податкового боргу не заважає бути на загальній системі
Підприємці, які мають податковий борг на день подання заяви про реєстрацію платником єдиного податку мають податковий борг, крім безнадійного податкового боргу, що виник внаслідок дії обставин непереборної сили (форс-мажорних обставин), не можуть бути платниками єдиного податку (пп. 291.5.8 ПКУ).
Відносно ж загальної системи оподаткування таких обмежень немає. Проте, ФОПам – загальносистемникам варто очікувати інших неприємностей у разі наявності податкового боргу – у вигляді податкових вимог від органу ДПС, та податкової застави.
Перевага 4: відсутність обмежень щодо обсягу доходу
Для ФОПів, платників єдиного податку 1 – 3 групи п. 291.4 ПКУ встановлені граничні обсяги річного доходу, а саме:
1 група – не більше 167 мінімальної зарплати, далі - МЗП (у 2026 році це 1 444 049 грн;
2 група – 834 МЗП (7 211 598 грн).
3 група – 1167 МЗП (10 091 049 грн).
Довідково: станом на 01.01.2026 МЗП складає 8 647 грн
Наслідки перевищення граничного обсягу доходу ФОПом-єдинником наступні (п. 293.8 ПКУ, ЗІР, категорія 107.01.01):
- платники єдиного податку першої групи, з наступного календарного кварталу за заявою переходять на застосування ставки єдиного податку, визначеної для платників єдиного податку другої або третьої групи, або відмовляються від застосування спрощеної системи оподаткування. Такі платники до суми перевищення зобов’язані застосувати ставку єдиного податку у розмірі 15 %. Заява подається не пізніше 20 числа місяця, наступного за календарним кварталом, у якому допущено перевищення обсягу доходу;
- платники єдиного податку другої групи, які перевищили у податковому (звітному) періоді обсяг доходу, в наступному податковому (звітному) кварталі за заявою переходять на застосування ставки єдиного податку, визначеної для платників єдиного податку третьої групи, або відмовляються від застосування спрощеної системи оподаткування. Такі платники до суми перевищення зобов’язані застосувати ставку єдиного податку у розмірі 15 %. Заява подається не пізніше 20 числа місяця, наступного за календарним кварталом, у якому допущено перевищення обсягу доходу;
- платники єдиного податку третьої групи (фізичні особи – підприємці), які перевищили у податковому (звітному) періоді обсяг доходу, до суми перевищення застосовують ставку єдиного податку у розмірі 15 %, а також зобов’язані перейти на загальну систему оподаткування.
Проте, для ФОПів на загальній системі оподаткування ніяких обмежень щодо річного обсягу доходу законодавством не встановлено.
Перевага 5. Відсутність обмежень щодо кількості найманих працівників
Для ФОПів – платників єдиного податку першої, другої групи встановлено обмеження щодо кількості найманих працівників (п. 291.4 ПКУ):
- перша група – не мають права взагалі мати найманих працівників;
- друга група - кількість осіб, які перебувають з ними у трудових відносинах, одночасно не може перевищує 10 осіб.
Перевищення ФОПом граничної кількості найманих працівників є підставою для переходу на загальну систему оподаткування (пп. 6 пп. 298.2.3 ПКУ).
Для ФОПів на загальній системі оподаткування жодних обмежень щодо кількості найманих працівників законодавством не встановлено. Вони мають право здійснювати діяльність як одноособово (без найманих працівників), так і з найманими працівниками в необмеженої кількості.
Перевага 6. Особливості оподаткування
ПДФО. ПДФО для ФОПів на загальній системі нараховується за ставкою 18% (п. 167.1, п. 177.1 ПКУ). На перший погляд, податкове навантаження для таких ФОПів значно більше, ніж для ФОПів-єдинників.
Для порівняння, у єдинників ставки єдиного податку такі (ст. 293 ПКУ):
- перша група – фіксована ставка, встановлена сільськими, селищними, міськими радами, залежно від виду господарської діяльності, з розрахунку на календарний місяць – не більше 10 % прожиткового мінімуму (у 2026 році - 332,8 грн);
- друга група - фіксована ставка – не більше 20% розміру МЗП (у 2026 році – 1729,4 грн)
- третя група – 3 % (у разі сплати ПДВ), або 5 % від отриманого доходу.
Проте, для ФОПів на загальній системі об’єктом оподаткування є чистий дохід, який розраховується як різниця між загальним оподатковуваним доходом (виручка у грошовій та негрошовій формі) і документально підтвердженими витратами, пов’язаними з господарською діяльністю (п. 177.2 ПКУ). Тобто, ФОП на загальній системі оподаткування може зменшити свої податкові зобов’язання за допомогою витрат. Проте, для цього у ФОПа мають бути відповідні підтверджувальні документи.
Перелік витрат, безпосередньо пов’язаних з отриманням доходів наведено у п. 177.4 ПКУ.
Крім того, підприємці за власним бажанням мають право включати до складу витрат амортизаційні відрахування (пп. 177.4.6 ПКУ). Але, такі підприємці повинні вести окремий облік таких витрат. Амортизації підлягають:
- витрати на придбання основних засобів та нематеріальних активів;
- витрати на самостійне виготовлення основних засобів, реконструкцію, модернізацію та інші види поліпшення основних засобів (крім поточного ремонту).
ФОПи на загальній системі зобов’язані вести облік доходів і витрат та мати підтверджуючі документи щодо походження товару (п. 177.10 ПКУ).
Облік доходів і витрат може вестися в паперовому та/або електронному вигляді, у тому числі через електронний кабінет. Типову форму обліку та Порядок її ведення затверджено наказом Мінфіну від 13.05.2021 № 261.
Отже, на відміну від ФОПів-єдинників 3 групи, для ФОПів-загальносистемників об’єктом оподаткування ПДФО є чистий дохід, під час розрахунку якого враховуються документально підтверджені витрати підприємця, пов’язані з його діяльністю. Тому, у разі наявності великої кількості витрат, сума ПДФО для них може бути, навіть менше, ніж у ФОПів-єдинників.
Військовий збір. Військовий збір сплачується ФОПами на загальній системі за ставкою 5%. При цьому, базою оподаткування, так само, як і для ПДФО є чистий дохід (пп. 1.3 п. 161 підрозд. 10 розд. ХХ ПКУ).
Для порівняння, для ФОПів-єдинників ставки військового збору такі:
- перша група –10% від МЗП (864,70 грн);
- друга група – 10% від МЗП (864,70 грн)
- третя група – 1% від доходу.
Отже, не зважаючи на те, що ставка військового збору для ФОПів на загальній системі більше, ніж для єдинників 3 групи, сума збору може бути меншою, якщо у ФОПа є відповідні витрати.
Як роз’яснює ДПС (ЗІР, категорія 126.05), ФОПи на загальній системі повинні сплачувати авансові платіжі з військового збору у порядку та у строки, визначені для сплати авансових платежів з ПДФО - до 20 числа місяця, наступного за кожним календарним кварталом (до 20 квітня, до 20 липня і до 20 жовтня). Авансовий платіж за четвертий календарний квартал не розраховується та не сплачується. При цьому, якщо результатом розрахунку авансового платежу за відповідний календарний квартал є від’ємне значення, то авансовий платіж за такий період не сплачується.
Висновки
- Загальна система оподаткування для ФОПів більш складна та потребує більше часу на облік та оформлення необхідних документів, для підтвердження витрат. Проте, загальна система оподаткування має певні переваги у порівнянні зі спрощеною системою
- Головними перевагами загальної системи є можливість здійснювати види діяльності, які заборонені для єдинників. Крім того, для ФОПів-загальносистемників немає обмежень щодо форми розрахунків (бартерні операції), кількості найманих працівників, а також обсягів річного доходу. А оподаткування ФОПа на загальній системі може бути у певних випадках нижчим, ніж у єдинників, якщо у підприємця є багато документально підтверджених витрат.
- ФОПу, який обирає, на який системі йому зупинитися, варто проаналізувати декілька важливих факторів, таких як заплановані для ведення види діяльності, обсяг догоду, необхідність залучення найманої праці, наявність витрат, тощо, і тільки після цього приймати зважене рішення.
Читайте більше:
ФОП на загальній системі: правила оподаткування у 2026 році
Декларування доходів ФОП на загальній системі: практичні ситуації і поради
ЄСВ-правила для ФОП на загальній системі оподаткування
Мінімальне податкове зобов’язання для ФОП на загальній системі: хто і як повинен сплачувати
ФОП на тимчасово окупованій території: хто сплачує податки і штрафи
ФОПи з однієї сім’ї під прицілом ДПС: коли податкова визнає дроблення та які наслідки
Виплати ФОПам: як уникнути податкових пасток і зробити все правильно
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Податкова та фінзвітність
02.11.2026
Декларація з плати за землю: яку суму орендної плати зазначати – за договором чи автоматичним розрахунком
Під час заповнення декларації з плати за землю можуть виникати розбіжності між сумою орендної плати, визначеною за умовами договору, та сумою, яку система автоматично розраховує з урахуванням площі ділянки й нормативної грошової оцінки. ДПС роз’яснила, яку суму слід відображати в декларації та на які норми ПКУ орієнтуватися
ПДВ
02.11.2026
Реєстрація ПН та РК: строки, штрафи
Реєстрація податкових накладних та розрахунків коригування є обов’язковою для всіх постачальників послуг чи товарів, на які нараховують ПДВ. Порушення цього обов’язку загрожує штрафними санкціями. Крім того, саме зареєстрована ПН є підставою для отримання податкового кредиту – суми, на яку платник ПДВ має можливість зменшити податкове навантаження. Розглянемо порядок та строки реєстрації ПН/РК, відповідальність за їх недотримання
Ліквідація госпсуб'єкта
02.11.2026
Смерть ФОП: як відбувається зняття з податкового обліку та хто погашає його борги
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині
Аліменти
02.11.2026
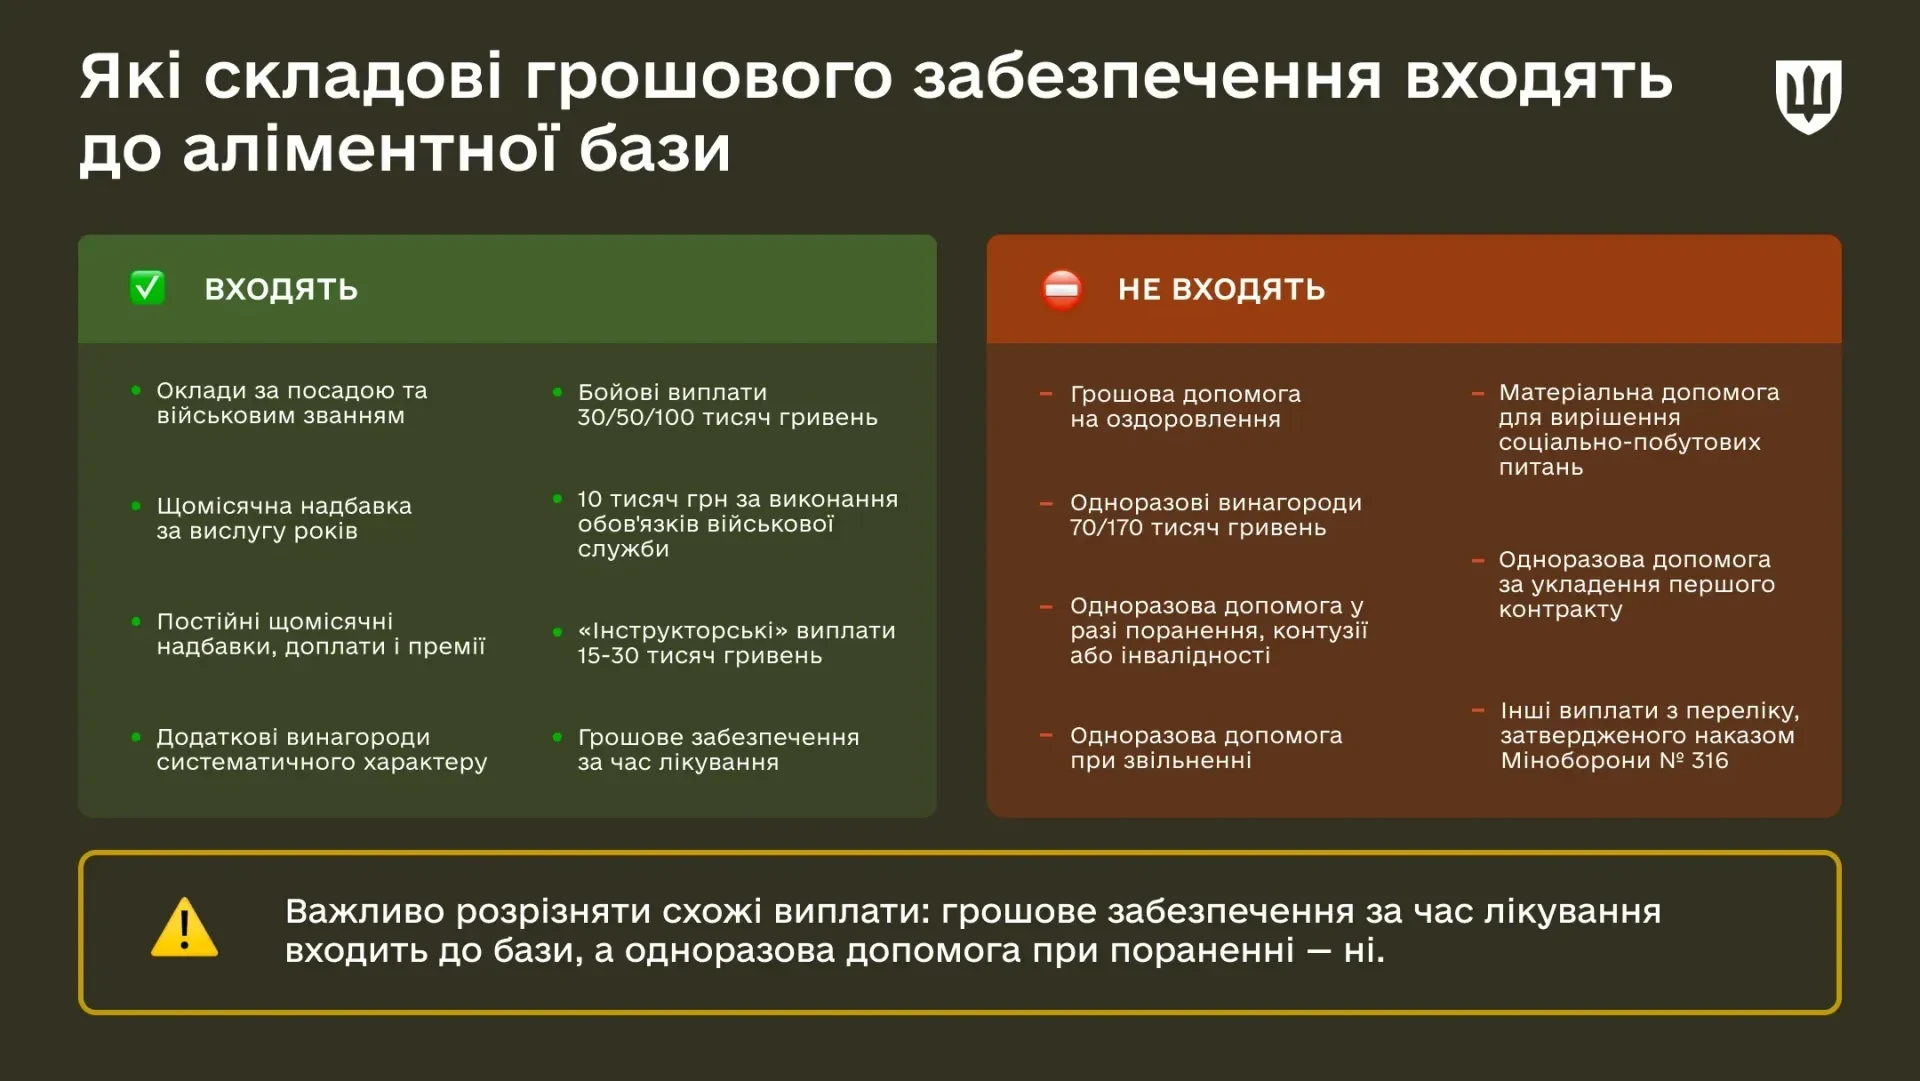
Бойові 30К/50К/100К та інші винагороди: чи стягують із них аліменти
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Особи з інвалідністю
02.11.2026
Оцінювання повсякденного функціонування: Кабмін змінив правила встановлення інвалідності
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Працевлаштування, переведення
02.11.2026
ФОП і сімейний бізнес: чи можна залучати родичів без офіційного працевлаштування
Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність
Індексація, компенсація
02.11.2026
Пошкоджено акцизний склад або знищено підакцизні товари: які документи має зібрати платник
Пошкодження або знищення майна внаслідок бойових дій може унеможливити своєчасне виконання податкових обов’язків, зокрема щодо складання та реєстрації акцизних накладних і подання електронних документів. У таких випадках платник може скористатися правилами, передбаченими пп. 69.1 підрозд. 10 розд. ХХ ПКУ, але за умови належного документального підтвердження неможливості виконання обов’язків. Важливо довести не лише факт пошкодження чи знищення майна, а й те, як саме ці обставини завадили виконати конкретний податковий обов’язок
ФОП
02.11.2026
ФОП на єдиному податку змінив групу протягом року: заповнення декларації за 2026 рік + зразок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення


ФОП
02.11.2026
ФОП з липня перейшов з 3 групи на 2: чи потрібно наростаючим підсумком подавати декларацію за 9 місяців
ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

Охорона праці
02.11.2026
Бізнес зможе працювати без укриття під час жовтого рівня загрози після 4 грудня: у ВРУ зареєстровано постанову №16207
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Перевірки, штрафи
02.11.2026
Як правильно подати заяву на повернення коштів до Укртрансбезпеки
Повернення помилково або надмірно сплачених коштів до бюджету – поширена ситуація для перевізників та інших суб’єктів господарювання. Укртрансбезпека нагадує, що для отримання коштів необхідно подати правильно оформлену заяву та підтвердні документи. Важливо дотриматися встановленої структури заяви й подати її або поштою, або в електронному вигляді з накладанням КЕП

Зміни у законодавстві
02.11.2026
Що зміниться з 1 листопада 2026 року: ключові новації для бухгалтерів і роботодавців
Нові рахунки для акцизу, три звіти щодо працевлаштування осіб з інвалідністю, декларація з прибутку за новою формою, дедлайни для ПФУ, ТЦК і Держпраці, зміни для ФОП, субсидій, перевізників та медоглядів. У листопаді бухгалтеру й роботодавцю доведеться стежити одразу за десятками дат: 1, 5, 9, 13, 14, 18, 19, 20 і 30 листопада, а також за дедлайном до 1 грудня. Зібрали головне в одному матеріалі – що зміниться, що потрібно подати, сплатити або перевірити та які строки не можна пропустити
Акцизний податок
02.11.2026
Уряд оновив порядки ведення реєстрів податкових та акцизних накладних: що змінилося для бізнесу в коментарі від експерта
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Пільги
02.11.2026
Земельний податок і орендна плата: які території дають право на податкову пільгу
Платники податків можуть не нараховувати та не сплачувати земельний податок і орендну плату за земельні ділянки державної та комунальної власності, розташовані на територіях активних бойових дій або тимчасово окупованих територіях. Водночас право на пільгу залежить від категорії території та дат початку і завершення бойових дій чи окупації, зазначених у відповідному Переліку. Розглянемо, якими нормативними актами затверджено Перелік, які території дають право на пільгу та за який період плата за землю не нараховується
Пільги
02.11.2026
Звільнення від сплати за землю знову діє з 1 січня 2026 року: як уточнити зобов'язані у листопаді 2026 року в роз'ясненні від ДПС
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Акцизний податок
02.11.2026
Коли реєструємо податкові накладні та розрахунки коригування у листопаді 2026 року: календар від редакції
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня

