


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Військові облігації та інші боргові цінні папери дедалі частіше з'являються в обліку українських підприємств – а от із проводками у багатьох виникають труднощі. Як враховувати амортизацію дисконту і премії, коли переводити інвестиції до поточних і як правильно відобразити продаж – у цьому матеріалі все на практичних прикладах
ТОВ «Вікторія», платник податку на прибуток та ПДВ, придбало військові облігації. Номінальна вартість – 100 000 грн, купон – 10%, строк – 3 роки, ціна придбання – 87 000 грн, сума дисконту – 13 000 грн, ефективна ставка відсотка – 17,6%*. Військові облігації придбали задля утримання до погашення.
Отже, маємо, у перший рік використання облігацій:
Амортизація дисконту та нарахування відсотків – раз на рік, на дату балансу (згідно з обліковою політикою).
Аналогічно для наступних років до досягнення номіналу 100 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перерахували кошти за облігації | 377 | 311 | 87 000 |
2 | Отримали облігації, які класифікували як довгострокові фінансові інвестиції | 143** | 377 | 87 000*** |
3 | Нарахували амортизацію дисконту (щороку) | 143 | 733 | 2312 |
4 | Водночас нарахували дохід за відсотками за облігаціями (щороку) (100 000 грн × 10%) | 373 | 732 | 10 000 |
5 | Отримали відсотки | 311 | 373 | 10 000 |
Аналогічні записи, які провели у операції 3 – 5 виконуйте щороку на підставі розрахунку амортизованої собівартості облігацій | ||||
6 | Перевели довгострокові фінінвестиції до складу поточних на дату коли до їх погашення лишилось менше 12 місяців**** (сума умовна) | 352 | 143 | 91 310 |
7 | Нарахували заборгованість держави на дату повернення коштів | 377 | 352 | 100 000 |
8 | Погасили заборгованість за облігаціями | 311 | 377 | 100 000 |
Примітки * Приклад розрахунку амортизації дисконту за інвестиціями в облігації (приклад 1) наведений в додатку 1 до НП(С)БО 12 «Фінансові інвестиції» (далі – НП(С)БО 12). Облігації, які утримуєте до погашення та з метою отримання доходу на дату балансу покажіть за амортизованою собівартістю (п. 10 НП(С)БО 12) ** Цінні папери, які утримуєте до погашення або перепродажу строком понад рік облікуйте на субрахунку 143 «Інвестиції непов’язаним сторонам». Короткострокові облігації або до погашення яких залишилось менше 12 місяців – на субрахунку 352 «Інші поточні фінансові інвестиції» *** Військові облігації оприбуткуйте за сумою витрат на їх придбання. Не за номіналом. **** Частку номінальної вартості облігацій, яку мають погасити протягом 12 місяців, спочатку слід перевести у короткострокові фінвестиції (п. 2.34 Методичних рекомендацій щодо заповнення форм фінансової звітності, затверджених наказом Мінфіну від 28.03.2013 №433). | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ, придбало військові облігації. Номінальна вартість – 100 000 грн, купон – 15%, строк – 3 роки, ціна придбання – 120 000 грн, сума премії – 20 000 грн, ефективна ставка відсотка – 9,6%*. Військові облігації придбали задля утримання до погашення.
Отже, маємо, у перший рік використання облігацій:
Амортизація премії та нарахування відсотків – раз на рік, на дату балансу (згідно з обліковою політикою).
Аналогічно для наступних років до досягнення номіналу 100 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перерахували кошти за облігації | 377 | 311 | 120 000 |
2 | Отримали облігації, які класифікували як довгострокові фінансові інвестиції | 143 | 377 | 120 000 |
3 | Нарахували амортизацію премії (щороку) | 952 | 143 | 8480 |
4 | Водночас нарахували дохід за відсотками за облігаціями (щороку) (100 000 грн × 15%) | 373 | 732 | 15 000 |
5 | Отримали відсотки | 311 | 373 | 15 000 |
Аналогічні записи, які провели у операції 3 – 5 виконуйте щороку на підставі розрахунку амортизованої собівартості облігацій | ||||
6 | Перевели довгострокові фінінвестиції до складу поточних на дату коли до їх погашення лишилось менше 12 місяців (сума умовна) | 352 | 143 | 101 525 |
7 | Нарахували заборгованість держави на дату повернення коштів | 377 | 352 | 100 000 |
8 | Погасили заборгованість за облігаціями | 311 | 377 | 100 000 |
Примітки * Приклад розрахунку амортизації премії за інвестиціями в облігації (приклад 2) наведений в додатку 1 до НП(С)БО 12 | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ придбали короткострокові військові облігації номінальною вартістю 100 000 грн. Комісійна винагорода брокеру – 5000 грн. Військові облігації придбали для перепродажу. Справедлива вартість на дату балансу – 125 000 грн.* Облігації реалізували за договірною вартістю – 140 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перерахували кошти за облігації | 377 | 311 | 100 000 |
2 | Отримали облігації, які класифікували як короткострокові фінансові інвестиції | 352 | 377 | 100 000 |
3 | Нарахували комісійну винагороду брокеру | 352 | 685 | 5000 |
4 | Оплатили комісійну винагороду | 685 | 311 | 5000 |
5 | Дооцінили вартість облігацій (125 000 грн – 105 000 грн) | 352 | 740 | 20 000 |
6 | Нарахували дохід від продажу облігацій | 377 | 741 | 140 000 |
7 | Списали собівартість облігацій (100 000 грн + 5000 грн + 20 000 грн) | 971 | 352 | 125 000 |
8 | Отримали оплату | 311 | 377 | 140 000 |
Примітки * Якщо військові облігації придбали для продажу, надалі на кожну дату балансу їх оцініть за справедливою вартістю (п. 8 НП(С)БО 12, п. 30 НП(С)БО 13 «Фінансові інструменти»). | ||||
ТОВ «Вікторія», платник податку на прибуток та ПДВ придбали короткострокові військові облігації номінальною вартістю 100 000 грн. Комісійна винагорода брокеру – 15000 грн. Військові облігації придбали для перепродажу. Справедлива вартість на дату балансу – 80 000 грн. Облігації реалізували за договірною вартістю – 90 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Перерахували кошти за облігації | 377 | 311 | 100 000 |
2 | Отримали облігації, які класифікували як короткострокові фінансові інвестиції | 352 | 377 | 100 000 |
3 | Нарахували комісійну винагороду брокеру | 352 | 685 | 15 000 |
4 | Оплатили комісійну винагороду | 685 | 311 | 15 000 |
5 | Уцінили вартість облігацій (115 000 грн – 80 000 грн) | 940 | 352 | 35 000 |
6 | Нарахували дохід від продажу облігацій | 377 | 741 | 90 000 |
7 | Списали собівартість облігацій (100 000 грн + 15 000 грн – 35 000 грн) | 971 | 352 | 80 000 |
8 | Отримали оплату | 311 | 377 | 90 000 |
Читайте більше:
Облігації внутрішньої державної позики (ОВДП)
Придбання ОВДП: бухгалтерський облік та варіанти операцій
Продаж і погашення ОВДП в обліку та звітності
Чи може юрособа на ЄП купувати військові облігації: податкові ризики
Як оподатковуються відсотки (дисконт) за облігаціями
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
Калькулятор індексації зарплати на 2026 рік допоможе швидко розрахувати суму індексації з урахуванням зарплати працівника, базового місяця та періоду нарахування. Дізнайтеся, як врахувати обнулення індексації у січні 2026 року, та сформуйте PDF із результатами розрахунку для друку або завантаження

З 1 листопада 2026 року запроваджуються нові правила електронної простежуваності підакцизних товарів та електронні марки акцизного податку. Водночас алкогольні напої, тютюнові вироби та рідини для електронних сигарет, вироблені або ввезені в Україну до цієї дати й марковані паперовими марками, можна буде продавати в роздріб до 1 травня 2028 року. Із 2 травня 2028 року такі товари підлягатимуть вилученню з обігу для нанесення електронних марок
ДПС пояснила, за якою ознакою доходу відображати компенсацію за невикористану основну або додаткову відпустку, якщо її нараховано звільненому працівнику в наступних місяцях після дати звільнення. Такі суми у додатку 4ДФ до Розрахунку ЮО або ФІЗ-4ДФ до Розрахунку ФОП/НПД показують за ознакою доходу «127»
При звільненні вчителя закладу загальної середньої освіти роботодавець зобов’язаний виплатити грошову компенсацію за всі невикористані дні щорічної основної відпустки. Якщо до звільнення педагогічний працівник пропрацював менше ніж 10 місяців поточного робочого року, компенсацію розраховують пропорційно до відпрацьованого часу. Для вчителів із відпусткою тривалістю 56 календарних днів розрахункова норма становить 5,6 календарного дня за кожний повний відпрацьований місяць
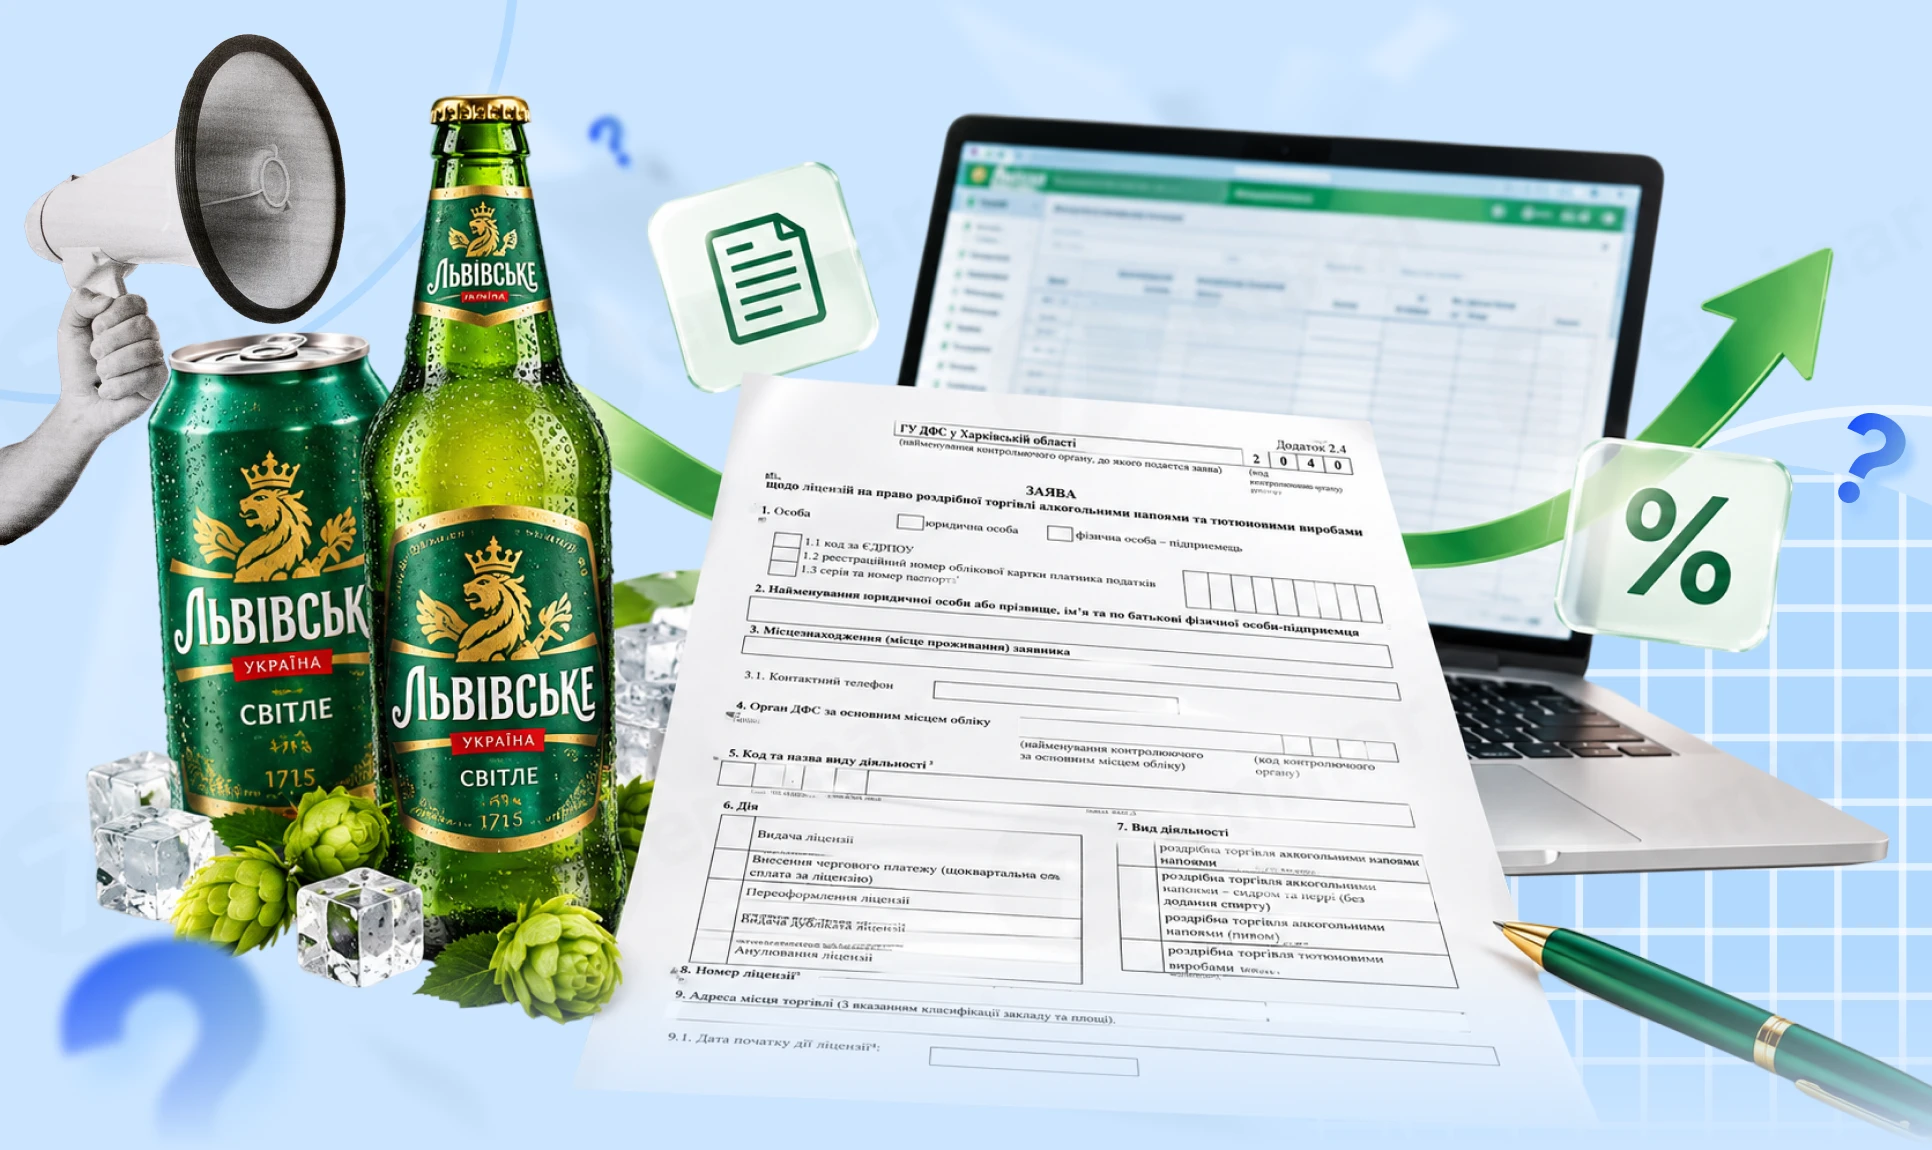
Порядок заповнення заяв щодо ліцензій на право роздрібної торгівлі алкогольними напоями, сидром та перрі (без додання спирту), тютюновими виробами, рідинами, що використовуються в електронних сигаретах затверджений постановою КМУ від 04.04.2025 №374. Він містить детальні описи заповнення граф бланків заяв, відповідно до кожного з приводу подання – для отримання нової ліцензії, для внесення змін до відомостей, що містяться в Єдиному реєстрі ліцензіатів, для повідомлення про внесення чергового (щорічного, щоквартального) платежу за надану ліцензію, для самостійного припинення дії ліцензії, а також для отримання витягу з Реєстру. Наводимо детальну інструкцію щодо заповнення заяв
Експерт пояснив, хто має право отримати ліцензію у 2026 році, які вимоги потрібно виконати для її дії, як працює автоматичний режим ліцензування та у які строки контролюючі органи ухвалюють рішення. Окрему увагу приділено розмірам і строкам сплати ліцензійних платежів у 2026 році, типовим помилкам при їх сплаті, підставам для зупинення або анулювання ліцензії, а також можливості її повторного отримання
ДПС пояснила, чи може новий керівник підписати накладні, датовані періодом до його призначення, та які умови перевіряє податкова під час реєстрації. Ключове значення має не лише чинність КЕП, а й наявність у посадової або уповноваженої особи права підписувати відповідні документи
Як ФОП, який не веде військовий облік, має перевіряти дані новоприйнятого працівника у реєстрі ОБЕРІГ і вимагати у нього військовий квиток? Якщо ФОП прийняв на роботу без військового квитка або працівник на той час у розшуку, то чим це загрожує ФОП?
Федерація роботодавців пропонує створити єдиний електронний кабінет роботодавця з питань військового обліку, який об’єднає необхідні сервіси в одному цифровому просторі. У ньому можна буде подавати повідомлення, актуалізувати дані працівників, листуватися з ТЦК та СП, відстежувати статуси звернень і отримувати підтвердні документи. Також пропонується запровадити автоматичні нагадування, розмежування доступу для працівників підприємства та електронний журнал усіх операцій
Юридична особа – загальна система, неплатник ПДВ, орендує приміщення під офіс. В договорі вказана загальна площа оренди та загальний місячний розмір орендної плати за користування приміщенням (без фіксації вартості м²). Орендодавець у своїх документах (рахунки, акти) в якості одиниці виміру вказує саме м². На нашу думку, оскільки вартість м² не зафіксована в договорі, доцільніше вказувати «грн» або «послуга». Чи є податкові ризики в такому оформленні документів контрагентом для підприємства-орендатора?
Із 1 січня 2026 року мінімальна заробітна плата становить 8647 грн, а погодинна ставка – 52 грн. У статті розглянули, які показники залежать від розміру мінзарплати, як змінились суми ЄСВ, штрафів за порушення трудового законодавства, ставки та ліміти для ФОП-єдинників. Також пояснили особливості індексації зарплати у 2026 році після її «обнулення» та навели актуальні розрахунки, які знадобляться бухгалтерам і роботодавцям у роботі
Європейська Бізнес Асоціація занепокоєна можливими змінами до порядку бронювання працівників критично важливих підприємств. В Асоціації наголошують, що посилення обмежень може створити додаткові ризики для бізнесу, який уже працює в умовах кадрового дефіциту та зростання витрат. Тому бізнес закликає уряд до відкритого діалогу, оприлюднення пропозицій і оцінки впливу можливих змін на економіку
Податківці нагадали, як правильно заповнювати графи 1–4 розділу ІІ Звіту №1-ОП щодо обсягів отримання та відвантаження товарів. У них зазначаються найменування контрагентів-постачальників і отримувачів, а також їхні коди ЄДРПОУ, реєстраційні номери або інші ідентифікаційні дані залежно від статусу контрагента
КМУ спростив правила підтвердження трудового стажу для призначення пенсії, якщо трудова книжка втрачена, містить помилки або не має необхідних записів. Пенсійний фонд ширше використовуватиме дані державних електронних реєстрів, а за їх відсутності стаж можна буде підтвердити додатковими документами чи показами свідків. Також ПФУ зможе самостійно встановлювати належність документа особі за наявності розбіжностей в особистих даних – без обов’язкового звернення до суду
Чи може супровідний лист мати пізнішу дату реєстрації, ніж Витяги зі Списків (для звірки)? Наприклад, Витяг робиться станом на 05 жовтня, а супровідний лист для відправки зареєстрований 06 жовтня
Уряд змінив порядок підтвердження страхового стажу, якщо трудової книжки немає, записи в ній відсутні або документи втрачені через бойові дії чи окупацію. Насамперед використовуватимуть дані державних електронних реєстрів, а за їх відсутності – інші документи або показання щонайменше двох свідків
Чи можна внести екскаватор, кабель або інше майно до статутного капіталу ТОВ і як така операція впливає на оподаткування фізичної особи – учасника товариства? Закон дозволяє формувати статутний капітал негрошовими внесками за умови їх грошової оцінки та належного документального оформлення. ДПС також пояснює, коли майновий внесок вважається придбанням інвестиційного активу, як підтвердити витрати на придбання корпоративних прав і врахувати їх під час розрахунку інвестиційного прибутку
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності