


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Верховний Суд підтвердив правомірність штрафу у 375 тис. грн, накладеного на ФОП за порушення правил проведення розрахункових операцій та обліку товарних запасів. Суд дійшов висновку, що видача фіскального чека після початку перевірки не звільняє від відповідальності, а відсутність належних первинних документів є самостійною підставою для штрафних санкцій
Верховний Суд у складі колегії суддів Касаційного адміністративного суду залишив без задоволення касаційну скаргу фізичної особи-підприємця та підтвердив законність штрафних санкцій у сумі 375 405 грн, застосованих податковим органом (справа №300/7407/24).
Обставини справи
ФОП оскаржив податкове повідомлення-рішення, винесене ДПС за результатами фактичної перевірки магазину техніки.
Податкова встановила три групи порушень:
Обставини перевірки
Перед початком фактичної перевірки податківці провели контрольні розрахункові операції:
Суди встановили: розрахункові операції не були проведені через програмний РРО в момент продажу, а фіскальні чеки видані лише після пред’явлення наказу на перевірку.
Підприємець використовував програмний РРО, однак на момент продажу фіскалізація не відбулася.
ФОП наполягав:
Висновки Верховного Суду
1. Щодо штрафу за непроведення розрахункових операцій через РРО
Сам факт непроведення операції через РРО та невидачі чека в момент розрахунку є достатньою підставою для штрафу. Аргументи про неповернення товару чи джерело коштів не спростовують встановленого порушення.
2. Штраф за облік товарних запасів
Відповідальність настає не лише за реалізацію необлікованих товарів, а й за ненадання на початок перевірки документів, що підтверджують облік і походження товарів.
КАС ВС встановив:
Тобто документи не дозволяли встановити відповідність конкретних товарів їх обліку.
Джерело: Судово-юридична газета
Читайте більше:
Що повинно бути в чеку при продажу підакцизних товарів
У фіскальному чеку порушено послідовність нумерації рядків: чи будуть штрафи
Часовий розрив між оплатою та фіскалізацією не є підставою для штрафу в 1,4 млн грн
Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
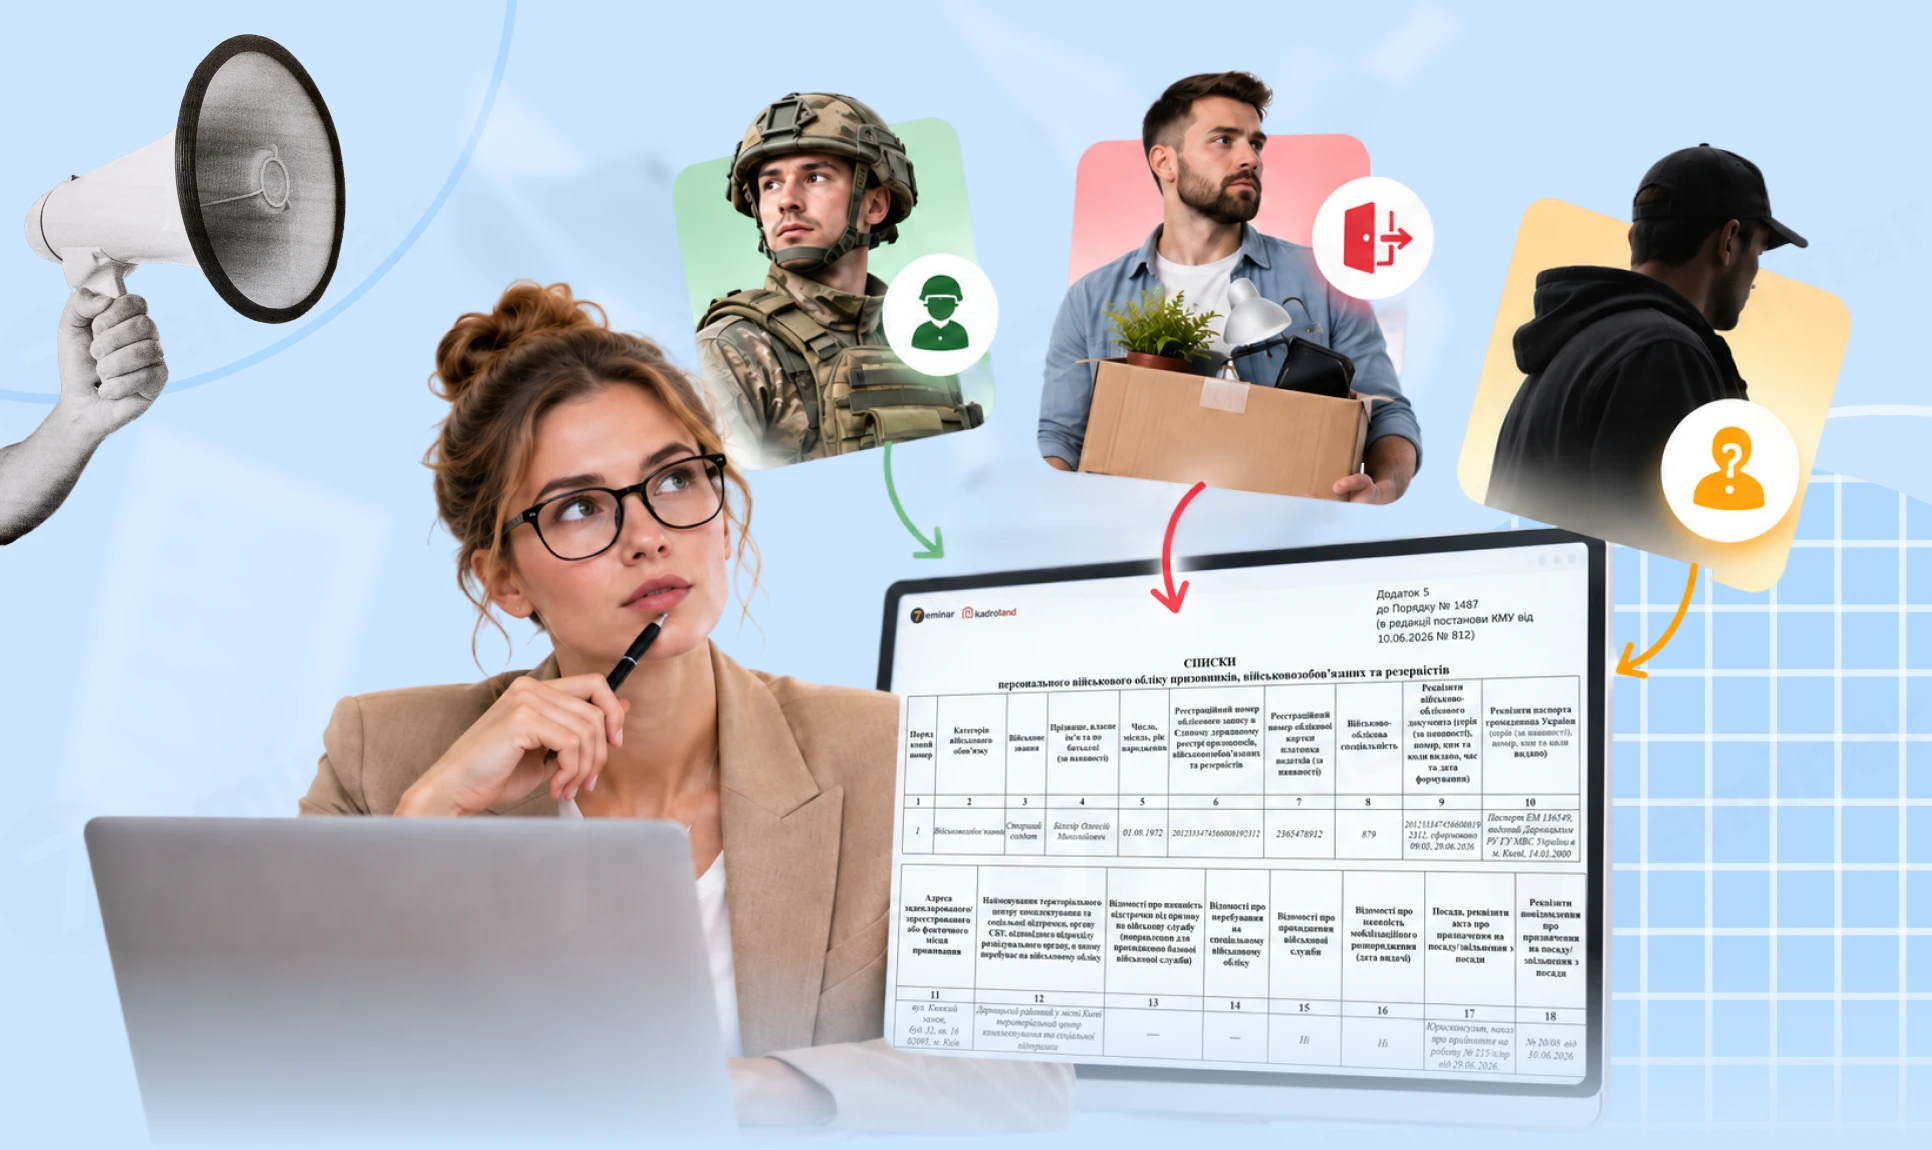
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі
Тимчасова консервація основних засобів не позбавляє підприємство права на застосування прискореної амортизації, передбаченої п. 43¹ підрозд. 4 розд. ХХ ПКУ. Водночас на період невикористання законсервованих ОЗ у господарській діяльності нарахування прискореної податкової амортизації призупиняється
Увечері 10 жовтня 2026 року портал Дія став тимчасово недоступним через технічні роботи, тоді як мобільний застосунок продовжив працювати у звичайному режимі. Команда сервісу повідомила, що працює над відновленням порталу. Станом на 14 жовтня портал досі не працює коректно, проте окремі користувачі можуть вже авторизуватись у послузі, але та недоступна, водночас фахівці Діявказують, що послуги відновлено. Якщо виникають труднощі з послугами варто почекати і спробувати заново
Суму компенсації обчислюйте як добуток нарахованої, але не виплаченої зарплати за відповідний місяць (після утримання податку на доходи та військового збору) і приросту індексу споживчих цін
Верховний Суд оприлюднив огляд актуальної судової практики Касаційного адміністративного суду за серпень 2026 року. У ньому зібрано правові позиції щодо військового обліку та рішень ВЛК, розрахунку штрафів за несвоєчасну реєстрацію податкових накладних, обліку господарських витрат, повідомлення про об’єкти оподаткування та інших публічно-правових спорів
Якщо продавець отримав аванс від першого покупця, склав і зареєстрував ПН, а згодом сторони уклали тристоронню угоду про заміну покупця без повернення коштів, підстав для коригування попередньої ПН та складання нової на суму авансу немає
Юридичні особи – платники єдиного податку 4 групи мають право здійснювати бартерні операції та взаємозалік без обмежень з боку Податкового кодексу України. Бартер передбачає розрахунки у негрошовій формі в межах одного договору, де кожна сторона одночасно є продавцем і покупцем
З 13 жовтня 2026 року діють оновлені правила підтвердження стажу для призначення пенсії, затверджені постановою КМУ від 07.10.2026 № 1246. Якщо трудової книжки немає, записи відсутні або документи втрачені, стаж можна підтверджувати за даними електронних реєстрів, документами про роботу й зарплату, а у передбачених випадках – показаннями щонайменше двох свідків. Пояснюємо, що варто перевірити та підготувати працівникам, які зіткнулися з проблемами підтвердження стажу
ВС пояснив, що право на частку у статутному капіталі ТОВ входить до складу спадщини з часу її відкриття, тоді як корпоративні права виникають у спадкоємця після вступу до товариства. Водночас спадкоємець може оскаржувати рішення загальних зборів, ухвалені до його вступу, якщо вони порушують його охоронюваний законом інтерес