

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Переказ власних коштів або грошей від чоловіка чи дружини на рахунок ФОП може виглядати буденною операцією, але для податкової це – потенційний дохід. Банківський фінмоніторинг і фіскальний контроль дедалі частіше аналізують такі транзакції, а помилка в призначенні платежу або відсутність підтвердних документів можуть коштувати підприємцю додаткових податків і штрафів. Адвокати команди Богдана Янківа розібрали, де проходить межа між сімейним бюджетом і оподатковуваним доходом ФОП
Власні кошти та сімейний бюджет: де межа оподаткування?
Підприємці часто забувають, що банківська виписка для податківця – це перш за все список потенційних доходів. Коли ФОП отримує кошти не від клієнтів за товари чи послуги, а від членів родини (наприклад, дружини чи чоловіка), система моніторингу може сприйняти це неоднозначно.
Це означає, що ваші особисті заощадження або гроші, які є спільною сумісною власністю подружжя, не створюють доданої вартості в момент переказу. Вони вже були чиїмсь доходом (вашим як фізособи або вашого партнера) і з них, ймовірно, вже сплачено податки на етапі нарахування зарплати чи отримання прибутку.
Позиція податкової щодо переказів від подружжя
Інспектори ДПС погоджуються: переказ із формулюванням на кшталт «Переказ особистих коштів дружині» або «Сімейні заощадження» не має включатися до бази оподаткування єдиним податком.
Чому?
Тому що в межах сімейного законодавства майно подружжя є спільним. Перекладаючи гроші з кишені чоловіка на рахунок дружини-ФОП, ви фактично переміщуєте спільні сімейні кошти, а не здійснюєте господарську операцію купівлі-продажу.
«Червоні прапорці» для інспектора: коли доведеться платити
Диявол, як завжди, криється в деталях, а точніше – у документах. Податкова може спробувати визнати такі надходження доходом, якщо у вас відсутня доказова база. Щоб поповнення рахунку ФОП власними коштами не стало причиною донарахування податків, мають виконуватися дві фундаментальні умови:
Як правильно оформити призначення платежу: інструкція безпеки
Найпоширеніша помилка, яка коштує підприємцям грошей, – це недбале ставлення до поля «Призначення платежу». Написали «поповнення рахунку» і забули? Для податкової це сигнал до атаки.
Сценарій 1: Повернення власної виручки
Якщо ви вносите кошти, які раніше зняли з рахунку ФОП або отримали як готівкову виручку і записали в облік, експерти радять використовувати формулювання «Виручка за [період]».
Сценарій 2: Внесення власних заощаджень (зарплата, продаж майна)
Тут ситуація складніша. Деякі консультанти радять теж писати «Виручка», але це несе ризики невідповідності даних при перевірці. Якщо джерелом коштів є ваша зарплата як найманого працівника, безпечніше уникати слова «виручка», а використовувати формулювання, що вказує на власні кошти з посиланням на сплату податків, або оформлювати це через договір позики (але не сам із собою!).
Оптимально для подружжя:
«Переказ особистих коштів дружині / чоловіку. Без ПДВ».
Це чітко вказує на побутовий характер транзакції і відмежовує її від комерційної діяльності.
Поширені питання
Ризикові формулювання, яких варто уникати
Існує «чорний список» фраз, які податківці у своїх роз’ясненнях (зокрема у категорії 107.01.03 ЗІР) трактують не на користь платника. Якщо ФОП-єдинник вносить гроші з поміткою «власні заощадження», «поповнення обігових коштів» або «фінансова допомога» (без належного договору з іншою особою), фіскали можуть наполягати на включенні цих сум до доходу.
Логіка проста: якщо ви не можете довести, що це саме виручка, яку ви вже задекларували, або особисті оподатковані кошти з підтвердженим джерелом – платіть 5%.
Особливо обережним треба бути з поворотною фінансовою допомогою (ПФД). Якщо ви, як фізособа, хочете позичити гроші своєму ж ФОП, краще оформити це через третю особу. Договір ПФД «сам із собою» є юридичним нонсенсом і прямим шляхом до штрафів.
Висновки: як захистити свої гроші
Податкове законодавство у 2026 році залишається суворим до формальностей. Не всі гроші, що потрапляють на ваш IBAN, є прибутком, але саме ви мусите це довести. Головні тези про переказ власних коштів на рахунок ФОП для запам’ятовування:
Джерело: Команда адвокатів Богдана Янківа
Читайте більше:
Поповнення рахунку ФОП із власної картки: дохід чи ні
Як поповнити рахунок ФОП власними коштами без питань від банку
Як ФОП 3 групи поповнити рахунок без податкових наслідків
Зняття готівки ФОПом у 2026 році: на що звертають увагу банки та податкова
50+ формулювань призначення платежу: готові шаблони від адвокатів
Резиденту Дефенс Сіті, який користується звільненням від оподаткування прибутку, потрібно відображати відповідні показники у декларації з податку на прибуток та передбачених додатках. Зокрема, у декларації заповнюються наявності відповідних операцій – рядки щодо КІК і контрольованих операцій. Суму прибутку, звільненого від оподаткування, розраховують у Додатку ПЗ, а інформацію про отриману податкову пільгу – у Додатку ПП із зазначенням відповідного коду. Окремі рядки декларації передбачені і для випадків втрати статусу резидента Дефенс Сіті або порушення умов застосування пільги
Останнім часом фіксується зростання кількості випадків шахрайства, пов’язаних із використанням імені посадових осіб ДПС або згадкою самої установи. Зловмисники намагаються ввести підприємців в оману та отримати гроші незаконним шляхом. Ми зібрали найпоширеніші схеми обману, а також поради, як убезпечити себе і своє підприємство від дій шахраїв
Після пожежі небезпека для працівників не зникає разом із відкритим полум’ям. У приміщенні можуть залишатися токсичні продукти горіння, зокрема чадний газ, а також існувати ризики повторного займання, обвалення конструкцій та ураження електричним струмом. Тому повертати працівників до зони пожежі для прибирання чи відновлення обладнання можна лише після оцінки безпечності робочого місця. Працівник має право відмовитися від роботи, якщо виробнича ситуація становить небезпеку для його життя чи здоров’я
ФОП на загальній системі, у зв'язку з відсутністю коштів на р/рахунку, сплачує борги постачальникам власними коштами через касу банку. Є квитанція про сплату. Чи можна ставити ці суми у витрати?
Якщо споживач хоче обміняти товар на дешевший або дорожчий, то йому потрібно лише доплатити різницю, яка не вистачає до дорожчого товару чи потрібно повністю повернути гроші та оформити продаж за вищою ціною?
Відкриття ТОВ не означає, що підприємець має автоматично закривати свій ФОП. Одна особа може одночасно бути ФОП, засновником і директором товариства, однак важливо забезпечити реальну самостійність двох суб’єктів. Особливу увагу варто приділити ситуаціям, коли ФОП і ТОВ мають спільне майно, працівників, клієнтів або фактично здійснюють однакову діяльність. За відсутності належного документального оформлення та економічного обґрунтування така модель може викликати у податківців питання щодо штучного дроблення бізнесу
Податкове законодавство не містить заборони на нарахування амортизації для безоплатно отриманих основних засобів. Вартість таких засобів підлягає амортизації за загальними правилами, але якщо активи використовуються у господарській діяльності
Призупинення трудового договору під час воєнного стану потребує не лише формального наказу, а й належного обґрунтування та доказів. Верховний Суд звертає увагу на необхідність одночасної неможливості роботодавця надати роботу і працівника її виконувати, а також на причинний зв’язок таких обставин із воєнними подіями. Помилки у формулюваннях наказу, відсутність конкретного строку, способу комунікації чи документального підтвердження обставин можуть стати аргументами працівника в суді. Ба більше, незаконне призупинення може призвести до обов’язку роботодавця компенсувати працівнику середню заробітну плату за час вимушеного прогулу
Платники єдиного податку третьої групи є платниками військового збору, однак перелік доходів, які враховуються для його нарахування, залежить від статусу платника. Для ФОП базою є доходи від підприємницької діяльності з урахуванням передбачених Податковим кодексом винятків, тоді як для юридичних осіб враховується будь-який дохід за звітний період. До оподатковуваного доходу також можуть потрапляти безоплатно отримані товари чи послуги, прострочена кредиторська заборгованість та окремі суми, отримані в межах посередницьких договорів
Для скасування реєстрації РРО, що знаходяться на територіях, які тимчасово окуповані, або на яких ведуться бойові дії, керуючись необхідно подати до контролюючого органу за основним місцем обліку як платника податків заяву за формою №20-ОПП та / або заяву про скасування реєстрації РРО за формою №4-РРО
ДПС запускає регіональні «гарячі лінії» для бізнесу, який постраждав унаслідок війни. Підприємці можуть отримати консультації щодо пошкодженого чи знищеного майна і документів, релокації, призупинення діяльності, виконання податкових обов’язків та інших проблем, спричинених бойовими діями. Фахівці податкової також мають надати алгоритм дій залежно від конкретної ситуації. Додатково бізнес може звернутися до Офісів податкових консультантів
Викрадення товарно-матеріальних цінностей або основних засобів має окремі наслідки для ПДВ-обліку. За загальним правилом, якщо викрадені активи більше не можуть використовуватися у господарській діяльності, у відповідному звітному періоді виникає обов’язок нарахувати податкові зобов’язання за п. 198.5 ПКУ та скласти зведену податкову накладну. Водночас для викрадених основних засобів ПДВ можна не нараховувати, якщо факт викрадення належним чином документально підтверджений
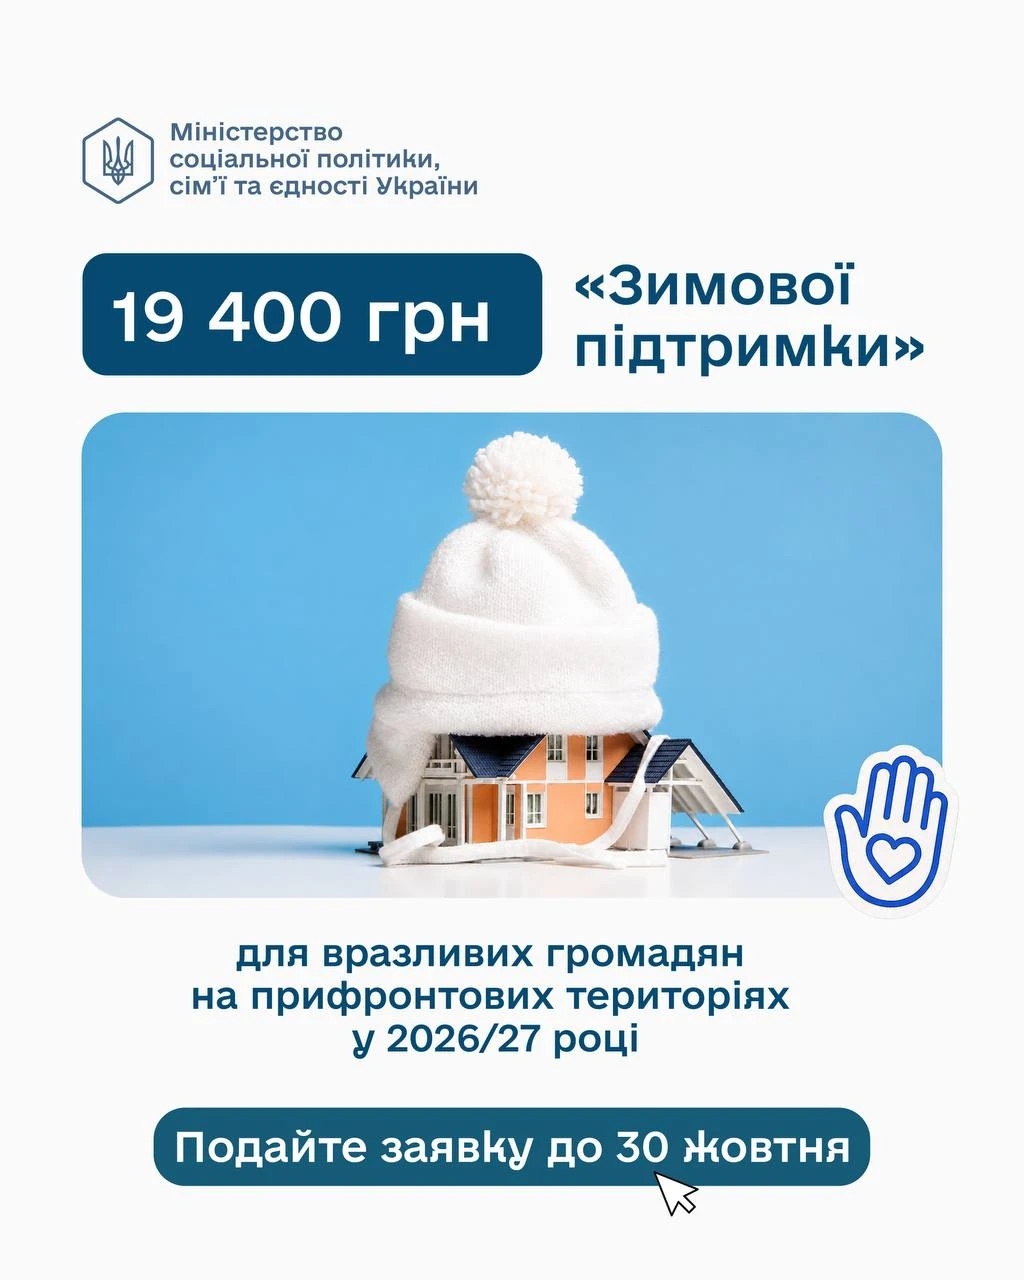
Отримати одноразову допомогу у розмірі 19 400 грн на підготовку до зими. Програма передбачає підтримку найбільш вразливих домогосподарств, зокрема сімей із дітьми, людей з інвалідністю, пенсіонерів, ВПО та багатодітних родин. Цього року допомога буде доступна не лише мешканцям приватних будинків, а й жителям багатоквартирних будинків. Очікується, що прийом заявок триватиме з 1 вересня до 30 жовтня, а виплати здійснюватимуть у міру формування списків отримувачів
Продаж фізичною особою власних вживаних речей на вторинному ринку має відрізнятися від системної торгівлі товарами з метою отримання прибутку. За позицією ДПС, дохід від продажу таких речей іншим фізособам включається до загального річного оподатковуваного доходу та оподатковується ПДФО і військовим збором. Водночас податківці наголошують, що не систематичні продажі особистих речей не слід ототожнювати з підприємницькою діяльністю. Окремо ДПС моніторить маркетплейси та соцмережі, щоб виявляти системний продаж товарів громадянами без державної реєстрації та сплати податків
Період відпустки для догляду за дитиною до досягнення нею трирічного віку зараховується до страхового стажу, однак інформація про таку відпустку може бути відсутня у трудовій книжці та даних Реєстру застрахованих осіб. У такому разі підтвердити відповідний період можна на підставі даних роботодавця, зокрема копії наказу про надання відпустки. При цьому стаж зараховується як період, за який сплачено страхові внески виходячи з мінімального страхового внеску. Важлива умова – така відпустка надається особам, які перебувають у трудових відносинах із роботодавцем
Виявлені податковою під час перевірки порушення трудового законодавства можуть стати підставою для передачі матеріалів до Держпраці. Йдеться, зокрема, про неоформлених працівників та ненарахування чи несплату ПДФО і військового збору з виплачених їм доходів. Для роботодавця це означає ризик одночасної відповідальності за Податковим кодексом, КЗпП та КУпАП. Водночас під час воєнного стану закон передбачає можливість уникнути штрафу за неоформлення працівників, якщо роботодавець своєчасно і повністю виконає припис Держпраці про усунення порушень
ФОП на третій групі єдиного податку не завжди може зменшити оподатковуваний дохід після повернення отриманої передоплати. ДПС зазначає, що таке коригування можливе лише у випадках, прямо передбачених п.п. 5 п. 292.11 ПКУ. Якщо ж кошти повертаються контрагенту на виконання рішення суду через визнання їх безпідставно набутими, така підстава у зазначеній нормі не передбачена. Отже, сплачений із цієї суми єдиний податок ФОП не може скоригувати лише через факт повернення коштів за судовим рішенням
Операції з медичного обслуговування населення та осіб з інвалідністю загалом звільняються від оподаткування ПДВ за п. 197.1.5 ПКУ, якщо заклад охорони здоров’я має відповідну ліцензію. Водночас медичні огляди для отримання певних дозвільних документів, наприклад, посвідчень водія або дозволів на носіння зброї, підлягають оподаткуванню ПДВ на загальних підставах, за винятком випадків, передбачених законодавством для військовослужбовців та посадових осіб

Зміна прізвища після одруження чи розірвання шлюбу сама по собі не змінює право власності на нерухомість. Тому власнику квартири, будинку або земельної ділянки не потрібно переоформлювати право власності лише через зміну персональних даних. Водночас під час продажу, дарування, спадкування чи іншої нотаріальної дії може знадобитися підтвердити, що власник у старих документах і особа з новим прізвищем – одна й та сама людина. Для цього варто зберігати документи, які підтверджують зміну прізвища