

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Розповімо, хто, в які строки та спосіб подає Скорочений звіт про контрольовані іноземні компанії. Допоможемо правильно заповнити скорочений звіт про КІК, підкажемо, як виправляти помилки в цьому звіті та яка відповідальність за його неподання
Скорочений звіт про контрольовані іноземні компанії (далі – Скорочений звіт) складають і подають особи, які є контролерами контрольованої іноземної компанії (далі – КІК) за визначенням пп. 39-2.1.2 Податкового кодексу України (далі – ПКУ):
Скорочений звіт контролююча особа подає у разі, якщо не має можливості забезпечити складання фінансової звітності КІК та / або здійснення розрахунку скоригованого прибутку КІК до дати граничного строку подання річної декларації про майновий стан і доходи (якщо контролер – фізособа) або податкової декларації з податку на прибуток підприємств (якщо контролер – юрособа) (пп. 39-2.5.4 ПКУ). У цій ситуації до Скороченого звіту включають лише відомості, передбачені підпунктами «а»–«в» пп. 39-2.5.3 ПКУ.
Скорочений звіт подають:
Якщо останній день строку подання Скороченого звіту припадає на вихідний або святковий день, то останнім днем строку вважається операційний (банківський) день, що настає за вихідним або святковим днем (п. 11 Порядку заповнення Звіту про контрольовані іноземні компанії, скороченої форми Звіту про контрольовані іноземні компанії і подання до контролюючого органу, затвердженого наказом Мінфіну від 25.08.2022 №254).
Отже, не всі контролери подають Скорочений звіт, а лише ті, які з причин, передбачених ст. 39-2 ПКУ, не змогли подати повний Звіт про КІК у наведені вище строки.
Важливо! Контролююча особа, яка в граничні строки подала Скорочений звіт за звітний період, зобов’язана подати повний Звіт про КІК до кінця календарного року, наступного за звітним (податковим) роком
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Скорочений звіт подають до контролюючого органу, в якому контролер перебуває на обліку (для юридичних осіб – за основним місцем обліку)
Ст. 39-2 ПКУ розділяє як два окремі звіти – Скорочений звіт про КІК і Звіт про КІК.
При цьому положення щодо відповідальності за неподання звітності з КІК у ст. 120 ПКУ викладено так:
120.7. Неподання контролюючою особою звіту про контрольовані іноземні компанії – тягне за собою накладення штрафу в розмірі 100 розмірів прожиткового мінімуму для працездатної особи, встановленого законом на 1 січня податкового (звітного) року.
Несвоєчасне подання контролюючою особою звіту про контрольовані іноземні компанії – тягне за собою накладення штрафу в розмірі одного розміру прожиткового мінімуму для працездатної особи, встановленого законом на 1 січня податкового (звітного) року, за кожен календарний день неподання, але не більше 50 розмірів прожиткового мінімуму для працездатної особи, встановленого законом на 1 січня податкового (звітного) року.
Отже, про неподання чи несвоєчасне подання Скороченого звіту у ст. 120 ПКУ не згадується (штрафи не встановлені).
Але своєчасне подання Скороченого звіту дозволяє без штрафів подати повний Звіт про КІК пізніше – до 31 грудня року, наступного за звітним (пп. 39-2.5.4 ПКУ).
Крім того, штрафи за п. 120.7 ПКУ не застосовують із 01.01.2022 протягом дії воєнного стану і шести місяців після його завершення (п. 72 підрозд. 10 розд. ХХ ПКУ).
Форму Скороченого звіту про контрольовані іноземні компанії та Порядок його заповнення і подання до контролюючого органу затверджено наказом Мінфіну від 25.08.2024 №254 (далі – Порядок №254).
Завантажити бланк: Скорочений звіт про контрольовані іноземні компанії.
Скорочений звіт подають за кожну КІК окремо.
Наприклад, якщо фізична особа є контролером трьох КІК, то треба подати три Скорочені звіти. А можливо, що щодо двох КІК фізособа-контролер подала повні Звіти про КІК, а щодо однієї КІК – Скорочений звіт.
На замітку! Скорочений звіт подають без додатків
Скорочений звіт складається із заголовної частини, загальних відомостей про контролюючу особу та відомостей про контрольовану іноземну компанію.
Заголовна частина Скороченого звіту містить загальні відомості про звітний (податковий) період, за який подають звіт, та звітний (податковий) період, що уточнюють.
У загальних відомостях про контролюючу особу наводять дані про платника податків, який подає Скорочений звіт, найменування контролюючого органу, до якого подають документ, вид контролю.
У розділі відомостей про контрольовану іноземну компанію зазначають розмір частки, структуру володіння часткою.
Графа | Що зазначати |
Заголовна частина | |
Графа 1. Тип Скороченого звіту | Тут зазначають:
|
Графа 2. Звітний (податковий) період | Наводять звітний рік, за який подають Скорочений звіт. Звітним періодом може бути:
Наприклад, у країні КІК звітний рік – починається 01.09.2024 і закінчується 31.08.2025. Оскільки звітний період закінчується в 2025 році, то зазначаємо в графі 2 – 2025 рік |
Графа 3. Звітний (податковий) період, що уточнюється, рік | Якщо треба уточнити, наприклад, Скорочений звіт за 2024 рік, то в графах 2 та 3 зазначають однаковий рік – 2024 |
Загальні відомості про контролюючу особу | |
Графа 4. Найменування контролюючої особи |
|
Графа 5. Податковий номер платника податків |
|
Графа 6. Найменування контролюючого органу, до якого подається документ | Тут зазначають найменування контролюючого органу, в якому платник перебуває на обліку |
Графа 7. Вид контролю | Далі маєте обрати один з видів контролю, вказаний у графі 7.1 або 7.2 (поставити позначку «+» або «х») |
Графа 7.1. Формально-юридичний контроль | Формально-юридичний контроль обирають у разі володіння контролюючою особою часткою в КІК, що оформлено юридично. Ознаки, що вказують на формально-юридичний контроль, визначені у пп. 39-2.1.3–39-2.1.5 ПКУ з урахуванням положень пп. 39-2.1.1, 39-2.1.2 ПКУ. Тобто, цей контроль обираєте, якщо, наприклад, володієте часткою в статутному капіталі КІК прямо або опосередковано |
Графа 7.2. Фактичний контроль | Фактичний контроль зазначають у разі здійснення суттєвого або вирішального впливу на рішення такої юридичної особи щодо укладення угод, розпорядження активами та прибутком, припинення діяльності незалежно від юридичного оформлення такого впливу. Ознаки фактичного контролю визначені у пп. 39-2.1.6 ПКУ з урахуванням положень пп. 39-2.1.1 та 39-2.1.2 ПКУ. Наприклад, особа юридично не є контролером КІК, але за статутом має право давати вказівки директору, обов'язкові до виконання, особа заявлена як бенефіціар під час відкриття рахунку в банку для КІК, має право на операції за рахунками КІК, має довіреність від КІК більше ніж на один рік на здійснення суттєвих правочинів тощо |
Відомості про контрольовану іноземну компанію | |
Графа 08. Повне найменування контрольованої іноземної компанії (українською мовою) | Рекомендуємо забезпечити переклад на українську мову реєстраційних даних іноземної компанії, щоб коректно заповнити цю графу та інші реквізити звіту |
Графа 09. Повне найменування контрольованої іноземної компанії (англійською мовою) | Якщо реєстраційні дані КІК містять англійський варіант найменування цієї компанії, то використовують ці дані. Якщо реєстраційні дані КІК не містять англійського варіанту найменування цієї компанії, рекомендуємо забезпечити переклад на англійську мову реєстраційних даних іноземної компанії, щоб коректно заповнити цю графу |
Графа 10. Інший звітний період контрольованої іноземної компанії | Далі маєте навести в графах 10.1 та 10.2 дані про початок та кінець такого звітного періоду. Увага! Графи 10.1 та 10.2. заповнюють тільки у разі, якщо звітний період КІК не співпадає з календарним роком. Якщо звітний період КІК – це календарний рік (з 1 січня по 31 грудня), то графи 10.1 та 10.2 не заповнюють |
Графа 10.1. Дата початку фінансового року, встановлена контрольованою іноземною компанією | Приклад 1. Якщо КІК зареєстрована 12.11.2024 і в країні її реєстрації такі компанії вперше подають фінансову звітність після завершення повного фінансового (календарного) року, то в графі 10.1 буде 12.11.2024, а у графі 10.2 – 31.12.2025. Звіт подаватимуть за 2025 рік. Приклад 2. Якщо фінансовий рік у країні КІК починається з 01.04.2025, а закінчується 31.03.2026 наступного календарного року, то в Скороченому звіті за 2026 рік (подає фізособа до 01.05.2027) наводять:
У такій ситуації подавати Скорочений звіт за 2025 рік до 01.05.2026 не потрібно (ЗІР, категорія 103.29) |
Графа 10.2. Дата закінчення фінансового року, встановлена контрольованою іноземною компанією | |
Графа 11. Держава (територія), в якій здійснює діяльність контрольована іноземна компанія | Дані в графах 11.1 та 11.2 наводять з урахуванням Переліку кодів країн світу для статистичних цілей, затвердженого наказом Держстату від 08.01.2020 №32. Рекомендуємо використовувати розділ 2 цього Переліку (абетковий) для зручності |
Графа 11.1. Назва держави (території) | |
Графа 11.2. Код країни | Використовують двозначний літерний код Приклад 3. КІК у Польщі відображаємо так:
|
Графа 12. Адреса контрольованої іноземної компанії |
|
Графа 13. Організаційно-правова форма | Треба обрати дані (поставити позначку «х»):
|
Графа 14. Номер податкової реєстрації | Тут зазначають номер податкової реєстрації, який використовують податкові органи держави (території) податкового резидентства КІК |
Графа 15. Номер державної реєстрації | Наводять номер державної реєстрації або зазначають інформацію про будь-які інші ідентифікаційні номери (реєстраційний номер компанії або глобальний код ідентифікації юридичної особи). Наприклад, компанія в Польщі має номер державної реєстрації (Region, 9 знаків) і номер податкової реєстрації (NIP, 10 знаків). Ці дані наведені в довідці з Державного судового реєстру (аналог українського ЄДР) |
Графа 16. Розмір частки в контрольованій іноземній компанії (%) | Графа 16 заповнюють у разі, якщо заповнювали графу 7.1 (формально-юридичний контроль). Розмір частки контролера в статутному капіталі КІК визначають за правилами пп. 39-2.1.3 – 39-2.1.5 ПКУ з урахуванням норм пп. 39-2.1.1 та 39-2.1.2 ПКУ |
Графа 16.1. Всього | Наводять загальний розмір частки (%) |
Графа 16.2. Безпосереднє володіння | Безпосереднім володінням є, наприклад, володіння фізособою-резидентом 100% корпоративних прав іноземної компанії. Або володіння фізособою резидентом 20% корпоративних прав іноземної компанії, якщо є ще інші власники-резиденти України, які в сукупності володіють більше ніж 50% іноземної компанії (п. 39-2.1.2 ПКУ). Увага! Починаючи з 2024 року – якщо частка резидента в іноземній компанії більше 10%, то вже є підстави перевірити – чи є резидент контролером КІК. За 2022 та 2023 роки резидент не був контролером, якщо мав частку не більшу за 25% (п. 54 підрозд. 10 розд. ХХ ПКУ) |
Графа 16.3. Опосередковане володіння | Опосередкованим володінням є володіння іноземною компанією через іншу компанію. У такій ситуації частки володіння перемножують (пп. 39-3.1.3 ПКУ). Наприклад, фізособа-резидент володіє 90% у компанії А, а компанія А володіє 50% компанії В (іноземна компанія). Тоді фізична особа володіє 45% Компанії В (90% × 50%), і якщо є інші особи-резиденти, з якими володіння складає більше 50%, то така фізособа є контролером компанії В у розмірі 45% |
Графа 17. Структура володіння часткою в контрольованій іноземній компанії у разі опосередкованого володіння такою часткою (%) | Ця графа фактично розшифровує графу 16.3 |
Графа 17.1. Через інших осіб | Фактично йдеться про володіння через ланцюг володіння в юридичних особах (див. приклад до графи 16.3). |
Графа 17.2. Через утворення без статусу юридичної особи | Якщо особа є засновником трасту (іншого утворення без статусу юрособи), а до активів цього трасту входить частка в іноземній компанії (пп. 39-2.1.5 ПКУ) |
Графа 17.3. Через пов’язаних осіб | Якщо пов’язана особа також володіє часткою в іноземній компанії, то особа-контролер має враховувати таку частку при визначенні контролю |
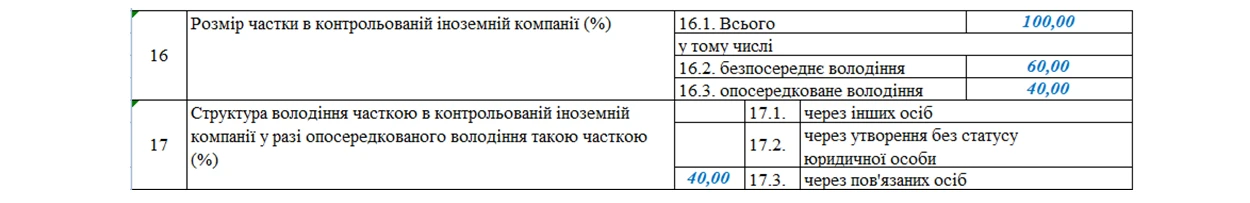
Наприклад, чоловік і дружина (пов'язані особи) володіють частками в іноземній компанії відповідно 60% та 40%. Чоловік визнає себе 100% контролером КІК – 60% пряме володіння, 40% – опосередковане через пов'язану особу (дружину). Звітує про КІК тільки чоловік. На такий підхід звертає увагу ДПС в Інформаційному листі №3/2024 (питання 2.1). У цій ситуації будуть заповнені:
Графа 18. Інформація щодо підстав фактичного контролю | Далі в графах з 18.1 по 18.5 ставлять позначку («х») напроти тієї підстави фактичного контролю, за якою особа-резидент визнана контролером КІК. Можна обрати декілька підстав одночасно. Підстави фактичного контролю відповідають пп. 39-2.1.6 ПКУ. Важливо! Якщо заповнені графи 7.1, 16 та 17, то не заповнюють графи 7.2 та 18, і навпаки |
Графа 19. Дані про номінального утримувача (номінального власника) у розумінні п. 103.3 ПКУ | У випадку опосередкованого контролю можливі ситуації, що одні особи номінально (юридично) є власниками іноземної компанії, але право розпоряджатися активами і прибутками такої компанії належить іншій особі – бенефіціару (резиденту України). Тоді такий бенефіціар має вказати у Скороченому звіті – хто є номінальним власником КІК. Щодо такого номінального утримувача наводять:
Якщо таких власників декілька, дані про всіх них наводять у графі 19 у довільній черговості |
Скорочений звіт подають тільки в електронній формі з використанням кваліфікованого електронного підпису (ідентифікатор форми – J0108601 / F0108601)
У разі подання уточнюючого Скороченого звіту в графах 2 та 3 проставляють однаковий звітний період.
Наприклад, уточнюємо Скорочений звіт за 2024 рік у 2026 році, в графах 2 та 3 ставимо – 2024 рік.
Під час уточнення даних правильні дані повторюють, неправильні – замінюють правильними даними.
На замітку! Чинне законодавство не передбачає процедури відкликання помилково поданого Скороченого звіту про КІК та визнання його недійсним. Разом з тим, контролююча особа має право подати інформаційний лист через Е-кабінет платника податків або безпосередньо до територіального органу ДПС з обґрунтованим поясненням щодо помилкового подання Звіту про КІК (роз'яснення ГУ ДПС у Житомирській обл.)
Матеріали за темою:
Як підприємству визначити, за якою формою подавати звіт КІК: повний чи скорочений
КІК: з якої дати втрачається статус контролюючої особи
Чи можна відкликати / визнати недійсним помилково поданий скорочений Звіт про КІК
Пастка у звіті КІК: який курс євро обрати, щоб уникнути претензій податкової
КІК-звітність із помилками: податкова роз’яснила, що робити платнику
Звіт про контрольовані іноземні компанії (КІК): інструкція
Довідник за темою:
Штрафи за неподання Звіту про КІК
Шаблони та зразки документів:
Родини військовослужбовців, які зникли безвісти або перебувають у полоні, можуть отримувати частину їхнього грошового забезпечення. Водночас кошти, які не виплачуються родичам відповідно до законодавства, депонуються – тобто зберігаються за самим військовослужбовцем. Хто має право на щомісячні виплати, що відбувається з накопиченими сумами після повернення військового або підтвердження його загибелі та чи можуть повнолітні діти успадкувати ці кошти? Розбираємо порядок виплат і ключові відмінності між отриманням грошового забезпечення та спадкуванням

Нецільова благодійна допомога, яка не перевищує граничний розмір, визначений Податковим кодексом України, не включається до оподатковуваного доходу. Якщо сума допомоги перевищує цей ліміт, вона повинна бути відображена в додатку 4ДФ до Розрахунку за ознакою доходу «169»

Уряд оновлює правила роботи бізнесу під час жовтого рівня повітряної тривоги. Підприємствам планують дати більше часу на облаштування укриттів, дозволити використовувати безпечні приміщення поза власною територією та встановлювати вимоги до місткості укриттів залежно від кількості працівників і відвідувачів. До 4 березня військові адміністрації зберуть дані про виконання вимог безпеки

Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

Повітряна тривога на робочому місці вимагає негайної реакції: працівники мають припинити роботу та перейти до найближчого доступного укриття. За можливості й без затримки евакуації потрібно безпечно зупинити обладнання, попередити колег про небезпеку та допомогти тим, хто потребує підтримки. Повертатися до роботи можна лише після офіційного відбою тривоги та підтвердження безпечності відновлення робіт. Роботодавець, своєю чергою, повинен заздалегідь визначити алгоритм дій і ознайомити з ним персонал

Мінфін повідомив про початок реалізації закону щодо міжнародного обміну інформацією про доходи, отримані через цифрові платформи. 29 жовтня 2026 року ДПС України приєдналася до міжнародної угоди DPI MCAA, що створює правову основу для автоматичного обміну такими даними з іноземними партнерами. Оператори платформ мають зареєструватися в ДПС до кінця 2026 року. За інформацією Мінфіну, нові правила оподаткування доходів фізосіб через цифрові платформи запрацюють з 1 січня 2027 року

З 00:00 до 08:00 30 жовтня 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Міністерства юстиції України. У зв’язку з чим у вказаний період робота реєстрів буде недоступною. Через це частина послуг у Дії також була недоступною, зокрема реєстрація, зміна чи закриття ФОП і ТОВ, отримання окремих довідок, а також послуги, пов’язані з військовим обліком і бронюванням

Помилково подали податкову декларацію або надіслали її не до того контролюючого органу? Це не означає, що помилку неможливо виправити. Податковий кодекс передбачає різний порядок дій залежно від того, чи сплив граничний строк подання звітності. Головне – своєчасно подати правильний документ, щоб уникнути зайвих податкових зобов'язань

29 жовтня Прем’єр-міністр України провів нараду за участю представників уряду, ДСНС, громадських об’єднань і бізнесу. За її результатами домовилися створити робочу групу для оперативного врегулювання проблем підприємців. Серед ключових питань – нові правила бронювання працівників за постановою КМУ №1328 та умови роботи підприємств під час «жовтої» повітряної тривоги після 4 грудня 2026 року

Підкажіть будь ласка, бронювання працівників закінчується 04.11.2026, критичність підприємства підтверджена, чи можна в цей день перебронювати працівників, чи тільки з наступного дня? І чи можна це зробити у вихідні дні?

Новостворене ТОВ 05.10.2026. В протоколі зазначило, що директором ТОВ буде її засновник. Питання: чи можна видати наказ на призначення директора 28 жовтня? Не в той же день, коли засновано ТОВ, бо воно поки не отримує дохід і не веде діяльність

Державна податкова служба України надала індивідуальну податкову консультацію щодо порядку оподаткування та відображення у звітності знижки на товар, наданої переможцю рекламного челенджу у соціальних мережах

Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

ФОП 3-ї групи єдиного податку використовує земельні ділянки як автостоянку для клієнтів і відкритий складський майданчик, але їхнє цільове призначення – будівництво та обслуговування будівель торгівлі. Чи звільняється підприємець від земельного податку за таких умов?

ТОВ орендувало захисну споруду цивільного захисту модульного типу (укриття). Чи потрібно дане укриття показувати в 20-ОПП і під яким кодом? Укриття поставили біля офісу, який також ТОВ орендує, плануємо даний офіс показати в 20-ОПП. Так як офіс знаходиться в іншій місцевості, адреса відрізняється від юридичної адреси, чи можливо подати 20-ОПП на офіс без позначки про реєстрацію за неосновним місцем обліку платника і які ризики будуть при такій подачі (не плануємо ставати на облік в даній ДПІ як за неосновним місцем обліку)?

Підприємство подає Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. СКШП більше 25, норматив по інвалідах виконано. Повідомлення облікової системи: якщо норматив виконано, то рядки 091–093, 1–5 розділу І, 1–3 розділу ІІ, 1–5 розділу ІІІ не заповнюються. А це фактично всі рядки, крім шапки звіту. Чи вірно, що підприємство повинно подати порожній звіт, при СКШП більше 25?

Таке рішення ухвалене з огляду на суттєве посилення цінового тиску та погіршення інфляційних очікувань. Його мета – підтримати привабливість гривневих активів і стійкість валютного ринку, що дасть змогу зберегти контрольованість інфляційних очікувань та цінової динаміки. Прогноз НБУ передбачає утримання облікової ставки на поточному рівні до II кварталу 2027 року




