

Експерт
Олена СтепановаГоловний бухгалтер групи компаній, засновниця власної практики з бухгалтерського аутсорсингу, незалежний консультант та викладач практичних курсів з бухгалтерського обліку


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Транспортна первинна документація – обов’язковий елемент діяльності кожного перевізника. Склад документів залежить від виду перевезення: вантажного чи пасажирського, внутрішнього чи міжнародного, а для вантажних перевезень – також від виду вантажу. Окремі вимоги встановлені, зокрема, для перевезення небезпечних вантажів, до яких належить пальне. У статті розглянемо, які документи оформлює та зберігає перевізник і які документи повинен мати водій під час рейсу. З’ясуємо особливості документального оформлення внутрішніх і міжнародних вантажних перевезень, регулярних та нерегулярних пасажирських перевезень, перевезень на таксі та перевезень пального. Також розглянемо, як документувати роботу автомобіля та обліковувати витрати і доходи від надання транспортних послуг
Діяльність автомобільних перевізників регулюється, зокрема:
Для міжнародних перевезень застосовуються також відповідні міжнародні договори України. Зокрема, при міжнародному автомобільному перевезенні вантажів – Конвенція про договір міжнародного автомобільного перевезення вантажів (КДПВ) від 19.05.1956, до якої Україна приєдналася Законом України від 01.08.2006 №57-V.
Почнемо з внутрішнього вантажного перевезення. Документи перевізника при такому перевезенні можна умовно поділити на кілька груп:
Відповідно до ст. 48 Закону №2344 автомобільні перевізники та водії повинні мати і пред’являти особам, уповноваженим здійснювати контроль на автомобільному транспорті та у сфері безпеки дорожнього руху, документи, на підставі яких виконують вантажні перевезення.
Для перевізника такими документами є:
Для водія:
Якщо перевозиться небезпечний вантаж, до цього комплекту додаються документи, передбачені законодавством про перевезення небезпечних вантажів. Їх розглянемо окремо на прикладі перевезення пального.
Перевізнику потрібні також документи, якими оформлено відносини із замовником перевезення. Відповідно до ст. 50 Закону №2344 договір про перевезення вантажу укладається відповідно до цивільного законодавства між замовником та виконавцем у письмовій формі.
Істотними умовами договору є:
На практиці разом із договором часто оформлюють заявку на конкретне перевезення. У ній сторони можуть визначити:
Якщо порядок використання заявок передбачено договором, вони є частиною документального оформлення конкретного перевезення.
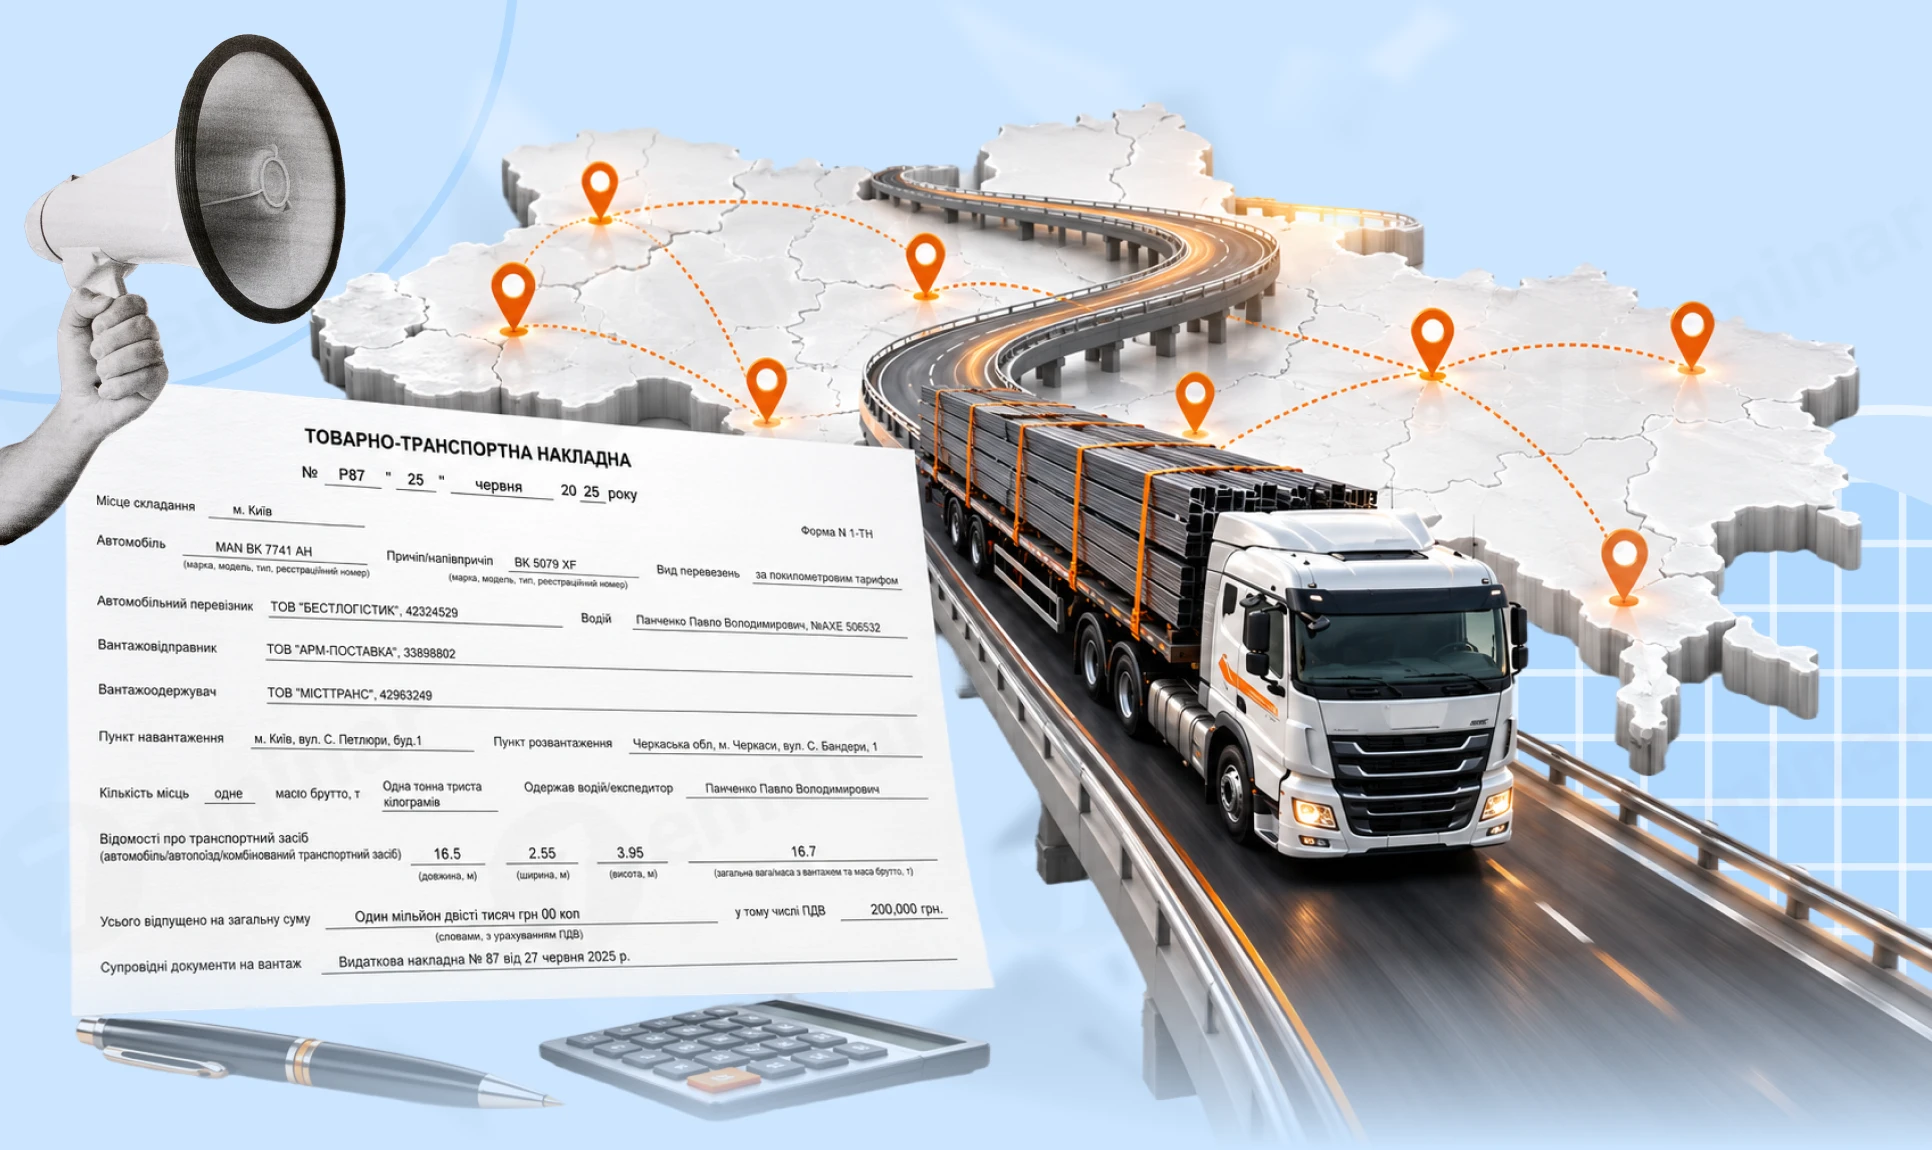
Основним документом на вантаж при внутрішньому автомобільному перевезенні є товарно-транспортна накладна. На ній зупинимося докладніше.
ТТН – єдиний для всіх учасників транспортного процесу документ, призначений для обліку товарно-матеріальних цінностей на шляху їх переміщення, розрахунків за перевезення вантажу та обліку виконаної роботи. Її використання при перевезенні вантажів автомобільним транспортом передбачено Правилами №363.
Форму №1-ТН наведено в додатку 7 до Правил №363. Водночас ТТН може оформлюватися не лише за цією формою. Відповідно до п. 11.1 Правил №363 суб’єкт господарювання має право оформити ТТН без дотримання форми, наведеної у додатку 7, за умови наявності в ній інформації про обов’язкові реквізити, визначені цим пунктом.
ТТН може складатися у паперовій та/або електронній формі. Електронна товарно-транспортна накладна (е-ТТН) оформлюється з дотриманням вимог законодавства про електронні документи та електронний документообіг і повинна містити обов’язкові реквізити ТТН.
До обов’язкових відомостей ТТН належать, зокрема, дані про:
У передбачених Правилами №363 випадках у ТТН зазначаються також спеціальні відомості про вантаж. Наприклад, при перевезенні небезпечних вантажів зазначається клас небезпечних речовин, до якого віднесено вантаж; при перевезенні харчових продуктів, що потребують дотримання температурного режиму, – температурний режим транспортування. Для туш, напівтуш, четвертин, відрубів та шматків м’яса передбачено відомості про вид тварини та ідентифікаційний номер тварини, від якої отримано сировину (додаток 7 до Правил №363).
Окремої уваги потребує реквізит щодо місця, де зберігається автомобіль. У ТТН зазначається адреса місцезнаходження автомобільного перевізника, його структурного підрозділу або філії, де зберігається транспортний засіб, у випадках, передбачених Положенням про робочий час і час відпочинку водіїв колісних транспортних засобів, затвердженим наказом Мінтрансу від 07.06.2010 №340 (далі – Положення № 340). Цей реквізит, зокрема, має значення для підтвердження відстані від місця зберігання автомобіля у випадках застосування окремих винятків із Положення №340. До цього питання повернемося нижче.
Кількість примірників ТТН та порядок їх передавання учасникам перевезення визначаються Правилами №363. При оформленні ТТН у паперовій формі вантажовідправник виписує її не менше ніж у трьох примірниках. Перший примірник залишається у вантажовідправника, другий передається водієм вантажоодержувачу, третій, засвідчений підписом вантажоодержувача, передається автомобільному перевізнику (п. 11.4-11.6 Правил №363).
Для перевізника його примірник ТТН має практичне значення насамперед як документ, що підтверджує виконання конкретного перевезення: маршрут, вантаж, його приймання для перевезення та передання вантажоодержувачу, а також участь перевізника у відповідній господарській операції.
При цьому ТТН не замінює документ, яким оформлюється саме надання транспортної послуги замовнику. Порядок оформлення результату послуги – зокрема, складання акта наданих послуг, якщо його передбачено договором, – визначається умовами договору та правилами бухгалтерського обліку.
Для окремих видів вантажів поряд із ТТН застосовуються спеціальні товарно-транспортні документи. Наприклад, при перевезенні нафти і нафтопродуктів використовується ТТН на відпуск нафтопродуктів (нафти) за формою №1-ТТН (нафтопродукт), передбаченою Інструкцією про порядок приймання, транспортування, зберігання, відпуску та обліку нафти і нафтопродуктів на підприємствах і організаціях України, затвердженою спільним наказом Міненерго від 20.05.2008 №281/171/578/155 (далі – наказ №281, Інструкція №281) Особливості такого перевезення розглянемо в окремому розділі.
Окрім транспортної первинки, перевізнику потрібно вести документи, за якими обліковуються робочий час водія, час керування автомобілем, перерви та періоди відпочинку. Частина цих відомостей реєструється тахографом, а у випадках, коли тахограф не використовується, – іншими документами.
Основним нормативним документом є Положення №340. З 26.07.2026 воно діє у редакції наказу Мінрозвитку від 12.12.2025 №1727.
Правила використання тахографів додатково встановлює Інструкція з використання контрольних пристроїв (тахографів) на автомобільному транспорті, затверджена наказом Мінтранспорту від 24.06.2010 №385 (далі – Інструкція №385).
Положення №340 застосовується до автомобільних перевізників та водіїв, які працюють за трудовими та/або ЦПД, під час внутрішніх та міжнародних перевезень:
Для регулярних, у тому числі регулярних спеціальних, пасажирських перевезень на маршрутах довжиною не більше 50 км автомобілями, які мають більше дев’яти місць для сидіння разом із місцем водія, діють особливості, встановлені п. 4 розд. I та розд. VI Положення №340.
Автомобілі, які використовуються для перевезень, зазначених у п. 3 розд. I Положення №340, повинні бути обладнані справними тахографами, що пройшли періодичну перевірку та адаптацію. Для автомобілів, які пройшли першу державну реєстрацію в Україні після 30.06.2026 та використовуються для міжнародних вантажних перевезень відповідно до Угоди між Україною та Європейським Союзом про вантажні перевезення автомобільним транспортом, передбачено використання смарт-тахографа версії G2V2 (розд. VI Положення №340).
Що повинен мати водій
Якщо автомобіль обладнаний аналоговим тахографом, водій повинен мати оригінали тахокарт за день проведення контролю та попередні 56 днів, картку водія до тахографа за наявності, оригінали тимчасових реєстраційних листів та бланків підтвердження діяльності за цей період, а за наявності – витяг із графіка змінності або індивідуальну контрольну книжку самозайнятого водія чи витяг із неї за попередній обліковий період (пп. 1 п. 10 розд. VI Положення №340).
При використанні цифрового тахографа або смарт-тахографа водій повинен мати:
Якщо протягом цих 56 днів водій керував автомобілем з аналоговим тахографом, він повинен мати також відповідні оригінали тахокарт (пп. 2 п. 10 розд. VI Положення №340).
Отже, документи мають підтверджувати діяльність водія не лише протягом поточного рейсу, а за весь 56-денний контрольний період.
Для регулярних та регулярних спеціальних пасажирських перевезень на маршрутах довжиною не більше 50 км перевізник веде графік змінності. У ньому відображаються початок і кінець робочого часу, час керування автомобілем, виконання іншої роботи, перерви, періоди відпочинку та готовності. На вимогу контролю надається графік, його копія або витяг із даними за день контролю та попередні 56 днів. Якщо для обліку цих періодів використовується встановлений на автобусі тахограф, графік змінності не ведеться (п. 8 розд. VI Положення №340).
Самозайнятий водій у передбачених Положенням №340 випадках веде індивідуальну контрольну книжку самозайнятого водія за формою додатка 2 до Положення №340 та зберігає в автомобілі книжку та/або витяг із неї за попередній обліковий період. Якщо для обліку використовується тахограф, індивідуальна контрольна книжка не ведеться (п. 9 розд. VI Положення №340).
Що зберігає перевізник
Перевізник повинен організувати облік робочого часу водіїв та зберігання документів, за якими можна проконтролювати дотримання режиму роботи та відпочинку.
Залежно від організації перевезень до таких документів належать графіки змінності, дані, зчитані з карток водіїв та пам’яті цифрових тахографів, тахокарти аналогових тахографів, тимчасові реєстраційні листи, бланки підтвердження діяльності, а також документи щодо перевірки та адаптації тахографів (розд. VI Положення №340; Інструкція №385).
Для найманих водіїв підприємство веде також табель обліку використання робочого часу. Роботодавець зобов’язаний забезпечити достовірний облік виконуваної працівником роботи та бухгалтерський облік витрат на оплату праці (ст. 30 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці»). Дані тахографа табель не замінюють: тахограф використовується для контролю діяльності водія та дотримання режиму роботи і відпочинку, а табель – для обліку робочого часу працівника.
Якщо водій працює також в іншого автомобільного перевізника або одночасно виконує перевезення як самозайнятий водій, роботодавець повинен отримати відомості про відповідний робочий час, оскільки при визначенні тривалості роботи враховується загальний робочий час водія (п. 7 розд. II Положення №340).
Строки зберігання документів визначаються Положенням №340 та Інструкцією №385 для кожного їх виду. Наприклад, індивідуальна контрольна книжка самозайнятого водія зберігається за його місцезнаходженням не менше 24 місяців з моменту останнього запису (п. 9 розд. VI Положення №340).
Повний перелік перевезень, на які Положення №340 не поширюється, наведено у п. 5 розд. I цього Положення. Для транспортної первинки насамперед важливі винятки, застосування яких потрібно підтвердити документально.
Так, Положення №340 не поширюється на перевезення автомобілем або комбінацією автомобілів максимальною технічно допустимою масою не більше 7,5 т на відстань до 100 км по прямій від місця зберігання автомобіля, якщо перевезення здійснюється без оплати чи винагороди для перевезення матеріалів, обладнання або устаткування, які водій використовує у своїй основній професійній діяльності, або доставки товарів, вироблених у результаті ремісничої діяльності, а керування автомобілем не є основним видом професійної діяльності водія (пп. 1 п. 5 розд. I Положення №340).
Ще один виняток стосується перевезення власного вантажу автомобілем або комбінацією автомобілів максимальною технічно допустимою масою не більше 7,5 т, якщо перевезення має некомерційний характер. Право власності автомобільного перевізника на вантаж підтверджується документами на вантаж (пп. 8 п. 5 розд. I Положення №340).
Для сільськогосподарських товаровиробників, садівничих та лісогосподарських підприємств передбачено виняток для перевезення вантажів у межах господарської діяльності на відстань до 100 км по прямій від місця зберігання автомобіля. Відстань підтверджується ТТН, а якщо транспортний засіб орендований – також копією договору оренди (найму) (пп. 11 п. 5 розд. I Положення №340).
Інші винятки в межах 100 км передбачені, зокрема, для спеціальних автомобілів технічної допомоги та евакуації, окремих автомобілів на газі або електроенергії, перевезення живих тварин та будівельної техніки. Конкретні умови та документи для таких перевезень визначені у пп. 6, 14, 26, 27 п. 5 розд. I Положення №340.
Якщо для застосування винятку має значення, чи є керування основною професійною діяльністю водія, таким воно не вважається, якщо накопичений за місяць час керування становить менше 30% загального робочого часу водія за відповідний місяць (п. 5 розд. I Положення №340).
Місцезнаходження суб’єкта господарювання, його структурного підрозділу або філії, де зберігається автомобіль, зазначається у ТТН. Ці дані дають змогу підтвердити відстань від місця зберігання автомобіля, якщо відповідний виняток обмежений 100 км (п. 5 розд. I Положення №340; п. 11.1 та додаток 7 до Правил №363).
Для підприємств, які перевозять пасажирів або вантажі для забезпечення власної господарської діяльності, діє окремий тимчасовий виняток.
На період воєнного стану та протягом трьох місяців після його припинення або скасування Положення №340 не поширюється на внутрішні автомобільні перевезення вантажів та/або пасажирів, які суб’єкти господарювання будь-якої форми власності здійснюють за власний рахунок для забезпечення своєї господарської діяльності, якщо тривалість такого перевезення не перевищує 4 годин 30 хвилин (п. 3 наказу Мінрозвитку №1727).
Тривалість такого перевезення повинна підтверджуватися первинними документами, що фіксують час його початку (п. 3 наказу №1727). Тому підприємству, яке застосовує цей виняток, потрібен первинний документ, за яким можна встановити час початку конкретного перевезення. Відповідні реквізити можна передбачити у самостійно розробленому подорожньому (маршрутному) листі або іншому первинному документі, який відповідає вимогам ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон №996).
Отже, для документального оформлення роботи водія спочатку потрібно визначити, чи поширюється на конкретне перевезення Положення №340:
ТТН підтверджує приймання вантажу до перевезення, його переміщення та передання вантажоодержувачу, але розрахунки між перевізником і замовником визначаються договором про перевезення.
Якщо договором передбачено оформлення заявки на конкретний рейс, у ній зазначають, зокрема, маршрут, дату та час подачі автомобіля, місце навантаження і розвантаження, характеристики вантажу, транспортний засіб, вартість рейсу та інші погоджені сторонами умови.
Після виконання перевезення сторони можуть оформити акт наданих послуг, якщо такий порядок передбачений договором. Акт повинен містити обов’язкові реквізити первинного документа, встановлені ч. 2 ст. 9 Закону №996:
Для перевізника такий первинний документ є підставою для відображення доходу від наданої транспортної послуги, а для замовника – витрат на її придбання за правилами бухгалтерського обліку.
Під час перевезення окремих видів вантажів загального комплекту транспортних документів недостатньо.
Додаткові вимоги можуть бути пов’язані з властивостями вантажу, спеціальними правилами його перевезення, а також податковим контролем за його переміщенням. Розглянемо це на прикладі пального.
При цьому слід розрізняти пальне, яке перевозиться як вантаж, і пальне, яке знаходиться в баку автомобіля та використовується для його роботи. У цьому розділі йдеться про пальне як вантаж. Документування пального, витраченого самим автомобілем, розглянемо окремо.
Порядок документального оформлення перевезення нафти і нафтопродуктів визначає Інструкція №281.
Відпуск нафти і нафтопродуктів автомобільним транспортом оформлюється товарно-транспортною накладною на відпуск нафтопродуктів (нафти) за формою № 1-ТТН (нафтопродукт), наведеною у додатку 3 до Інструкції №281 (пп. 7.5.6 Інструкції №281).
ТТН на нафтопродукти складається у чотирьох примірниках: один залишається у вантажовідправника, три передаються водієві. Після приймання нафтопродуктів один примірник залишається у вантажоодержувача, а два повертаються водієві, з яких один передається перевізнику, другий – замовнику транспортних послуг у порядку, встановленому Інструкцією №281.
Крім товарно-транспортних документів, при переміщенні пального потрібно враховувати правила функціонування акцизних складів пересувних та обліку транспортних засобів, якими переміщується пальне. Конкретний комплект документів залежить від того, кому належить пальне, хто його перевозить і з якою метою воно переміщується.
Транспортний засіб набуває статусу акцизного складу пересувного протягом періоду його використання для переміщення митною територією України пального, що реалізується, крім пального, що переміщується у митному режимі транзиту, для зберігання в ньому пального або ввезення пального на митну територію України (пп. 14.1.6-1 Податкового кодексу України; далі – ПКУ).
Розпорядником акцизного складу пересувного є суб’єкт господарювання – платник акцизного податку, який є власником пального та з використанням транспортного засобу реалізує або зберігає пальне чи ввозить його на митну територію України (пп. 14.1.224-1 ПКУ).
При відвантаженні та переміщенні пального платник акцизного податку складає та реєструє акцизну накладну в Єдиному реєстрі акцизних накладних у випадках і порядку, визначених ст. 231 ПКУ. Дані про транспортний засіб, який є акцизним складом пересувним, включаються до Переліку транспортних засобів, що переміщують пальне або спирт етиловий, відповідно до пп. 230.1.5 ПКУ.
Отже, при такому перевезенні разом із транспортними документами на пальне потрібно враховувати акцизну накладну та відомості про транспортний засіб як акцизний склад пересувний.
Якщо пальне перевозиться транспортним засобом стороннього перевізника, належність транспортного засобу перевізнику не робить його розпорядником акцизного складу пересувного. Розпорядником акцизного складу пересувного є суб’єкт господарювання – платник акцизного податку, який є власником пального та з використанням транспортного засобу, незалежно від того, кому належить такий транспортний засіб, реалізує або зберігає пальне чи ввозить його на митну територію України.
Суб’єкт господарювання – перевізник або експедитор, який здійснює транспортування пального, прямо виключений із числа розпорядників акцизного складу пересувного (пп. 14.1.224-1 ПКУ).
Тому, якщо власник пального залучає для його перевезення стороннього перевізника і пальне перевозиться як таке, що реалізується, бензовоз на період такого переміщення набуває статусу акцизного складу пересувного, але його розпорядником є власник пального – платник акцизного податку, а не власник транспортного засобу (пп. 14.1.6-1, 14.1.224-1 ПКУ).
Акцизну накладну складає особа, зареєстрована платником акцизного податку, на яку такий обов’язок покладено ст. 231 ПКУ. Сторонній автомобільний перевізник, який лише надає послугу з транспортування чужого пального і не здійснює операцію з його реалізації, акцизну накладну на це пальне не складає (п. 231.1, 231.3, 231.4 ПКУ).
Сам перевізник документує надану транспортну послугу в загальному порядку, розглянутому вище. Для конкретного рейсу він повинен мати транспортні та супровідні документи на пальне, передані вантажовідправником, а також документи, необхідні для перевезення небезпечного вантажу.
Окрема ситуація виникає, коли суб’єкт господарювання, який не є платником акцизного податку та розпорядником акцизного складу, переміщує власне пальне виключно для потреб власного споживання чи промислової переробки.
Транспортний засіб, який використовується таким суб’єктом для переміщення власного пального для власного споживання чи промислової переробки, не є акцизним складом пересувним (пп. 14.1.6-1 ПКУ).
Проте такий транспортний засіб повинен бути включений до Переліку транспортних засобів, що переміщують пальне або спирт етиловий. Для цього до початку переміщення пального подається Заявка на переміщення пального або спирту етилового транспортними засобами, що не є акцизними складами пересувними (пп. 230.1.5 п. 230.1 ПКУ).
Форму цієї Заявки та Порядок її заповнення затверджено наказом Мінфіну від 08.05.2019 №188.
Отже, у цій ситуації комплект документів на переміщення пального включає товарно-транспортний документ на пальне, документи, що підтверджують право власності підприємства на нього та призначення для власного споживання чи промислової переробки, а також Заявку, на підставі якої транспортний засіб включається до Переліку за пп. 230.1.5 ПКУ.
Пальне належить до небезпечних вантажів, тому під час його автомобільного перевезення застосовуються також вимоги:
Відповідно до вимог щодо перевезення небезпечних вантажів у водія залежно від конкретного перевезення повинні бути, зокрема:
Таким чином, при перевезенні пального пакет документів формується на двох рівнях:
При міжнародному автомобільному перевезенні вантажів до загальних документів перевізника додаються документи, пов’язані з перетинанням державного кордону, митним оформленням вантажу, допуском до міжнародних перевезень та виконанням вимог міжнародних договорів.
Перелік документів для здійснення міжнародних перевезень вантажів автомобільним транспортом визначає, зокрема, ст. 53 Закону №2344.
Застосовуються також міжнародні договори України.
Основним міжнародним договором щодо автомобільного перевезення вантажів є Конвенція про договір міжнародного автомобільного перевезення вантажів (КДПВ), вчинена 19.05.1956 у Женеві. Україна приєдналася до неї Законом №57-V.
Документи міжнародного вантажного перевезення можна згрупувати так:
Група документів | Основні документи |
Документи на міжнародне перевезення вантажу | міжнародна автомобільна накладна CMR, комерційний інвойс на товар, Packing List, сертифікати та інші товаросупровідні документи залежно від вантажу |
Митні документи | митна декларація та документи відповідної митної процедури; книжка МДП (Carnet TIR), якщо застосовується процедура МДП |
Дозвільні документи | дозволи на міжнародне автомобільне перевезення та інші дозвільні документи, необхідні для конкретного маршруту |
Документи водія | посвідчення водія, паспортні документи для перетинання кордону, документи щодо режиму праці та відпочинку |
Документи на транспортний засіб | реєстраційні документи на автомобіль, причіп або напівпричіп, страховий сертифікат «Зелена картка», необхідні документи щодо технічних та екологічних характеристик ТЗ |
Документи самого перевізника щодо відносин із замовником – договір, заявка на конкретний рейс, первинний документ про надання послуги та розрахункові документи – оформлюються за загальними правилами, про які говорили вище.
CMR
При міжнародному автомобільному перевезенні вантажу основним транспортним документом є міжнародна автомобільна накладна CMR.
Відповідно до ст. 4 Конвенції договір перевезення підтверджується складанням вантажної накладної. Відсутність, неправильність або втрата накладної не впливає на існування чи дійсність договору перевезення, до якого продовжують застосовуватися положення Конвенції.
У CMR зазначають, зокрема, дату і місце складання накладної, найменування та адресу відправника, перевізника й одержувача, місце і дату прийняття вантажу до перевезення та передбачене місце його доставки, характер вантажу і спосіб пакування, кількість вантажних місць, їх маркування та номери, вагу брутто або виражену в інших одиницях виміру кількість вантажу, платежі, пов’язані з перевезенням, а також інструкції для виконання митних та інших формальностей (ст. 6 Конвенції).
CMR складається у трьох оригінальних примірниках, підписаних відправником і перевізником. Перший примірник передається відправнику, другий супроводжує вантаж, третій залишається у перевізника (ст. 5 Конвенції).
Для перевізника CMR підтверджує маршрут міжнародного перевезення, прийняття вантажу та його доставку одержувачу. Належне оформлення міжнародного перевізного документа має значення також для застосування нульової ставки ПДВ до міжнародного перевезення відповідно до пп. 195.1.3 ПКУ, про що поговоримо далі.
Інвойс та пакувальний лист
Разом із CMR вантаж зазвичай супроводжують комерційні документи на товар.
Комерційний інвойс (invoice) складає продавець. Він містить відомості про продавця та покупця, найменування і кількість товару, ціну, загальну вартість, валюту розрахунків та інші умови постачання. Для перевізника це супровідний документ на товар, а не документ, яким оформлюється його дохід від транспортної послуги.
Тому слід розрізняти інвойс продавця на товар і рахунок (invoice), який перевізник виставляє замовнику за транспортну послугу. В одному міжнародному рейсі можуть бути обидва документи, але вони стосуються різних господарських операцій.
Пакувальний лист (Packing List) деталізує склад вантажу: кількість вантажних місць, вид упаковки, вміст окремих місць, вагу та інші характеристики. Він використовується разом з інвойсом та CMR для ідентифікації вантажу.
Митні документи
Для переміщення товарів через митний кордон оформлюються документи, передбачені Митним кодексом України та відповідною митною процедурою. Основним документом при декларуванні товарів є митна декларація.
Перевізник не обов’язково є особою, яка складає чи подає митну декларацію, однак під час міжнародного рейсу водій повинен мати документи, необхідні для переміщення конкретного вантажу через митний кордон.
Якщо перевезення здійснюється із застосуванням процедури міжнародних дорожніх перевезень (МДП), використовується книжка МДП (Carnet TIR). Правила цієї процедури визначає Митна конвенція про міжнародне перевезення вантажів із застосуванням книжки МДП (Конвенція МДП) 1975 року.
Carnet TIR застосовується не до кожного міжнародного перевезення. Він входить до комплекту документів лише тоді, коли конкретне перевезення здійснюється із застосуванням процедури МДП.
Дозвільні документи
При міжнародному автомобільному перевезенні перевізник повинен мати документи, що підтверджують право виконувати відповідне перевезення. Їх склад залежить від країни, маршруту, виду перевезення та міжнародних домовленостей, що діють для такого маршруту (ст. 53 Закону №2344).
У випадках, коли перевезення здійснюється на підставі дозволу іноземної держави, відповідний дозвіл повинен бути оформлений для конкретного перевезення. Якщо застосовується дозвіл Європейської конференції міністрів транспорту (ЄКМТ), у транспортному засобі повинні бути сам дозвіл та документи, передбачені правилами його використання.
Документи водія і транспортного засобу
Водій міжнародного рейсу повинен мати посвідчення водія відповідної категорії, реєстраційні документи на автомобіль, а за наявності причепа чи напівпричепа – також реєстраційні документи на них, паспортні документи, необхідні для перетинання державного кордону, та інші документи, встановлені для конкретного перевезення (ст. 53 Закону №2344).
Документи щодо режиму праці та відпочинку водія та використання тахографа оформлюються відповідно до вимог, розглянутих вище, а при міжнародних перевезеннях – також з урахуванням міжнародних правил, що застосовуються до конкретного рейсу.
Для участі транспортного засобу в міжнародному дорожньому русі у випадках, передбачених законодавством про обов’язкове страхування цивільно-правової відповідальності, оформлюється міжнародний страховий сертифікат «Зелена картка».
Спеціальні документи на вантаж
Комплект міжнародного рейсу доповнюється документами, обов’язковими для конкретного вантажу.
Наприклад, при міжнародному перевезенні небезпечних вантажів застосовуються документи, передбачені Європейською угодою про міжнародне дорожнє перевезення небезпечних вантажів (ДОПНВ) від 30.09.1957, до якої Україна приєдналася Законом України від 02.03.2000 №1511-III.
При перевезенні товарів, які підлягають ветеринарному або фітосанітарному контролю, оформлюються документи, встановлені законодавством для відповідного виду товару. Якщо для митного оформлення або застосування тарифних преференцій необхідно підтвердити походження товару, використовується сертифікат або інший передбачений законодавством документ про походження товару.
Таким чином, конкретний комплект міжнародного рейсу визначається маршрутом, митною процедурою, видом вантажу та дозвільним режимом. Основним транспортним документом на вантаж залишається CMR, а решта документів додається залежно від умов конкретного перевезення.
Склад документів при перевезенні пасажирів залежить від виду перевезення.
Закон №2344 розрізняє регулярні, регулярні спеціальні та нерегулярні пасажирські перевезення, а також перевезення пасажирів на таксі.
Окремі вимоги встановлено для міжнародних пасажирських перевезень. Документи для таких перевезень визначають Закон №2344 та Правила №176.
Основні відмінності наведемо в таблиці.
Вид перевезення | Документи, що стосуються перевезення |
Регулярне пасажирське перевезення | Документи, що підтверджують право на здійснення перевезень на маршруті; схема маршруту; розклад руху; таблиця вартості проїзду, крім міських перевезень; квитково-касовий лист; квитки пасажирів |
Регулярне спеціальне перевезення | Документи, що підтверджують право на здійснення перевезення; паспорт маршруту; договір із замовником транспортних послуг; документи водія та автобуса |
Нерегулярне пасажирське перевезення | Договір із замовником транспортних послуг; документ, що засвідчує оплату транспортних послуг; документи водія та автобуса |
Міжнародне пасажирське перевезення | Документи на право здійснення міжнародного перевезення; список пасажирів при нерегулярному міжнародному перевезенні; реєстраційні документи на автобус; документи водія; дозвільні документи залежно від виду та маршруту перевезення; документи щодо режиму праці та відпочинку водія |
Розглянемо ці варіанти докладніше.
Регулярні пасажирські перевезення здійснюються на автобусному маршруті загального користування за затвердженими маршрутом і розкладом руху.
Перелік документів, на підставі яких виконуються такі перевезення, визначено ст. 39 Закону №2344. Автомобільний перевізник повинен мати ліцензію на надання послуг з перевезення пасажирів, документ, що засвідчує використання автобуса на законних підставах, та інші документи, передбачені законодавством України.
Водій автобуса повинен мати:
Квитково-касовий лист використовується для обліку роботи автобуса на маршруті та операцій із квитками і виручкою. Для бухгалтерії перевізника це один із документів, пов’язаних з обліком доходів від перевезення пасажирів.
Пасажир повинен мати квиток на проїзд в автобусі та на перевезення багажу, якщо користується такою послугою, а за наявності права на пільговий проїзд – відповідне посвідчення.
Отже, при регулярному перевезенні перевізнику потрібно забезпечити зв’язок між виконаними рейсами, проданими квитками, отриманою виручкою та її відображенням у бухгалтерському обліку.
Регулярні спеціальні пасажирські перевезення здійснюються для перевезення певних категорій пасажирів – зокрема, працівників підприємств, установ та організацій, школярів, студентів, туристів, екскурсантів та інших організованих груп пасажирів – на визначених маршрутах у порядку, встановленому Законом №2344 та Правилами №176.
Такі перевезення здійснюються на підставі договору між замовником транспортних послуг та автомобільним перевізником.
Для регулярного спеціального перевезення оформлюється паспорт автобусного маршруту. Вимоги до його оформлення встановлює Порядок розроблення та затвердження паспорта автобусного маршруту, затверджений наказом Мінтрансу від 07.05.2010 №278.
Відповідно до ст. 39 Закону №2344 водій автобуса повинен мати посвідчення водія відповідної категорії, реєстраційні документи на транспортний засіб, схему маршруту, розклад руху та інші документи, передбачені законодавством України.
У перевізника залишаються договір із замовником, документи щодо організації маршруту та первинний документ, який підтверджує надання послуг замовнику, якщо його оформлення передбачено договором.
Нерегулярні пасажирські перевезення – це перевезення пасажирів автобусом, замовленим юридичною або фізичною особою, з укладенням письмового договору на кожну послугу, в якому визначають маршрут руху, дату та час перевезення, інші умови перевезення та форму оплати послуги.
Таким способом можуть здійснюватися, наприклад, перевезення організованої групи працівників, туристичної групи, учасників заходу або іншої групи пасажирів за конкретним замовленням.
Для нерегулярних пасажирських перевезень автомобільний перевізник повинен мати ліцензію на надання послуг з перевезення пасажирів, документ, що засвідчує використання автобуса на законних підставах, та інші документи, передбачені законодавством України.
Водій автобуса повинен мати:
Для бухгалтерського обліку перевізника за таким замовленням залишаються договір на перевезення, документи конкретного рейсу та первинний документ про надання послуги, якщо його оформлення передбачено договором. У договорі можуть бути визначені вартість перевезення, порядок та строки оплати, маршрут, дата і час подачі автобуса, місця посадки та висадки пасажирів.
При міжнародних пасажирських перевезеннях до документів, необхідних для відповідного виду пасажирського перевезення, додаються документи міжнародного рейсу.
Міжнародні регулярні пасажирські перевезення виконуються за міжнародними автобусними маршрутами відповідно до дозволів та інших документів, передбачених Законом №2344, міжнародними договорами України та Правилами № 176.
Відповідно до ст. 53 Закону №2344 при виконанні міжнародних перевезень пасажирів автомобільний перевізник повинен мати:
та
Водій повинен мати:
При нерегулярних міжнародних перевезеннях пасажирів оформлюється список пасажирів із відомостями про осіб, які перевозяться конкретним автобусом. Список супроводжує відповідний рейс і використовується під час проходження процедур, передбачених для міжнародного перевезення.
Документи щодо режиму праці та відпочинку водія оформлюються за правилами, розглянутими вище.
Для таксі Закон №2344 встановлює окремий комплект документів. При цьому для документального оформлення має значення, чи підприємець особисто керує таксі, чи перевезення виконує найманий водій.
Відповідно до ст. 1 Закону №2344 таксі – легковий автомобіль, обладнаний:
призначений для надання послуг з перевезення пасажирів та їх багажу в індивідуальному порядку.
Документи при перевезенні пасажирів на таксі визначені ст. 39 Закону №2344.
Автомобільний перевізник повинен мати:
Водій таксі повинен мати:
Розглянемо документування роботи таксі залежно від того, хто безпосередньо здійснює перевезення.
Якщо ФОП одночасно є автомобільним перевізником і водієм таксі, трудові документи на самого себе він не оформлює. Документальне оформлення роботи автомобіля при цьому потрібне насамперед для обліку пробігу, господарського використання автомобіля та пального.
Обов’язкової типової форми подорожнього листа легкового автомобіля законодавство не встановлює. Тому ФОП може використовувати самостійно розроблений документ – подорожній, маршрутний лист або інший документ, у якому фіксуються необхідні показники роботи автомобіля.
Залежно від потреб обліку в такому документі доцільно зазначати дату роботи, автомобіль і його державний номер, показники одометра на початок і кінець роботи, пробіг, маршрут або інші відомості про використання автомобіля, залишок та рух пального.
Якщо документ використовується як первинний для цілей бухгалтерського обліку, він повинен містити обов’язкові реквізити, передбачені ч. 2 ст. 9 Закону №996.
Якщо перевезення виконує найманий водій, до транспортних документів додаються документи, пов’язані з трудовими відносинами та обліком його робочого часу.
Підприємство або ФОП-роботодавець оформлює трудові відносини з водієм відповідно до законодавства про працю та веде облік його робочого часу. Для документування роботи конкретного автомобіля може використовуватися самостійно розроблений подорожній або маршрутний лист.
У такому документі, крім відомостей про автомобіль, пробіг і пальне, можуть фіксуватися дані водія, час початку та закінчення роботи, виїзду і повернення автомобіля та інші показники, необхідні підприємству для обліку роботи водія й автомобіля.
Якщо на відповідне перевезення поширюється Положення №340, документи щодо робочого часу і відпочинку водія та використання тахографа оформлюються за правилами, розглянутими вище.
Документальне оформлення доходу від перевезення пасажирів залежить також від способу розрахунку.
Застосування РРО та/або ПРРО при проведенні розрахунків регулює Закон України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон №265).
Якщо при оплаті послуг таксі здійснюється розрахункова операція у розумінні ст. 2 Закону №265, суб’єкт господарювання проводить її через РРО та/або ПРРО у встановленому цим Законом порядку та надає пасажиру розрахунковий документ установленої форми і змісту (ст. 3 Закону №265).
Якщо оплата надходить у спосіб, за якого операція не є розрахунковою операцією у розумінні Закону №265, обов’язок проводити саме таку оплату через РРО/ПРРО за цією операцією не виникає. Тому для визначення порядку оформлення розрахунку потрібно враховувати конкретний спосіб оплати.
Для бухгалтерського обліку перевізника документи про розрахунки з пасажирами використовуються разом із даними про фактично виконану роботу автомобіля. Якщо працює найманий водій, окремо ведеться облік його робочого часу та розрахунків з оплати праці.
Для обліку витрат перевізнику недостатньо документів, якими оформлено саме перевезення. Окремо потрібно документувати роботу автомобіля:
Подорожній лист
Обов’язкової типової форми подорожнього листа автомобіля наразі немає. Підприємство може самостійно розробити подорожній лист, маршрутний лист або інший первинний документ для обліку роботи транспортного засобу.
Якщо такий документ є підставою для відображення господарської операції в бухгалтерському обліку, він повинен містити обов’язкові реквізити первинного документа, встановлені ч. 2 ст. 9 Закону №996.
Для обліку роботи автомобіля у самостійно розробленій формі доцільно передбачити:
Якщо підприємству потрібні додаткові показники – наприклад, пробіг із вантажем, кількість виконаних рейсів, час роботи автомобіля або спеціального обладнання, – їх також можна передбачити у формі документа.
Такий документ може складатися на день, рейс або інший визначений підприємством період залежно від характеру роботи автомобіля та організації документообігу.
Подорожній або маршрутний лист не замінює ТТН. При вантажному перевезенні ТТН документує переміщення конкретного вантажу та транспортний процес, а внутрішній документ перевізника – роботу автомобіля, його пробіг та використання пального.
Документи на придбання пального
Для обліку пального перевізнику потрібні насамперед документи, які підтверджують його придбання.
Якщо водій придбаває пальне безпосередньо на АЗС за готівку або з використанням корпоративного електронного платіжного засобу, документом про розрахункову операцію є фіскальний касовий чек, сформований РРО/ПРРО відповідно до Закону №265.
При придбанні пального за паливними картками, талонами або за договорами з постачальниками комплект документів залежить від передбаченого договором порядку придбання та відпуску пального. Це можуть бути видаткові накладні постачальника, акти, чеки АЗС, відомості про відпуск пального за паливними картками та інші первинні документи, якими оформлено відповідні операції.
Придбання та використання пального – різні господарські операції. Документ постачальника або чек АЗС підтверджує придбання певної кількості пального, але сам по собі не підтверджує, скільки пального використано конкретним автомобілем для виконання перевезень.
Документи на списання пального
Кількість фактично використаного автомобілем пального підприємство визначає за первинними документами, в яких зафіксовано роботу транспортного засобу та рух пального. Для цього може використовуватися самостійно розроблений подорожній або маршрутний лист чи інший первинний документ із відповідними показниками.
Саме поєднання документів на придбання пального з документами про роботу автомобіля дає можливість простежити його рух: надходження пального, передачу або заправлення конкретного транспортного засобу, фактичне використання та залишок.
Підприємство самостійно визначає порядок документування таких операцій та затверджує форми самостійно розроблених первинних документів. Вони повинні містити обов’язкові реквізити, передбачені ч. 2 ст. 9 Закону №996.
Для списання пального важливо також визначити кількість, яка припадає на роботу конкретного транспортного засобу. Для цього підприємство може використовувати встановлені ним норми витрат пального з урахуванням технічних характеристик автомобіля, умов його експлуатації, маршруту, пробігу, роботи додаткового обладнання та інших показників, що впливають на витрати.
Первинний документ має містити фактичні показники, на підставі яких можна визначити кількість використаного пального. Розрахунок за встановленими підприємством нормами використовується для визначення та контролю витрат, але не замінює первинного документа про фактичну роботу автомобіля.
Тому для обліку пального у перевізника фактично формується ланцюжок документів: документи на придбання пального – документи про його отримання або заправлення автомобіля – документ про роботу автомобіля та фактичне використання пального – бухгалтерський документ, яким оформлюється його списання, якщо такий окремий документ передбачено прийнятим на підприємстві порядком документообігу.
Документування витрат конкретного рейсу
Крім пального, під час перевезення можуть виникати витрати на платні дороги, паркування, стоянки, поромні переправи та інші послуги, безпосередньо пов’язані з рейсом. Їх відображають в обліку на підставі документів, що підтверджують відповідну господарську операцію та її оплату.
Якщо кошти на такі витрати отримує водій або він витрачає власні кошти у зв’язку з виконанням доручення підприємства, документи передаються підприємству для відображення відповідних операцій у бухгалтерському обліку в порядку, встановленому законодавством та внутрішніми правилами документообігу.
Таким чином, транспортна первинка перевізника не обмежується ТТН або CMR. Документи на конкретне перевезення мають бути пов’язані з первинними документами про роботу автомобіля, використання пального та інші витрати, понесені при виконанні рейсу.
Доходи від надання транспортних послуг перевізник відображає за правилами НП(С)БО 15 «Дохід», затвердженого наказом Мінфіну від 29.11.1999 №290. Дохід, пов’язаний із наданням послуг, визнають виходячи зі ступеня завершеності операції з надання послуг на дату балансу, якщо результат цієї операції може бути достовірно оцінений (п. 10 НП(С)БО 15).
Для обліку доходу від реалізації транспортних послуг застосовують субрахунок 703 «Дохід від реалізації робіт і послуг». На цьому субрахунку підприємства й організації, що виконують роботи та надають послуги, узагальнюють інформацію про доходи від реалізації робіт і послуг (Інструкція про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов’язань і господарських операцій підприємств і організацій, затверджена наказом Мінфіну від 30.11.1999 № 291; далі – Інструкція № 291).
Документом, на підставі якого перевізник відображає надання послуги в бухгалтерському обліку, може бути акт наданих послуг або інший первинний документ, який підтверджує здійснення господарської операції та містить обов’язкові реквізити, встановлені ч. 2 ст. 9 Закону №996.
Витрати на виконання перевезень перевізник накопичує на рахунку 23 «Виробництво». Інструкція № 291 передбачає використання цього рахунку, зокрема, підприємствами транспорту та зв’язку для обліку витрат на надання послуг. За дебетом рахунку 23 відображають прямі матеріальні, трудові та інші прямі витрати, а також розподілені загальновиробничі витрати, за кредитом – вартість виконаних робіт і послуг, яка списується у дебет рахунку 90 «Собівартість реалізації».
Склад виробничої собівартості визначає п. 11 НП(С)БО 16 «Витрати», затвердженого наказом Мінфіну від 31.12.1999 №318. До виробничої собівартості продукції, робіт, послуг включають прямі матеріальні витрати, прямі витрати на оплату праці, інші прямі витрати та змінні і постійні розподілені загальновиробничі витрати.
Тому витрати, безпосередньо пов’язані з виконанням транспортної послуги, формують її виробничу собівартість. Зокрема, заробітна плата водія, який безпосередньо виконує перевезення, та пальне, використане автомобілем під час такого перевезення, відображаються через рахунок 23.
Придбане пальне обліковують на субрахунку 203 «Паливо», а вартість фактично використаного для виконання перевезення пального списують проведенням Дт 23 – Кт 203.
Амортизація автомобіля, який безпосередньо використовується для надання транспортних послуг, також включається до собівартості таких послуг. Її нарахування відображається за кредитом рахунку 13 «Знос (амортизація) необоротних активів» та дебетом відповідного рахунку витрат. Якщо автомобіль безпосередньо виконує перевезення, амортизаційні витрати відображають за дебетом рахунку 23. Інструкція №291 передбачає можливість віднесення амортизації, зокрема, на рахунки 23, 91, 92, 93 та 94 залежно від напряму використання необоротного активу.
Бухгалтерські проведення покажемо на прикладі, коли замовник перераховує передоплату за транспортну послугу, а перевізник є платником ПДВ.
Зміст господарської операції | Дт | Кт |
Отримали передоплату за транспортні послуги | 311 | 681 |
Відобразили податкові зобов’язання з ПДВ | 643 | 641 |
Списали пальне, використане для виконання перевезення | 23 | 203 |
Нарахували амортизацію автомобіля, що виконував перевезення | 23 | 131 |
Нарахували заробітну плату водію | 23 | 661 |
Нарахували ЄСВ на заробітну плату водія | 23 | 651 |
Надали транспортні послуги та визнали дохід | 361 | 703 |
Відобразили ПДВ у складі доходу | 703 | 643 |
Провели залік заборгованостей | 681 | 361 |
Списали виробничу собівартість реалізованих транспортних послуг | 903 | 23 |
Такий порядок бухгалтерського обліку транспортної послуги застосовується незалежно від того, чи виконується внутрішнє або міжнародне перевезення. Водночас від виду перевезення залежить комплект первинних документів, а від характеру операції та місця її здійснення – порядок оподаткування ПДВ.
При пасажирських перевезеннях потрібно враховувати також спосіб отримання виручки та документи, якими оформлено розрахунки з пасажирами.
Податок на прибуток
Об’єкт оподаткування податком на прибуток визначається на підставі фінансового результату до оподаткування за даними бухгалтерського обліку, скоригованого на різниці, передбачені ПКУ (пп. 134.1.1 ПКУ).
Тому доходи і витрати від транспортних послуг спочатку формують фінансовий результат за правилами бухгалтерського обліку. Податкові різниці виникають у випадках, прямо передбачених ПКУ. Зокрема, для платників, які застосовують різниці, при нарахуванні амортизації основних засобів діють коригування, встановлені ст. 138 ПКУ.
ПДВ: внутрішні перевезення
Для послуг з перевезення пасажирів і вантажів місцем постачання є місце реєстрації постачальника послуг (п. 186.4 ПКУ).
Тому якщо український перевізник – платник ПДВ надає звичайну послугу з перевезення вантажу або пасажирів і така операція не підпадає під спеціальний режим оподаткування міжнародного перевезення, послуга оподатковується ПДВ за основною ставкою, встановленою п. 193.1 ПКУ.
Датою виникнення податкових зобов’язань є дата події, яка відбулася раніше: дата зарахування коштів від замовника як оплати послуг або дата оформлення документа, що засвідчує факт постачання послуг платником податку (п. 187.1 ПКУ).
Отже, якщо перевізник отримав передоплату за майбутнє перевезення, податкові зобов’язання виникають на дату її отримання. Якщо передоплати не було – на дату оформлення документа, який засвідчує надання транспортної послуги.
На дату виникнення податкових зобов’язань платник ПДВ складає податкову накладну та реєструє її в ЄРПН у порядку та строки, встановлені п. 201.1 і 201.10 ПКУ.
Міжнародні перевезення і ставка ПДВ 0%
Для міжнародних перевезень ПКУ встановлює спеціальне правило. За нульовою ставкою оподатковуються операції з міжнародного перевезення пасажирів і багажу та вантажів залізничним, автомобільним, морським і річковим та авіаційним транспортом (пп. «а» пп. 195.1.3 ПКУ).
Для цілей цього підпункту перевезення вважається міжнародним, якщо воно здійснюється за єдиним міжнародним перевізним документом (пп. 195.1.3 ПКУ).
При автомобільному міжнародному вантажному перевезенні таким документом є, зокрема, міжнародна автомобільна накладна CMR, про яку йшлося вище. Саме документальне оформлення перевезення як єдиного міжнародного має принципове значення для застосування нульової ставки.
Якщо умови пп. 195.1.3 ПКУ виконані, ставка 0 % застосовується до міжнародного перевезення за всім маршрутом, без поділу його на відрізок територією України та відрізок за її межами.
Інша ситуація виникає, якщо перевезення розділене між кількома перевізниками. Тоді потрібно визначати, яку саме послугу надає кожен перевізник і якими документами її оформлено.
Наприклад, один перевізник доставляє вантаж лише територією України до місця, де вантаж приймає інший перевізник для подальшого міжнародного перевезення. Сам по собі факт, що цей вантаж надалі перетне державний кордон, не перетворює послугу першого перевізника на міжнародне перевезення. Для застосування пп. 195.1.3 ПКУ перевізник повинен надавати саме послугу міжнародного перевезення, оформлену єдиним міжнародним перевізним документом.
Аналогічне правило діє для міжнародного перевезення пасажирів і багажу: нульова ставка застосовується до операції міжнародного перевезення, яка відповідає умовам пп. 195.1.3 ПКУ.
Транспортно-експедиторські послуги
Якщо в організації перевезення бере участь експедитор, власне міжнародне перевезення потрібно відокремлювати від транспортно-експедиторської послуги.
Для транспортно-експедиторських послуг місце постачання визначається за спеціальним правилом пп. «ж» п. 186.3 ПКУ – за місцем, у якому отримувач послуг зареєстрований як суб’єкт господарювання, а за відсутності такого місця – за місцем його постійного чи переважного проживання.
Тому режим оподаткування винагороди експедитора не визначається автоматично за правилами, встановленими для самої послуги міжнародного перевезення. Для кожної операції потрібно окремо визначити, що саме постачається: послуга перевезення чи транспортно-експедиторська послуга, хто є її постачальником і отримувачем та якими документами оформлено відповідну операцію.
Документальне підтвердження для ПДВ
Для цілей оподаткування транспортна первинка має підтверджувати зміст саме тієї операції, яку перевізник відображає в податковому обліку.
Для внутрішнього перевезення це договір та документи конкретного перевезення – ТТН, заявка, акт або інший первинний документ про надання транспортної послуги залежно від прийнятого сторонами порядку оформлення.
Для міжнародного автомобільного перевезення ключове значення має єдиний міжнародний перевізний документ, що підтверджує міжнародний характер перевезення відповідно до пп. 195.1.3 ПКУ. Для вантажного автомобільного перевезення таким документом є CMR.
Таким чином, документи перевізника виконують одночасно декілька функцій: підтверджують факт і зміст перевезення, є підставою для відображення доходів та витрат у бухгалтерському обліку і підтверджують умови застосування відповідного порядку оподаткування.
Послуги перевізника-нерезидента
Окремо слід визначати ПДВ-наслідки, якщо послугу українському замовнику надає перевізник-нерезидент.
Для звичайних послуг з перевезення пасажирів і вантажів, які не належать до послуг, місце постачання яких визначається за спеціальними правилами п. 186.2 і 186.3 ПКУ, місце постачання визначається за п. 186.4 ПКУ – за місцем реєстрації постачальника.
Тому якщо послугу перевезення надає перевізник-нерезидент, зареєстрований за межами України, місце постачання такої послуги знаходиться за межами митної території України. В українського замовника лише внаслідок придбання такої послуги не виникають податкові зобов’язання з ПДВ за правилами ст. 208 ПКУ, оскільки ця стаття застосовується до послуг, які постачаються нерезидентами з місцем постачання на митній території України (п. 186.4, ст. 208 ПКУ).
При цьому потрібно правильно визначити вид придбаної послуги. Зокрема, для транспортно-експедиторських послуг діє спеціальне правило пп. «ж» п. 186.3 ПКУ: місцем їх постачання є місце, в якому отримувач послуг зареєстрований як суб’єкт господарювання, а за відсутності такого місця – місце його постійного чи переважного проживання.
Отже, якщо транспортно-експедиторську послугу нерезидент надає українському суб’єкту господарювання, місцем її постачання є митна територія України. У такому разі отримувач послуги застосовує правила ст. 208 ПКУ щодо оподаткування послуг, які постачаються нерезидентами з місцем постачання на митній території України (пп. «ж» п. 186.3, ст. 208 ПКУ).
Документальне підтвердження для оподаткування
Транспортна первинка має значення не лише для бухгалтерського обліку, а й для визначення податкових наслідків операції.
При внутрішньому вантажному перевезенні документи підтверджують факт виконання перевезення, маршрут, замовника та вартість транспортної послуги. При міжнародному перевезенні особливе значення має єдиний міжнародний перевізний документ, оскільки саме з виконанням цієї умови пп. 195.1.3 ПКУ пов’язує застосування нульової ставки ПДВ.
Таким чином, договір та заявка визначають умови конкретного перевезення, ТТН або CMR документує перевезення вантажу, документи щодо роботи автомобіля підтверджують показники, необхідні для обліку витрат на рейс, а акт або інший первинний документ, передбачений сторонами, підтверджує надання транспортної послуги для її відображення в бухгалтерському обліку. Для міжнародного перевезення належне оформлення єдиного міжнародного перевізного документа має також значення для застосування нульової ставки ПДВ (пп. 195.1.3 ПКУ).
Шаблони та зразки документів:
Подорожній лист вантажного автомобіля
Товарно-транспортна накладна (форма №1-ТН)
Подорожній лист вантажного автомобіля в міжнародному сполученні
Разовий договір на перевезення вантажів автомобільним транспортом
Читайте більше:
Нова форма ТТН: огляд змін, зразок заповнення та бланк
Відомості про транспортний засіб до ТЦК: посібник з практичних ситуацій
Подорожній лист і пальне: як правильно списувати, щоб не було штрафів
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Є мобілізований ФОП. Про його мобілізацію було сповіщено ДПС. Декларація з єдиного податку не подається, податки не сплачуються. У ФОП є наймані працівники, нараховується заробітна плата, сплачуються податки, і про це є звіти. Але не була призначена уповноважена особа, яка це все робить і звітує. Все це робиться від мобілізованого ФОП під його електронний підпис. Що можливо зробити зараз, чи все це не має особливого значення? ФОП міг це і не робити, а зробити це все після демобілізації

ФОП на єдиному податку 2 групи здійснює діяльність з продажу інформаційних продуктів. Планує зробити маркетингову акцію з розіграшем авто та інших подарунків. Людина купуватиме онлайн-курс або інший інфопродукт, після чого автоматично ставатиме учасником маркетингової акції. Чи дозволена така діяльність на єдиному податку?

ФОП на 3 групі з листопада 2023 року здає в оренду за оплату 900 кв. м нежитлової площі (договір оренди) + 300 кв. м (договір позички нежитлового приміщення). Податкова вважає позику приміщення орендою? Чи входить позичка приміщення в розрахунок 900 кв. м? Якщо до договору позички приміщення є додаток, де прописано, що користувач (військова частина) компенсує витрати за електроенергію, чи не буде податкова при перевірці вважати це договором оренди?

П’ятий апеляційний адміністративний суд назвав 5 поширених причин, через які позов або апеляційну скаргу можуть залишити без руху: несплату судового збору, відсутність необхідних документів чи доказів, невідповідність вимогам до форми та змісту, непідтверджене надсилання документів іншим учасникам та пропуск установленого строку

Пенсіонери та отримувачі страхових виплат, які тимчасово проживають за кордоном або перебувають на тимчасово окупованих територіях, мають щороку до 31 грудня проходити фізичну ідентифікацію. ПФУ вже надіслав відповідні повідомлення в особисті кабінети: їх можна переглянути на вебпорталі ПФУ в або в мобільному застосунку

Споживач мобільних послуг має право знати умови та вартість послуг, отримувати їх відповідно до договору та захищати свої права у разі неналежного обслуговування. Якщо виникли проблеми з якістю зв’язку, тарифікацією чи рахунком, спочатку варто звернутися до оператора та зафіксувати звернення, а якщо питання не вирішено – подати скаргу до НКЕК

Щорічне оцінювання державних службовців передбачає визначення результатів їхньої службової діяльності з урахуванням установлених критеріїв. Розбираємо в інфографіці хто підлягає оцінюванню, які строки та учасники процедури, як професійний розвиток впливає на результат і що потрібно для отримання найвищого бала «4»

Серцево-судинні захворювання залишаються однією з головних причин передчасної смертності, однак значну частину ризиків можна контролювати. Регулярне вимірювання тиску, контроль холестерину та глюкози, щонайменше 150 хвилин фізичної активності на тиждень, відмова від нікотину та профілактичні обстеження допомагають своєчасно виявляти ризики й підтримувати здоров’я серця

В прибутковій накладній на отримання товару (банани) одиниця виміру зазначена «шт. (ящик)». Ми хочемо продавати товар в кілограмах. Чи можна юридичній особі змінити одиницю виміру з ящиків на кілограми та реалізовувати товар в такому форматі?

НКРЕКП схвалила проєкт змін, який дозволить споживачам з інтелектуальними лічильниками укладати договори з динамічною ціною на електроенергію. Проєкт також передбачає безкоштовну зміну постачальника для побутових і малих непобутових споживачів та можливість обирати постачальника з ЄС або Енергетичного Співтовариства за умови допуску до українського ринку

Деякі фрукти та овочі після збору врожаю покривають харчовими восками, які захищають поверхню продукту та впливають на його вигляд. Споживач має право знати про таке покриття: зокрема, на етикетці можна зустріти позначення E901, E902, E903, E904 або E914, що вказують на вид використаного воску

Суд визнав протиправною відмову ДМС оформити 16-річній жительці області паспорт громадянина України у формі книжечки через відсутність попереднього рішення суду. Суд зазначив, що відсутність такого рішення не є передбаченою законом підставою для відмови, та зобов’язав міграційну службу видати паспорт

Кабінет Міністрів затвердив порядок позбавлення ступеня вищої освіти у разі встановлення академічного плагіату, фабрикації або фальсифікації у кваліфікаційній роботі. Повідомлення про можливе порушення спочатку розглядає уповноважений орган закладу освіти або наукової установи, а вся процедура має завершитися протягом 6 місяців із дня отримання повідомлення

НАДС обговорило з представниками державних органів та міжнародних партнерів майбутній механізм оцінювання доброчесності кандидатів на посади державної служби. Учасники визначали, що саме перевіряти, які дані та документи використовувати, хто і на якому етапі має проводити оцінювання та як надати кандидату можливість пояснити сумнівні обставини

Уряд оновив правила реагування на повітряні загрози та уточнив вимоги до оповіщення населення і роботи бізнесу під час різних рівнів небезпеки. Зміни передбачають ширше використання систем оповіщення, нові можливості для роботи підприємств у «безпечних просторах» та обов’язкове маркування будівель відповідними інформаційними табличками. Також визначено тривалість і формат сигналів для жовтого та червоного рівнів загрози, а порядок подання відбою тривоги змінено

Кадровик встановив на свій телефон додаток Резерв+, щоб сканувати к'юар-коди працівників і контролювати зміни у їх е-ВОД. Чи можуть кадровика, який встановив Резерв+, поставити на військовий облік як військовозобов’язану через це?

Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ



