☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Готівкові кошти, розрахунки
11.09.2026
Чи може ФОП з картки-ключ оплачувати особисті придбання
Банки пропонують своїм клієнтам підприємцям відкривати картки до рахунку, адже вони зацікавлені у просуванні свого банківського продукту. Чи необхідна така картка ФОПу і яким чином він може використовувати кошти з її застосуванням – у статті
- Картка та рахунок
- Використання коштів для особистих потреб
- Ризики використання картки ключ на особисті потреби
- Висновки
Картка та рахунок
Платіжна картка «ключ до рахунку» є різновидом корпоративного (бізнесового) електронного платіжного засобу. Вона прив’язана до підприємницького рахунку ФОПа. Тобто її застосування не вимагає відкриття окремого рахунку. Тобто розрахунки з використанням картки ключ є фактично розрахунками з підприємницького рахунку ФОП.
Держателем платіжного інструменту є фізична особа, яка на законних підставах використовує платіжний інструмент для ініціювання платіжної операції та/або здійснення інших операцій, визначених договором з емітентом (надавачем платіжних послуг) (п. 7 п. 3 розд. І Положення про порядок емісії та еквайрингу платіжних інструментів, затверджене Постановою НБУ від 29.07.2022 №164 (далі – Положення №162).
За допомогою картки ключ можна здійснювати всі види розрахунково-касових операцій (оплачувати товари, послуги, у тому числі через мережу Інтернет, знімати готівку, переказувати кошти на інші рахунки підприємства, оплачувати товари/послуги).
Використання коштів для особистих потреб
Оскільки розрахунки карткою фактично є розрахунками з рахунку ФОП, то при використанні картки також потрібно враховувати і заборони, встановлені для використання коштів з підприємницького рахунку.
Як зазначено в п. 10, 24 Положення №162 кошти з підприємницького рахунку мають використовуватися виключно для підприємницької діяльності
Але позиція ДПС щодо використання коштів з підприємницького рахунка для особистих потреб стала більш лояльною. Так податківці кажуть, що на сьогодні ПКУ не містить норм, які встановлюють обмеження щодо вільного розпорядження фізичною особою, яка зареєстрована як ФОП, коштами, які вона отримує від господарської діяльності та які надходять на її рахунки, відкриті для здійснення підприємницької діяльності, а саме використання таких коштів на власні, не пов’язані з господарською діяльністю, потреби.
Тому ФОП може використовувати кошти з поточного рахунку, який відкрито для здійснення підприємницької діяльності, для власних потреб (ЗІР, категорія 107.05, категорія 104.11).
Але все ж таки використання картки ключ для власних потреб має певні ризики, які треба враховувати.
Ризики використання картки ключ на особисті потреби
Зазвичай, коли ФОП відкриває картку, працівник банка запевняє, що той може користуватися карткою де завгодно – розраховуватися у магазинах, сплачувати за послуги тощо.
Розглянемо, чи безпечні такі розрахунки.
Ситуація 1. ФОП пообідав у кафе і розрахувався карткою ключ, власником кафе також є ФОП і по виписці банку видно, що оплата відбулася саме ФОПу.
Нагадаємо, що у разі виплати доходу ФОПу потрібно подавати додаток за ф. №ФІЗ- 4ДФ до Податкового розрахунку, затвердженого наказом Мінфіну від 13.01.2015 №4 і зазначати у ньому дохід, що був сплачений такому ФОПу за ознакою доходу «157».
Така доволі стала позиція податківців. Так, у своєму листі від 24.02.2025 №162/2/99-00-24-01-03-02 ДПС вкотре підтвердила:
податковий агент у разі нарахування (виплати) доходів на користь фізичних осіб – підприємців зобов'язаний подавати контролюючому органу Розрахунок, незалежно від того, що Податковим кодексом України (далі – ПКУ) передбачено звільнення податкового агента від обов’язку нарахування і сплати податку і збору з зазначених доходів, за умови надання фізичною особою – підприємцем копії документів, що підтверджують його державну реєстрацію відповідно до закону як суб’єкта підприємницької діяльності, а також у разі необхідності витяг з реєстру платників єдиного податку.
Тому, якщо у разі перевірки податківці побачать перерахування доходу іншому підприємцю, вони згадають про додаток 4ДФ, а за його неподання передбачений штраф у розмірі 1020 грн (п. 119.1 ПКУ).
Ситуація 2. ФОП переказав кошти з картки іншій фізособі, який не є ФОПом.
У цьому випадку ФОП є податковим агентом такої фізособи, тобто має обов’язок утримати та сплатити до бюджету ПДФО та військовий збір (пп. 14.1.180 ПКУ). Якщо він цього не робить, то у разі перевірки податківці будуть наполягати на сплаті ФОПом цих податків. І сплатити доведеться за рахунок власних коштів.
Чи буде ризиком якщо ФОП розрахується карткою за особисті придбання з юрособою, наприклад сплатить за паливо для авто на АЗС?
У цьому випадку ризику не буде і такий розрахунок здійснити можна. Адже про виплату доходу юрособі ДПС повідомляти не потрібно. Тому, якщо ФОП впевнений, що отримувачем коштів буде юрособа, а не ФОП, то можна розраховуватися карткою.
Таким чином, якщо ФОП вирішує використовувати картку ключ для особистих потреб, варто уникати розрахунків з ФОП та не перераховувати кошти фізособам, навіть родичам.
Щоб використовувати кошти для особистих потреб їх можна:
- зняти з картки і готівку потім використовувати за бажанням;
- перевести на будь-яку особисту картку і також потім користуватися коштами на власний розсуд.
Висновки
- Платіжна картка «ключ до рахунку» є різновидом корпоративного (бізнесового) електронного платіжного засобу. Вона прив’язана до підприємницького рахунку.
- Існують певні ризики використання картки ключ підприємцем для особистих потреб.
Читайте більше:
ФОП знімає готівку з підприємницького рахунку: банк вимагає пояснення та документи – як діяти
Використання ФОП особистої картки для бізнесу: ризики
Чи може ФОП працювати тільки за готівку, без відкриття банківського рахунку
Переказ коштів ФОП на особистий рахунок: яке призначення платежу
Отримання коштів ФОПом на особисту картку: що це означає і як виплутатись
Гроші на особисту картку ФОП: алгоритм вирішення ситуації від адвокатів
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Єдиний податок
09.11.2026
Протипожежні послуги та ліцензія МВС: чи дозволено працювати на спрощеній системі в 2027 році
ДПС роз’яснила, чи може товариство перейти з 1 січня 2027 року на третю групу єдиного податку зі ставкою 5%, якщо за КВЕД 80.20 фактично надає лише послуги та виконує роботи протипожежного призначення. Податкова вказує, що наявність ліцензії на охоронну діяльність перешкоджає перебуванню на спрощеній системі незалежно від того, чи здійснює товариство таку діяльність фактично
Бронювання, критичність
09.11.2026
Критичність для Дія Сіті ускладнили? Нові правила, зарплатні вимоги, ліміти та ризики втрати бронювання
Розберемо, як нові вимоги, визначені Кабміном для отримання критично важливого статусу, мають врахувати резиденти Дія Сіті після 27 жовтня 2026 року. Також з’ясуємо, які правила збільшення ліміту бронювання понад 50% відтепер діють та на що слід звернути особливу увагу
Єдиний податок
09.11.2026
Безоплатна ліцензія на SaaS-систему: чи включати її вартість до доходу ФОП-єдинника
ДПС роз’яснила податкові наслідки безоплатного отримання ФОП – платником єдиного податку третьої групи невиключної ліцензії на використання програмної SaaS-системи. Вартість такого немайнового права включається до доходу єдинника та оподатковується єдиним податком і військовим збором. Якщо вартість не визначена договором, її встановлюють за звичайними цінами на аналогічні права
Цільове фінансування
09.11.2026
До 100 тис. євро для українських громад: як отримати грант на проєкт із литовським партнером
Литовський фонд співробітництва з розвитку та гуманітарної допомоги оголосив конкурс спільних проєктів українських і литовських громад із загальним бюджетом 850 тис. євро. Розмір гранту становить від 10 тис. до 100 тис. євро, він може покривати до 90% допустимих витрат
ПДВ
09.11.2026
Розбіжність в одну копійку між податковою накладною та оплатою: чи впливає вона на податковий кредит
ДПС роз’яснила, чи може покупець сформувати податковий кредит, якщо загальна сума в зареєстрованій податковій накладній відрізняється від суми оплати за первинними документами на одну копійку. Якщо розбіжність у сумі ПДВ виникла через арифметичне округлення, вона сама по собі не є підставою для невизнання податкового кредиту за умови дотримання інших вимог ПКУ
Готівкові кошти, розрахунки
09.11.2026
Які банкноти гривні будуть вилучені з обігу у 2026 році
Національний банк України поступово оновлює готівковий обіг, замінюючи старі покоління банкнот гривні на сучасніші з підвищеним рівнем захисту. Станом на 2026 рік частина купюр попередніх випусків уже вилучена з обігу або втратила статус платіжного засобу, тоді як банкноти третього покоління продовжують поступово замінюватися
Податкова та фінзвітність
09.11.2026
Повідомлення про посвідчення договору оренди нерухомості: ідентифікатори електронних форм для нотаріусів в 2026 році
Державні та приватні нотаріуси зобов’язані в день посвідчення договору оренди нерухомості надіслати відповідне повідомлення до ДПС в електронній формі. Для приватних нотаріусів передбачено ідентифікатор F1309501, для державних – J1309501
Бронювання, критичність
09.11.2026
Інформація про кількість військовозобов'язаних: як контролюються ліміти для бронювання
Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників
ПДВ
09.11.2026
Міжнародні перевезення вантажів: коли застосовують ставку ПДВ 0% і які документи потрібні
Для застосування ставки ПДВ 0% до міжнародного перевезення потрібно підтвердити, що підприємство надає саме послугу перевезення, яка відповідає вимогам пп. 195.1.3 ПКУ, зокрема оформлена єдиним міжнародним перевізним документом. Податківцями розглянуто роль CMR та інших документів, оподаткування вартості перевезення і власної винагороди експедитора, а також особливості складання податкової накладної
Перевірки, штрафи
09.11.2026
Алкоголь і сигарети без акцизних марок на 1,1 млн грн: справу ФОП передали до суду
У Полтаві завершили розслідування щодо підприємиці, якій інкримінують незаконне придбання та зберігання підакцизних товарів з метою збуту. Під час обшуків вилучили понад 1,5 тис. літрів алкоголю, 10,5 тис. пачок сигарет та електронні сигарети загальною вартістю понад 1,1 млн грн; обвинувальний акт скерували до суду з угодою про визнання винуватості
Ліцензії та дозволи
09.11.2026
Чи може роздрібний продавець алкоголю та тютюну постачати продукцію іншому бізнесу: пояснення від ДПС
Суб’єкт господарювання з ліцензією на роздрібну торгівлю алкоголем та/або тютюновими виробами може продавати їх виключно кінцевим споживачам для особистого некомерційного використання. Якщо покупець – інший суб’єкт господарювання, який придбаває товари для подальшого перепродажу, продавцю необхідно отримати ліцензію на оптову торгівлю
Медицина
09.11.2026
Медсестри та фармацевти-інтерни в аптеках: де дозволили працювати та відпускати ліки у 2026 році
Постанова КМУ від 17.09.2026 №1135 розширила перелік фахівців, яких можна залучати до роботи в аптечних закладах. Фармацевти-інтерни по всій Україні та фахівці зі спеціальністю «Медсестринство» в міських аптеках зможуть відпускати рецептурні й безрецептурні ліки під керівництвом фармацевт
Військовий облік
09.11.2026
Увага! Списки з військового обліку сформуйте станом на 01.01.2027 до 25.01.2027
До 25 січня 2027 року роботодавці зобов’язані сформувати, роздрукувати, підписати та зареєструвати списки персонального військового обліку і відомості оперативного обліку станом на 1 січня 2027 року. До них включають лише тих призовників, військовозобов’язаних і резервістів, які на цю дату є штатними працівниками підприємства

Облікова політика
09.11.2026
План рахунків оновили для обліку державного та комунального майна: наказ Мінфіну №565
Мінфін оприлюднив наказу про внесення змін до нормативно-правових актів із бухгалтерського обліку, зокрема до Інструкції про застосування Плану рахунків. Враховано право узуфрукта та інші речові права на державне й комунальне майно, уточнено коло юросіб, на які поширюються правила, та вилучено згадки про казенні підприємства
Судова практика
09.11.2026
Матеріальна допомога за колективним договором: чи може роботодавець зупинити виплати під час воєнного стану – позиція ВС
Верховний Суд розглянув спір працівника Укрзалізниці щодо невиплаченої матеріальної допомоги на оздоровлення за 2022, 2023 та 2025 роки. Суд звернув увагу, що роботодавець має діяти відповідно до законодавства, чинного на момент ухвалення рішення про призупинення виплат, а нарахування коштів саме по собі не підтверджує їх фактичної виплати
Е-сервіс
09.11.2026
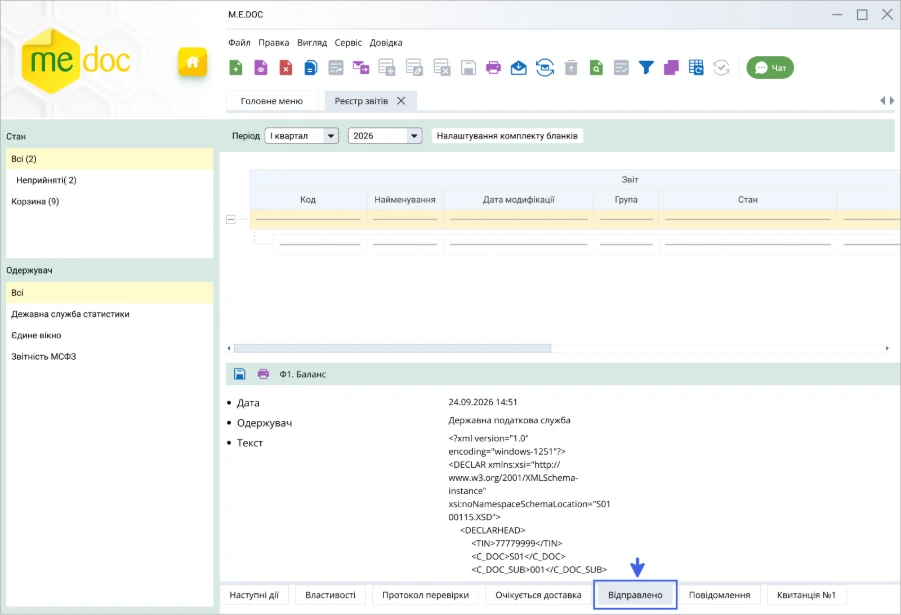
Звітність подано вчасно, але як це довести: що зберігати в Medoc
Як підтвердити, що електронний документ було своєчасно відправлено та доставлено адресату через M.E.Doc? Розглядаємо, які відомості про відправлення, повідомлення про доставку, Квитанції №1 і №2, скриншоти та логи програми варто зберігати, а також чому під час подання звітності з додатками потрібно перевіряти підтвердження щодо кожної складової пакета
Державний нагляд
09.11.2026
Укртрансбезпека відновила перевірки продавців автомобілів, запчастин та обладнання
Укртрансбезпека відновила планові заходи державного ринкового нагляду за реалізацією колісних транспортних засобів, автомобільних запчастин та обладнання після оновлення секторального плану на 2026 рік у зв’язку з набранням чинності технічним регламентом № 389. Інспектори перевірятимуть відповідність продукції встановленим вимогам, наявність сертифікатів, маркування та супровідних документів
Трудові книжки, ЕТК
08.11.2026
Виправлення помилки щодо статусу сумісника при оперативному поданні відомостей про трудові відносини до ПФУ у 2026 році
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?