


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ФОП 2 група отримав лист з банку з вимогою надати всі документи про діяльність підприємця посилаючись на Закон №361. Також потрібно для перевірки надати підтверджувальні документи закупівлі товару і пояснення використання готівкових коштів (в дозволеному об’ємі періодично знімаються з поточного рахунку). ФОП не обліковує всі операції в господарській діяльності. Яким чином можна надати пояснення банку?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь 🕵️:
Порушення податкового законодавства у наведеній ситуації саме по собі не вбачається. Водночас банк має право вимагати документи та пояснення щодо діяльності ФОП у межах фінансового моніторингу, а відсутність очевидного економічного змісту операцій або документального підтвердження окремих операцій може бути підставою для віднесення клієнта до категорії підвищеного ризику.
Запит банку ґрунтується не на податковому законодавстві, а на вимогах Закону України від 06.12.2019 №361-IX «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення» (далі – Закон №361). Відповідно до статей 11 та 15 Закону №361 банк як суб'єкт первинного фінансового моніторингу зобов'язаний розуміти характер діяльності клієнта, аналізувати його операції, перевіряти їх економічний зміст та, у разі необхідності, витребовувати пояснення і підтвердні документи.
Сам по собі такий запит не означає, що банк встановив порушення. Його завдання – переконатися, що рух коштів відповідає реальній господарській діяльності клієнта.
З точки зору Податкового кодексу України (далі – ПКУ) порушення лише через відсутність документів на витрати у наведеній ситуації немає. Відповідно до п. 296.1 ПКУ ФОП 2 групи єдиного податку, які не є платниками ПДВ, ведуть облік лише отриманих доходів шляхом їх помісячного відображення. ПКУ не покладає на таких платників обов'язку вести облік витрат для визначення об'єкта оподаткування єдиним податком.
Разом із тим це не означає, що банк не може поцікавитися походженням товару або економічним змістом господарських операцій. Для фінансового моніторингу банк оцінює не лише виконання вимог ПКУ, а й те, чи відповідають фінансові операції характеру заявленої діяльності клієнта.
Зазвичай підозру банку викликає ситуація, коли на рахунок ФОП регулярно надходять кошти, після чого вони майже повністю знімаються готівкою, але при цьому у виписці відсутні платежі постачальникам, за оренду, транспортні послуги, рекламу чи інші витрати, характерні для відповідного виду діяльності. Для банку це може свідчити про транзитний характер рахунку, обготівкування коштів, придбання товарів поза офіційним обігом або інші ризикові операції, які він зобов'язаний перевірити відповідно до Закону №361.
Водночас із самого запитання не зрозуміло, який саме вид діяльності здійснює підприємець. Саме від цього значною мірою залежить зміст відповіді банку.
Якщо ФОП взагалі не займається торгівлею товарами, а надає виключно послуги, то вимога надати документи на придбання товару може бути непридатною саме до його діяльності. У такому випадку доцільно пояснити, що закупівля товарів не здійснюється, а для забезпечення діяльності використовуються інші ресурси. Це можуть бути витрати на інтернет, телефонний зв'язок, електронні сервіси, транспорт, комунальні послуги, якщо діяльність здійснюється за місцем проживання, або інші аналогічні витрати. Якщо відповідні документи існують, їх бажано додати до відповіді банку.
Якщо ж ФОП здійснює торгівлю товарами, варто надати всі документи, які реально є в наявності. Це можуть бути фіскальні чеки, товарні чеки, накладні, квитанції, банківські виписки або інші документи, що підтверджують хоча б частину закупівель. Наприклад, заклад громадського харчування цілком законно може закуповувати продукти у звичайних супермаркетах із отриманням фіскальних чеків. Якщо частина товарів придбавалася без документів або документи не збереглися, це також можна прямо зазначити у поясненні, описавши фактичний порядок здійснення закупівель.
Водночас не рекомендується повідомляти банку, що товари купуються у невстановлених осіб. Таке формулювання саме по собі істотно підвищує ризиковість клієнта з точки зору фінансового моніторингу та може негативно вплинути на рішення банку щодо подальшого обслуговування.
Також не варто пояснювати відсутність документів лише тим, що ФОП не веде облік витрат відповідно до пункту 296.1 Податкового кодексу України. Ця норма справді звільняє такого підприємця від ведення податкового обліку витрат, однак не позбавляє банк права з'ясовувати економічний зміст операцій.
Іноді виникає питання, чи можна пояснити банку, що товар купувався фізичною особою, а вже потім використовувався у підприємницькій діяльності. Стаття 320 Цивільного кодексу України (далі – ЦКУ) дійсно передбачає право власника використовувати належне йому майно для здійснення підприємницької діяльності. Проте сама по собі ця норма не підтверджує походження конкретного товару та не замінює документів щодо його придбання. Тому використовувати таке пояснення доцільно лише тоді, коли воно повністю відповідає фактичним обставинам.
Додамо, що в даному випадку підтверджуючими документами можуть бути не лише документи щодо операцій за підприємницьким рахунком, а й документи за особистим рахунком фізичної особи. Якщо після зняття коштів з підприємницького рахунку вони були внесені на особистий картковий рахунок, виписка за таким рахунком, а також фіскальні чеки, квитанції чи інші документи щодо подальшого використання цих коштів також можуть бути надані банку як підтвердження їх фактичного використання. Це не суперечить законодавству, оскільки ФОП має право вільно розпоряджатися отриманим підприємницьким доходом після сплати встановлених законодавством податків і зборів (ст. 320 ЦКУ).
Найбільш безпечною та найбільш виграшною стратегією для проходження фінансового моніторингу є пояснення, що основна частина коштів після сплати всіх податків використовується як особистий дохід фізичної особи – на власні потреби або для формування особистих заощаджень. Якщо ж частина коштів фактично використовується для закупівлі товарів чи інших витрат, пов'язаних із господарською діяльністю, це також можна зазначити, але лише в тому обсязі, який відповідає реальним обставинам та може бути хоча б частково підтверджений наявними документами
Перед підготовкою відповіді банку доцільно визначити, який із наведених нижче варіантів найбільше відповідає реальній ситуації:
Частина коштів використовується для особистих потреб, частина – для закупівлі товарів або інших витрат (за наявності хоча б частини документів)
У відповідь на Ваш запит повідомляю, що я здійснюю підприємницьку діяльність як фізична особа — підприємець на другій групі спрощеної системи оподаткування.
Усі кошти, які надходять на мій поточний рахунок, є доходом від здійснення господарської діяльності та відображаються у податковій звітності. Податкові зобов'язання сплачуються у повному обсязі.
Зняті готівкові кошти використовуються як для особистих потреб після сплати податків, так і для окремих господарських витрат, пов'язаних із здійсненням підприємницької діяльності. Закупівля товарів (робіт, послуг) у низці випадків здійснюється за готівку в роздрібній торгівельній мережі та на ринку. Документи, які підтверджують такі операції, збереглися частково та додаються до цього пояснення.
У разі придбання товарів дрібними партіями або здійснення окремих готівкових закупівель частина документів не збереглася, однак усі отримані доходи повністю відображені у податковій звітності.
До пояснення додаються всі наявні документи, які підтверджують здійснення господарської діяльності та понесені витрати.
Кошти використовуються виключно для особистих потреб (найбільш безпечний варіант)
У відповідь на Ваш запит повідомляю, що я здійснюю підприємницьку діяльність як фізична особа – підприємець на другій групі спрощеної системи оподаткування.
Усі кошти, які надходять на мій поточний рахунок, є доходом від здійснення підприємницької діяльності та відображаються у податковій звітності. Податкові зобов'язання сплачуються у повному обсязі.
Готівкові кошти знімаються мною виключно після їх отримання як доходу та використовуються для особистих і сімейних потреб, зокрема придбання продуктів харчування, лікарських засобів, оплати особистих витрат та інших потреб сім'ї.
Зняті кошти не передаються третім особам, не використовуються для здійснення транзитних операцій або переведення безготівкових коштів у готівку в інтересах інших осіб.
Кошти знімаються для формування особистих заощаджень
У відповідь на Ваш запит повідомляю, що я здійснюю підприємницьку діяльність як фізична особа — підприємець на другій групі спрощеної системи оподаткування.
Усі кошти, які надходять на мій поточний рахунок, є доходом від здійснення підприємницької діяльності та повністю відображаються у податковій звітності. Податкові зобов'язання сплачуються у встановленому законодавством порядку.
Готівкові кошти знімаються після отримання доходу та використовуються для формування особистих і сімейних заощаджень у готівковій формі. Таке розпорядження власними коштами здійснюється мною як фізичною особою.
Зняті кошти не використовуються для обслуговування діяльності інших осіб, не передаються третім особам та не пов'язані з транзитними або ризиковими фінансовими операціями.
Читайте більше:
Надання ФОПом відповіді банку по фінмоніторингу: зразок листа
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу

Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу

Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

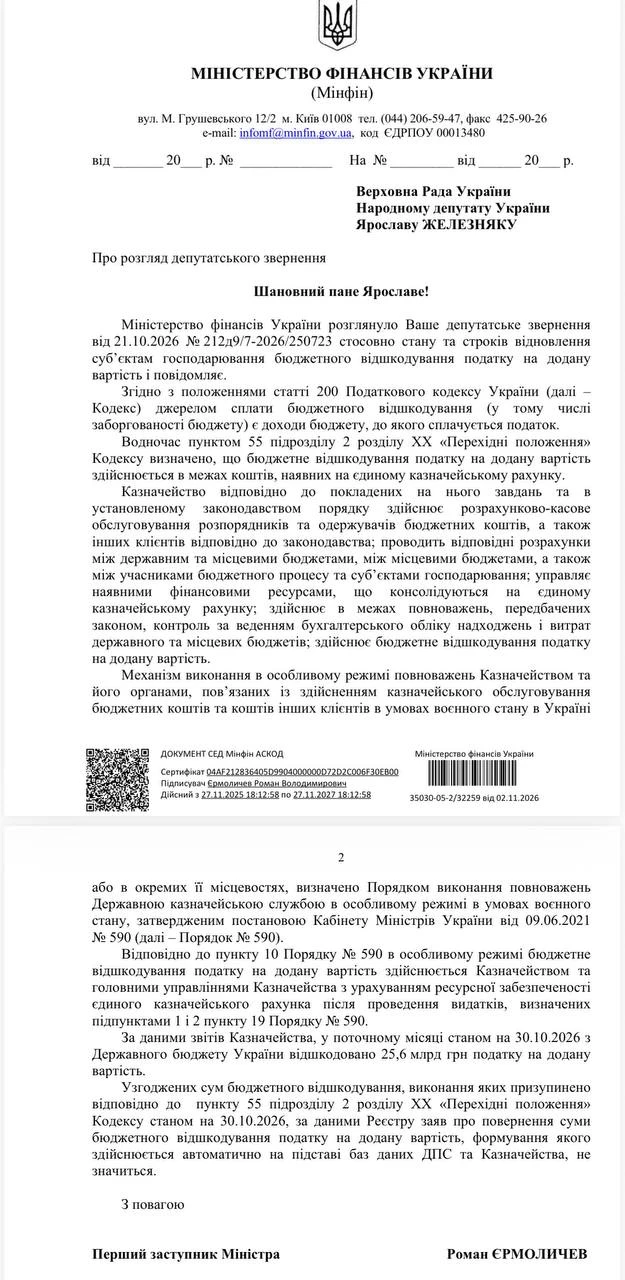
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися

Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки






