

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Для власників бізнесу отримання дивідендів – це одна з основних цілей і винагород від діяльності їх підприємств. Як правильно визначити суму для дивідендів, хто їх може отримати, які податки треба сплатити і як правильно виплатити – розглянемо в цій статті на прикладі товариства з обмеженою відповідальністю (ТОВ)
Стаття буде цікава власнику підприємства та бухгалтеру.
За НПСБО 15 дивіденди – частина чистого прибутку, розподілена між учасниками (власниками) відповідно до частки їх участі у власному капіталі підприємства
В свою чергу, пп. 14.1.49 Податкового кодексу України (далі – ПКУ) визначено, що дивіденди – платіж, що здійснюється юридичною особою, в тому числі емітентом корпоративних прав..., на користь власника таких корпоративних прав..., що засвідчують право власності інвестора на частку (пай) у майні (активах) емітента, у зв’язку з розподілом частини його прибутку, розрахованого за правилами бухгалтерського обліку.
Для цілей оподаткування до дивідендів прирівнюються також платіж у грошовій чи негрошовій формі, що здійснюється юридичною особою на користь її засновника та/або учасника (учасників) у зв’язку з розподілом чистого прибутку (його частини)...
Отже, щоб виплачувати дивіденди, необхідні такі умови:
На виплату дивідендів направляється чистий прибуток за даними фінзвітності за кожний рік окремо – це позитивне значення ряд. 2350 форми фінансової звітності «Звіт про фінансові результати» (№2, 2-м, 2-мс).
Оскільки чистий прибуток визначається за певний звітний період, а дивіденди можна виплачувати за період кратний кварталу (ст. 26 Закону України від 06.02.2018 №2275-VIII «Про товариства з обмеженою та додатковою відповідальністю», далі – Закон про ТОВ), то нарахувати дивіденди можна, наприклад, за 2022 рік, чи на 1-й квартал 2026 року, але не можна нарахувати дивіденди на суму залишку сальдо по рахунку 44.
Черговість років, за які виплачують дивіденди, не встановлена чинним законодавством. Тобто, можна спочатку виплатити дивіденди за 2025 рік, а потім за 2023 рік.
Також можна виплатити дивіденди, «обравши» тільки роки з чистим прибутком. Наприклад, за 2024 рік збитки, за 2025 рік є чистий прибуток – маємо право нарахувати дивіденди за рахунок чистого прибутку окремо за 2025 рік і без згортання зі збитками за 2024 р. ДПС не бачить в цьому проблеми (ІПК від 27.11.2020 №4874/ІПК/99-00-05-05-02-06).
В законодавстві немає обмежень по глибині періоду, за який можна виплатити дивіденди. Зараз Ви маєте право об`явити дивіденди, наприклад, за 2010 рік.
Ст. 26 Закону про ТОВ також не обмежує строк, протягом якого може бути прийняте рішення про виплату дивідендів. Але якщо воно вже прийняте, то на виплату дається 6 місяців, якщо інший строк не встановлений в Статуті чи в Протоколі загальних зборів власників.
На дивіденди можуть претендувати особи, які були учасниками товариства на день прийняття рішення про виплату дивідендів, пропорційно до розміру їхніх часток (ст. 26 Закону про ТОВ; ст. 96-1, ст. 116 Цивільного кодексу України).
Тобто, якщо рішення про нарахування дивідендів власники ТОВ приймають сьогодні, то фізособа, яка стала власником корпоративних прав ТОВ вчора, має право на дивіденди, наприклад, за 2020 р. А от той власник, що був учасником 20 років, а вчора продав свої корпоративні права – вже не має права на дивіденди, бо вже не є учасником.
Отже, якщо по учаснику є заборгованість на Дт 46 «Неоплачений капітал», йому не можна виплачувати дивіденди.
Нарахування дивідендів проводиться всім власникам одночасно і пропорційно їх часткам в статутному капіталі.
Для цього складають Протокол загальних зборів власників підприємства (навіть якщо він один, або єдиний власник може прийняти рішення єдиного власника). Наприклад, в Протоколі вказуєте:
1. Затвердити фінансову звітність за 2025 рік з чистим прибутком в сумі 4 500 000 грн. 2. Направити на виплату дивідендів за 2025 р. частину чистого прибутку в сумі 1 000 000 грн. 3. Розподілити дивіденди учасникам ТОВ «Перемога» пропорційно їх часткам станом на дату на 03.03.2026 (дата протоколу): Петренко П.П. – частка в статутному капіталі 30% – 300 000 грн. Симиренко С.С. – частка в статутному капіталі 70% – 700 000 грн. Виплату провести грошовими коштами за вирахуванням обов`язкових податків і зборів у строк не пізніше 31.12.2026. |
Після Протоколу загальних зборів складають наказ про нарахування та виплату дивідендів, який затверджує директор, а бухгалтер складає відомість про нарахування дивідендів.
Наказ директора носить організаційно-розпорядчий характер: що зробити бухгалтеру (нарахувати та виплатити дивіденди), в які строки це зробити, за якими реквізитами перерахувати кошти, чи які ТМЦ підготувати для виплати дивідендів в негрошовій формі, та інше.
Власник «через голову» директора юридично не може дати вказівку бухгалтеру на проведення вищевказаних дій.
У відомості про нарахування дивідендів має бути вказано по кожній фізособі-власнику:
ПДФО, військовий збір та ЄСВ
Дивіденди остаточно оподатковуються ПДФО в момент їх нарахування (п. 170.5.4 ПКУ).
Ставка ПДФО залежить від того – на якій системі оподаткування перебуває юридична особа (ТОВ), яка проводить нарахування дивідендів (п. 167.2, 167.5.4 ПКУ):
При цьому, якщо, наприклад, в 2025 році ТОВ було на єдиному податку, а в 2026 вже на загальній системі, то нараховані в 2026 р. дивіденди за 2025 р. оподатковуються ПДФО за ставкою 5% (ІПК від 08.03.2024 №1236/ІПК/26-15-24-01-13-12). І навпаки, якщо заробили чистий прибуток в 2025 р. на загальній системі, а з 01.01.2026 р. перейшли на ЄП, то нараховані дивіденди в 2026 р. за 2025 р. будуть оподатковані ПДФО за ставкою 9%.
Але! Якщо, наприклад, дивіденди нараховані в 2025 р. (ТОВ на загальній системі) і по нарахуванню утриманий податок 5%, а з 01.01.2026 – ТОВ на ЄП і проводить виплату цих дивідендів в 2026 році, то ставка ПДФО залишається 5%. Оскільки дивіденди остаточно оподатковані під час нарахування, сам факт виплати не змінює ставку ПДФО.
Щодо військового збору (ВЗ), то нарахування, утримання та сплата (перерахування) збору до бюджету здійснюються в порядку, встановленому розділом IV ПКУ (п. 1.4 п. 16-1 пр. 10 р. ХХ ПКУ). Тобто, дивіденди так само остаточно оподатковуються ВЗ в момент їх нарахування.
Це означає, що застосується ставка ВЗ та, яка діяла на день нарахування дивідендів (день складання протоколу про виплату дивідендів), навіть якщо дивіденди розподіляються, наприклад, за 2020 рік.
З 01.12.2024 і до кінця року в якому буде припинений або скасований воєнний стан діє ставка ВЗ 5% (п. 1.3 п. 16-1 пр. 10 р. ХХ ПКУ)
ЄСВ на дивіденди не нараховується (ІПК від 21.01.2022 №76/ІПК/99-00-04-03-03-06).
В податковій звітності дивіденди відображаються так:
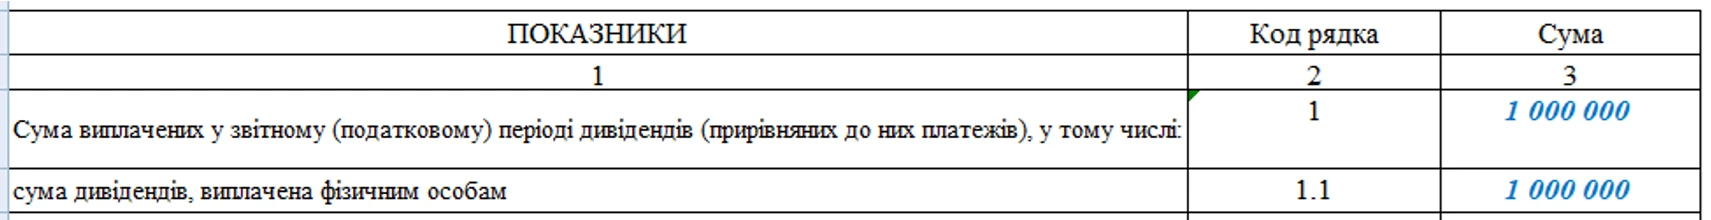
Платники податку на прибуток – мають заповнити додаток АВ до декларації з податку на прибуток. Якщо дивіденди виплачувалися тільки фізичним особам, то в ряд. 1 та 1.1 цього додатку вказують виплачені дивіденди в «брудній» сумі – без вирахування ПДФО та ВЗ (відповідають даним гр. 3 додатку 4ДФ за відповідні місяці, які припадають на звітний період платника податку на прибуток), інші рядки додатку АВ не заповнюють (ЗІР, категорія 102.20.02).
Наприклад, якщо дивіденди нараховані в 1-му кварталі 2026, а виплачені в 2-му кварталі 2026, то виплачені дивіденди треба показати в додатку АВ при поданні декларації з податку на прибуток за 1-е півріччя 2026.
Детальніше про заповнення додатку АВ при виплаті дивідендів за посиланням.
Куди перераховувати податки
ПДФО і ВЗ перераховують до бюджету в день виплати дивідендів фізособі.
Але якщо нараховані дивіденди не виплачуються, то не пізніше 30 числа наступного місяця після дати Протоколу по ним мають бути сплачені податки до бюджету (п. 168.1.5 ПКУ). Це підтверджує ДПС в ІПК від 07.05.2024 №2623/ІПК/99-00-24-03-03 ІПК.
ПДФО сплачуєте на особливий рахунок з кодом бюджетного платежу 11010400 – «Податок на доходи фізичних осіб, що сплачується податковими агентами, із доходів платника податку інших ніж заробітна плата».
Військовий збір – код платежу 11011000 «Військовий збір».
Податки сплачують за основним місцем обліку юридичної особи (ТОВ).
Доволі часто виникає ситуація, коли за даними фінзвітності (ф. № 2 ряд. 2350) сума чистого прибутку за певний рік 2 000 000 грн, але на цей момент на рахунку підприємства є лише 300 000 грн.
Якщо в цій ситуації розподілити на дивіденди всю суму чистого прибутку (2 000 000 грн), то не вистачить коштів на рахунку на повну виплату, але ж податки прийдеться сплатити з 2 000 000 грн не пізніше 30 числа наступного місяця, навіть якщо дивіденди не будуть виплачені.
В такій ситуації рекомендуємо в Протоколі вказати про частковий розподіл чистого прибутку на виплату дивідендів (в сумі 300 000 грн) – на скільки є коштів. Пізніше, коли назбираються ще вільні кошти на рахунку ТОВ – зробите ще один Протокол на частковий розподіл чистого прибутку, і так далі – поки не виберете всю суму в 2 000 000 грн.
Чи можна направити на дивіденди більшу суму, ніж чистий прибуток за відповідний рік?
Не рекомендуємо це робити. Сума, яка не є чистим прибутком за даними фінзвітності, не може бути виплачена як дивіденди і відповідно – оподаткована при виплаті як дивіденди.
Тому, таку виплату можна вважати як виплату «іншого доходу» фізособі (п. 164.2.20 ПКУ), але ж це вже зовсім інше оподаткування – ПДФО 18% + ВЗ 5%.
ТОВ має виплачувати дивіденди грошовими коштами, якщо інше не встановлено одностайним рішенням загальних зборів учасників, у яких взяли участь всі учасники товариства (ст. 26 Закону про ТОВ).
Виплачувати дивіденди можна окремим особам в різні дні.
Якщо виплачуєте готівкою з каси – не більше 50000 грн в день на кожну фізособу (п. 6 Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою НБУ від 29.12.2017 №148).
Перераховувати в безготівковій формі можна на рахунки фізосіб, що відкриті в банках, в тому числі на карткові рахунки.
Пам'ятайте, що сума більше за 400 000 грн за один раз підлягає обов`язковому фінансовому моніторингу банку згідно зі ст. 11 та ст. 20 Закону України від 06.12.2019 №361-IX «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення». На практиці, кожен окремий банк може мати додаткові більш жорсткі вимоги перевірки таких платежів згідно їх внутрішнім положенням по фінмоніторингу з урахуванням вимог постанови НБУ від 19.05.2020 №65.
Тому рекомендуємо до проведення виплати фізособи узгодити з банком «безпечну» суму одноразового перерахування коштів на виплату дивідендів.
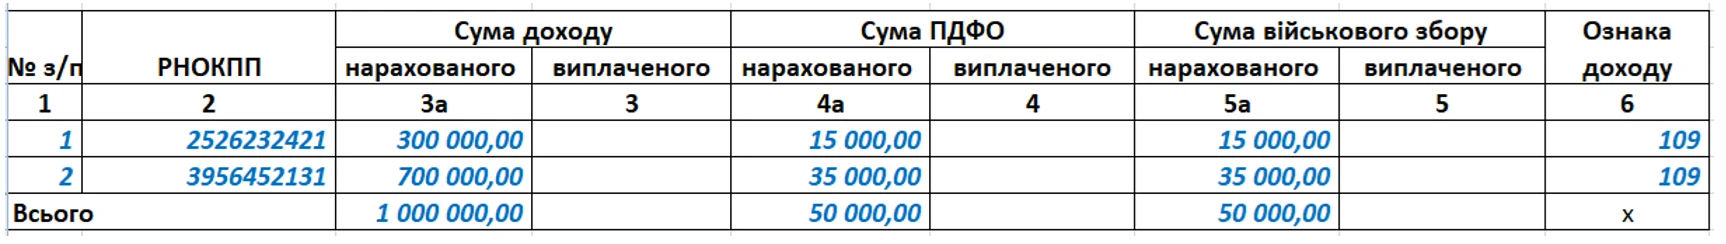
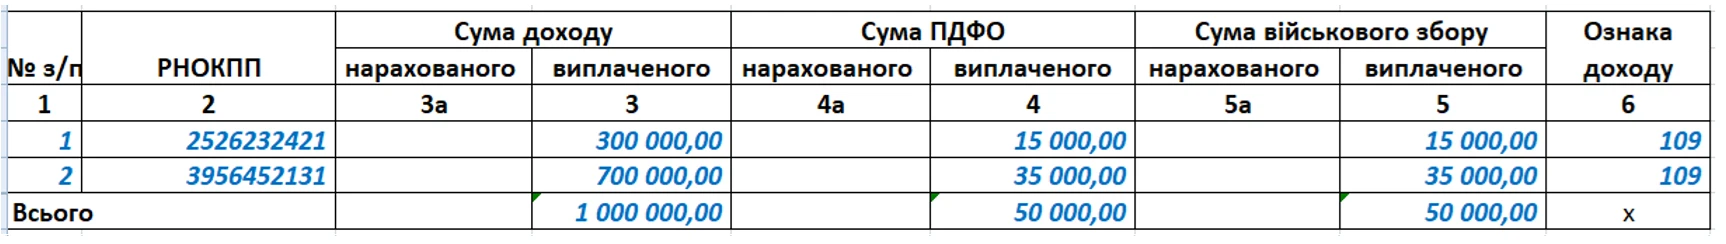
Приклад. У березні 2026 року прийнято рішення учасниками ТОВ «Перемога» про нарахування дивідендів за 2025 рік. Виплата проводиться в квітні 2026. ТОВ – на загальній системі оподаткування.
№ з/п | Зміст операції | Первинний документ | Бухгалтерський облік | ||
Дт | Кт | Сума | |||
Березень 2026 | |||||
1 | Нараховані дивіденди: Петренко П.П. | Протокол загальних зборів, наказ, відомість нарахування дивідендів | 443 | 671 | 300 000 |
Симоненко С.С. | 443 | 671 | 700 000 | ||
2 | Утриманий ПДФО – 5%: Петренко П.П. | Відомість нарахування дивідендів | 671 | 641 | 15 000 |
Симоненко С.С. | 671 | 641 | 35 000 | ||
3 | Утриманий ВЗ – 5%: Петренко П.П. | 671 | 642 | 15 000 | |
Симоненко С.С. | 671 | 642 | 35 000 | ||
Квітень 2026 | |||||
4 | Перерахований ПДФО до бюджету | Виписка банку | 641 | 311 | 50 000 |
5 | Перерахований ВЗ до бюджету | Виписка банку | 642 | 311 | 50 000 |
6 | Виплачені дивіденди: Петренко П.П. | Видатковий касовий ордер (форма № ВКО-1) | 671 | 301 | 270 000* |
Симоненко С.С. | Виписка банку | 671 | 311 | 630 000 | |
*в день готівкою дозволено провести операції з фізособою не більше ніж на 50000 грн, тому такі виплати проводили протягом 6 днів | |||||
У звітності буде відображено:
Додаток 4ДФ за березень 2026
Додаток 4ДФ за квітень 2026
Додаток АВ до декларації з податку на прибуток за 1-е півріччя 2026
Шаблони та зразки документів:
Звіт про фінансові результати (Звіт про сукупний дохід) (ф. № 2)
Фінансова звітність малого підприємства (Форми № 1-м, 2-м)
Фінансова звітність мікропідприємства (Форми № 1-мс, 2-мс)
Відомість нарахування дивідендів
Рішення учасника щодо виплати дивідендів
Наказ про нарахування і виплату дивідендів
Протокол ЗЗУ ТОВ щодо розподілу та виплати дивідендів
Рішення засновника ТОВ, щодо нарахування та виплати дивідендів
Читайте більше:
Оновлена декларація з податку на прибуток із додатками: інструкція зі складання
Дивіденди резидента Дія Сіті: як оподатковуються виплати за 2023–2024 роки
Чи можна отримати дивіденди за 2025 рік, якщо внесок до СК зроблено у 2026
Оподаткування дивідендів фізичних осіб: роз’яснення ДПС
Виплата дивідендів частинами: особливості нарахування, оподаткування та відображення в Додатку 4ДФ
Дивіденди юрособам: нарахування, облік, податки, виплата
Розподіл дивідендів у ТОВ: основні правила для бухгалтера
Мінікурс на тему:
Дивіденди фізособам: правила виплати, облік, податки та звітність
Державна податкова служба України надала роз'яснення щодо порядку відображення в податковій звітності коригування податкового кредиту з ПДВ у разі скасування рішення митниці про коригування митної вартості товарів у судовому порядку
ФОП, що перейшов із загальної системи на спрощену, а потім припинив діяльність, має подати декларацію про майновий стан і доходи до 1 травня наступного року, включивши всі види доходів та інформацію про ЄСВ
Чи можна скасувати штраф Укртрансбезпеки за перевантаження вантажівки через відсутність номера та дати товарно-транспортної накладної (ТТН)? П’ятий апеляційний адміністративний суд у постанові від 25.09.2026 у справі №400/1463/26 став на бік контролюючого органу та залишив у силі штраф у розмірі 51 000 грн. Суд дійшов висновку, що відсутність окремих реквізитів ТТН сама по собі не перешкоджає ідентифікації перевізника, якщо його чітко зазначено в документі
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
У фіскальному чеку в рядку 18 необхідно вказати форму оплати «Безготівкова», а в рядку 19 – засіб оплати «Сертифікат». Податківці також роз'яснили, що сертифікат є окремим засобом оплати, а не авансом або знижкою
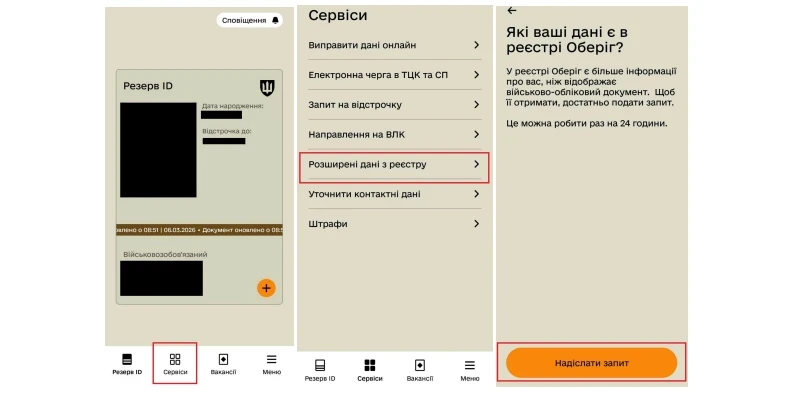
Позначка «до завершення мобілізації» у «Резерв+» не означає, що відстрочка діє безстроково. За роз’ясненням адвоката Дар’ї Тарасенко, наразі за такою відміткою мається на увазі строк до 30 жовтня 2026 року. Щоб дізнатися точну дату, військовозобов’язаним варто сформувати розширений витяг із реєстру «Оберіг» у застосунку
Уряд визначив першочергові заходи для детінізації економіки та протидії незаконним схемам. Серед пріоритетів – запровадження електронного документообігу, електронного контрактингу й інвойсування, посилення контролю за використанням гуманітарної допомоги та боротьба з нелегальним обігом тютюнових виробів. Ефективність роботи оцінюватимуть насамперед за фіскальним ефектом у коротко- та середньостроковій перспективі. Розповідаємо, які напрями контролю визначила міжвідомча робоча група
Працівникам органів влади та держустанов для отримання КЕП у надавача ДПС необхідно підготувати пакет документів: реєстраційну картку, установчі документи, ідентифікаційні та підтверджуючі дані особи – залежно від статусу заявника
У Верховній Раді зареєстровано законопроєкт №14389, який пропонує суттєво оновити підхід до забезпечення розумного пристосування для осіб з інвалідністю у сфері праці. Документ розширює обов’язки роботодавців, чітко визначає критерії допустимої відмови та закріплює пріоритетну роль самої особи з інвалідністю у визначенні необхідних заходів. Також законопроєкт передбачає механізми компенсації та дотацій як для роботодавців, так і для ФОПів та осіб, що здійснюють незалежну професійну діяльність
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
В Україні планують посилити відповідальність за ухилення від мобілізації та самовільне залишення військової частини (СЗЧ). За словами прем’єр-міністра Сергія Корецького, відповідний законопроєкт актуалізували з урахуванням поточної ситуації та планують винести на розгляд Верховної Ради. Серед причин перегляду документа – потреба ЗСУ в поповненні особового складу та справедливому розподілі мобілізаційного навантаження. Розповідаємо, що відомо про можливі зміни та які питання стали підставою для посилення відповідальності
а нормами Податкового кодексу України, підприємець зобов’язаний після початку перевірки надати документи, пов’язані з її предметом, зокрема первинні документи, договори, накладні та банківські виписки. Водночас податківці мають право отримувати належним чином засвідчені копії документів у передбачених ПКУ випадках, а для їх витребування встановлено окремі строки. Розглянемо, коли ФОП має надати документи для планової або позапланової перевірки, які документи підготувати та чи обов’язково надавати оригінали
Податківці пояснили, які платники податку на прибуток мають заповнювати таблицю про результати інвентаризації основних засобів у Додатку АМ. Йдеться про підприємства оборонної сфери, які прийняли рішення застосовувати мінімально допустимі строки амортизації в передбаченому ПКУ випадку та провели відповідну інвентаризацію
У Верховній Раді зареєстровано законопроєкт №16164, який передбачає спрощення зняття з військового обліку знищених, втрачених і пошкоджених транспортних засобів та техніки, залучених під час мобілізації. Документ пропонує в окремих випадках скасувати обов’язкове погодження з правоохоронними органами та дозволити не призначати службове розслідування за наявності підтвердних документів. Також законопроєкт визначає умови дострокового повернення транспортних засобів власникам, якщо військо більше не потребує їх використання. Розглянемо, що пропонують змінити для громадян, ФОП і підприємств та за яких умов можна буде повернути майно
Платники податків можуть оскаржити податкове повідомлення-рішення або інше рішення контролюючого органу без відвідування податкової. ДПС нагадала, що скаргу можна подати в електронній формі через Електронний кабінет або на офіційну електронну адресу служби за умови дотримання вимог законодавства щодо електронного документообігу та електронних довірчих послуг
Бюджетний комітет Верховної Ради підтримав правку №1279 до проєкту Державного бюджету на 2027 рік, яка передбачає збільшення грошового забезпечення військовослужбовців. Конкретний відсоток підвищення поки не визначено, а для реалізації ініціативи правку ще мають підтримати в сесійній залі, після чого Уряд повинен буде внести відповідні зміни до своєї постанови. Розповідаємо, що відомо про можливе підвищення зарплат військовим та які ще бюджетні й податкові рішення обговорюють під час підготовки держбюджету на 2027 рік
Порядок подання звітності залежить від того, коли саме підприємство набуло або втратило статус неприбуткової організації протягом року. Якщо платник податку на прибуток був включений до Реєстру неприбуткових, за рік він подає декларацію з податку на прибуток за період застосування загальних правил та Звіт про використання доходів неприбуткової організації за період перебування у Реєстрі. У разі втрати неприбуткового статусу через порушення організація має окремо відзвітувати за період до такого порушення, нарахувати податкове зобов’язання, а надалі перейти на квартальний податковий період до кінця року
З 22:00 23.10.2026 до 08:00 26.10.2026 року ДП «НАІС» буде проводити планові технічні роботи з обслуговування програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Мін'юсту. У зв’язку з чим у вказаний період реєстри будуть недоступні, а відтак частина послуг в Дії не працюватиме теж

ТОВ 3 група отримали оплату за надані послуги 500 євро 17.09.2026 року. 25.09.2026 обміняла 200 євро на гривні. На 30.09.2026 на валютному рахунку залишилися 300 євро. Як порахувати дохід ТОВ за такими операціями?