

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ФОП, що перейшов із загальної системи на спрощену, а потім припинив діяльність, має подати декларацію про майновий стан і доходи до 1 травня наступного року, включивши всі види доходів та інформацію про ЄСВ
В який термін необхідно подати декларацію про майновий стан і доходи ФОП, яка з початку року перебувала на загальній системі оподаткування, а з середини року перейшла на спрощену систему та припинила підприємницьку діяльність?
Податкова декларація подається за звітний період в установлені строки контролюючому органу, в якому перебуває на обліку платник податків. Платник податків зобов’язаний за кожний звітний період, в якому виникають об’єкти оподаткування, або у разі наявності показників, які підлягають декларуванню подавати податкові декларації щодо кожного окремого податку, платником якого він є (п. 49.2 Податкового кодексу України, далі – ПКУ).
Податкова декларація про майновий стан і доходи за базовий звітний (податковий) період, що дорівнює календарному року, подається самозайнятими особами, в тому числі фізичними особами – підприємцями до 1 травня року, що настає за звітним, крім випадків, передбачених розділом IV ПКУ (пп. 49.18.4 ПКУ).
ФОП у податковій декларації про майновий стан і доходи, поряд з доходами від підприємницької діяльності, мають зазначати інші доходи з джерел їх походження з України та іноземні доходи, а також відомості про суми єдиного внеску на загальнообов’язкове державне соціальне страхування, нарахованого на доходи від підприємницької діяльності в розмірах, визначених відповідно до закону (п. 177.11 ПКУ).
Водночас, відповідно до пп. 177.5.2 ПКУ, ФОП, які зареєстровані протягом року в установленому законом порядку, або переходять на спрощену систему оподаткування, обліку та звітності, або перейшли із спрощеної системи оподаткування, обліку та звітності, подають податкову декларацію про майновий стан і доходи за результатами звітного року, в якому розпочата така діяльність або відбувся перехід на (перехід із) спрощену систему оподаткування, обліку та звітності.
Податківці зазначають, що після державної реєстрації припинення підприємницької діяльності, фізична особа продовжує обліковуватись у контролюючих органах як фізична особа – платник податків, яка отримувала доходи від провадження підприємницької діяльності
Враховуючи викладене, ФОП, яка з початку року перебувала на загальній системі оподаткування, а потім перейшла на спрощену систему та припинила підприємницьку діяльність:
необхідно подати податкову декларацію про майновий стан і доходи до 1 травня року, що настає за звітним роком, в якій поряд з доходами від підприємницької діяльності мають зазначатися інші доходи з джерел їх походження з України та іноземні доходи, а також відомості про суми єдиного внеску, нарахованого на доходи від підприємницької діяльності у складі Додатку ЄСВ 1 (крім осіб, які не є платниками єдиного внеску або мають право на звільнення від сплати єдиного внеску).
Джерело: ДПС
Читайте більше:
Припинення діяльності ФОП: як подати останню податкову декларацію
ФОП перейшов з загальної системи на єдиний податок з липня: коли подавати майнову декларацію
Як ФОП-єдиннику відобразити повернення авансу в іншому періоді
ФОП оформлює пенсію: як подати Декларацію та Додаток 1 протягом року
Наближаються строки подання Відомості про наявність і технічний стан транспортних засобів до ТЦК та СП, яку підприємства подають двічі на рік. У зв’язку з цим ми зібрали найактуальнішу інформацію щодо обов’язку звітування, особливо для підприємств, у яких відсутній власний транспорт або він перебуває в оренді. А також зібрали матеріали, які допоможуть заповнити Відомість у різних ситуаціях та правильно її подати
Внутрішнє сумісництво, відкликання з відпустки, декретні, надурочні, відрядна оплата праці чи відсутність резерву відпусток – ситуації, які часто викликають запитання у бухгалтерів при нарахуванні відпускних. Експерт надав практичні приклади та пояснив, як правильно визначити середню зарплату і суму відпускних у нестандартних випадках
Чи включається до доходу ФОП 2 група кошти, якщо на спеціальний рахунок потрібно додати 600 тис. власними коштами до гранту? Ці 600 тис. треба до доходу ФОП включати чи ні? Уточнення: податкова декларація ФОПа може бути доказом?
Запуск маркетплейсу – це не лише технічне рішення, а й зміна юридичної та податкової моделі бізнесу. Щоб власник платформи не став продавцем чужих товарів, а обороти партнерів не об’єднали в його дохід, потрібно правильно оформити договір із кожним продавцем і переписати публічну оферту. А з 1 січня 2027 року запрацюють нові правила звітування про доходи через цифрові платформи: оператори матимуть реєструватися в ДПС, перевіряти продавців і подавати звітність. Розглянемо, що передбачити в договорі та які ризики врахувати власникам маркетплейсів
ФОП 3 група, операцій у 2026 році не було, доходу не було. За 1 квартал і півріччя декларацію подано, за 9 місяців забув. Чи буде це порушенням, і чи переведуть за заявою на 2 групу з січня 2027 року?

Як правильно притягнути до матеріальної відповідальності працівника, який пошкодив майно підприємства? Як правильно сформулювати в документах причину пошкодження майна працівником: «з необережності» чи «через недбалість»? Яке формулювання є юридично коректнішим?
Правильне заповнення реквізитів у меню «Листування з ДПС» Електронного кабінету є ключовим для своєчасного подання відповіді на запит з трансфертного ціноутворення. Особливу увагу слід приділити коректному вибору коду ДПІ, типу та тематики, а також чіткому формулюванню короткого змісту із зазначенням реквізитів запиту. Якщо обсяг документації перевищує 5 МБ, її потрібно надсилати частинами з відповідними поясненнями, щоб уникнути відхилення
Підприємство надало поворотну фінансову допомогу, але позичальник відмовляється її повертати. Суд не підтримав позикодавця на першому етапі. Чи є підстави списати таку заборгованість і зменшити податок на прибуток? Підприємство застосовує податкові різниці.
ТОВ проводить ліквідацію підприємства. Потрібно зробити ліквідаційну звітність. Чи вірно я розумію, що всі залишки у балансі та фінансовій звітності мають дорівнювати 0? У підприємства є на обліку основні засоби, переплати з податків, статутний капітал, нерозподілений прибуток. Це все невеликі суми, але що з ними робити?
У статті розберемо, хто у 2026 році має платити внесок на підтримку працевлаштування осіб з інвалідністю. Пояснимо, як визначити обов’язок зі сплати, розрахувати суму цільового внеску, середню кількість працівників і середньомісячну зарплату, а також які виплати враховувати, а які – ні. Окремо наведемо актуальні рахунки для сплати по регіонах, коди бюджетної класифікації, строки звітування та розміри штрафів за прострочення чи несплату внеску

Процедура неплатоспроможності фізичної особи доступна навіть тим громадянам України, які перебувають за кордоном або мають статус ВПО. Водночас важливо правильно визначити суд, підготувати документи та врахувати можливість участі в засіданнях через відеоконференцію або представника
Питання поєднання щорічної відпустки та відпустки у зв’язку з вагітністю та пологами часто виникає у роботодавців і працівниць. Закон гарантує жінці право самостійно обрати зручний варіант – відпочити до декрету або після нього. При цьому роботодавець зобов’язаний врахувати її заяву та оформити відповідний наказ незалежно від графіка відпусток
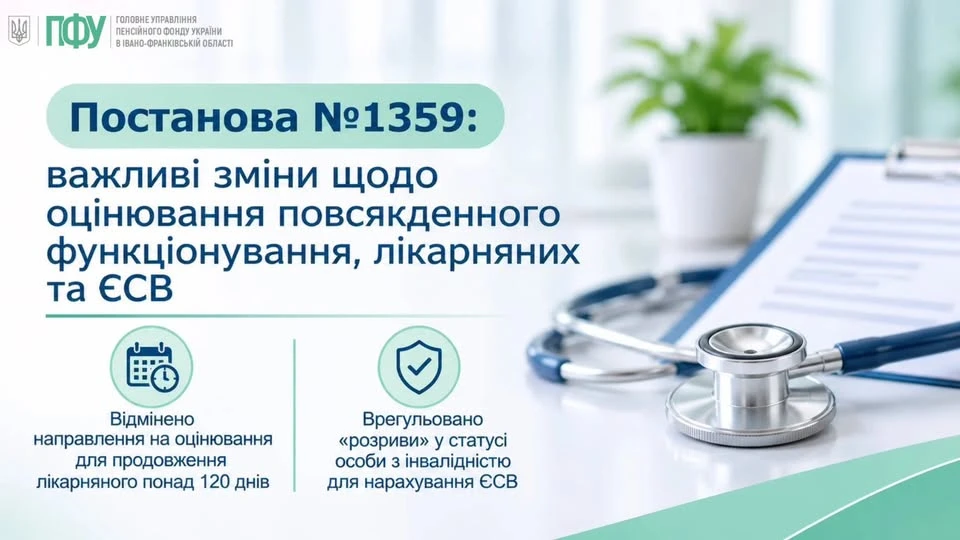
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам. А також експерт вже проаналізував зміни і описав дві зміни, які можуть вплинути на роботу бухгалтера в частині розрахунку лікарняних та нарахування ЄСВ
Українців попередили про фішингову розсилку від імені Фонду гарантування вкладів фізичних осіб. Шахраї надсилають електронні листи із закликом перейти за посиланням, використовуючи підроблений домен, схожий на офіційний. Один необережний клік може призвести до викрадення персональних даних, банківських реквізитів або зараження пристрою. Розповідаємо, як відрізнити фейковий лист і на що звернути увагу, щоб не стати жертвою шахраїв
Фізична особа, яка не є суб’єктом господарювання, може перевірити наявність або відсутність податкового боргу через Електронний кабінет та мобільний застосунок «Моя податкова». Розповідаємо, у яких розділах цих сервісів можна переглянути стан розрахунків з бюджетом та повідомлення про податковий борг
АЗС. За допомогою ПРК було переміщено пальне у каністру і проведено через РРО як використання на власні потреби. Можете описати мої дії у двох ситуаціях: 1) коли пальне використане і списане у тому ж місяці; 2) коли пальне переміщене у каністру і там же зберігається? Як і коли виписувати акцизну накладну? Пальне переміщене у каністру для генератора
Під час продажу вагових товарів через програмний РРО фактичну вагу необхідно вручну зазначати в графі «Кількість товару» під час формування чека. У безоплатному програмному забезпеченні ДПС «ПРРО Каса» підключення електронних ваг не передбачено, тому автоматично передати дані про вагу неможливо
Податківці роз'яснюють, що наявність сертифіката Торгово-промислової палати про форс-мажорні обставини не є безумовною підставою для уникнення нарахування пені за порушення строків розрахунків за експортно-імпортними операціями. Під час перевірки податківці оцінюють реальність, невідворотність та фактичний вплив обставин на виконання конкретних договірних зобов'язань