

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Для власників бізнесу отримання дивідендів – це одна з основних цілей і винагород від діяльності їх підприємств. Як правильно визначити суму для дивідендів, хто їх може отримати, які податки треба сплатити і як правильно виплатити – розглянемо в цій статті на прикладі товариства з обмеженою відповідальністю (ТОВ)
Стаття буде цікава власнику підприємства та бухгалтеру.
За НПСБО 15 дивіденди – частина чистого прибутку, розподілена між учасниками (власниками) відповідно до частки їх участі у власному капіталі підприємства
В свою чергу, пп. 14.1.49 Податкового кодексу України (далі – ПКУ) визначено, що дивіденди – платіж, що здійснюється юридичною особою, в тому числі емітентом корпоративних прав..., на користь власника таких корпоративних прав..., що засвідчують право власності інвестора на частку (пай) у майні (активах) емітента, у зв’язку з розподілом частини його прибутку, розрахованого за правилами бухгалтерського обліку.
Для цілей оподаткування до дивідендів прирівнюються також платіж у грошовій чи негрошовій формі, що здійснюється юридичною особою на користь її засновника та/або учасника (учасників) у зв’язку з розподілом чистого прибутку (його частини)...
Отже, щоб виплачувати дивіденди, необхідні такі умови:
На виплату дивідендів направляється чистий прибуток за даними фінзвітності за кожний рік окремо – це позитивне значення ряд. 2350 форми фінансової звітності «Звіт про фінансові результати» (№2, 2-м, 2-мс).
Оскільки чистий прибуток визначається за певний звітний період, а дивіденди можна виплачувати за період кратний кварталу (ст. 26 Закону України від 06.02.2018 №2275-VIII «Про товариства з обмеженою та додатковою відповідальністю», далі – Закон про ТОВ), то нарахувати дивіденди можна, наприклад, за 2022 рік, чи на 1-й квартал 2026 року, але не можна нарахувати дивіденди на суму залишку сальдо по рахунку 44.
Черговість років, за які виплачують дивіденди, не встановлена чинним законодавством. Тобто, можна спочатку виплатити дивіденди за 2025 рік, а потім за 2023 рік.
Також можна виплатити дивіденди, «обравши» тільки роки з чистим прибутком. Наприклад, за 2024 рік збитки, за 2025 рік є чистий прибуток – маємо право нарахувати дивіденди за рахунок чистого прибутку окремо за 2025 рік і без згортання зі збитками за 2024 р. ДПС не бачить в цьому проблеми (ІПК від 27.11.2020 №4874/ІПК/99-00-05-05-02-06).
В законодавстві немає обмежень по глибині періоду, за який можна виплатити дивіденди. Зараз Ви маєте право об`явити дивіденди, наприклад, за 2010 рік.
Ст. 26 Закону про ТОВ також не обмежує строк, протягом якого може бути прийняте рішення про виплату дивідендів. Але якщо воно вже прийняте, то на виплату дається 6 місяців, якщо інший строк не встановлений в Статуті чи в Протоколі загальних зборів власників.
На дивіденди можуть претендувати особи, які були учасниками товариства на день прийняття рішення про виплату дивідендів, пропорційно до розміру їхніх часток (ст. 26 Закону про ТОВ; ст. 96-1, ст. 116 Цивільного кодексу України).
Тобто, якщо рішення про нарахування дивідендів власники ТОВ приймають сьогодні, то фізособа, яка стала власником корпоративних прав ТОВ вчора, має право на дивіденди, наприклад, за 2020 р. А от той власник, що був учасником 20 років, а вчора продав свої корпоративні права – вже не має права на дивіденди, бо вже не є учасником.
Отже, якщо по учаснику є заборгованість на Дт 46 «Неоплачений капітал», йому не можна виплачувати дивіденди.
Нарахування дивідендів проводиться всім власникам одночасно і пропорційно їх часткам в статутному капіталі.
Для цього складають Протокол загальних зборів власників підприємства (навіть якщо він один, або єдиний власник може прийняти рішення єдиного власника). Наприклад, в Протоколі вказуєте:
1. Затвердити фінансову звітність за 2025 рік з чистим прибутком в сумі 4 500 000 грн. 2. Направити на виплату дивідендів за 2025 р. частину чистого прибутку в сумі 1 000 000 грн. 3. Розподілити дивіденди учасникам ТОВ «Перемога» пропорційно їх часткам станом на дату на 03.03.2026 (дата протоколу): Петренко П.П. – частка в статутному капіталі 30% – 300 000 грн. Симиренко С.С. – частка в статутному капіталі 70% – 700 000 грн. Виплату провести грошовими коштами за вирахуванням обов`язкових податків і зборів у строк не пізніше 31.12.2026. |
Після Протоколу загальних зборів складають наказ про нарахування та виплату дивідендів, який затверджує директор, а бухгалтер складає відомість про нарахування дивідендів.
Наказ директора носить організаційно-розпорядчий характер: що зробити бухгалтеру (нарахувати та виплатити дивіденди), в які строки це зробити, за якими реквізитами перерахувати кошти, чи які ТМЦ підготувати для виплати дивідендів в негрошовій формі, та інше.
Власник «через голову» директора юридично не може дати вказівку бухгалтеру на проведення вищевказаних дій.
У відомості про нарахування дивідендів має бути вказано по кожній фізособі-власнику:
ПДФО, військовий збір та ЄСВ
Дивіденди остаточно оподатковуються ПДФО в момент їх нарахування (п. 170.5.4 ПКУ).
Ставка ПДФО залежить від того – на якій системі оподаткування перебуває юридична особа (ТОВ), яка проводить нарахування дивідендів (п. 167.2, 167.5.4 ПКУ):
При цьому, якщо, наприклад, в 2025 році ТОВ було на єдиному податку, а в 2026 вже на загальній системі, то нараховані в 2026 р. дивіденди за 2025 р. оподатковуються ПДФО за ставкою 5% (ІПК від 08.03.2024 №1236/ІПК/26-15-24-01-13-12). І навпаки, якщо заробили чистий прибуток в 2025 р. на загальній системі, а з 01.01.2026 р. перейшли на ЄП, то нараховані дивіденди в 2026 р. за 2025 р. будуть оподатковані ПДФО за ставкою 9%.
Але! Якщо, наприклад, дивіденди нараховані в 2025 р. (ТОВ на загальній системі) і по нарахуванню утриманий податок 5%, а з 01.01.2026 – ТОВ на ЄП і проводить виплату цих дивідендів в 2026 році, то ставка ПДФО залишається 5%. Оскільки дивіденди остаточно оподатковані під час нарахування, сам факт виплати не змінює ставку ПДФО.
Щодо військового збору (ВЗ), то нарахування, утримання та сплата (перерахування) збору до бюджету здійснюються в порядку, встановленому розділом IV ПКУ (п. 1.4 п. 16-1 пр. 10 р. ХХ ПКУ). Тобто, дивіденди так само остаточно оподатковуються ВЗ в момент їх нарахування.
Це означає, що застосується ставка ВЗ та, яка діяла на день нарахування дивідендів (день складання протоколу про виплату дивідендів), навіть якщо дивіденди розподіляються, наприклад, за 2020 рік.
З 01.12.2024 і до кінця року в якому буде припинений або скасований воєнний стан діє ставка ВЗ 5% (п. 1.3 п. 16-1 пр. 10 р. ХХ ПКУ)
ЄСВ на дивіденди не нараховується (ІПК від 21.01.2022 №76/ІПК/99-00-04-03-03-06).
В податковій звітності дивіденди відображаються так:
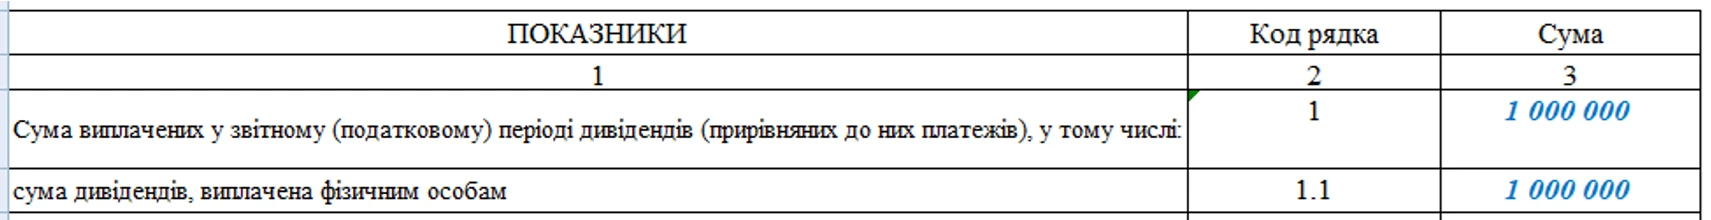
Платники податку на прибуток – мають заповнити додаток АВ до декларації з податку на прибуток. Якщо дивіденди виплачувалися тільки фізичним особам, то в ряд. 1 та 1.1 цього додатку вказують виплачені дивіденди в «брудній» сумі – без вирахування ПДФО та ВЗ (відповідають даним гр. 3 додатку 4ДФ за відповідні місяці, які припадають на звітний період платника податку на прибуток), інші рядки додатку АВ не заповнюють (ЗІР, категорія 102.20.02).
Наприклад, якщо дивіденди нараховані в 1-му кварталі 2026, а виплачені в 2-му кварталі 2026, то виплачені дивіденди треба показати в додатку АВ при поданні декларації з податку на прибуток за 1-е півріччя 2026.
Детальніше про заповнення додатку АВ при виплаті дивідендів за посиланням.
Куди перераховувати податки
ПДФО і ВЗ перераховують до бюджету в день виплати дивідендів фізособі.
Але якщо нараховані дивіденди не виплачуються, то не пізніше 30 числа наступного місяця після дати Протоколу по ним мають бути сплачені податки до бюджету (п. 168.1.5 ПКУ). Це підтверджує ДПС в ІПК від 07.05.2024 №2623/ІПК/99-00-24-03-03 ІПК.
ПДФО сплачуєте на особливий рахунок з кодом бюджетного платежу 11010400 – «Податок на доходи фізичних осіб, що сплачується податковими агентами, із доходів платника податку інших ніж заробітна плата».
Військовий збір – код платежу 11011000 «Військовий збір».
Податки сплачують за основним місцем обліку юридичної особи (ТОВ).
Доволі часто виникає ситуація, коли за даними фінзвітності (ф. № 2 ряд. 2350) сума чистого прибутку за певний рік 2 000 000 грн, але на цей момент на рахунку підприємства є лише 300 000 грн.
Якщо в цій ситуації розподілити на дивіденди всю суму чистого прибутку (2 000 000 грн), то не вистачить коштів на рахунку на повну виплату, але ж податки прийдеться сплатити з 2 000 000 грн не пізніше 30 числа наступного місяця, навіть якщо дивіденди не будуть виплачені.
В такій ситуації рекомендуємо в Протоколі вказати про частковий розподіл чистого прибутку на виплату дивідендів (в сумі 300 000 грн) – на скільки є коштів. Пізніше, коли назбираються ще вільні кошти на рахунку ТОВ – зробите ще один Протокол на частковий розподіл чистого прибутку, і так далі – поки не виберете всю суму в 2 000 000 грн.
Чи можна направити на дивіденди більшу суму, ніж чистий прибуток за відповідний рік?
Не рекомендуємо це робити. Сума, яка не є чистим прибутком за даними фінзвітності, не може бути виплачена як дивіденди і відповідно – оподаткована при виплаті як дивіденди.
Тому, таку виплату можна вважати як виплату «іншого доходу» фізособі (п. 164.2.20 ПКУ), але ж це вже зовсім інше оподаткування – ПДФО 18% + ВЗ 5%.
ТОВ має виплачувати дивіденди грошовими коштами, якщо інше не встановлено одностайним рішенням загальних зборів учасників, у яких взяли участь всі учасники товариства (ст. 26 Закону про ТОВ).
Виплачувати дивіденди можна окремим особам в різні дні.
Якщо виплачуєте готівкою з каси – не більше 50000 грн в день на кожну фізособу (п. 6 Положення про ведення касових операцій у національній валюті в Україні, затвердженого постановою НБУ від 29.12.2017 №148).
Перераховувати в безготівковій формі можна на рахунки фізосіб, що відкриті в банках, в тому числі на карткові рахунки.
Пам'ятайте, що сума більше за 400 000 грн за один раз підлягає обов`язковому фінансовому моніторингу банку згідно зі ст. 11 та ст. 20 Закону України від 06.12.2019 №361-IX «Про запобігання та протидію легалізації (відмиванню) доходів, одержаних злочинним шляхом, фінансуванню тероризму та фінансуванню розповсюдження зброї масового знищення». На практиці, кожен окремий банк може мати додаткові більш жорсткі вимоги перевірки таких платежів згідно їх внутрішнім положенням по фінмоніторингу з урахуванням вимог постанови НБУ від 19.05.2020 №65.
Тому рекомендуємо до проведення виплати фізособи узгодити з банком «безпечну» суму одноразового перерахування коштів на виплату дивідендів.
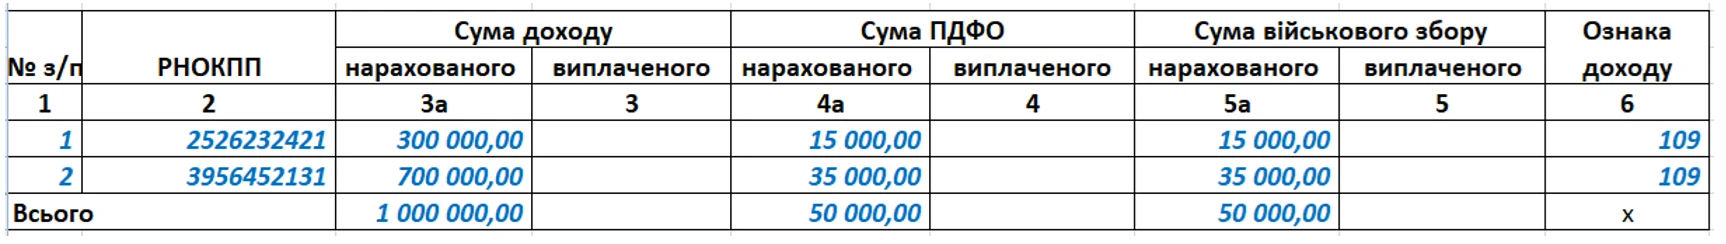
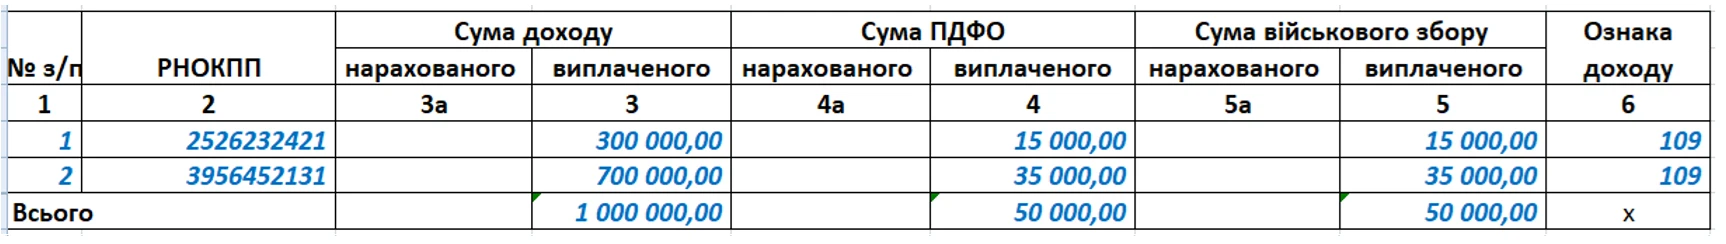
Приклад. У березні 2026 року прийнято рішення учасниками ТОВ «Перемога» про нарахування дивідендів за 2025 рік. Виплата проводиться в квітні 2026. ТОВ – на загальній системі оподаткування.
№ з/п | Зміст операції | Первинний документ | Бухгалтерський облік | ||
Дт | Кт | Сума | |||
Березень 2026 | |||||
1 | Нараховані дивіденди: Петренко П.П. | Протокол загальних зборів, наказ, відомість нарахування дивідендів | 443 | 671 | 300 000 |
Симоненко С.С. | 443 | 671 | 700 000 | ||
2 | Утриманий ПДФО – 5%: Петренко П.П. | Відомість нарахування дивідендів | 671 | 641 | 15 000 |
Симоненко С.С. | 671 | 641 | 35 000 | ||
3 | Утриманий ВЗ – 5%: Петренко П.П. | 671 | 642 | 15 000 | |
Симоненко С.С. | 671 | 642 | 35 000 | ||
Квітень 2026 | |||||
4 | Перерахований ПДФО до бюджету | Виписка банку | 641 | 311 | 50 000 |
5 | Перерахований ВЗ до бюджету | Виписка банку | 642 | 311 | 50 000 |
6 | Виплачені дивіденди: Петренко П.П. | Видатковий касовий ордер (форма № ВКО-1) | 671 | 301 | 270 000* |
Симоненко С.С. | Виписка банку | 671 | 311 | 630 000 | |
*в день готівкою дозволено провести операції з фізособою не більше ніж на 50000 грн, тому такі виплати проводили протягом 6 днів | |||||
У звітності буде відображено:
Додаток 4ДФ за березень 2026
Додаток 4ДФ за квітень 2026
Додаток АВ до декларації з податку на прибуток за 1-е півріччя 2026
Шаблони та зразки документів:
Звіт про фінансові результати (Звіт про сукупний дохід) (ф. № 2)
Фінансова звітність малого підприємства (Форми № 1-м, 2-м)
Фінансова звітність мікропідприємства (Форми № 1-мс, 2-мс)
Відомість нарахування дивідендів
Рішення учасника щодо виплати дивідендів
Наказ про нарахування і виплату дивідендів
Протокол ЗЗУ ТОВ щодо розподілу та виплати дивідендів
Рішення засновника ТОВ, щодо нарахування та виплати дивідендів
Читайте більше:
Оновлена декларація з податку на прибуток із додатками: інструкція зі складання
Дивіденди резидента Дія Сіті: як оподатковуються виплати за 2023–2024 роки
Чи можна отримати дивіденди за 2025 рік, якщо внесок до СК зроблено у 2026
Оподаткування дивідендів фізичних осіб: роз’яснення ДПС
Виплата дивідендів частинами: особливості нарахування, оподаткування та відображення в Додатку 4ДФ
Дивіденди юрособам: нарахування, облік, податки, виплата
Розподіл дивідендів у ТОВ: основні правила для бухгалтера
Мінікурс на тему:
Дивіденди фізособам: правила виплати, облік, податки та звітність
У ДПС знову виникли проблеми з надходженням квитанції №2 про прийняття повідомлення про прийняття працівника на роботу. Податківці рекомендують не подавати повідомлення повторно, а дочекатися другої квитанції. Експерт Антон Янко пояснює: дату подання фіксує перша квитанція, тому затримка з другою не означає несвоєчасного подання. Як повідомляє ДПС, що є технічні проблеми з боку ПФУ і вже завтра, 1 жовтня, обіцяють, всі отримають Квитанцію №2
Кошти на загальну суму понад 27, 6 млн грн вже спрямовано для 1 424 домогосподарств у межах «Зимової підтримки». Йдеться про родини, які проживають на прифронтових територіях (0-20 км), що відносяться до першого Переліку. Загалом на одноразову виплату по 19 400 грн передбачено понад 7,4 млрд грн. Розповідаємо, хто може отримати допомогу, як подати заяву та до якої дати це можна зробити
Працівник працює дистанційно з-за кордону. На підприємство надійшла повістка про його явку до ТЦК для уточнення даних. Підприємство направило працівнику на офіційно зареєстровану адресу лист-повідомлення та наказ про увільнення від роботи для явки до ТЦК, а також направило до ТЦК повідомлення з копіями квитанцій про оповіщення працівника. Згодом направлені працівнику документи повернулися на підприємство як неотримані. Як діяти підприємству в такій ситуації? Чи потрібно повідомляти ТЦК про те, що документи, направлені працівнику, повернулися як неотримані?
Працівники пройшли періодичний медогляд, який проводився за кошти підприємства згідно зі ст. 116 КЗпП, та ст. 17 Закону про охорону праці. Тобто для працівників – це безоплатно і, відповідно, не буде утримань ПДФО та ВЗ. Тож, якщо не відображати медогляд у Додатку 4ДФ, то чи будуть штрафні санкції та які?
Фізична особа підписала договір оренди землі комунальної власності у 2020 році, а у 2025 стала ФОП. Чи потрібно подавати податкову декларацію з оренди землі, якщо договір оренди підписаний ще до того, як фізична особа стала ФОП?
ДПС роз’яснила особливості оподаткування ПДВ та податком на прибуток під час облаштування індустріальних парків, зокрема в разі безоплатної передачі об’єктів інфраструктури у комунальну власність. Право на податковий кредит за придбаними товарами та послугами залежить від дотримання вимог ПКУ, а не від джерела фінансування витрат. Водночас за певних умов безоплатна передача інфраструктури звільняється від ПДВ, проте це не скасовує обов’язку нарахувати податкові зобов’язання за п. 198.5 ПКУ. Розглянемо, які правила оподаткування застосовуються до таких операцій
Роботодавці можуть самостійно впливати на організацію робочого часу працівників, зокрема встановлювати додаткові дні відпочинку. Водночас важливо враховувати вимоги трудового законодавства щодо тривалості робочого часу та оплати праці
Розмінну монету, отриману з каси підприємства або залишену на місці проведення розрахунків із попереднього дня, потрібно проводити через РРО та/або ПРРО за допомогою операції «службове внесення». Підтвердженням такої операції є фіскальний звітний чек (Z-звіт), у якому відображено відповідну суму
Відправила через Електронний кабінет повідомлення про прийняття працівника за новою формою, але отримала лише квитанцію №1. Чи достатньо цього для підтвердження виконання обов'язку перед ДПС, якщо трудовий договір вже укладено? Чи потрібно вимагати від працівника переписування заяви та повторного подання повідомлення?
Закриття ФОП у ЄДР не означає автоматичного завершення податкових зобов’язань. Після припинення діяльності підприємець зобов’язаний подати ліквідаційну звітність, сплатити податки та ЄСВ і бути готовим до можливої перевірки. При цьому строки подання декларацій відрізняються залежно від системи оподаткування. Невиконання цих вимог може призвести до штрафів, донарахувань або податкового боргу
Для забезпечення стабільного та безпечного користування Starlink під час воєнного стану в Україні запроваджено «білий список» терміналів. Тільки внесені до списку пристрої працюють без обмежень, решта – тимчасово заблоковані. Процес реєстрації триває постійно, тому власникам важливо знати правила верифікації, строки та нюанси подачі своїх терміналів
Фізичні особи можуть верифікувати термінали Starlink не лише у ЦНАПах, а й у відділеннях поштових операторів. Після перевірки пристрій вносять до білого списку, що допомагає забезпечити стабільний зв’язок і блокувати неавторизовані термінали

Роботодавець не може в односторонньому порядку встановити працівнику неповний робочий день або тиждень – за загальним правилом це потребує домовленості сторін. Водночас КЗпП визначає категорії працівників, на прохання яких роботодавець зобов’язаний встановити неповний робочий час. Розповідаємо, у яких випадках діють такі правила та як оплачується робота за неповного робочого часу
Зміна прізвища ФОП потребує оновлення інформації в усіх державних реєстрах і системах обліку. Це важливо, адже від коректності даних залежить робота електронних сервісів, подання звітності, реєстрація ПРРО/РРО, отримання витягів і навіть чинність електронного підпису. У цьому матеріалі ми розглянемо повний алгоритм дій для ФОП після зміни прізвища – від оновлення даних у ЄДР до синхронізації ПРРО та податкових реєстрів

Верховний Суд залишив у силі рішення про скасування податкових донарахувань ТОВ «Корпорація Бугські кар’єри» на понад 9 млн грн. Суди встановили, що під час перевірки ДПС не врахувала вилучення первинних документів підприємства правоохоронцями та не вжила належних заходів для їх отримання. Крім того, податківці не перенесли строки перевірки до моменту отримання документів, як того вимагає п. 85.9 ПКУ. У результаті дії посадових осіб ДПС щодо проведення та неперенесення строків перевірки визнано протиправними, а податкові повідомлення-рішення залишилися скасованими
Україна переходить на нову класифікацію видів економічної діяльності NACE 2.1-UA, яка відповідатиме сучасним європейським стандартам. Нова класифікація набере чинності з 1 січня 2027 року, однак перехід буде поступовим. До кінця 2027 року паралельно застосовуватимуться як чинний КВЕД-2010, так і нові коди NACE 2.1-UA. Держстат уже оприлюднив таблиці відповідності, а ДПС готує зміни до Податкового кодексу