


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Аліменти
17.11.2025
Аліменти із зарплати працівника: як утримати та відзвітувати
Утримання аліментів із заробітної плати працівника – це відповідальна процедура, яка вимагає від роботодавця знання численних нюансів законодавства. Як правильно розрахувати суму відрахувань? Які існують обмеження? Які штрафи загрожують за помилки? У матеріалі надаємо відповіді на всі ключові питання щодо утримання та звітування аліментів
- Порядок утримання аліментів
- Розмір аліментів та обмеження при утриманні
- З яких виплат утримуються аліменти
- Оподаткування аліментів та відображення у звітності
- Звітування роботодавця про утримання аліментів
- Висновки
Порядок утримання аліментів
Аліменти можуть сплачуватися добровільно або на підставі судового рішення.
Якщо аліменти сплачуються добровільно, то платник може звернутися до роботодавця із проханням відраховувати певну суму його доходу. Наприклад, згідно з Сімейним кодексом України (далі – СКУ) один із батьків може подати роботодавцю заяву про відрахування аліментів із зарплати у визначеному розмірі та на визначений строк.
Форма заяви законодавством не затверджена, але в ній слід зазначити:
- прізвище, ім’я та по батькові платника аліментів;
- отримувача аліментів, його податковий номер;
- розмір і період виплати аліментів;
- спосіб перерахування коштів, тобто на банківський рахунок, поштовий переказ або виплата через касу підприємства.
На підставі цієї заяви роботодавець видає Наказ про утримання аліментів із заробітної плати.
Суд може зобов’язати особу сплачувати аліменти на утримання неповнолітньої дитини або повнолітньої дитини, яка навчається, на утримання вагітної дружини або дружини, з якою проживає дитина до трьох або шести років, на утримання одного з подружжя, якщо він доглядає за дитиною з інвалідністю, а також в інших випадках.
Якщо платник аліментів не виконує судове рішення добровільно, то їх стягнення відбувається у примусовому порядку. Для цього виконавча служба або приватний виконавець надсилає постанову за місцем отримання боржником відповідних доходів, як правило за місцем роботи боржника (якщо воно у нього є).
Виконавець обов'язково зазначає у постанові:
- порядок стягнення та розмір відрахувань;
- реквізити рахунку органу державної виконавчої служби або рахунку приватного виконавця, на який необхідно перераховувати стягнуті кошти;
- вимогу щодо направлення звітів про здійснені відрахування та виплати із зазначенням періодичності подання звітів та адреси, на яку необхідно направляти звіти;
- роз'яснення про відповідальність за невиконання законних вимог виконавця, порушення вимог Закону.
За невиконання постанови про стягнення аліментів посадові особи підприємства, де працює платник аліментів, можуть бути оштрафовані. Адміністративний штраф складає від 340 до 1190 грн.
Отже, на підставі отриманої постанови роботодавець відраховує суму аліментів із зарплати платника аліментів. Видавати окремо наказ про утримання аліментів не потрібно. Підставою для утримання є постанова виконавця. Після завершення строку стягнення та за відсутності заборгованості роботодавець повертає постанову виконавцю з відміткою про повне перерахування аліментів.
Розмір аліментів та обмеження при утриманні
Розмір аліментів встановлюється договором або судом, з урахуванням мінімальних гарантій. Зокрема, відповідно до СКУ мінімальні аліменти на одну дитину становлять не менше 50% прожиткового мінімуму відповідного віку. Так у поточному році мінімальна сума аліментів на дитину складає від 1281,50 грн до 1514 грн залежно від віку дитини.
При утриманні аліментів потрібно врахувати обмеження щодо максимальної суми, яка може бути відрахована із зарплати боржника. Відповідно до Кодексу законів про працю у разі стягнення аліментів на неповнолітніх дітей розмір відрахувань із зарплати не може перевищувати 70% під час кожної виплати зарплати та інших доходів працівника. В інших випадках розмір утримання не може перевищувати 50% суми, яка має бути виплачена працівнику, у тому числі у разі відрахування за кількома виконавчими документами.
На практиці може виникнути ситуація, коли заробітна плата платника аліментів надто низька, і з неї неможливо утримати мінімальний розмір аліментів. Тоді у працівника утворюється заборгованість, яку можна погасити за рахунок його доходів в наступному місяці.
З яких виплат утримуються аліменти
Аліменти можна утримати із таких виплат працівнику як:
- основна зарплата;
- надбавки;
- премії;
- оплата надурочних;
- відпускні;
- суми середньої зарплати, що зберігаються у передбачених законом випадках.
Але законодавством визначено перелік доходів, із яких аліменти не утримуються. До таких виплат відноситься вихідна допомога при звільненні, неоподатковувана матеріальна допомога, допомога на лікування, допомога по вагітності та пологах, компенсаційні виплати при відрядженні та переведенні.
Оподаткування аліментів та відображення у звітності
Відповідно до Податкового кодексу України аліменти, що виплачуються за рішенням суду або добровільною домовленістю сторін відповідно до СКУ не оподатковуються. Тобто із суми аліментів не утримується податок на доходи фізичних осіб та військовий збір. Також такі аліменти не є базою для нарахування ЄСВ, оскільки це не є виплатою на користь застрахованої особи.
У додатку 4ДФ Податкового розрахунку суму аліментів слід відображати. Суму нарахованих аліментів указують з ознакою доходу «140» із зазначенням реєстраційного номера облікової картки стягувача, тобто особи, на користь якої проводять стягнення аліментів.
Звітування роботодавця про утримання аліментів
Роботодавці повинні подавати щомісяця до виконавчої служби або приватному виконавцю звітність про суми утриманих аліментів.
Конкретний строк подання такого Звіту не встановлено, але його потрібно подати в наступному місяці після звітного.
Звіт про здійснені відрахування та виплати за формою, наведеною в додатку 9 до Інструкції з організації примусового виконання рішень, затвердженої наказом Мін'юсту від 02.04.2012 №512/5. Зразок заповнення Звіту про здійснені відрахування та виплату аліментів ви можете знайти за посиланням.
Зверніть увагу! У разі утримання аліментів на підставі заяви працівника такий звіт подавати не потрібно
Якщо утримання аліментів із заробітку одного працівника провадиться за кількома виконавчими листами, то звіт складається окремо за кожною постановою. Тобто кількість звітів відповідатиме кількості виконавчих листів, за якими роботодавець здійснює утримання аліментів.
Але якщо утримання аліментів провадиться, наприклад, на двох дітей за одним виконавчим листом, то інформація про це подається в одному звіті, у якому дані щодо кожної дитини відображаються в окремому рядку.
Якщо працівник звільняється, то роботодавець не пізніше триденного строку має повідомити виконавця про причину припинення виплат і вказати нове місце роботи працівника, якщо воно відоме.
Висновки
- При утриманні аліментів діють чіткі законодавчі обмеження, зокрема щодо максимального розміру відрахувань та переліку доходів, з яких утримання не проводиться.
- Аліменти не оподатковуються та не є базою для нарахування ЄСВ, але роботодавець зобов’язаний відображати такі суми у додатку 4ДФ Податкового розрахунку за ознакою доходу «140».
- Важливо своєчасно подавати виконавцю звітність щодо утриманих аліментів, оскільки її неподання може призвести до адміністративних штрафів для посадових осіб підприємства.
Шаблони та зразки документів:
Звіт про здійснені відрахування та виплату аліментів
Заява про утримання аліментів за ініціативою працівника
Лист щодо припинення виплат у межах виконавчого провадження
Наказ про утримання суми аліментів із заробітної плати працівника
Читайте більше:
Аліменти: що має знати бухгалтер
Штрафи за неправильне утримання аліментів при звільненні
Аліменти з лікарняних: як правильно утримувати та сплачувати
Штраф на бухгалтера: як утримати з зарплати без податків і зайвих ризиків
Виконавчий лист отримано пізніше дати початку утримань: як діяти роботодавцю
Як відобразити у 4ДФ утримання із зарплати працівника за постановою приватного виконавця
Мінікурс на тему:
Два і більше виконавчих документів: правила утримання без помилок
ПДФО
01.10.2026
Доплата до окладу за роз’їзний характер роботи: чи потрібно утримувати ПДФО 18%
Чи потрібно утримувати ПДФО з доплат працівникам за роз’їзний або пересувний характер роботи? ДПС роз’яснила, що такі надбавки, передбачені трудовим або колективним договором, включаються до складу заробітної плати та оподатковуються ПДФО за ставкою 18%. Пояснюємо, чому ці виплати не звільняються від оподаткування
Робочий час, графіки роботи
01.10.2026
Жовтень 2026: якою буде норма робочого часу
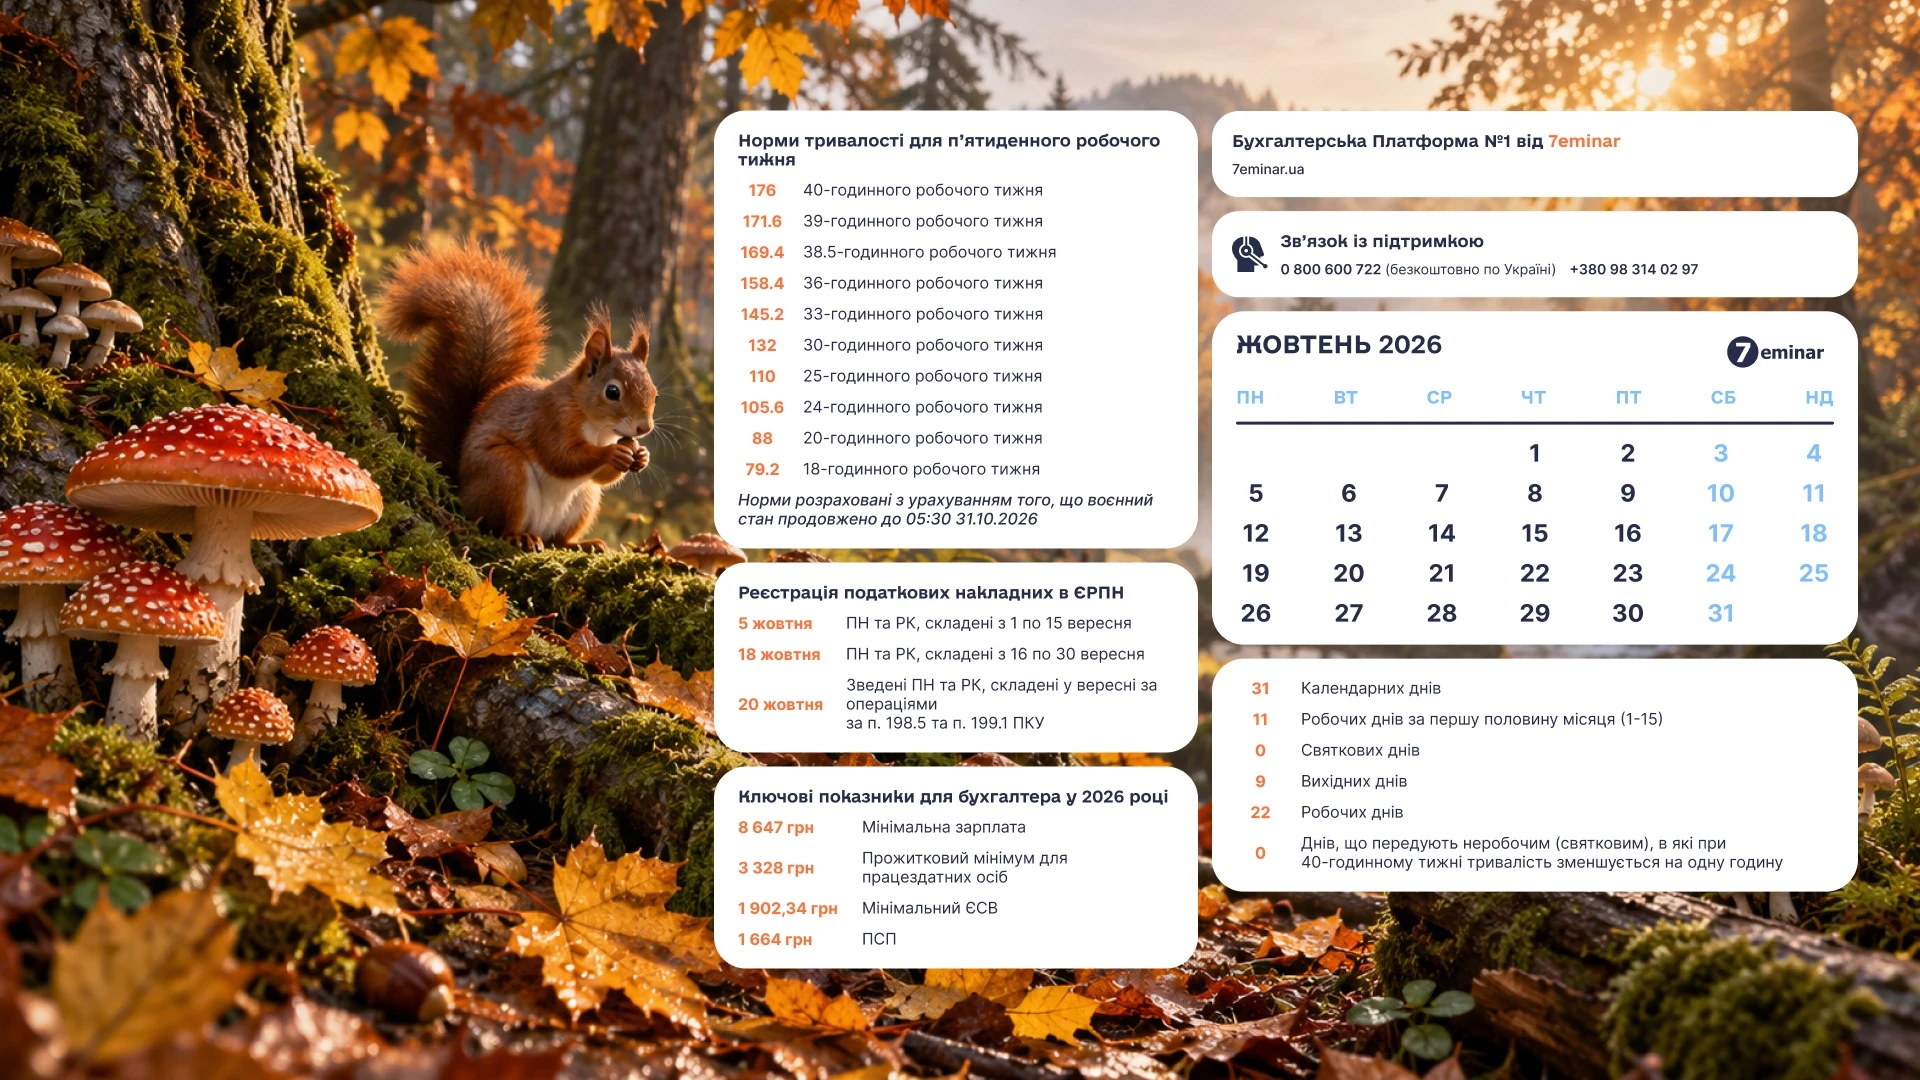
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
ФОП
01.10.2026
Чекліст ФОП у жовтні 2026 року: 15 речей, які варто перевірити
ФОПам варто завчасно перевірити податкові зобов’язання та документи перед завершенням ІІІ кварталу 2026 року. Підприємцям необхідно врахувати строки сплати ЄСВ і податків, подання декларації для 3 групи, перевірити зарахування платежів та дотримання граничного обсягу доходу. Окремо варто переглянути касову дисципліну, банківські операції, первинні документи, електронне листування з ДПС і вимоги фінансового моніторингу. Які саме кроки потрібно зробити ФОПу – розбираємо у практичному чеклісті
Податкова та фінзвітність
01.10.2026
Уточнення декларації з податку на прибуток за періоди до 2025 року: як заповнити додаток БД, – алгоритм від ДПС
Якщо підприємство в періодах до 2025 року безоплатно надавало допомогу неприбутковим організаціям і розраховувало 4-відсоткове обмеження, під час уточнення декларації з податку на прибуток потрібно подати додаток БД. У ньому заповнюють таблиці 1 і 2, зазначаючи суму оподатковуваного прибутку, розмір ліміту та інформацію про отримувачів допомоги. Водночас показники 8-відсоткового благодійного ліміту за такі періоди не застосовуються
Акцизний податок
01.10.2026
Як відображати залишки товарів в розділ III Звіту №1-ОП: консультує ДПС
Розділ III Звіту №1-ОП призначений для відображення фактичних залишків продукції та товарів на кінець звітного періоду, однак ключовим є правильне розмежування їх за місцями зберігання та правом власності. У звіті потрібно показувати не лише власну (придбану) продукцію, а й товари, передані або отримані на відповідальне зберігання, із деталізацією за кожним місцем зберігання. При цьому такі залишки відображаються окремими рядками залежно від того, де саме вони знаходяться – у власних приміщеннях чи у контрагентів
Рентна плата
01.10.2026
Рентна плата за воду у 2026 році: коли разом із декларацією подають дозвільні документи
Платникам рентної плати за спеціальне використання води важливо враховувати, у які звітні періоди разом із декларацією потрібно подавати дозвільні та інші підтвердні документи. Копію дозволу на спеціальне водокористування або інтегрованого довкіллєвого дозволу подають разом із першою декларацією, а надалі – у разі внесення змін до дозвільного документа. Водночас копія електронного звіту про використання води за формою №2ТП-водгосп подається разом із річною декларацією з рентної плати
Інше
01.10.2026
Starlink для компаній: як зареєструвати термінал онлайн через портал Дія та які є обмеження
Юридичні особи можуть реєструвати та видаляти термінали Starlink через портал Дія онлайн. Послуга доступна компаніям і відокремленим підрозділам, зареєстрованим у ЄДР понад рік. Для реєстрації потрібно вказати KIT-номер та UTID, а для більшості компаній діє ліміт до 10 терміналів. Критично важливі підприємства такого обмеження не мають
Відстрочки, ВЛК
01.10.2026
Нові правила продовження відстрочки: що зміниться з 1 жовтня 2026 року
З 1 жовтня 2026 року змінюється практичний порядок продовження відстрочки через ЦНАП. Подати документи для продовження раніше наданої відстрочки за тією самою підставою можна буде, якщо до завершення її строку залишилося 30 календарних днів або менше. Розбираємо, коли звертатися до ЦНАПу, чим продовження відрізняється від переоформлення та які документи потрібно подати
Податкова та фінзвітність
01.10.2026
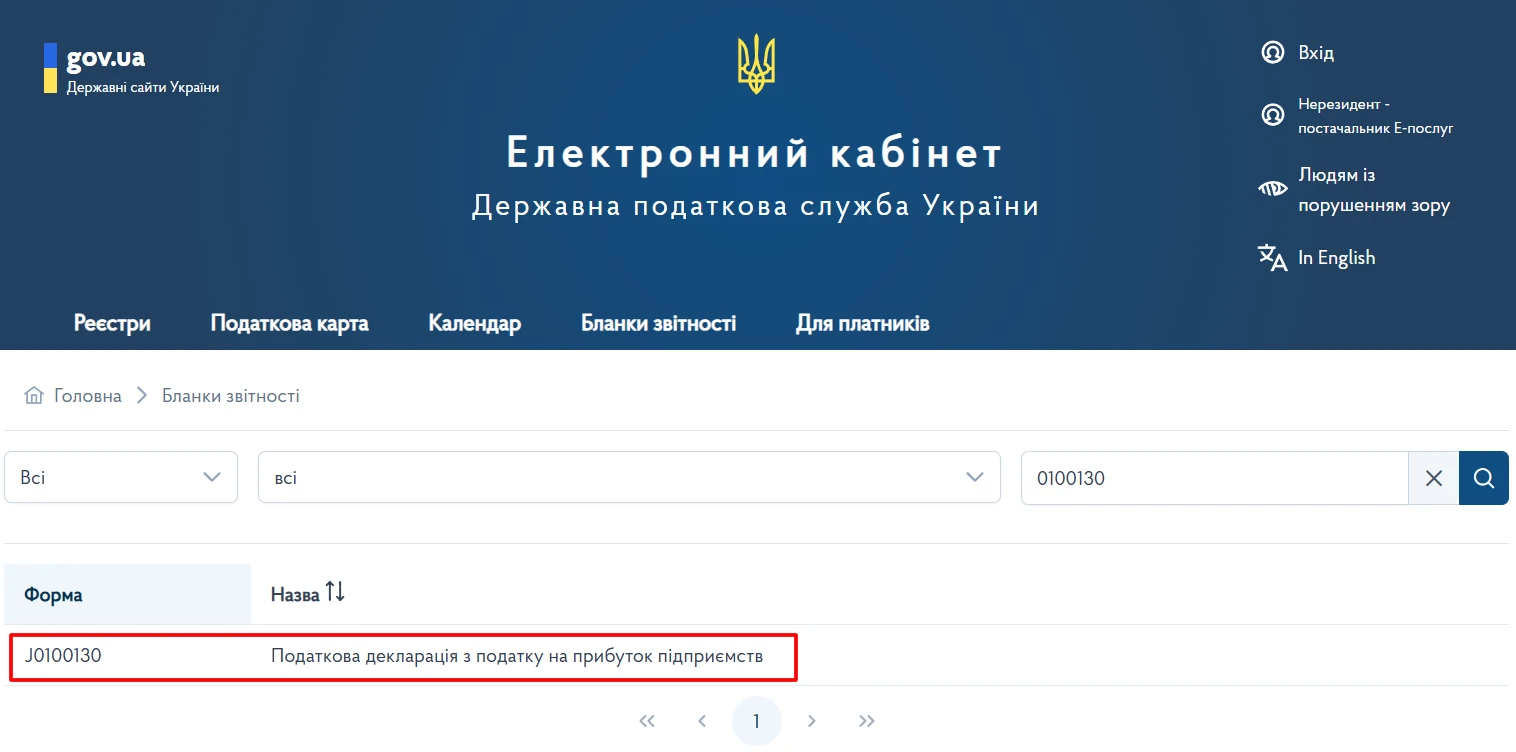
J0100130 – оновлена декларація з податку на прибуток за ІІІ квартал вже в Е-кабінеті
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Відпустка, відпускні
01.10.2026
Перенесення відпустки за ініціативою працівника: оформлення та відповідальність у 2026 році
Якщо у працівника відпустка за графіком у жовтні, а він хоче піти у листопаді: 1) якими документами це оформити? 2) яка відповідальність, якщо б він написав лише заяву на відпустку у листопаді?
Звільнення, скорочення
01.10.2026
Зарплата, відпускні та середній заробіток: хто має виплатити борги після реорганізації за рішенням ВС
Верховний Суд роз’яснив порядок стягнення заборгованості із зарплати, середнього заробітку за час вимушеного прогулу та компенсацій після реорганізації роботодавця. Суд зазначив, що такі виплати має здійснювати правонаступник, а суми в судовому рішенні визначаються у брутто-розмірі – без попереднього віднімання податків і зборів. Водночас роботодавець під час фактичної виплати повинен утримати та перерахувати передбачені законодавством податки
Податкова та фінзвітність
01.10.2026
Заповнення рядку 092 щодо кількості застрахованих осіб у новому Податковому розрахунку
Із 17 липня 2026 року діють оновлені форми Податкового розрахунку для юридичних осіб та ФОП/самозайнятих. Однією з важливих змін стала нова нумерація рядків: колишній рядок 103 тепер має номер 092. Розбираємо, кого потрібно включати до цього показника та чому працівники без нарахованої у звітному періоді зарплати до рядка 092 не потрапляють
Податкова та фінзвітність
01.10.2026
Резидент Дія Сіті з середини місяця: як заповнити рядок 085
Фахівці ДПС пояснили, з якого місяця заповнює рядок 085 заголовної частини Податкового розрахунку резидент Дія Сіті (крім резидента Дія Сіті, який одночасно має статус резидента Дефенс Сіті), який набув такий статус в середині місяця
Особи з інвалідністю
01.10.2026
1 жовтня перевірте, чи виконали квартальний норматив із працевлаштування осіб з інвалідністю
Норматив працевлаштування осіб з інвалідністю тепер потрібно контролювати щоквартально та визначати, чи сплачувати цільовий внесок. Розберемо, який норматив має виконати роботодавець, як правильно розрахувати СКШП, кого враховувати, а кого - ні та на що звернути увагу, щоб не допустити порушень – розбираємо у публікації
Бронювання, критичність
01.10.2026
Бронювання до 9 жовтня: що потрібно зробити релігійним організаціям для його продовження
ДЕСС оновила Перелік релігійних організацій, визнаних критично важливими для функціонування економіки: станом на 9 вересня до нього включено 11 220 юридичних осіб. Основною причиною невключення окремих організацій став неподаний або неприйнятий ДПС звіт про використання доходів за 2025 рік. Водночас частина організацій, які були у попередньому Переліку, не потрапила до нового через скориговані Мін’юстом відомості про дату їх включення до ЄДРПОУ
Дозвілля
01.10.2026
Шпалери для робочого стола бухгалтера на жовтень 2026
Шпалери для робочого столу бухгалтера на жовтень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно
Зміни у законодавстві
01.10.2026
Яким буде тариф на світло з 1 жовтня 2026 року для населення
Кабінет Міністрів ухвалив постанову, згідно з якою українці продовжать сплачувати за електроенергію за тарифом 4,32 грн/кіловат-година. Це рішення діятиме до кінця жовтня 2026 року. Тож з 1 жовтня тариф залишається незмінним
Особи з інвалідністю
01.10.2026
19 листопада сплачуємо внесок за працевлаштування осіб з інвалідністю (рахунки та призначення платежу)
Нагадуємо, що з 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю та сплати внеску на підтримку їх працевлаштування. Наводимо актуальні граничні строки звітування та сплати за кожний квартал 2026 року, код бюджетної класифікації 50070100, приклад заповнення призначення платежу та реквізити бюджетних рахунків для всіх областей і м. Києва

