Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Оплата праці, лікарняні, відпускні, індексація, премії, матеріальна допомога
Ця стаття стане у пригоді бізнесу, що працює з валютними операціями. У ній пояснимо, коли виникають курсові різниці, як їх правильно розраховувати та відображати в обліку, які статті вважають монетарними, а які ні. З’ясуємо, як курсові різниці впливають на податок на прибуток та єдиний податок, чому позиції ДПС і судів різняться, і як платнику уникнути ризиків та зайвих донарахувань
Під курсовою різницею розуміють різницю між оцінками однакової кількості одиниць іноземної валюти при різних валютних курсах (п. 4 Національного положення (стандарту) бухгалтерського обліку 21 «Вплив змін валютних курсів», затвердженого наказом Мінфіну від 10.08.2000 №193; далі – НП(С)БО 21). Валютним курсом для цілей бухобліку вважають курс НБУ (п. 4 НП(С)БО 21).
Тобто курсові різниці виникають тоді, коли є валютні операції. І валютними операціями можуть бути як імпорт, так і експорт. А може бути так, що підприємство не здійснює зовнішньоекономічну діяльність, але є закордонні відрядження або ж валютні кредити. За таких умов теж можуть виникати курсові різниці.
Коли говоримо про валютні операції, маємо чітко розрізняти статті монетарні та немонетарні. Тому що лише на монетарні статті нараховують курсові різниці (див. Таблицю 1).
Таблиця 1
Зіставлення монетарних та немонетарних статей
Монетарні статті | Немонетарні статті |
Курсові різниці визначають тільки за монетарними статтями Балансу:
| За немонетарними статтями курсові різниці неможливі в принципі – за ними такі різниці ніколи не розраховують (п. 7 НП(С)БО 21) |
Різниця в оцінках інвалюти за курсом НБУ і за курсом валютного ринку – це сумова різниця.
Монетарні статті – це статті про рух грошей. Отже, це 312 рахунок однозначно, а також це ті рахунки, другою подією за якими буде рух грошей. Тобто:
Є особливості під час формування статутного капіталу. Так, коли реєструємо статутний капітал і засновник нерезидент, буде дебет 46, кредит 40. Кредит 40 – немонетарна, тому фіксуємо гривневий еквівалент так, як описано в статуті. Дебет 46 – монетарна стаття.
Увага! Курсова різниця, пов’язана зі статутним капіталом, не буде ані доходом, ані витратою, і відображатиметься на рахунках капіталу. Всі інші курсові різниці будуть доходом або витратою
Визначати курсові різниці за монетарними статтями п. 8 НП(С)БО 21 зобов’язує:
Отже, основною датою розрахунку курсових різниць є дата балансу (31.12).
Додатково може бути дата проміжного балансу: останній день місяця або кварталу, або ж тільки 31 грудня.
На замітку! Важливо зафіксувати в наказі про облікову політику, на яку дату обчислюють курсові різниці
Якщо підприємство звітує за річною формою фінзвітності №1-мс, 2-мс, можна рахувати курсові різниці раз на рік – на 31 грудня.
Якщо за монетарною статтею буде закриття раніше, курсову різницю обчислюють на дату закриття.
Є ще один важливий момент:
Як рахувати курсову різницю: за всією статтею чи лише в тій сумі, яка погашена?
Якщо за всією статтею обороти будуть більші, а так само із курсовими різницями, де дата балансу – останній день місяця, обороти будуть більші.
Що таке більші обороти?
Це означає, що якщо ви платник податку на прибуток, то у вашому рядку 01 податкової декларації з податку на прибуток підприємств (далі – Декларація) фігуруватиме більша сума, яка може вплинути на межу 40 млн грн або 150 млн грн, а це, своєю чергою, вплине на:
Для розрахунку курсової різниці ми курс НБУ на кінець операції (дату розрахунку) віднімаємо курс НБУ на початок операції (дату первісної госпоперації).
Формула розрахунку курсової різниці:
КР = Сума валюти × (Курс НБУ2 – Курс НБУ1)
А якщо ми говоримо про різницю між міжбанком і курсом НБУ, це не є курсова різниця, це є сумова різниця і плутати їх не потрібно.
Наведемо бухрахунки для курсових різниць (див. Таблицю 2).
Таблиця 2
Бухоблік курсових різниць
Напрям діяльності | Вид різниці | Субрахунок обліку |
Інвалюта й операції операційної діяльності | Додатна | Кт 714 «Дохід від операційної курсової різниці» |
Від’ємна | Дт 945 «Втрати від операційної курсової різниці» | |
Фінансова, інвестиційна й інша діяльність | Додатна | Кт 744 «Дохід від неопераційної курсової різниці» |
Від’ємна | Дт 974 «Втрати від неопераційної курсової різниці» | |
Операції з власниками: внески до статутного капіталу | Додатна | Кт 425 «Інший додатковий капітал» |
Від’ємна | Дт 425 «Інший додатковий капітал» |
Окреслимо ключові моменти для розрахунку курсових різниць:
Наведемо кілька типових помилок за імпорту-експорту:
Приватні підприємці (ФОПи) не ведуть бухоблік. Тому курсові різниці у них не виникають і додатні курсові різниці вони не включають до доходу. З цим погоджуються і податківці, принаймні, наразі.
У юросіб-єдинників додатні курсові різниці збільшують об’єкт оподаткування, від’ємні – не зменшують. Позиція фіскалів у цьому питанні є усталеною.
Подивимося, що з цього приводу говорить ПКУ. Згідно з п. 292.1 ПКУ доходом платника єдиного податку є:
2) для юридичної особи – будь-який дохід, включаючи дохід представництв, філій, відділень такої юридичної особи, отриманий протягом податкового (звітного) періоду в грошовій формі (готівковій та/або безготівковій); матеріальній або нематеріальній формі, визначеній пунктом 292.3 цієї статті;
Як бачимо, акцент саме на грошовій формі. А на яку ж дату має бути цей дохід, нас зорієнтує п. 292.6 ПКУ:
Датою отримання доходу платника єдиного податку є дата надходження коштів платнику єдиного податку у грошовій (готівковій або безготівковій) формі, дата підписання платником єдиного податку акта приймання-передачі безоплатно отриманих товарів (робіт, послуг). Для платника єдиного податку третьої групи, який є платником податку на додану вартість, датою отримання доходу є дата списання кредиторської заборгованості, за якою минув строк позовної давності.
Отже, п. 292.6 ПКУ для різних видів доходу окремо визначає дату його отримання.
Що ж до доходу, отриманого у валюті, є лиш п. 292.5 ПКУ. За цією нормою:
Дохід, виражений в іноземній валюті, перераховується у гривнях за офіційним курсом гривні до іноземної валюти, встановленим Національним банком України на дату отримання такого доходу.
Наприклад, 5 січня на поточний валютний рахунок надійшла експортна виручка. Саме на п’яте число візьмемо курс НБУ, переведемо у гривні разом із комісією, яка не надійшла, і отримаємо гривневу суму для включення до доходу для оподаткування єдиним податком. А курсові різниці – це що? Це ж зовсім інше, а саме – це бухгалтерський облік. А що таке бухгалтерський облік? Це метод нарахувань. Але ж у ПКУ про грошову форму зазначено.
Якщо йдеться про щось інше, специфічне, наприклад, безоплатно отриманий товар чи списання кредиторки у платника ПДВ – єдинника, то щодо цього теж ПКУ чітко визначає, коли буде дохід. А якщо це валюта, то маємо єдиний пункт про експортну виручку.
Якщо б законодавець мав на увазі додатні курсові різниці, це було б зафіксовано в ПКУ. Приміром, що доходами, які виникають за методом нарахування згідно бухобліку, є дата нарахування. Тоді б так і робили. Але нічого подібного кодекс щодо курсових різниць не передбачає. І тому, на думку автора статті, курсові різниці не включають до доходу.
Але податкова думає інакше, і ви маєте про це знати: позитивні курсові різниці збільшують об’єкт оподаткування, від’ємні – не зменшують.
Як розцінює таке інакодумство суд?
Традиційно суди стають на бік платників податків і скасовують рішення податківців, які включили курсові різниці до доходу юрособи-єдинника. Показовою у цьому сенсі є постанова ВС від 25.10.2022 у справі №820/3681/18. У цьому рішенні суд наголосив на тому, що справді юрособа на єдиному податку повинна розраховувати курсові різниці в бухобліку. Однак під час визначення курсової різниці, фактично на рахунок спрощенця гроші не надходять. Отже, єдиним податком їх не оподатковують.
Проте маємо й приклади негативної судової практики. Так у січні 2025 року суд підтримав податківців і визнав правомірною індивідуальну податкову консультацію ДПС від 08.11.2022 №1877/ІПК/99-00-04-03-03-06, за якою юрособа-єдинник має включати до доходу позитивні курсові різниці (постанова Шостого апеляційного адміністративного суду від 22.01.2025 у справі №320/2039/23).
Утім у травні 2025 року Верховний Суд скасував це рішення Шостого апеляційного адміністративного суду, визнавши протиправною та скасувавши зазначену вище ІПК (постанова ВС від 15.05.2025 у справі №320/2039/23). Аргумент суду: згідно з п. 292.6 ПКУ єдинник визначає дохід за датою надходження коштів. Але при перерахунку валюти кошти платникові не надходять.
Згідно з п. 53 ПКУ ДПС мала б видати нову ІПК з урахуванням рішення суду. А що робить податкова? Видає нову ІПК (від 23.06.2025 №3400/ІПК/99-00-04-03-03 ІПК), де знову розписує про бухоблік і стверджує, що якщо:
Отже, податкова проігнорувала позицію Верховного Суду і видала нову ІПК без врахування рішення суду, чим порушила вимоги податкового законодавства. Пояснила цей свій крок тим, що ПКУ містить широке поняття доходу для платника єдиного податку. І курсові різниці не перелічені серед доходів, які не включають до доходу платника єдиного податку за п. 292.11 ПКУ.
Але хіба це означає, що включати до доходу слід абсолютне все поза переліком винятків? Тим більше те, що фактично не потрапляє на рахунок спрощенця?
Наведемо приклад: експортер надав послуги (Дт 362 Кт 703), нерезидент не заплатив. Щодо ЗЕД-пені тут усе спокійно, тому що йдеться про послуги, не транспортні й не страхові [Докладніше про ЗЕД-пеню – у статті]. Але сальдо рахунку 362 – стаття монетарна, і тут уже йдеться про курсові різниці, причому позитивні, тому що курс, як правило, зростає. Отже, буде Дт 362 Кт 714. І що? Доходи віртуальні, а податки реальні. Тобто кошти експортер не отримав, але з цих курсових різниць має заплатити єдиний податок. Як? Звідки?
На замітку! Податківці у своїх ІПК не пояснюють, яке джерело для сплати єдиного податку брати, якщо грошей немає
У цьому контексті податківцям не завадило б написати ще доповнення до нової ІПК, видати окреме роз’яснення щодо джерела доходу для сплати податку. Адже, коли ми отримали дохід 100 і маємо заплатити податок за ставкою 5%, 3% чи 10%, то є джерело доходу. Питання лише щодо розміру (ставки) податку: 5% чи 3%. А в наведеному вище прикладі джерела (грошей) немає. Нам заборгували, грошей не заплатили, але податок маємо заплатити. Це суперечить здоровому глузду, будь-якій логіці.
Тож на сьогодні існує розбіжність між судовою практикою та позицією ДПС. Верховний Суд чітко визначає, що курсові різниці не включають до доходу юрособи-єдинника, натомість податківці наполягають на протилежному.
Що ж робити платнику єдиного податку у відповідь на вимогу податківців враховувати додатні курсові різниці у своєму доході?
В описаній ситуації оптимальний вихід – звернутися за захистом своїх прав та інтересів:
Загалом єдинникам, які рахують курсові різниці, радимо ігнорувати позицію податкової, керуватися чинним законодавством і рішеннями судів. Тобто позитивні курсові різниці до доходу не включати, а у випадку донарахувань – йти до суду.
Якщо ви вирішите все ж включати до доходу курсові різниці, продумайте наперед, як зменшити їх розмір.
Як вигідно рахувати курсові різниці із врахуванням фіскальної позиції податківців?
Є два варіанти.
Варіант 1. Рахувати курсову різницю не за всією статтею, а за сумою операції. Прописуємо в сумі операції ітаналаштовуємо в обліковій програмі, щоб рахувати курсові різниці тільки в сумі операції. Тоді меншими будуть обороти від курсових різниць.
Зауважимо, що п. 8 НП(С)БО 21 пропонує два альтернативні способи для перерахунку курсових різниць на дату здійснення госпоперації:
Варіант 2. Зменшити періодичність нарахування курсових різниць. Наприклад, для мікропідприємств – раз на рік (31.12) згідно з НП(С)БО 25 «Спрощена фінансова звітність», затвердженим наказом Мінфіну від 25.02.2000 №39, або якщо вже рахувати щокварталу, то за сумою операції. Щоквартальний розрахунок – це для обережних платників. Позаяк з позиції ДПС, оскільки податковим періодом для платників єдиного податку 3 групи є квартал, то на дату закінчення звітного кварталу платник повинен здійснити перерахунок іноземної валюти (ІПК ДПС від 16.01.2025 №209/ІПК/99-00-04-03-03 ІПК).
І головне, кожному бухгалтеру важливо знати: 1) як по закону, 2) що думають податківці, 3) і чи на користь платника судова практика. Тому так важливо ці три речі – знати, щоб бути готовим захищати власне професійне судження.
Шаблони та зразки документів:
Наказ про облікову політику ТОВ
Фінансова звітність мікропідприємства (Форми № 1-мс, 2-мс)
Податкова декларація з податку на прибуток підприємств
Читайте більше:
Курсові різниці: коли та як визначати
Облік та розрахунок курсових різниць
Валютна заборгованість погашатись не буде. Як зупинити ЗЕД-пеню
Зареєстрована податкова накладна не гарантує збереження права на податковий кредит, якщо платник ПДВ не врахував її у декларації. Виправити ситуацію можна протягом 365 календарних днів із дати складення податкової накладної або розрахунку коригування. Якщо пропустити цей строк, право на податковий кредит за документом буде втрачено

В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
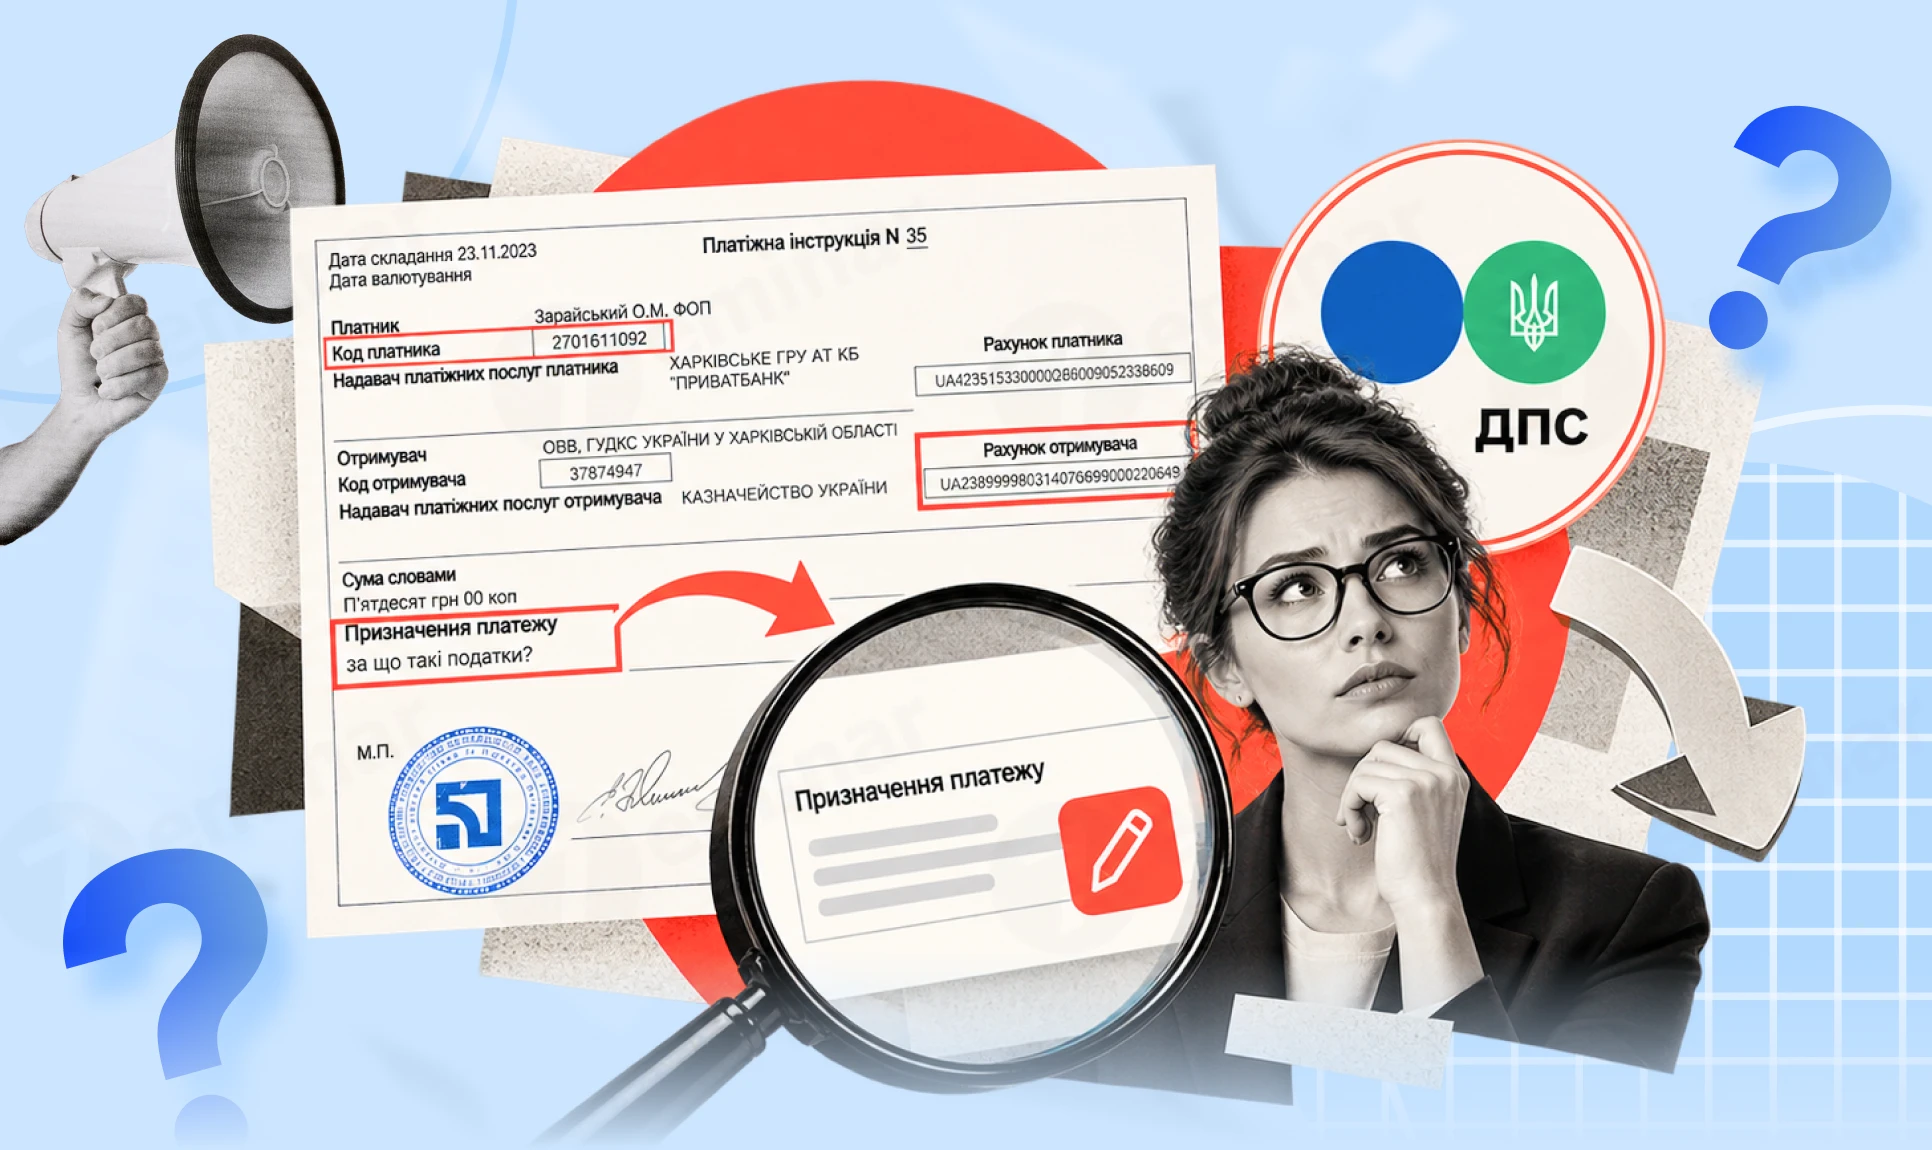
Сплатили авансовий внесок з податку на прибуток при виплаті дивідендів, але помилково зазначили код виду сплати «101» замість «125»? Державна податкова служба пояснила, чи можна змінити код за заявою платника та як зараховуються такі кошти
Бізнес може отримати до 30 000 грн на генератори, інвертори та інше обладнання для резервного живлення. Але на допомогу можуть розраховувати не всі. А після отримання коштів доведеться контролювати не лише їх використання, а й збереження робочих місць. Розбираємо умови програми, строки, ризики повернення коштів та облік на практичних прикладах
Податківці пояснили, як заповнювати Звіт про нарахування, обчислення і сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо середньооблікова кількість штатних працівників становить від 1 до 7 осіб або норматив працевлаштування виконано. У такому разі роботодавець заповнює заголовну частину Звіту – рядки 01–08, а рядки 091–093 та відповідні рядки розділів I–III залишає порожніми в електронній формі або прокреслює в паперовій
Пільга з податку на нерухоме майно для фізичних осіб не застосовується у період, коли житло використовується для отримання доходу. Якщо об’єкт здавався в оренду лише кілька місяців, пільга втрачається саме за цей період. Починаючи з місяця передачі в оренду і до її припинення податок нараховується без урахування пільги. Для уточнення нарахувань платник може звернутися до податкової для проведення звірки
Довідки ОК-5 та ОК-7 допомагають перевірити, які відомості про зарплату, страховий стаж і сплату внесків роботодавцем відображені в державному реєстрі. За їх допомогою можна виявити відсутні дані про окремі періоди роботи, перевірити офіційно задекларований заробіток і з’ясувати, чи потребує інформація уточнення. Розповідаємо, чим відрізняються довідки ОК-5 та ОК-7, як їх отримати й що робити, якщо відомості не відповідають фактичним обставинам працевлаштування
Підприємство надає послуги пасажирам з реалізації квитків на автобуси. На підприємствах та їх території укриття не має. Працюємо під час жовтого рівня на перехідному періоді, який дала постанова КМУ №1092. Чи зможемо ми працювати, якщо не має власного укриття? Поруч є лише школи та церкви з укриттями (6-15 хв ходу). Які документи потрібно ввести на підприємство?
Уряд пропонує врегулювати виплату надбавок за володіння англійською мовою для окремих категорій державних службовців. Законопроєкт №16107 передбачає надбавку для осіб, які володіють англійською на рівні не нижче В2, уточнення строків запровадження мовних вимог і визначення посад, на яких необхідно використовувати англійську. Також пропонується поширити право на надбавку на держслужбовців-військовослужбовців
Як правильно оформити службове відрядження працівника, щоб уникнути претензій під час перевірок і ризику додаткового оподаткування виплачених сум? Для цього недостатньо лише видати наказ: роботодавцю потрібно обґрунтувати мету поїздки, визначити її строк, зібрати документи на підтвердження витрат і дотриматися трудових гарантій працівника. Помилки в оформленні відрядження можуть призвести до проблем із відшкодуванням витрат і визначенням їх податкового статусу. Розглянемо, які документи потрібні для оформлення відрядження, які витрати слід підтвердити та яких помилок варто уникати кадровику й бухгалтеру
Якщо працівник з інвалідністю звільняється в останній робочий день місяця (але не останній календарний день), чи враховується цей працівник для квоти по інвалідах? Наприклад, останній робочий день – 30.10.2026, а календарних днів – 31. І зворотня ситуація: якщо працівник з інвалідністю буде прийнятий на роботу 02.11.2026 – в перший робочий день, але не перший календарний день? Чи рахується він для квоти?
ФОП у 2024 році користувався «воєнною» пільгою та не сплачував ЄСВ за себе. Зараз у нього не вистачає стажу і він хоче сплатити ЄСВ за 2024 рік. Як заповнити Уточнюючий Додаток 1? Чи потрібно самостійно нараховувати пеню та показати її в Додатку 1?
Чи потрібно нараховувати ПДВ під час оприбуткування надлишків товарно-матеріальних цінностей? Відповідно до Податкового кодексу України, об’єктом оподаткування ПДВ є, зокрема, операції з постачання товарів і послуг, місце постачання яких розташоване на митній території України. Оскільки оприбуткування виявлених надлишків ТМЦ не є постачанням товарів у розумінні ПКУ, така операція не підпадає під об’єкт оподаткування ПДВ
З’ясуємо кому, в які строки та спосіб звітувати за формою №1-опт (квартальна). Також підкажемо, як заповнити Звіт про продаж і запаси товарів (продукції) в оптовій торгівлі і що буде за його неподання
Постановою КМУ 109 введено поняття «Безпечний простір», згідно якого Міністерством оборони разом з Генеральним штабом Збройних Сил визначає показник максимального надлишкового тиску вибуху (в кілопаскалях). Де знайти цей показник? Які документи, розрахунки, перевірки у яких органах має підготувати підприємство, щоб зробити безпечний простір? Як має функціонувати безпечний простір під час відбою?Чи зобовʼязаний балансоутримувач приміщення/будівлі пускати в безпечний простір не тільки орендарів, власних працівників, а і будь-яких інших відвідувачів з вулиці під час тривоги?
Працівник надав паперову копію Витягу з рішення експертної команди (інвалід). Чи може підприємство самостійно запросити витяг в електронному PDF-файлі, наприклад у «Дії»?
Державна податкова служба надала роз'яснення щодо особливостей визначення податкових зобов'язань з ПДВ та податку на прибуток за комплексними договорами постачання, коли вартість доставки та монтажу включена до загальної ціни товару, а фактичне виконання робіт відкладається на тривалий час через безпекову ситуацію