Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Курсові різниці
22.08.2024
Облік та розрахунок курсових різниць
У яких випадках, на яку дату та за якими статтями визначаються курсові різниці? Як в обліковій політиці сформулювати метод та порядок визначення курсових різниць? Як налаштувати, розрахувати та документально оформити курсові різниці в BAS Бухгалтерія? Деталі – у публікації
- Курсові різниці: правила розрахунку
- Монетарні статті, за якими визначаються курсові різниці та дата їх визначення
- Документальне оформлення
- Висновки
Курсові різниці: правила розрахунку
Правила розрахунку курсових різниць регулюються Національним положенням (стандартом) бухгалтерського обліку 21 «Вплив змін валютних курсів».
У разі здійснення авансових платежів в іноземній валюті постачальникові частинами та одержання частинами від постачальника немонетарних активів (робіт, послуг) вартість одержаних активів (робіт, послуг) визнається за сумою авансових платежів із застосуванням валютних курсів, виходячи з послідовності здійснення авансових платежів.
У разі одержання від покупця авансових платежів в іноземній валюті частинами та відвантаження частинами покупцеві немонетарних активів (робіт, послуг) дохід від реалізації активів (робіт, послуг) визнається за сумою авансових платежів із застосування валютних курсів, виходячи з послідовності одержання авансових платежів.
Отже, у разі здійснення авансових платежів в іноземній валюті, будь-яких, чи то нам від покупців, чи то ми платимо постачальнику, ніяких надалі курсових різниць не виникають. Визначення курсових різниць за монетарними статтями в іноземній валюті проводиться на дату балансу, а також на дату здійснення господарської операції в її межах або за всією статтею (відповідно до облікової політики).
Монетарні статті, за якими визначаються курсові різниці та дата їх визначення
Що таке монетарні статті?
Дивимося це у визначеннях понять НП(С)БО.
Монетарні статті – це статті балансу про грошові кошти, а також про такі активи й зобов'язання, які будуть отримані або сплачені у фіксованій (або визначеній) сумі грошей або їх еквівалентів.
Тобто монетарні статті – це грошові кошти на рахунку 312 або грошові зобов'язання, знову ж таки, або наші від покупців, або наші постачальникам.
Тобто, Д-т 362 рахунку (товари, послуги надані покупцям) та К-т 632 рахунку (заборгованість перед постачальниками за отримані товари, роботи, послуги), Д-т 312 рахунку (залишки на валютному рахунку).
Коли саме проводимо визначення курсових різниць? На дату балансу. Що це означає?
У кожного будуть різні дати балансу. Якщо ви подаєте фінансову звітність чотири рази по кварталах, то у вас буде чотири дати балансу. Якщо тільки річну фінансову звітність, то буде одна дата балансу на 31 грудня.
На дату операції, якщо ми купили – перша подія, далі на кожну дату оплати буде курсова різниця. Продали – перша подія, знову на кожну дату оплати буде курсова різниця.
В межах операції чи за всією статтею? Колеги проговорімо ще цей момент, що означає «в межах операції» та «за всією статтею»?
Хто веде облік в BAS Бухгалтерія, будьте уважні, програма нараховує курсові різниці саме в межах операції типово, тому треба цей метод зафіксувати в обліковій політиці.
Тримайте приклад, як сформулювати для облікової політики:
Визначення курсових різниць за монетарними статтями в іноземній валюті проводиться на дату балансу, а також на дату проведення розрахунків в межах операції.
Як налаштувати в BAS Бухгалтерія?
Коли ми відкриваємо план рахунків, маємо там монетарні статті та немонетарні статті. На закладці «Не монетарній статті» бачимо налаштування по рахунку 632 та 362. Відмічаємо галочкою немонетарні статті, програма автоматично буде розуміти яка стаття монетарна. Ці налаштування можуть вже бути в програмі, головне, щоб ви знали де їх подивитися і де перевірити.
Як рахувати курсові різниці?
Розрахунок курсових різниць здійснюється на дату балансу документом «Закриття місяця». А на дату операції курсові різниці формуються платіжними документами. Програма розраховує курсові різниці самостійно, головне слідкувати за коректністю курсів у довіднику валют. Радимо завжди перед подачею звітності перевіряти правильність нарахування.
Документальне оформлення
Якими документами оформити розрахунок курсових різниць?
В BAS Бухгалтерія документ закриття місяця має друковану форму довідки-розрахунку «Переоцінки валютних коштів» на дату балансу.
А от довідки розрахунку курсових різниць на дату операцій немає, доведеться їх зробити самостійно. Рахунки обліку для обліку курсових різниць, що виникають в результаті між курсами НБУ на різні дати, використовуємо 714 «Дохід від операційної курсової різниці» та 945 «Втрати від операційної курсової різниці».
Для обліку курсових різниць, що виникають в результаті різниці між курсом НБУ та комерційним курсом, використовуємо такі рахунки: 711 «Дохід від купівлі-продажу іноземної валюти» та 942 «Витрати на купівлю-продаж іноземної валюти». Вони виникають тільки по операціях купівлі-продажу валюти.
Висновки
- Курсові різниці виникають тільки за монетарними статтями, це рахунок 312, 362, 632 при після оплаті.
- Визначення курсових різниць проводиться на дату балансу, а також на дату операції.
- BAS Бухгалтерія рахує на дату операції. Необхідно зафіксувати це в обліковій політиці.
- BAS Бухгалтерія формує довідку-розрахунок тільки на дату балансу, на дату операції необхідно зробити це самостійно.
- Облік курсових різниць між курсами НБУ на різні дати відображається на рахунках 714 та 945.
- Облік курсових різниць між курсом НБУ та комерційним курсом відображається на рахунках 711 та 942.
Документообіг, первинні документи
22.10.2026
Довідки ОК-5 та ОК-7: як перевірити офіційну зарплату, страховий стаж і сплату ЄСВ
Довідки ОК-5 та ОК-7 допомагають перевірити, які відомості про зарплату, страховий стаж і сплату внесків роботодавцем відображені в державному реєстрі. За їх допомогою можна виявити відсутні дані про окремі періоди роботи, перевірити офіційно задекларований заробіток і з’ясувати, чи потребує інформація уточнення. Розповідаємо, чим відрізняються довідки ОК-5 та ОК-7, як їх отримати й що робити, якщо відомості не відповідають фактичним обставинам працевлаштування
Охорона праці
22.10.2026
Укриття за 15 хвилин від підприємства: чи можна працювати під час жовтої тривоги з 4 грудня
Підприємство надає послуги пасажирам з реалізації квитків на автобуси. На підприємствах та їх території укриття не має. Працюємо під час жовтого рівня на перехідному періоді, який дала постанова КМУ №1092. Чи зможемо ми працювати, якщо не має власного укриття? Поруч є лише школи та церкви з укриттями (6-15 хв ходу). Які документи потрібно ввести на підприємство?
Заробітна плата
22.10.2026
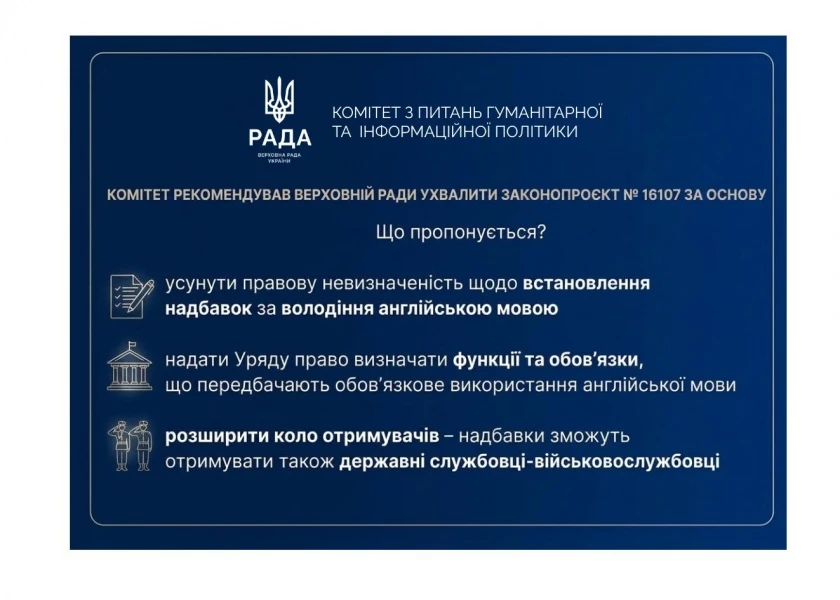
Надбавки за англійську для держслужбовців і військовослужбовців: Комітет рекомендує законопроєкт
Уряд пропонує врегулювати виплату надбавок за володіння англійською мовою для окремих категорій державних службовців. Законопроєкт №16107 передбачає надбавку для осіб, які володіють англійською на рівні не нижче В2, уточнення строків запровадження мовних вимог і визначення посад, на яких необхідно використовувати англійську. Також пропонується поширити право на надбавку на держслужбовців-військовослужбовців
Відрядження, підзвітні кошти
22.10.2026
Наказ про відрядження та підтвердження витрат: 5 помилок, яких має уникати роботодавець
Як правильно оформити службове відрядження працівника, щоб уникнути претензій під час перевірок і ризику додаткового оподаткування виплачених сум? Для цього недостатньо лише видати наказ: роботодавцю потрібно обґрунтувати мету поїздки, визначити її строк, зібрати документи на підтвердження витрат і дотриматися трудових гарантій працівника. Помилки в оформленні відрядження можуть призвести до проблем із відшкодуванням витрат і визначенням їх податкового статусу. Розглянемо, які документи потрібні для оформлення відрядження, які витрати слід підтвердити та яких помилок варто уникати кадровику й бухгалтеру
Особи з інвалідністю
22.10.2026
Норматив працевлаштування осіб з інвалідністю: як рахувати квоту при прийнятті та звільненні
Якщо працівник з інвалідністю звільняється в останній робочий день місяця (але не останній календарний день), чи враховується цей працівник для квоти по інвалідах? Наприклад, останній робочий день – 30.10.2026, а календарних днів – 31. І зворотня ситуація: якщо працівник з інвалідністю буде прийнятий на роботу 02.11.2026 – в перший робочий день, але не перший календарний день? Чи рахується він для квоти?
ЄСВ
22.10.2026
ФОП хоче сплатити ЄСВ за минулі роки для стажу: чи показувати пеню в уточнюючому Додатку 1
ФОП у 2024 році користувався «воєнною» пільгою та не сплачував ЄСВ за себе. Зараз у нього не вистачає стажу і він хоче сплатити ЄСВ за 2024 рік. Як заповнити Уточнюючий Додаток 1? Чи потрібно самостійно нараховувати пеню та показати її в Додатку 1?
ПДВ
22.10.2026
Оприбуткування надлишків ТМЦ: чи потрібно нараховувати ПДВ
Чи потрібно нараховувати ПДВ під час оприбуткування надлишків товарно-матеріальних цінностей? Відповідно до Податкового кодексу України, об’єктом оподаткування ПДВ є, зокрема, операції з постачання товарів і послуг, місце постачання яких розташоване на митній території України. Оскільки оприбуткування виявлених надлишків ТМЦ не є постачанням товарів у розумінні ПКУ, така операція не підпадає під об’єкт оподаткування ПДВ
Статистичні звіти
22.10.2026
Звіт про продаж і запаси товарів за формою №1-опт (квартальна): інструкція
З’ясуємо кому, в які строки та спосіб звітувати за формою №1-опт (квартальна). Також підкажемо, як заповнити Звіт про продаж і запаси товарів (продукції) в оптовій торгівлі і що буде за його неподання
Охорона праці
22.10.2026
Безпечний простір: які вимоги діють, де отримати показник тиску вибуху та чи впускати всіх охочих
Постановою КМУ 109 введено поняття «Безпечний простір», згідно якого Міністерством оборони разом з Генеральним штабом Збройних Сил визначає показник максимального надлишкового тиску вибуху (в кілопаскалях). Де знайти цей показник? Які документи, розрахунки, перевірки у яких органах має підготувати підприємство, щоб зробити безпечний простір? Як має функціонувати безпечний простір під час відбою?Чи зобовʼязаний балансоутримувач приміщення/будівлі пускати в безпечний простір не тільки орендарів, власних працівників, а і будь-яких інших відвідувачів з вулиці під час тривоги?
Особи з інвалідністю
22.10.2026
Отримання та перевірка витягу з рішення експертної команди щодо інвалідності працівника через «Дію» у 2026 році
Працівник надав паперову копію Витягу з рішення експертної команди (інвалід). Чи може підприємство самостійно запросити витяг в електронному PDF-файлі, наприклад у «Дії»?
ПДВ
22.10.2026
ПДВ при постачанні товару з відкладеним монтажем: коли складати податкову накладну
Державна податкова служба надала роз'яснення щодо особливостей визначення податкових зобов'язань з ПДВ та податку на прибуток за комплексними договорами постачання, коли вартість доставки та монтажу включена до загальної ціни товару, а фактичне виконання робіт відкладається на тривалий час через безпекову ситуацію
Охорона праці
22.10.2026
Водій у відрядженні під час повітряної тривоги: хто відповідає за укриття та безпеку працівника
Як логістичному підприємству організувати захисне укриття для водія, який перебуває у відрядженні? Чи може підприємство оформити гібридний формат роботи відповідним наказом і чи звільняє це роботодавця від відповідальності за відсутність укриття за місцем роботи працівника?
Пенсія, соцпільги
22.10.2026
Новий закон про ВПО набирає чинності 22 жовтня: що зміниться для переселенців
З 22 жовтня 2026 року набирає чинності новий Закон про забезпечення прав і свобод ВПО: замість довідки підтвердженням взяття на облік буде витяг, але раніше видані довідки залишаться чинними. Розповідаємо, чи потрібно міняти стару довідку, у які строки повідомляти про переїзд або повернення, за яких умов можуть зняти з обліку та що буде з виплатами для переселенців
Кадрова робота
22.10.2026
Оформлення кадрових документів та особової справи при увільненні працівника у зв'язку з мобілізацією у 2026 році
Чи потрібно долучати копію наказу про увільнення на час мобілізації у зв'язку з призовом працівника до особової справи? Чи це десь прописується у доповненнях до особового листка з обліку кадрів? Чи зазначаю це також в особовій картці П-2?
ПДВ
22.10.2026
Податкова накладна у роздрібній торгівлі
Як правильно складати податкові накладні в роздрібній торгівлі, коли покупці – неплатники ПДВ? Розглянемо, коли можна оформлювати ПН за щоденними підсумками операцій, як їх заповнювати та реєструвати в ЄРПН, а також які штрафи загрожують за порушення строків реєстрації
ЗЕД
22.10.2026
Чи може ФОП-єдинник отримувати валюту за надані послуги: правила для 1–3 груп
Чи може ФОП – платник єдиного податку 1–3 групи надавати послуги іноземним замовникам і отримувати оплату у валюті? Право на зовнішньоекономічну діяльність залежить не лише від факту реєстрації підприємцем, а й від групи єдиного податку та виду операцій. Зокрема, ФОП 2-ї групи має обмеження щодо кола замовників послуг і не може надавати їх нерезидентам у межах спрощеної системи. Розглянемо, коли ФОП-єдинникам дозволено працювати з іноземними клієнтами, експортувати товари та отримувати валютну виручку