Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит


Звіт по квоті 4%, звітність 9 місяців, ПДВ і блокування ПН/РК і не тільки...
Розберемо на Великому Квартальному Семінарі!
У статті розглянемо, як зупинити ЗЕД-пеню, зробити це законно і заодно нагадаємо, які строки взагалі є для обчислення пені та як податкова їх рахує
Саме Національний банк має України має право встановлювати граничні строки розрахунків за експортом та імпортом (ч. 1 ст. 13 Закону України «Про валюту і валютні операції» від 21.06.2018 №2473-VIII; далі – Закон №2473).
Загалом граничні строки розрахунків за операціями з експорту та імпорту товарів становлять 365 календарних днів (п. 21 розд. II Положення про заходи захисту та визначення порядку здійснення окремих операцій в іноземній валюті, затвердженого постановою НБУ від 02.01.2019 №5; далі – Постанова №5). Але у зв’язку із введенням воєнного стану ці строки дещо уточнили.
Так із 05.04.2022 граничні строки розрахунків за операціями з експорту та імпорту товарів – 180 календарних днів. Для операцій, що проведені до 05.04.2022, граничні строки розрахунків дорівнюють загальним – 365 календарних днів (п. 14-2 постанови Правління НБУ «Про роботу банківської системи в період запровадження воєнного стану» вiд 24.02.2022 №18; далі – Постанова №18).
Граничні строки розрахунку у разі експорту працюють лише тоді, якщо ви відвантажили товари, реалізували роботи, послуги й очікуєте оплату. Якщо ж вам заплатили аванс, валютний нагляд не здійснюється, строки не обчислюють. Так само з імпортом: якщо ви зробили передоплату за товари, роботи, послуги нерезиденту і очікуєте товари, роботи, послуги – валютний нагляд спрацює. Виняток – послуги і роботи (про це далі).
Якщо у випадку з імпортом ви спочатку отримали товарні цінності, а потім маєте заплатити, то єдина відповідальність, яка виникатиме, лише та, яка передбачена договором з вашим нерезидентом.
Як уже згадували, граничні строки розрахунків у 365 календарних днів, установлені Постановою НБУ №5, наразі не працюють. Їх змінено на 180 календарних днів Постановою НБУ №18.
Діють також особливі строки для деяких товарів при експорті. Для операцій з 11.11.2023 по 11.07.2024 строк складає 90 днів, а для операцій після 12.07.2024 – 120 днів (п. 1-2 постанови Правління НБУ «Про встановлення винятків та (або) особливостей запровадження граничних строків розрахунків за операціями з експорту та імпорту товарів і внесення змін до деяких нормативно-правових актів» від 14.05.2019 №67). Це стосується товарів, що класифікуються за кодами згідно з УКТ ЗЕД: 1001, 1002, 1003, 1004, 1005, 1201, 1205, 1206 00, 1507, 1512, 1514, 2306. Це, зокрема, пшениця, жито, ячмінь, овес, кукурудза, олія, макуха тощо.
Тому, щоб зрозуміти кількість днів для дотримання встановлених обмежень, потрібно підняти кілька нормативних документів.
Окрім прикладів, наведених вище, валютний нагляд також не спрацьовує для послуг, окрім страхових та транспортних. Також валютний нагляд не спрацьовує, якщо сума заборгованості не перевищує еквівалент 400 000 грн і при цьому немає дроблення операцій.
Відповідальність за порушення строків ЗЕД-розрахунків – пеня у розмірі 0,3% від суми неодержаних грошових коштів, якщо йдеться про експорт товару, або вартості недопоставленого товару, якщо це імпорт.
Увага! 0,3% беруть за кожен день прострочення, але не більше, ніж сума заборгованості. Наприклад, якщо аванс за товар 100 000 €, загальна сума пені не може перевищувати цю суму
На яку дату брати курс НБУ для фіксації суми заборгованості для обчислення 0,3%? За ч. 5 ст. 13 Закону №2473 слід орієнтуватися на курс НБУ, діючий на день виникнення заборгованості. Для бухгалтерського обліку: день виникнення заборгованості – наступний день за днем оплати або відвантаження. Але податківці так не вважають. На практиці для нарахування пені використовують валютний курс, який діяв на перший день після закінчення законодавчо встановленого строку.
Тобто, якщо граничний строк – 180 днів, отже, курс беруть той, який діє на 181-ий день.
Як зупинити нарахування пені, якщо нерезидент не буде розраховуватися? Є три випадки:
1. Подання позовної заяви до суду. У разі прийняття до розгляду судом, МКАС чи МАК при ТПП України позовної заяви строк зупиняється і пеня за цей період не сплачується (лист ДПС від 22.04.2025 №410/2/99-00-24-01-03-02).
2. Підтвердження дії форс-мажорних обставин. Потрібна довідка, яка формується однією із сторін договору і підтверджується сертифікатом торгово-промислової палати, або висновок Мінекономіки (для договорів виробничої кооперації, консигнації, комплексного будівництва, тендерної поставки складних технічних виробів і товарів спеціального призначення, гарантійне обслуговування).
На замітку! У разі, якщо виконання договору за операціями з імпорту товарів зупиняється у зв’язку з виникненням форс-мажорних обставин, перебіг строку розрахунків, установленого НБУ, та нарахування пені зупиняється на весь період дії форс-мажорних обставин та поновлюється з дня, наступного за днем закінчення дії таких обставин (ч. 6 ст. 13 Закону № 2473)
Утім наявність сертифіката ТПП про форс-мажор не є безумовною підставою для звільнення платника від відповідальності.
Податкова служба під час документальних перевірок оцінює дію форс-мажорних обставин на:
Загальне посилання на воєнний стан недостатньо. У сертифікаті має бути чітко зазначено, як саме ці обставини вплинули на неможливість виконання зовнішньоекономічної операції за конкретним договором і в який термін. Без цього, документ може бути визнаний недостатнім доказом.
Такий підхід відповідає нормам валютного законодавства та підтверджений судовою практикою, зокрема постановами Верховного Суду від 11.08.2021 у справі №260/92/19, від 25.01.2022 у справі №904/3886/21, від 17.08.2022 у справі №922/854/21, від 23.07.2024 у справі №240/25642/22, від 27.02.2025 у справі №520/2941/24.
3. Ліквідація нерезидента. Прокоментуємо один із кейсів платника податків, який запитав у ДПС: «А якщо нерезидент ліквідований (перебуває на стадії банкрутства), чи є це підставою для зупинки пені?». З позиції податкової: «Ні, не є». Аргументує вона це тим, що Закон 2473 не визначає підстави для зупинення відліку граничних строків, розрахунків та нарахування пені у разі перебування нерезидента у процедурі банкрутства.
Висновки щодо порушення строків розглядають під час документальної перевірки. Тобто, те, що законом передбачено, як можливість зупинення ЗЕД-пені, тільки в межах цього і маємо «танцювати».
Важливо! Бухгалтерам не потрібно брати на себе «не свою», юридичну роботу зі стягнення заборгованості з нерезидента. Адже робити це треба грамотно, з урахуванням норм чинного законодавства
Читайте більше:
Якщо підприємство в періодах до 2025 року безоплатно надавало допомогу неприбутковим організаціям і розраховувало 4-відсоткове обмеження, під час уточнення декларації з податку на прибуток потрібно подати додаток БД. У ньому заповнюють таблиці 1 і 2, зазначаючи суму оподатковуваного прибутку, розмір ліміту та інформацію про отримувачів допомоги. Водночас показники 8-відсоткового благодійного ліміту за такі періоди не застосовуються
Юридичні особи можуть реєструвати та видаляти термінали Starlink через портал Дія онлайн. Послуга доступна компаніям і відокремленим підрозділам, зареєстрованим у ЄДР понад рік. Для реєстрації потрібно вказати KIT-номер та UTID, а для більшості компаній діє ліміт до 10 терміналів. Критично важливі підприємства такого обмеження не мають
З 1 жовтня 2026 року змінюється практичний порядок продовження відстрочки через ЦНАП. Подати документи для продовження раніше наданої відстрочки за тією самою підставою можна буде, якщо до завершення її строку залишилося 30 календарних днів або менше. Розбираємо, коли звертатися до ЦНАПу, чим продовження відрізняється від переоформлення та які документи потрібно подати
ФОПам варто завчасно перевірити податкові зобов’язання та документи перед завершенням ІІІ кварталу 2026 року. Підприємцям необхідно врахувати строки сплати ЄСВ і податків, подання декларації для 3 групи, перевірити зарахування платежів та дотримання граничного обсягу доходу. Окремо варто переглянути касову дисципліну, банківські операції, первинні документи, електронне листування з ДПС і вимоги фінансового моніторингу. Які саме кроки потрібно зробити ФОПу – розбираємо у практичному чеклісті
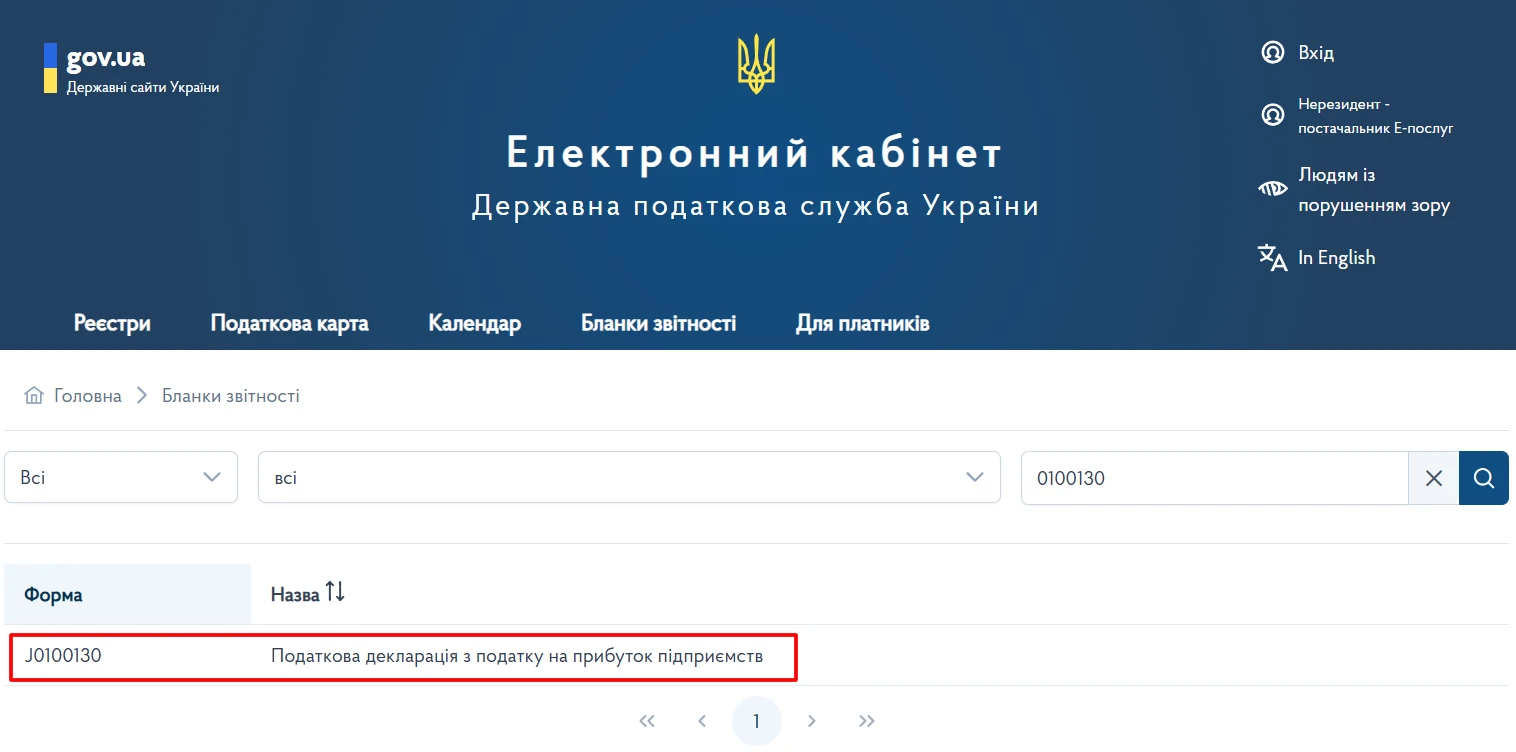
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Якщо у працівника відпустка за графіком у жовтні, а він хоче піти у листопаді: 1) якими документами це оформити? 2) яка відповідальність, якщо б він написав лише заяву на відпустку у листопаді?
Верховний Суд роз’яснив порядок стягнення заборгованості із зарплати, середнього заробітку за час вимушеного прогулу та компенсацій після реорганізації роботодавця. Суд зазначив, що такі виплати має здійснювати правонаступник, а суми в судовому рішенні визначаються у брутто-розмірі – без попереднього віднімання податків і зборів. Водночас роботодавець під час фактичної виплати повинен утримати та перерахувати передбачені законодавством податки
Із 17 липня 2026 року діють оновлені форми Податкового розрахунку для юридичних осіб та ФОП/самозайнятих. Однією з важливих змін стала нова нумерація рядків: колишній рядок 103 тепер має номер 092. Розбираємо, кого потрібно включати до цього показника та чому працівники без нарахованої у звітному періоді зарплати до рядка 092 не потрапляють
Фахівці ДПС пояснили, з якого місяця заповнює рядок 085 заголовної частини Податкового розрахунку резидент Дія Сіті (крім резидента Дія Сіті, який одночасно має статус резидента Дефенс Сіті), який набув такий статус в середині місяця
Норматив працевлаштування осіб з інвалідністю тепер потрібно контролювати щоквартально та визначати, чи сплачувати цільовий внесок. Розберемо, який норматив має виконати роботодавець, як правильно розрахувати СКШП, кого враховувати, а кого - ні та на що звернути увагу, щоб не допустити порушень – розбираємо у публікації
ДЕСС оновила Перелік релігійних організацій, визнаних критично важливими для функціонування економіки: станом на 9 вересня до нього включено 11 220 юридичних осіб. Основною причиною невключення окремих організацій став неподаний або неприйнятий ДПС звіт про використання доходів за 2025 рік. Водночас частина організацій, які були у попередньому Переліку, не потрапила до нового через скориговані Мін’юстом відомості про дату їх включення до ЄДРПОУ
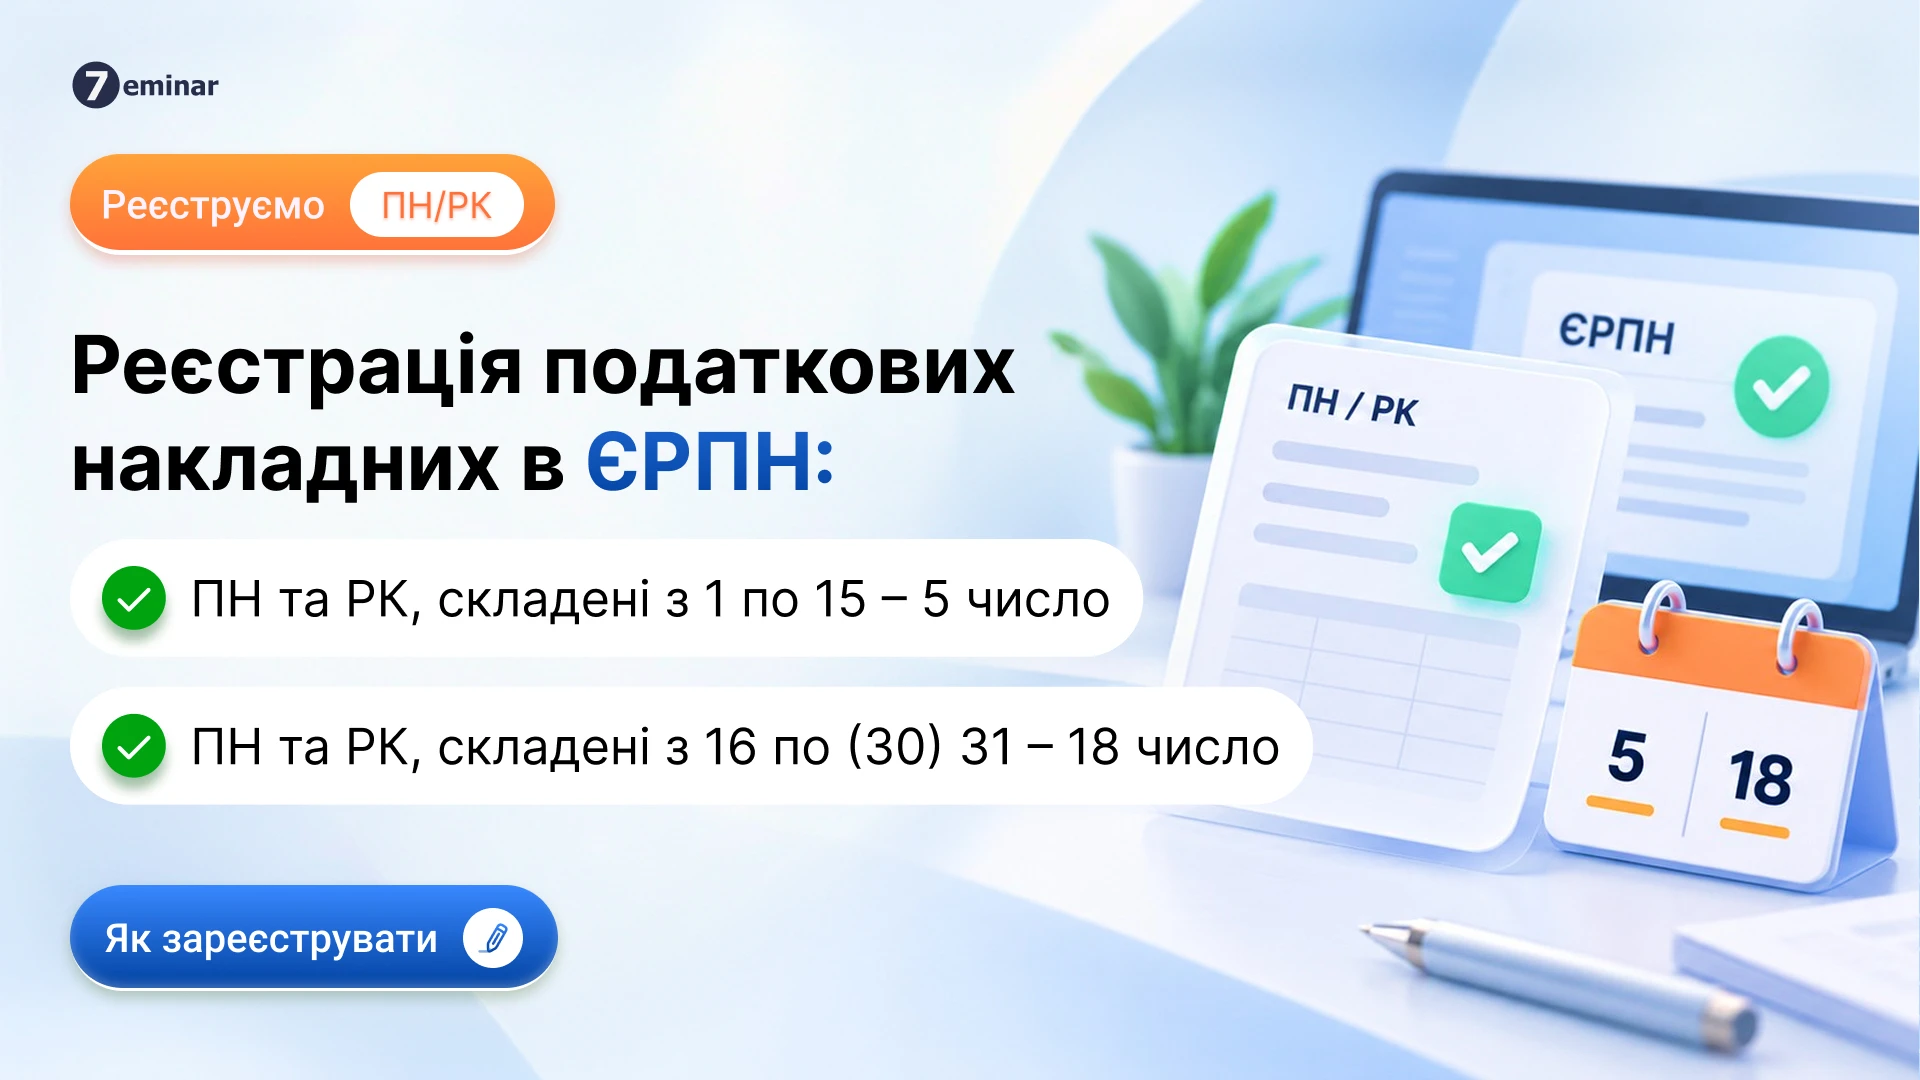
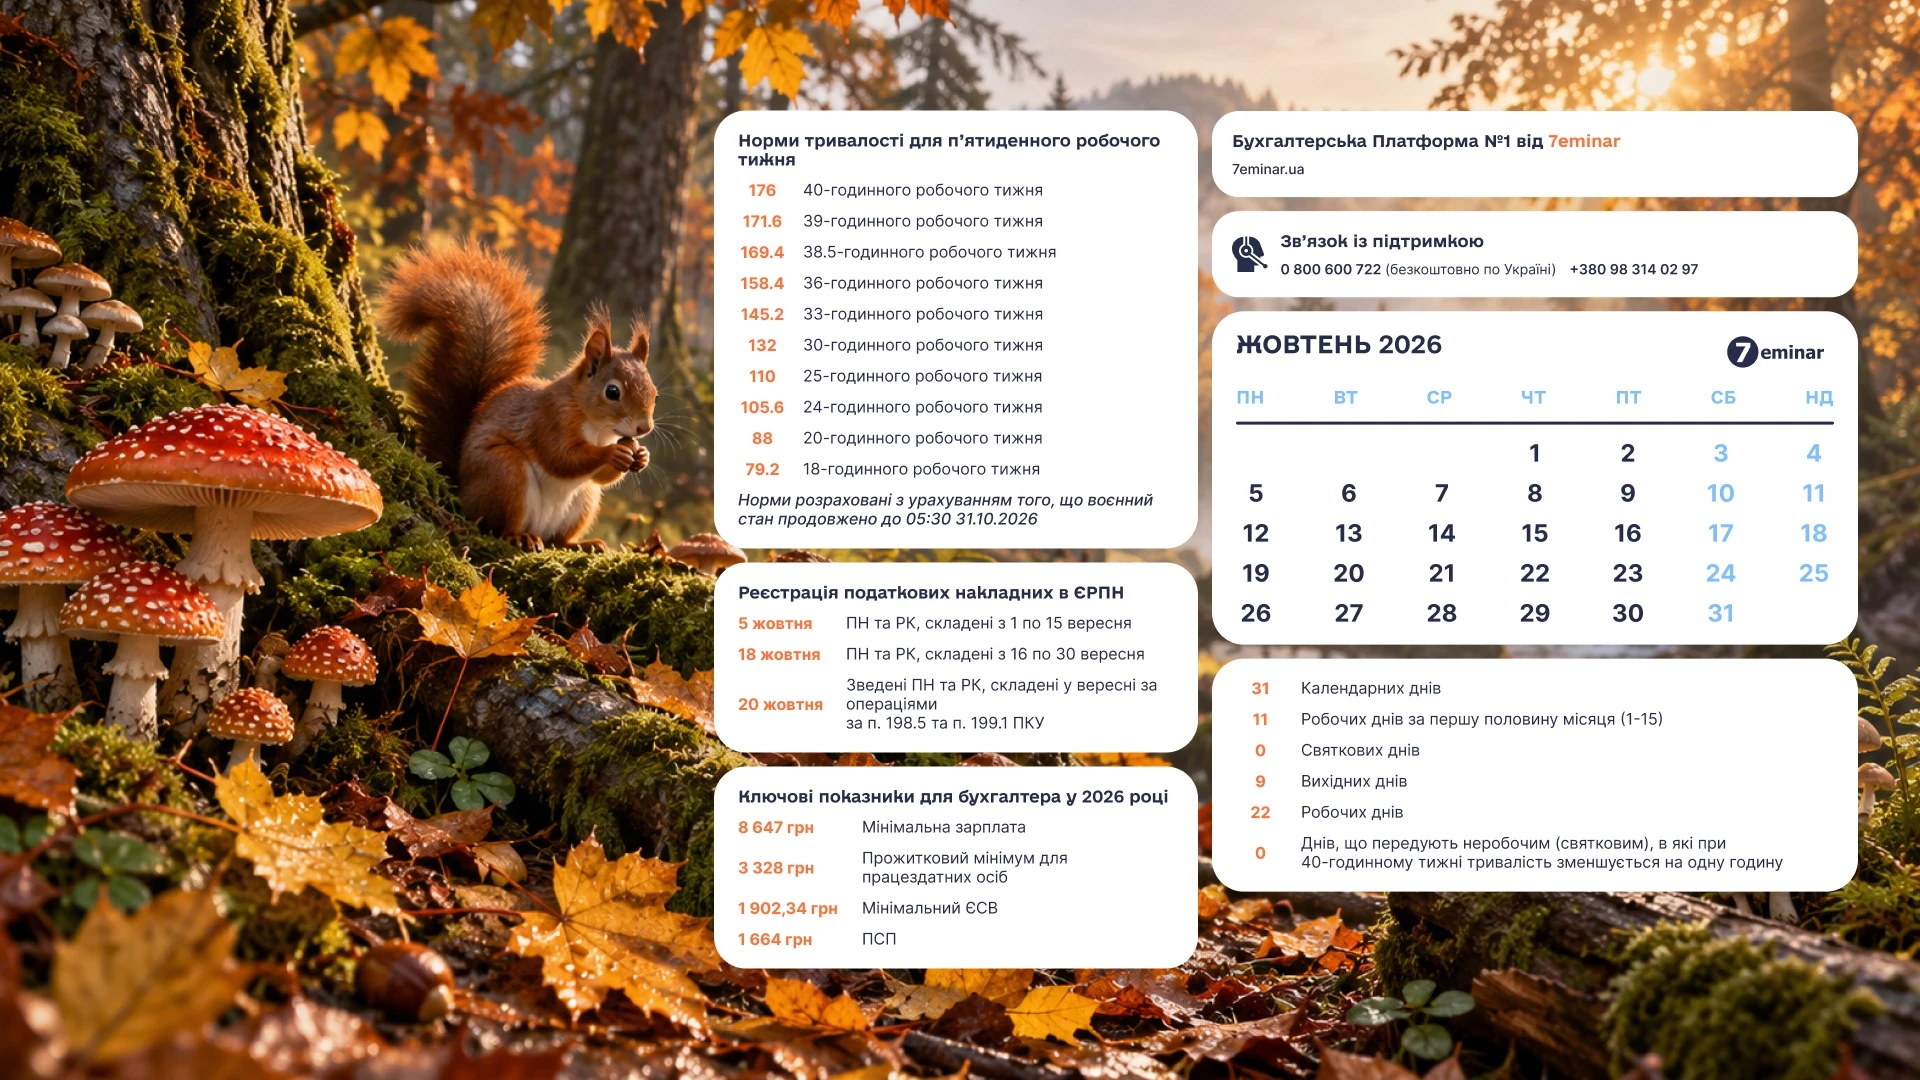
Шпалери для робочого столу бухгалтера на жовтень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно
Кабінет Міністрів ухвалив постанову, згідно з якою українці продовжать сплачувати за електроенергію за тарифом 4,32 грн/кіловат-година. Це рішення діятиме до кінця жовтня 2026 року. Тож з 1 жовтня тариф залишається незмінним
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
Нагадуємо, що з 1 січня 2026 року діють нові правила працевлаштування осіб з інвалідністю та сплати внеску на підтримку їх працевлаштування. Наводимо актуальні граничні строки звітування та сплати за кожний квартал 2026 року, код бюджетної класифікації 50070100, приклад заповнення призначення платежу та реквізити бюджетних рахунків для всіх областей і м. Києва

Державні органи, органи місцевого самоврядування, підприємства, установи та організації зобов’язані щомісяця до 5 числа повідомляти ТЦК та СП, органи СБУ або відповідні розвідувальні підрозділи про зміни в облікових даних працівників за місцем їх військового обліку