


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Верховний Суд підтвердив, що заправка пальним службового транспорту у вихідні дні не є підставою визнання додаткового блага, якщо це підтверджено первинними документами. У даному випадку, пальне використано в господарській діяльності, а не у власних цілях працівників, тому донарахування ПДФО є безпідставним
Податковий орган (відповідач) в акті документальної планової виїзної перевірки зафіксував, що Товариство (позивач) на підставі наданих до перевірки актів звірки з постачальником пального протягом січня 2022 року – вересня 2023 року по паливних картках придбавало паливо на АЗС у вихідні дні.
Згідно наданих до перевірки табелів обліку робочого часу та режиму роботи підприємства, працівники підприємства не працювали у вихідні дні та у відрядженні не перебували. Шляхові листи на використання автотранспорту у вихідні дні відсутні.
Однак, податок на доходи фізичних осіб із наданого додаткового блага працівнику підприємства не утриманий і не сплачений до бюджету, чим порушено пп. 164.1.2, пп. «е» пп. 164.2.17, пп. 168.1.2 Податкового кодексу України (далі – ПКУ). В результаті донараховано податок на доходи фізичних осіб .
Позивач не заперечує факт придбання працівниками товариства пального у вихідний день. Зокрема, працівниками Товариства здійснювалась заправка транспортних засобів товариства, а не особистих транспортних засобів, якими вони в той час керували на підставі, зокрема, виданих їм подорожніх листів. Згідно наказу, Товариство:
Верховний Суд (далі – ВС) проаналізував вимоги п. 164.1, пп. 164.1.2, пп. «е» пп. 164.2.17 ПКУ та вказав на таке.
Під час судового розгляду справи, суди першої та апеляційної інстанцій установили, що в ході перевірки, Товариство надавало податковому органу первинні документи, які відображають інформацію стосовно господарських операції по придбанню та списанню палива (чеки з реєстраторів розрахункових операцій з автозаправних станцій, видаткові накладні, подорожні листи, наказ), які підтверджують факт використання паливно-мастильних матеріалів у власній господарській діяльності для заправлення автомобілів Товариства.
Суди визнали припущенням доводи відповідача про те, що працівники Товариства використовували паливо у власних цілях, оскільки такі твердження не підтверджені належними та допустимими доказами відповідно до ст. 72 Кодексу адміністративного судочинства України
Зокрема, відсутні докази щодо:
Формальна вказівка на матеріальну-відповідальну особу (фінансового директора) не є доведенням факту отримання цим працівником додаткового блага.
При цьому, суди акцентували на тому, що податковий орган не спростував ту обставину, що пальне використано для заправок транспортних засобів Товариства, а не особистих автомобілів працівників та для забезпечення транспортних засобів пальним на робочий тиждень, що повністю підтверджується належним чином оформленими первинними документами.
ВС зазначив, що висновки судів попередніх інстанцій ґрунтуються на дослідженні і оцінці наявних в матеріалах справи доказів, а правова позиція податківців є помилковою.
Джерело: постанова ВС від 12.08.2025 у справі №380/14347/24
Читайте більше:
КАС ВС: ключові судові позиції травня 2025 року
Судова практика КАС ВС: ключові рішення серпня 2025
Оподаткування під час війни: огляд судової практики КАС ВС
Огляд актуальної судової практики КАС ВС за червень 2025 року
Відмова у єдиному податку: податковий борг – ключова перешкода
ВС опублікував огляд судової практики КАС ВС за липень 2025 року
Клінінгові послуги: чому податкова не має права вказувати на завищені ціни
Додаткове благо для працівників: від проводок до відображення у звітності 4ДФ
Огляд судової практики Касаційного адміністративного суду за квітень 2025 року
ВС: факт попередньої несплати податку не дорівнює повторному умисному порушенню
Судовий спір з ДПС: чи правомірний наказ про перевірку, підписаний в.о. заступника Голови ДПС
Якщо наші працівники вступили до вишу на денну форму навчання (для відстрочки) і проходять навчання в Zoom, одночасно працюючи у нас, чи потрібно змінювати їм графік роботи?
ТОВ надало поворотну фіндопомогу фізособі, яку він не повернув протягом 12 місяців. Чи можна укласти додаткову угоду на пролонгацію ще на 1 рік, щоб уникнути дисконтування? Чи це не допоможе?
Платник ПДВ зареєстрував податкові накладні за датою оплати замість дати першої події, а згодом склав РК для їх обнулення та зареєстрував правильні ПН. Через подвійне відображення операцій в інтегрованій картці платника виник штучний податковий борг, що створює ризик штрафних санкцій. ДПС наголосила, що помилку в даті складання зареєстрованої ПН виправити неможливо, а законодавство не передбачає анулювання зареєстрованих ПН і РК у ЄРПН
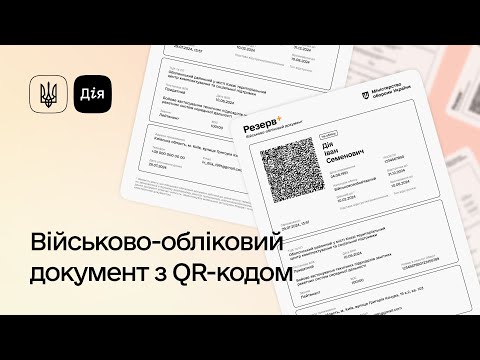
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі
Уряд ухвалив зміни до правил бронювання військовозобов’язаних із доопрацюванням: нові відсоткові ліміти мають доопрацювати протягом п’яти днів. Проєкт передбачає скорочення квот для оборонних та енергетичних підприємств зі 100% до 85%, а для підприємств тепло-, водопостачання та поводження з відходами – із 75% до 60%. Також змінюють базу для розрахунку квоти та створюють Координаційний центр при Кабміні, який впливатиме на надання й збереження статусу критично важливого підприємства
Платники податків, які хочуть отримати паперову довідку — підтвердження статусу податкового резидента України – поштою, мають подати до контролюючого органу лист довільної форми. Якщо заяву подано через Електронний кабінет, лист надсилають через меню «Листування з ДПС» у форматі PDF розміром до 5 МБ. Якщо заяву подано на папері, лист можна подати особисто, через представника або надіслати поштою
ДПС роз’яснила, що платники плати за землю мають право не подавати річні або щомісячні декларації типу «звітна» чи «нова звітна» щодо ділянок на територіях активних бойових дій або тимчасово окупованих територіях, включених до відповідного Переліку. Це стосується випадків, коли для відповідної території не визначено дату завершення активних бойових дій або тимчасової окупації
Податківці роз’яснили, до яких органів суб’єктам господарювання звертатися з питань методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю. До відповідних повноважень належать Держпраці, Мінсоцполітики та Мінекономіки
Для призначення одноразової грошової допомоги в розмірі 10 місячних пенсій безперервність стажу не має значення, пояснили в Пенсійному фонді України. Важливо, щоб людина виконала всі встановлені умови, зокрема мала необхідний страховий стаж на відповідних посадах у закладах державної або комунальної форми власності: 30 років для жінок і 35 років для чоловіків
Чи підлягає індексації зарплата за сумісництвом і які документи для цього потрібні? У матеріалі розбираємося, коли вона нараховується, які довідки обов’язково потрібні та що робити в нестандартних ситуаціях. А ще – наводимо приклади розрахунків, які допоможуть уникнути помилок у роботі
Якщо роботодавець не нарахував або не виплатив зарплату, працівнику варто перевірити накази про прийняття та звільнення, табель обліку робочого часу, розрахунковий листок і довідку про нараховані та виплачені суми. Звільнення в майбутньому саме по собі не є підставою для невиплати зарплати за попередній місяць, якщо працівник мав право на таку оплату. Якщо роботодавець не пояснює причин або не усуває порушення, можна подати письмову заяву підприємству, а за наявності підстав – звернутися до Держпраці
Як оформити увільнення працівника від роботи у зв’язку з мобілізацією? Розглянемо зразок наказу, підтвердні документи, дії роботодавця за відсутності зв’язку з працівником, правила табелювання, гарантії та компенсації мобілізованим працівникам, а також відображення в Податковому розрахунку
Верховна Рада ухвалила за основу законопроєкт № 15400, який передбачає зарахування 100% плати за оформлення та видачу документів у сфері державного експортного контролю до спеціального фонду держбюджету. За запропонованою моделлю 50% надходжень спрямовуватимуть на закупівлю, модернізацію та ремонт озброєння і військової техніки, а ще 50% – на грошове забезпечення військовослужбовців ЗСУ
Профспілкова організація може сплатити туристичний збір за працівника — члена профспілки, якщо така витрата передбачена її статутом, кошторисом доходів і видатків або колективним договором. Водночас профспілка зі статусом неприбуткової організації повинна використовувати кошти відповідно до мети та напрямів статутної діяльності й дотримуватися вимог п. 133.4 ПКУ
Звільнення за прогул є дисциплінарним стягненням, тому роботодавець має дотриматися вимог КЗпП: зафіксувати відсутність працівника, з’ясувати її причини, запросити письмові пояснення та не пропустити встановлені законом строки. Важливо також розрізняти відсутність на робочому місці й відсутність на підприємстві, адже ці обставини не є тотожними
Успішний підбір персоналу залежить не лише від досвіду та навичок кандидатів, а й від того, як компанія організовує процес найму. Серед 10 типових помилок рекрутерів – нечіткі вимоги до претендентів, завищені очікування, неструктуровані співбесіди, відсутність зворотного зв’язку та затягування відбору
Чи можна залучити вагітну працівницю до надурочних робіт? Чи потрібен дозвіл профспілки під час воєнного стану? Як правильно оплатити надурочні при підсумованому обліку? Розбираємо всі ключові аспекти: від підстав для надурочних до покрокового алгоритму оформлення
Самостійне виховання дитини або статус малозабезпеченої сім’ї не дає автоматичного звільнення від податку на нерухомість. Водночас власники житла можуть скористатися загальним зменшенням оподатковуваної площі – на 60 м² для квартир, 120 м² для будинків або 180 м² за наявності квартири й будинку, а також додатковими пільгами, якщо їх установила місцева рада
Уряд затвердив Стратегію розвитку публічних закупівель на 2027–2030 роки. Як зазначає Ніна Южаніна, серед ключових напрямів – перехід від орієнтації на найнижчу ціну до принципу найкращого співвідношення ціни та якості, а також удосконалення локалізації виробництва й розвиток конкуренції. Практичний ефект залежатиме від того, як ці підходи закріплять у законодавстві та визначатимуть критерії оцінювання пропозицій