


AI-Консультант вже в документах!
Є запитання про заповнення та подання документів? AI-Консультант допоможе!
Верховний Суд, проаналізувавши приписи законодавства, зазначив, що для звільнення від відповідальності за несвоєчасне виконання податкового обов'язку, платник податків зобов'язаний подати відповідну заяву до контролюючого органу. У цьому випадку, позивач таку заяву не подав, що стало підставою для анулювання його реєстрації, як платника ПДВ
Органом ДПС було прийняте рішення, яким анульовано реєстрацію платником податку на додану вартість (далі – ПДВ) платника податків (позивача), на підставі пп.«г» п.184.1 Податкового кодексу України (далі – ПКУ) з підстав неподання податкових декларацій з ПДВ протягом періоду з травня 2022 року до квітня 2023 року, які свідчать про відсутність постачання/придбання товарів, здійснених з метою формування податкового зобов`язання чи податкового кредиту та має за останні 12 календарних місяців обсяги оподатковуваних операцій 0 гривень.
Платник ПДВ вважав, що приймаючи вказане рішення, органом ДПС не було враховано, що через настання форс-мажорних обставин, які підтвердженні ТПП України, зумовлених військовою агресією, обстрілами інфраструктури, відсутністю електропостачання, достатнього для забезпечення функціонування виробництва та постійну наявність небезпеки для життя, а також відсутністю керівника та головного бухгалтера на підприємстві, зміну акціонерів, складу та голови правління підприємства, а також з урахуванням знищення значної кількості документації, через ракетний удар по підприємству, останньому для відновлення господарської діяльності та подачі податкової звідності через електронний кабінет, необхідний був значний час.
Верховний Суд (далі – ВС) вказав, що передбачене пп. 69.1 п. 69 підрозділу 10 розділу ХХ ПКУ звільнення від відповідальності поставлене в залежність від підтвердження у визначеному законодавством порядку можливості чи неможливості виконання платником податків обов`язку, зокрема, щодо дотримання термінів подання звітності.
Платником податків не була подана відповідна заява до контролюючого органу про відсутність можливості подання звітності, відтак не вчинено обов`язкової дії, яка б звільняла позивача як платника податків від відповідальності за несвоєчасне виконання податкового обов`язку, зокрема щодо подання звітності
Щодо посилання платника ПДВ на те, що воно за адресою своєї реєстрації та виробничих потужностей зазнавало неодноразових обстрілів та руйнувань, що об`єктивно призвело до неможливості здійснення належної господарської діяльності за вказаний період.
ВС не спростовує того факту, що позивач неодноразово зазнавав обстрілів та руйнувань в наслідок збройної агресії російської федерації.
Більше того, ВС звертає увагу на те, що законодавець намагаючись пристосуватися до нинішніх умов життя вніс зміни до податкового законодавства України, які б дозволяли особам звільнятися від відповідальності за несвоєчасне виконання податкового обов`язку. В той же час, вказана норма зобов`язує особу вчинити певну дію, подати відповідну заяву до контролюючого органу, чого позивачем зроблено не було
В той же час, посилання позивача на те, що ним здійснювала господарська діяльність, зокрема реєструвалися податкові накладні, навпаки свідчить про те, що позивач мав можливість подати декларацію з ПДВ, або принаймні повідомити контролюючий орган про неможливість виконати свій обов`язок у встановлений законодавством строк.
Позивач фактично доводить здійснення у спірний період господарських операцій, проте не доводить активної поведінки в частині здійснення свого податкового зобов`язання перед державою.
За таких обставин, ВС дійшов висновку про наявність підстав для анулювання реєстрації платника ПДВ.
Джерело: постанова ВС від 17.09.2024 у справі №280/10300/23
Матеріали на тему:
Суд скасував донарахування за «безоплатну» передачу тари
Оподаткування під час війни: огляд судової практики КАС ВС
Клінінгові послуги: чому податкова не має права вказувати на завищені ціни
Огляд судової практики Касаційного адміністративного суду за квітень 2025 року
Судова статистика від Южаніної: 67% справ не на користь ДПС за січень-квітень 2025
ВС: факт попередньої несплати податку не дорівнює повторному умисному порушенню
Судовий спір з ДПС: чи правомірний наказ про перевірку, підписаний в.о. заступника Голови ДПС
ФОП 3 групи вже час готуватися до закриття ІІІ кварталу 2026 року. До 19 жовтня потрібно сплатити ЄСВ за квартал, а до 9 листопада – подати декларацію платника єдиного податку за 9 місяців та, за наявності працівників або виплат фізособам, Податковий розрахунок та не забути про новий Звіт про внесок за працевлаштування осіб з інвалідністю за І, ІІ і ІІІ квартал 2026 року. До 19 листопада – сплатити єдиний податок, військовий збір та за потреби внесок на підтримку працевлаштування осіб з інвалідністю. Зібрали основні строки, суми та звітність, щоб ФОП 3 групи без помилок закрив ІІІ квартал

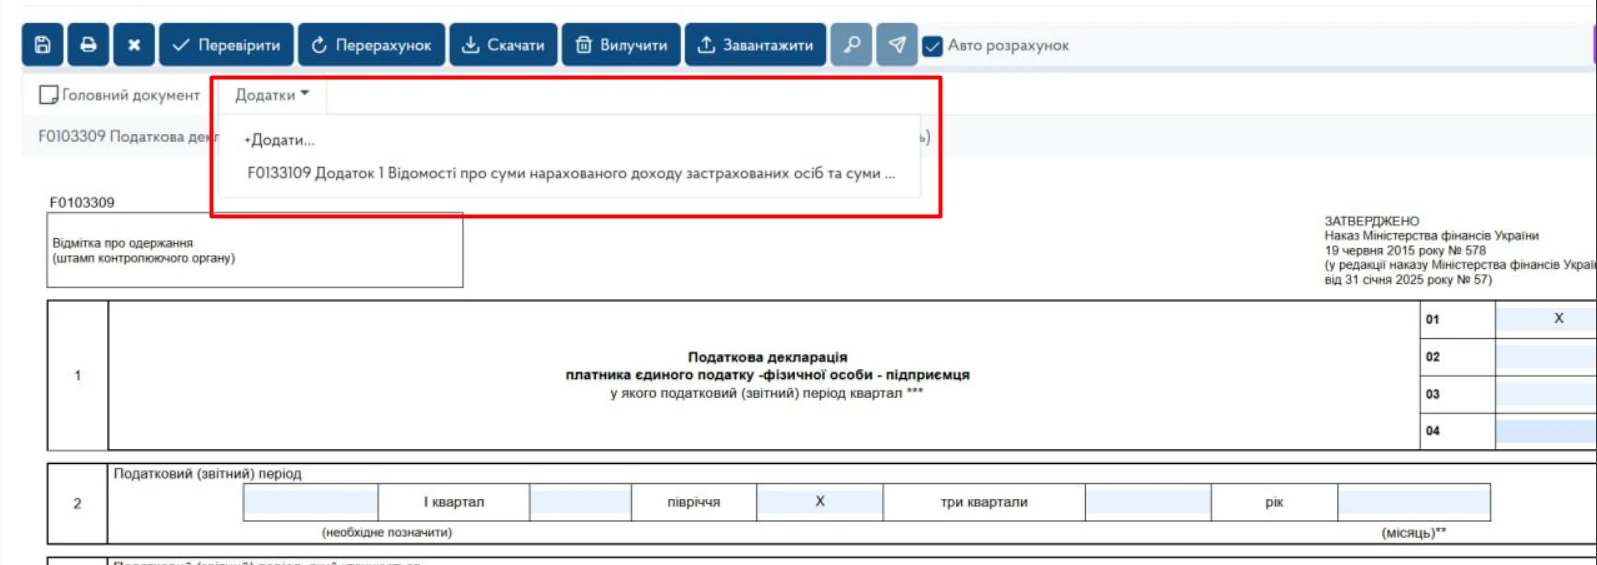
Підкажіть, будь-ласка, чи були якісь зміни по декларації ФОП – платника єдиного податку 3 група за 9 місяців? Здаю декларацію і мені повертається квитанція 2 з помилкою «Не прийнято, бо потрібно заповнити Додаток 1». А чого? Його ж здають з декларацією за рік
У Верховній Раді зареєстровано законопроєкт №16118, який пропонує розширити підстави для відстрочки від мобілізації та звільнення з військової служби під час воєнного стану у зв’язку з необхідністю постійного догляду за членом сім’ї. Йдеться, зокрема, про догляд за одним із батьків або членом сім’ї другого ступеня споріднення, який через стійкі порушення функцій організму чи тяжкий стан здоров’я не може самостійно забезпечувати основні життєві потреби. Право на відстрочку або звільнення пропонується пов’язати з медичним підтвердженням потреби в постійному догляді та відсутністю інших близьких родичів, які можуть його здійснювати
Норму робочого часу на 2027 рік роботодавець визначає самостійно з урахуванням графіка роботи, вимог КЗпП та можливого впливу воєнного стану за Законом №2136. У статті наведено виробничі календарі для п’ятиденного і шестиденного робочого тижня у двох сценаріях: якщо воєнний стан завершиться у 2026 році та якщо триватиме весь 2027 рік
У Верховній Раді зареєстровано законопроєкт №16109, який пропонує змінити правила продовження договорів оренди державного та комунального майна, строк дії яких завершився під час воєнного стану. Згідно із запропонованими змінами, такі договори можуть автоматично продовжуватися до припинення або скасування воєнного стану та ще на чотири місяці після цього, якщо орендодавець не повідомить орендаря про непродовження договору у встановлений строк
Податковий кодекс України не передбачає зменшення ставок єдиного податку для фізичних осіб-підприємців залежно від соціальної категорії. ФОПи сплачують податок у визначених розмірах відповідно до обраної системи оподаткування
Для платника ЄП 4 групи, який здійснює експорт товарів, що підпадають під режим експортного забезпечення, коригування ПДВ після завершення розрахунків може призвести до виникнення від’ємного значення. У такому разі воно відображається в рядку 19 декларації та за встановлених умов переноситься до податкового кредиту наступного періоду. ДПС роз’яснила, як заповнювати додаток 2 до декларації, якщо від’ємне значення виникло саме через зменшення податкових зобов’язань унаслідок такого коригування
Під час продажу вагових товарів через програмний РРО фактичну вагу необхідно вручну зазначати в графі «Кількість товару» під час формування чека. У безоплатному програмному забезпеченні ДПС «ПРРО Каса» підключення електронних ваг не передбачено, тому автоматично передати дані про вагу неможливо
ДПС зазначила, що дивіденди, отримані юрособою – платником єдиного податку 3 групи від платника податку на прибуток, не включаються до доходу, якщо вони оподатковані відповідно до ПКУ. Якщо ж дивіденди не оподатковані у встановленому ПКУ порядку, отримувач включає всю їх суму до доходу для цілей єдиного податку
ДПС надає роз'яснення які зміни відбулись в оподаткуванні мобілізованих ФОП, згідно із Законом №4505, які нові права з'явились в таких підприємців та про збільшенні строки для виконання податкових обов'язків після демобілізації
Міноборони повідомляє, що з 2 жовтня по 4 жовтня включно розпочнуться планові технічні роботи в системах Мінсоцполітики і не можливо буде оформити окремі відстрочки у Резерв+. Які відстрочки будуть недоступні читайте у новині
У Верховній Раді зареєстровано законопроєкт №16114, який передбачає зміни до КЗпП для розширення можливостей працевлаштування молоді. Документ пропонує дозволити укладення трудових договорів в електронній формі, змінити норми щодо тривалості робочого часу неповнолітніх і залучення їх до роботи у вихідні дні. Також пропонується оновити правила медичних оглядів, обліку неповнолітніх працівників та оплати їхньої праці. Окремі зміни стосуються випробування під час прийняття на роботу та можливості розірвання трудового договору на вимогу батьків або законних представників
З 1 вересня 2026 року діють нові умови оплати праці педагогічних працівників. Вони поширюються не лише на вчителів, а й на педагогів дошкільних і позашкільних підрозділів у складі закладів загальної середньої освіти, які отримують кошти освітньої субвенції, навіть якщо зарплата цих працівників фінансується з місцевого бюджету. Водночас для окремих дитсадків, що утримуються коштом громади, перехід залежить від рішення органу місцевого самоврядування
У закордонному відрядженні були розрахунки гривневою корпоративною карткою. Витрати потрібно перераховувати за курсом НБУ на день подання авансового звіту чи можна взяти фактично списані кошти за банківською випискою?
Підприємство – платник ПДВ придбало матеріали у ФОП, який не зареєстрований платником ПДВ. Вартість матеріалів відшкодовується за рахунок місцевого бюджету. Чи потрібно в такому разі нараховувати ПДВ? ДПС роз’яснила, що саме придбання товарів у ФОП – неплатника ПДВ не створює податкових зобов’язань із ПДВ, навіть якщо їхню вартість компенсують бюджетними коштами
Заклад користується сервісом оплати Expirenza. Оплата по QR-коду. Що правильно вказувати у фіскальних чеках та звітах у розділі тип оплати? Чи доречно буде вказувати «КАРТКА»?
Юридична особа на спрощеній системі оподаткування, яка є податковим агентом зі справляння туристичного збору, не включає отримані від туристів суми збору до доходу для цілей єдиного податку. Кошти туристичного збору, які готель у подальшому перераховує до місцевого бюджету, не оподатковуються єдиним податком. Водночас податковий агент має забезпечити документальне підтвердження відповідних господарських операцій