Зарядіть робочі будні!
До передплати даруємо портативний павербанк!
Зміни у законодавстві
01.10.2025
Що очікувати у жовтні 2025 року
Жовтень принесе зміни, які відчують усі без винятку. Уже з 1 числа стартують нові правила внесені законом №4536 й програми, що торкнуться кожного українця. Що зміниться в оподаткуванні та заробітній платі для підприємців? Що буде з картковими переказами і як убезпечити свої гроші? Як тепер рахуватиметься базова соціальна допомога і хто отримає компенсацію за електроенергію? Навіть звичні дрібниці – виписки з банку чи монети по 10 копійок – змінюються. І це лише верхівка айсберга. У цьому випуску ми розкладемо всі ключові новації по поличках, аби ви були готові до жовтневих реалій
- Зміни з 1 жовтня, які вносить Закон №4536
- З 1 жовтня діятимуть нові правила карткових переказів
- З 1 жовтня діють зміни до Інструкції та Правил щодо обігу готівки
- Індексація зарплати у жовтні 2025 року: що зміниться і як її уникнути
- НБУ вилучатиме монети номіналом 10 копійок з обігу з 1 жовтня 2025 року
- Звітність про контрольовані операції за 2024 рік потрібно подати до 1 жовтня
- До 5 жовтня потрібно подати статзвітність за 2022–2025 роки
- Штампів у паспорті більше не буде: як підтвердити відрядження після запуску EES
- З 1 жовтня бізнес у прифронтових регіонах платитиме більше за електроенергію
- Фінансування чорнобильських відпусток через портал ПФУ вже у жовтні
- Реєстрація податкових накладних в ЄРПН у жовтні
- Робочий час у жовтні 2025 року: як працюємо у період воєнного стану
Зміни з 1 жовтня, які вносить Закон №4536
Закон України від 16.07.2025 №4536-IX «Про внесення змін до Податкового кодексу України та інших законодавчих актів України у зв’язку з прийняттям Закону України «Про інтегроване запобігання та контроль промислового забруднення» та з метою удосконалення окремих положень податкового законодавства» (далі – Закон №4536), який передбачає низку важливих податкових змін для бізнесу та громадян, було опубліковано 03.09.2025 в «Голос України».
У першу чергу на ці зміни повинні звернути увагу приватні підприємці, нотаріуси та продавці окремих підакцизних товарів.
Змін багато, тому зробимо їх короткий огляд.
1 жовтня 2025 року – нові вимоги до зарплати для роздрібних торговців алкоголем, тютюном та пальним
Для суб’єктів господарювання, які здійснюють роздрібну торгівлю алкогольними напоями, тютюновими виробами, рідинами для електронних сигарет та пальним, з 1 жовтня 2025 року починають діяти нові правила щодо мінімального розміру середньої щомісячної зарплати або загального місячного оподатковуваного доходу.
Відповідні зміни передбачені Законом №4536. Вимоги стосуються підприємств і ФОП, які мають ліцензії на роздрібну торгівлю зазначеними товарами.
Мінімальний розмір має становити:
- 1,5 мінімальної зарплати с для торгових точок за межами обласних центрів, Києва та Севастополя, якщо площа торговельної зали не перевищує 500 м² і розташована щонайменше за 50 км від адміністративного центру;
- 2 мінімальні зарплати – для всіх інших випадків.
Невиконання цих умов протягом трьох місяців поспіль стане підставою для припинення дії ліцензії. Розрахунок проводиться з моменту набрання чинності Законом №4536.
Це означає, що роботодавцям потрібно уважно контролювати розмір нарахованої зарплати працівникам або, у випадку ФОП без найманих працівників, рівень власного доходу, щоб уникнути втрати ліцензії.
Розширено пільгу зі сплати ЄСВ для ФОП та самозайнятих
З 1 жовтня 2025 року для фізичних осіб-підприємців та інших самозайнятих осіб діятимуть спрощені умови звільнення від сплати єдиного соціального внеску (далі – ЄСВ) «за себе».
Відтепер не потрібно мати основне місце роботи, щоб скористатися пільгою. Достатньо лише двох умов:
- роботодавець (у тому числі резидент Дія Сіті) вже сплатив за вас ЄСВ;
- сума внеску не менша за мінімальний страховий.
Якщо ж роботодавець сплатив менше мінімального страхового внеску, ФОП чи інша самозайнята особа повинні самостійно визначити базу нарахування ЄСВ та сплатити його. Для ФОП на єдиному податку це обов’язково. Інші самозайняті особи мають сплачувати внесок у випадку наявності чистого доходу, а за його відсутності – за власним бажанням.
База для нарахування не може перевищувати законодавчо встановлену максимальну величину, а сума ЄСВ завжди має бути не меншою за мінімальний страховий внесок.
З 1 жовтня набирають чинності нові правила з ПДВ: продовження касового методу та нові пільги
З 1 жовтня 2025 року починає діяти Закон №4536, яким внесено зміни до Податкового кодексу України (далі – ПКУ) та низки інших законів. Документ спрямований на удосконалення податкового законодавства та враховує положення Закону України від 16.07.2024 №3855-IX «Про інтегроване запобігання та контроль промислового забруднення».
Серед ключових новацій щодо ПДВ:
- Продовження касового методу. До 1 січня 2028 року залишиться чинним касовий метод оподаткування ПДВ для операцій із постачання електроенергії, вугілля та продуктів його збагачення, а також послуг централізованого водопостачання та водовідведення.
- Нова пільга з ПДВ. Передача меліоративних систем, що перебувають у державній чи комунальній власності, звільняється від оподаткування ПДВ, якщо здійснюється безоплатно та виключно на користь організацій водокористувачів.
Визначення «водокористувача» наведене в Законі України від 17.02.2022 №2079-IX «Про організації водокористувачів та стимулювання гідротехнічної меліорації земель»: це неприбуткова юрособа, створена власниками чи користувачами земель сільськогосподарського призначення для експлуатації та обслуговування інженерної інфраструктури меліоративних систем.
Важливо, що ця пільга діятиме лише до моменту набуття Україною повноправного членства в ЄС. При її застосуванні податкові зобов’язання з ПДВ за нормами п. 198.5 та ст. 199 ПКУ не нараховуються.
У жовтні на Бухгалтерській платформі плануємо вихід відеокурсу «Бухоблік і ПДВ у торгівлі» з лектором Тетяною Крупою, з програмою якого ви можете ознайомитися за посиланням
Нові ставки земельного податку для гірничодобувних підприємств з 1 жовтня
Із 1 жовтня 2025 року для гірничодобувних підприємств діятимуть нові правила сплати земельного податку. Відповідні зміни передбачені Законом №4536.
Ставки податку:
- 8% від нормативної грошової оцінки – якщо така оцінка земельної ділянки проведена;
- 12% від нормативної оцінки ріллі по області чи АР Крим – якщо оцінку конкретної ділянки не проведено.
Тобто відтепер видобувачі корисних копалин платитимуть підвищений земельний податок залежно від того, чи є у них проведена нормативна грошова оцінка землі.
Договір емфітевзису: нові податкові наслідки з 1 жовтня 2025 року
Серед важливих новацій внесених Законом №4536 – нові правила оподаткування для договорів емфітевзису.
Емфітевзис – це право користування чужою земельною ділянкою для сільськогосподарських потреб. Договір оформлюється письмово та підлягає державній реєстрації. Навіть після його укладення платником земельного податку залишається власник землі.
Відтепер пільга із земельного податку, закріплена у п. 281.3 ПКУ, поширюється не лише на договори оренди, а й на емфітевзис. Це означає, що фізичні особи – власники земель, переданих платникам єдиного податку 4 групи на умовах емфітевзису, також матимуть право на звільнення від сплати земельного податку. Податківці будуть зобов’язані врахувати ці зміни вже при розрахунку податку за 2025 рік.
Для платників 4 групи площа земельних ділянок, отриманих за договорами емфітевзису, тепер прямо включається до бази оподаткування єдиним податком (оновлений п. 292-1.1 ПКУ). Це підтверджується і нормами пп. 295.9.7 ПКУ: база розраховується як по орендованих, так і по землях, «взятих у користування на інших умовах».
Водночас, якщо сам платник 4 групи передає землю іншому платнику на умовах емфітевзису, обов’язок відображати цю площу у декларації зберігається саме за власником ділянки (оновлений пп. 295.9.6 ПКУ). Це означає, що передача землі не зменшить його податкове навантаження.
З 1 жовтня 2025 року нові строки подання повідомлень про працевлаштування та звільнення
Серед ключових новацій внесених Законом №4536, – нові строки подання інформації про прийняття і звільнення працівників.
Відповідно до підпункту 70.16.1 ПКУ, з 1 січня 2026 року звітувати потрібно у таких термінах:
- юридичні особи, органи влади та податкові агенти подають повідомлення протягом 20 календарних днів після звітного місяця;
- фізичні особи-підприємці та самозайняті особи – протягом 40 календарних днів після закінчення кварталу.
Ці зміни спрямовані на уніфікацію процедур та спрощення адміністрування податкової звітності.
Нагадаємо, Закон №4536 також передбачає низку інших оновлень у сфері оподаткування, які почнуть діяти не тільки з 1 жовтня 2025 року, а і з 1 січня 2026 року.
На відеокурсі «Лікарняні/декретні: від нарахування до перевірки», який планується у жовтні з лектором Тетяною Гуль, дізнаєтесь про всі зміни в питаннях оформлення і перевірок ПФУ. З програмою курсу можете ознайомитись за посиланням
З 1 жовтня діятимуть нові правила карткових переказів
Національний банк України (далі – НБУ)з 1 жовтня 2025 року змінює правила карткових переказів, запроваджуючи систему відкритого банкінгу. Відтепер кожна транзакція матиме повну ідентифікацію платника та отримувача, це означає:
- у виписках відображатиметься повна назва компанії чи ПІБ отримувача;
- платіжні документи міститимуть розширені реквізити;
- користувачі бачитимуть зрозумілу інформацію ще до підтвердження транзакції.
Отже, з жовтня карткові перекази стають прозорішими й безпечнішими. Тепер кожен платіж матиме цифровий відбиток і буде видно повну назву отримувача. У виписках не буде дивних абревіатур – ви одразу розумітимете, кому саме заплатили. Онлайн-платежі теж стануть зрозумілішими: перед підтвердженням операції буде показана повна назва компанії. Це має зменшити кількість шахрайств.
Для клієнтів нічого робити не потрібно – банки самі оновлять системи. А якщо виникнуть сумнівні платежі, ідентифікувати отримувача та оскаржити транзакцію стане набагато легше.
Нові стандарти підвищать прозорість операцій, знизять ризики шахрайства та допоможуть користувачам легше контролювати свої фінанси. Для власників карток перехід відбудеться автоматично – жодних додаткових дій не потрібно.
З 1 жовтня діють зміни до Інструкції та Правил щодо обігу готівки
З 10 жовтня 2025 року набирає чинності постанова НБУ від 05.09.2025 №110, яка вносить зміни до Інструкції про порядок організації касової роботи банками та проведення платіжних операцій надавачами платіжних послуг в Україні, затвердженої постановою НБУ від 25.09.2018 №103, та Правил визначення платіжних ознак та обміну банкнот, розмінних та обігових монет національної валюти України, затверджених постановою НБУ від 03.12.2018 №134. Окремі положення почнуть діяти з 1 січня 2026 року.
Основні новації:
- НБУ може надсилати інкасаторським компаніям акти про розбіжності електронними засобами разом зі сканованими матеріалами;
- під час автоматизованого сортування банкнот застосовуються нові критерії оцінки якості;
- уточнено, що вважається зношеною або пошкодженою банкнотою: потертості, надриви, розрізи, забруднення, вплив води, вогню, хімікатів, ламінування тощо;
- для розрахунку площі збереженої банкноти застосовується спеціальна сітка.
Ці зміни покликані підвищити точність та безпеку обігу готівки, а також стандартизувати процедури її приймання та обробки.
Індексація зарплати у жовтні 2025 року: що зміниться і як її уникнути
З жовтня 2025 року індексація зарплати залишиться на тому ж рівні, що й у липні–вересні, оскільки індекс інфляції за серпень склав 99,8%.
Це означає, що сума поточної індексації для працівників, базовим місяцем яких є січень або лютий 2025 року, не зміниться:
- базовий місяць січень – 133,23 грн;
- базовий місяць лютий – 105,98 грн.
Якщо ж оклади підвищувалися з березня 2025 року, права на індексацію до жовтня не виникає.
Щоб уникнути індексації, достатньо підвищити посадовий оклад на суму, що перевищує можливу індексацію. Наприклад, для вересня–жовтня 2025 року за базового місяця січень підвищення має складати 134 грн і більше.
Для зручного розрахунку можна скористатися онлайн-калькулятором індексації на Бухгалтерській Платформі за посиланням
НБУ вилучатиме монети номіналом 10 копійок з обігу з 1 жовтня 2025 року
З 1 жовтня 2025 року НБУ починає поступове вилучення монет номіналом 10 копійок. Відповідно, припиниться їх карбування та поповнення готівкового обігу.
Причина змін – низька роль монет 10 копійок у розрахунках та великий обсяг витрат на їх виготовлення, транспортування та обіг. Наразі в обігу перебуває понад 4 млрд таких монет, тоді як попит на 50-копійчані монети залишається сталим.
Як це працюватиме на практиці:
- Громадяни та бізнес можуть надалі користуватися монетами 10 копійок при оплаті та здачі в банки.
- Банки їх прийматимуть, але не повертатимуть в обіг, а передаватимуть до НБУ для утилізації.
- Під час готівкових розрахунків суми в чеку заокруглюватимуться:
- 1–24 копійки → до 00 копійок;
- 25–49 копійок → до 50 копійок;
- 51–74 копійки → до 50 копійок;
- 75–99 копійок → до 00 копійок.
- За безготівкових розрахунків заокруглення не застосовуватиметься.
Звітність про контрольовані операції за 2024 рік потрібно подати до 1 жовтня
Звітність про контрольовані операції за 2024 рік слід подати до 1 жовтня 2025 року в електронній формі. Цей термін стосується платників податку на прибуток, які здійснювали контрольовані операції у звітному році.
Компанії з операціями з пов’язаними особами чи контрагентами з «ризикових» юрисдикцій зобов'язані доводити ринковість своїх цін, а порушення правил може призвести до значних штрафів та донарахувань.
Звітність подають:
- Платники податку на прибуток, що мали контрольовані операції, подають Звіт про контрольовані операції (форма J0104707).
- Учасники міжнародних груп компаній одночасно зі звітом подають Повідомлення про участь у міжнародній групі компаній (затверджене наказом Мінфіну від 31.12.2020 №839).
Звітність подається виключно в електронній формі засобами електронного зв’язку, відповідно до вимог законодавства.
Основні зміни:
- перелік країн, операції з резидентами яких визнаються контрольованими, скорочено з 78 до 46;
- поріг частки володіння корпоративними правами підвищено з 20% до 25%;
- введено критерій «економічної пов’язаності» для операцій з нерезидентами;
- операції з нерезидентами, які мають міжнародні угоди про обмін податковою інформацією та свідоцтво про резидентство, контрольованими не визнаються;
- звіти CbCR подають тепер усі українські компанії – члени міжнародних груп, а не лише материнські;
- штрафи за неподання або несвоєчасне подання звітів значно зросли: до 100 прожиткових мінімумів за неподання повідомлення про участь у міжнародній групі; до 1% від суми неподаних операцій за невнесені контрольовані операції; до 3% за відсутність документації.
Кого стосуються зміни:
- платники податку на прибуток – резиденти України з доходом понад 150 млн грн та операціями з нерезидентами понад 10 млн грн;
- операції з пов’язаними особами, нерезидентами з «ризикових» юрисдикцій, комісіонерами-нерезидентами;
- купівля-продаж товарів і послуг, передача нематеріальних активів, фінансування, агентські та дистриб’юторські договори, ліцензійні угоди.
Особливості воєнного стану:
Штрафи не застосовуються за умови документального підтвердження неможливості подання звіту, проте документи потрібно подати протягом шести місяців після завершення воєнного стану.
Важливо пам’ятати, що:
- Якщо у звітному періоді не було контрольованих операцій, подавати «порожній» звіт не потрібно.
- Документація з ТЦУ: одночасного подання документації разом зі звітом не вимагається, але вона має бути готова для надання протягом 30 календарних днів з моменту запиту ДПС.
До 5 жовтня потрібно подати статзвітність за 2022–2025 роки
Держстат нагадує: підприємства, установи, організації та підприємці, які не подавали статистичну звітність у 2022–2025 роках, мають час лише до 5 жовтня 2025 року, щоб виконати цей обов’язок.
Обов’язкове подання статистичної та фінансової звітності було відновлено з 5 липня 2025 року. Це означає:
- звітність знову обов’язкова для всіх, хто бере участь у держстатспостереженнях;
- «борги» за минулі роки (2022–2025) потрібно закрити до 5 жовтня 2025 року;
- діють граничні терміни подання звітів за поточні періоди 2025 року.
Важливо пам’ятати, що після 5 жовтня неподання звітів може призвести до адмінвідповідальності.
Для передплатників Бухгалтерської платформи у жовтня планується вихід відеокурсу «Документообіг і звітність в M.E.Doc» з Лекторкою Ліаною Кириленко. З програмою можете ознайомитись за посиланням
Штампів у паспорті більше не буде: як підтвердити відрядження після запуску EES
З 12 жовтня 2025 року в ЄС повноцінно запрацює Система в’їзду/виїзду (Entry/Exit System – EES). Вона фіксуватиме перетини кордону громадянами третіх країн, зокрема й українцями, за допомогою біометрії – сканування обличчя та відбитків пальців. Штампи у закордонних паспортах більше не ставитимуть.
У зв’язку з цим у бухгалтерів виникає питання:
Як підтвердити дні перебування у відрядженні для виплати добових без оподаткування?
ПКУ (пп. 170.9.1) вимагає:
- має бути наказ про відрядження;
- плюс один або кілька документальних доказів фактичного перебування у відрядженні.
Такими доказами можуть бути:
- проїзні документи (квитки, посадкові талони);
- рахунки за проживання;
- чеки чи інші підтвердження витрат у період відрядження (АЗС, платні дороги, паркування тощо);
- запрошення приймаючої сторони, договір чи інші ділові документи;
- підтвердження участі у переговорах, конференціях, симпозіумах.
Важливо знати, що навіть без прикордонного штампа комбінація наказу про відрядження та вищезазначених документів буде достатньою для підтвердження днів відрядження і виплати добових без оподаткування
З 1 жовтня бізнес у прифронтових регіонах платитиме більше за електроенергію
З 1 жовтня 2025 року НКРЕКП підвищує тарифи на розподіл електроенергії в Миколаївській, Сумській, Запорізькій та Харківській областях. Це рішення покликане компенсувати втрати енергокомпаній, але найбільше вдарить по бізнесу в регіонах, що й так страждають від війни.
Так, наприклад, підприємств Запорізької області додаткові витрати перевищать 1,5 млрд грн. Уже сьогодні частина великих виробництв у регіоні призупиняє роботу, основною причиною називаючи різке зростання енергетичних витрат. Це призводить до скорочення персоналу, адже на кожному з таких підприємств працювали понад тисячу людей. Зупинка виробництва означає не лише втрату робочих місць, а й падіння надходжень до державного та місцевих бюджетів, що напряму впливає на можливості фінансування оборони та соціальних програм.
Федерація роботодавців закликає шукати інші механізми компенсації – через державні програми, міжнародну допомогу та розтермінування, щоб не перекладати навантаження на бізнес.
Фінансування чорнобильських відпусток через портал ПФУ вже у жовтні
Як відомо, з 1 липня 2025 року ПФУ став виплачувати 39 видів державних соціальних допомог, компенсації соціальних стипендій для певних категорій громадян. До цього переліку потрапило і фінансування витрат на виплату відпускних особам які є постраждалими від аварії на ЧАЕС (постанова Кабміну від 25.06.2025 №765 «Деякі питання призначення та виплати державних соціальних допомог, соціальних стипендій органами Пенсійного фонду України»).
ПФУ у своїх усних консультаціях надавав різні дати запуску такого сервісу, проте найімовірніше це буде з жовтня.
А до цього часу рекомендували надсилати документи поштою або подати звернення через Електронний кабінет ПФУ. Це можна зробити у розділі «комунікації з ПФУ – звернення – клопотання». До нього потрібно додати супровідний лист, розрахунок видатків (форма 2), реєстр отримувачів компенсацій, копію наказу про відпустку та банківські реквізити.
Реєстрація податкових накладних в ЄРПН у жовтні
Нагадуємо, що ще з 16 січня 2023 року діють особливі строки реєстрації податкових накладних і розрахунків коригування в ЄРПН на час воєнного стану та протягом шести місяців після його завершення. За ними ПН і РК за першу половину місяця слід зареєструвати до 5 числа наступного місяця, а за другу половину – до 18 числа.
Важливо, що у період дії воєнного стану операційний день у граничні строки триває цілодобово – з 00:00 до 24:00. Подані у ці дні документи можуть отримати квитанцію про реєстрацію вже наступного операційного дня
Це означає, що навіть у вихідні – 5 жовтня (неділя) та 18 жовтня (субота) 2025 року – підприємства зможуть протягом усього дня реєструвати ПН і РК за вересень 2025 року.
Не попустіть більше жодної важливої дати із зручним помічником для кожного бухгалтера «Календар бухгалтера»
Робочий час у жовтні 2025 року: як працюємо у період воєнного стану
У 2025 році державне свято – День захисників і захисниць України, яке традиційно відзначається 1 жовтня, припадає на середу. Однак варто врахувати, що в Україні триває воєнний стан, а відповідно до Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану», на цей період не застосовуються норми щодо святкових та неробочих днів. Тобто на практиці офіційних вихідних у святкові дати нині немає.
Таким чином, у жовтні 2025 року підприємства та організації працюють за звичайним графіком, без додаткових днів відпочинку у зв’язку зі святами. Це важливо враховувати при плануванні робочих процесів, відпусток та нарахуванні заробітної плати.
Загалом у жовтні 2025 року нараховується 31 календарний день. Для працівників з 40-годинним робочим тижнем норма тривалості робочого часу становить 184 години. Робочими є 23 дні, а на відпочинок припадає 8 вихідних. При цьому жодного святкового чи скороченого робочого дня у жовтні не передбачено.
Водночас слід пам’ятати, що роботодавці мають право самостійно встановлювати графік роботи та відпочинку працівників, узгоджуючи його з умовами воєнного часу та виробничою необхідністю.
А наприкінці місяця – не забудьте перевести годинники на «зимовий час»! Традиційно переведення годинників відбувається в останню неділю жовтня о 4 годині на 1 годину назад. Таким чином, у ніч з суботи на неділю 26 жовтня потрібно буде перевести на годину назад!
Заробітна плата
15.09.2026
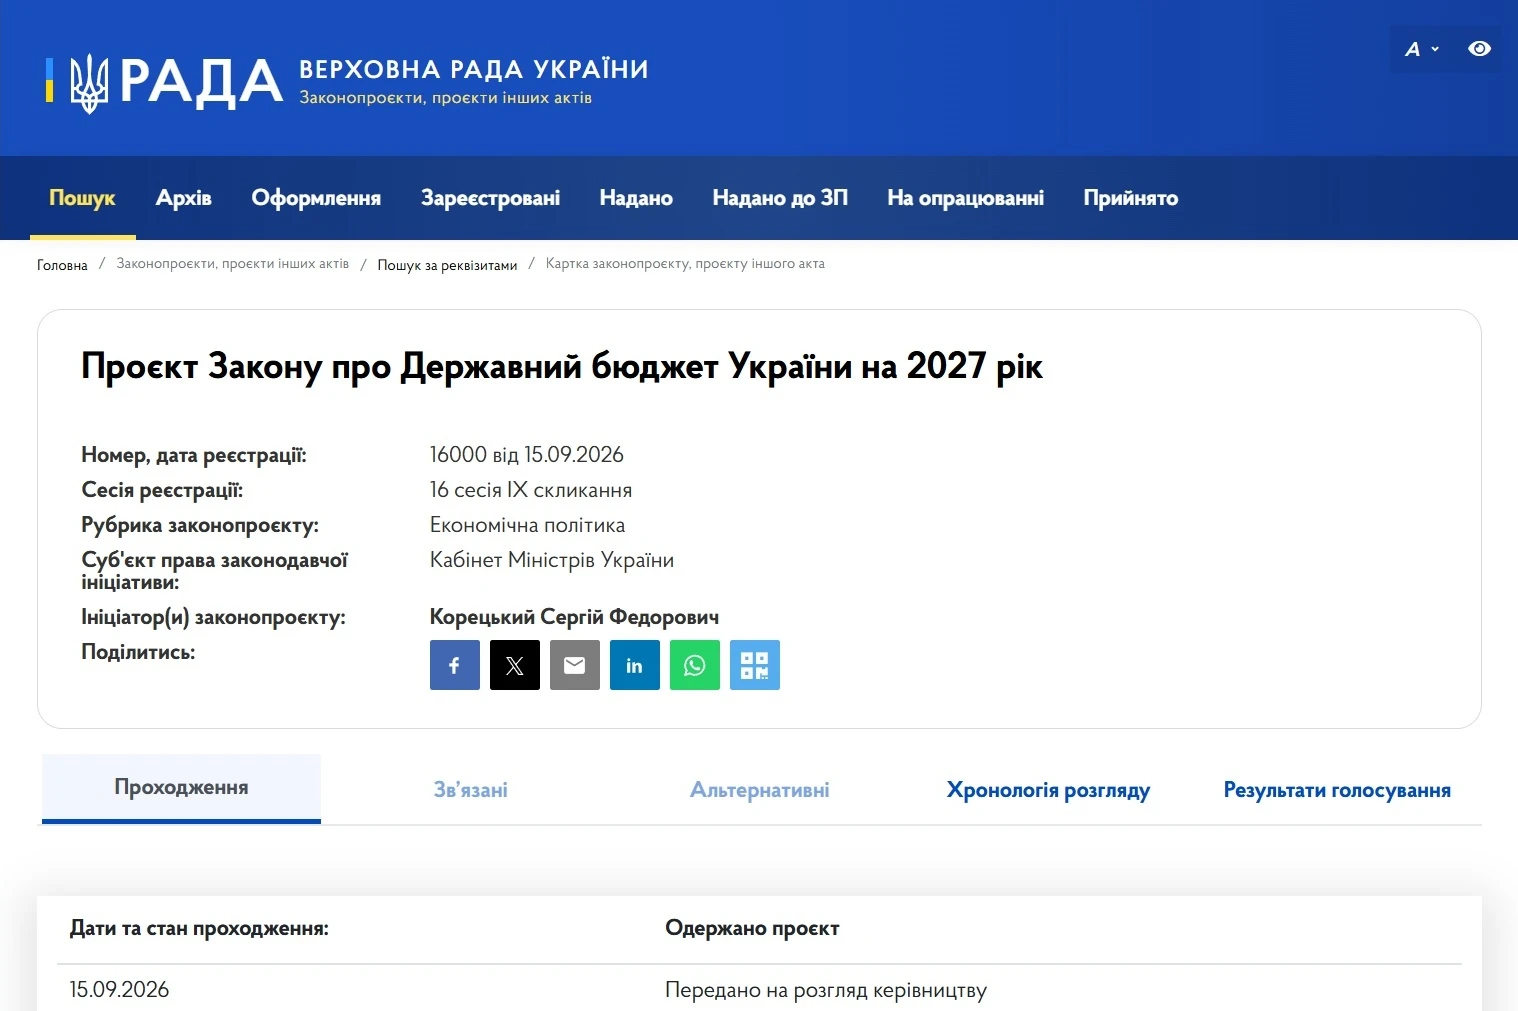
Уряд схвалив Держбюджет-2027: мінімалка 9 546, прожитковий мінімум – 3 819
15.09.2026 року нардеп Ярослав Железняк у своєму телеграм-каналі наводить перші цифри згідно законопроєкту Держбюджету-2027, а також зазначає, що проєкт схвалено УрядомВідповідно до цих повідомлень, то у проєкті перенесено ключові цифри із затвердженої Кабміном Бюджетної декларації. Нагадаємо, що Кабмін постановою від 17.06.2026 №793 визначив орієнтовні соціально-економічні показники, які стануть основою для формування бюджетних пропозицій на 2027–2029 роки. Документ містить параметри мінімальної заробітної плати, посадових окладів та прожиткового мінімуму. Також окреслено підходи до індексації доходів і фінансування соціальних виплат. Окрему увагу приділено оплаті праці державних службовців та обмеженням зростання фонду оплати праці
ПДВ
15.09.2026
ФОП придбав авто: чи можна включити ПДВ до податкового кредиту пояснює ДПС
ФОП на загальній системі оподаткування, який є платником ПДВ, придбав легковий автомобіль для використання у господарській діяльності. За наявності зареєстрованої в ЄРПН податкової накладної, складеної на ФОП, суму ПДВ можна включити до податкового кредиту. Водночас подальше використання автомобіля в неоподатковуваних операціях або негосподарській діяльності має податкові наслідки
РРО / ПРРО, фіскальні чеки
15.09.2026
Через тривогу касир не провів через РРО чек по еквайрингу: як виправити та чи буде штраф
Підприємство 25 серпня 2026 року отримало оплату через еквайринг, але через повітряну тривогу своєчасно не провело розрахункову операцію через РРО. Наприкінці зміни інший касир закрив зміну, не виявивши цю розбіжність, тому сума не була відображена у звіті та не потрапила до даних, переданих до ДПС. 10 вересня 2026 року помилку виявили. Які наслідки має така ситуація та як правильно виправити помилку?
Розрахунки за ЦПД
15.09.2026
Систематичне укладання договорів ЦПД: податкові наслідки
ТОВ заключає договори ЦПХ на постійній основі, які повторюються з місяця в місяць. Які податкові наслідки наявності договорів ЦПХ, які мають систематичний характер? Якщо вартість послуг по договору 5000 грн, чи потрібно ЄСВ донараховувати до мінімального рівня?
Пенсія, соцпільги
15.09.2026
Індексація пенсій-2027: Кабмін визначить розмір підвищення окремо
У проєкті Держбюджету-2027 не визначено конкретного відсотка індексації пенсій. За інформацією народного депутата Ярослава Железняка, документ традиційно передбачає проведення індексації у порядку та розмірах, які встановить Кабмін. Остаточний розмір підвищення пенсій, ймовірно, стане відомий напередодні березневої індексації 2027 року. Для порівняння, у 2026 році пенсії та страхові виплати проіндексували на 12,1%
Податкова та фінзвітність
15.09.2026
Декларація з рентної плати: Мінфін пропонує оновити форму та додати нові додатки
ДПС оприлюднила доопрацьований проєкт змін до Податкової декларації з рентної плати. Пропонується оновити окремі розрахунки щодо користування надрами та лісовими ресурсами, додати нові реквізити й деталізувати інформацію про види користування та дозвільні документи. Також декларацію планують доповнити двома новими додатками – №17 та №18, а в додатках 5 і 7 – актуалізувати термінологію та назви дозвільних документів

Військовий облік
15.09.2026
Чи повинен ФОП вести військовий облік працівників у 2026 році: обов’язки та штрафи
Порядок №1487 не відносить ФОП до суб’єктів, які зобов’язані вести військовий облік, тому він не веде списки та не повідомляє ТЦК про прийняття чи звільнення працівників. Водночас працівники ФОП мають самостійно виконувати свої військово-облікові обов’язки, а ФОП може добровільно перевіряти військово-обліковий документ кандидата. Розбираємо також, чи можна забронювати ФОП та його працівників, що робити у разі повістки від ТЦК та чи загрожує ФОП штраф 59 500 грн за військовий облік
Освіта
15.09.2026
Стипендії аспірантів і докторантів збільшились з 1 вересня 2026 року: жодних додаткових рішень не потрібно
Нові посадові оклади педагогічних і науково-педагогічних працівників вплинули не лише на зарплати викладачів. Через прив’язку академічних стипендій до посадових окладів автоматично зростають виплати аспірантам, асистентам-стажистам і докторантам. Додаткових рішень Уряду для такого підвищення не потрібно, адже стипендія становить 90% відповідного окладу
РРО / ПРРО, фіскальні чеки
15.09.2026
Коли можна застосовувати резервний РРО та чи потрібен за ним Z-звіт: роз'яснення від ДПС
Резервний РРО застосовується не постійно, а лише у визначених законодавством випадках – під час ремонту основного РРО або тимчасового відключення електроенергії. Якщо протягом робочого дня ним не проводилися розрахункові операції. Якщо резервний РРО фактично не використовувався, щоденне формування нульового Z-звіту не вимагається

Заробітна плата
15.09.2026
Мінімальна зарплата у 2027 – 9 546 грн: скільки отримуватиме працівник «на руки»
15.09.2026 року нардеп Ярослав Железняк повідомив, що мінзарплата у Держбюджеті–2027 закладена на рівні 9 546 грн. Кабмін затвердив постановою від 17.06.2026 №793 «Про схвалення Бюджетної декларації на 2027 – 2029 роки» основні соцпоказники, які будуть використовуватись при затверджені Держбюджету-2027, зокрема й новий розмір мінімальної заробітної плати. Проте працівники фактично отримуватимуть на руки значно меншу суму через утримання ПДФО та військового збору. Розрахуємо, скільки становитиме мінімальна зарплата «чистими»
Акцизний податок
15.09.2026
Звіт №1-ВП подається щорічно: де зазначити код виду господарської діяльності
У Звіті №1-ВП для щорічного звіту код виду господарської діяльності зазначають у рядку 02.2 разом зі звітним роком. Код обирають залежно від виду діяльності суб’єкта господарювання – від малого виробництва дистилятів до вирощування тютюну
Єдиний податок
15.09.2026
Кредиторську заборгованість за фіндопомогою списали: чи виникає повторний дохід у єдинника в 2026 році
ДПС роз’яснила правила оподаткування кредиторської заборгованості за договором поворотної фінансової допомоги у платника єдиного податку третьої групи. Якщо така допомога не була повернута протягом 12 календарних місяців із дня отримання, її сума включається до доходу платника. Водночас повторно оподатковувати ту саму суму після її списання у зв’язку із закінченням строку позовної давності не потрібно, якщо вона вже була включена до доходу та оподаткована єдиним податком
Документообіг, первинні документи
15.09.2026
Положення №88 змінять: що бухгалтеру перевірити вже зараз
Ви роками підписуєте акти факсиміле. А тепер відкриваєте Положення №88 – і бачите, що норми про факсиміле там більше не буде. Чи треба терміново відмовлятися від факсиміле? Або інша ситуація: бухгалтер отримує акт на послуги, у якому є дата, опис операції та підпис виконавця, але немає підпису представника замовника. Чи буде такий акт цілком законним? Саме такі зміни варто врахувати бухгалтеру вже зараз
Військовий облік
15.09.2026
Повістка «для уточнення даних»: суд пояснив, коли вона не створює обов’язку з’являтися до ТЦК
Суд розглянув справу щодо повістки з метою «уточнення даних» та дійшов висновку, що таке формулювання саме по собі не є самостійною законною підставою для виклику. Оскільки позивач уже своєчасно уточнив персональні та військово-облікові дані, підстав для повторного виклику з цією метою не було. Суд також звернув увагу на відсутність у повістці чіткої та конкретної мети явки й невідповідність її форми вимогам Порядку №1487
ЄСВ
15.09.2026
Ставка ЄСВ 8,41% після скасування МСЕК: який документ можна використовувати у 2026 році
Для застосування ставки ЄСВ 8,41% роботодавець має отримати від працівника документ, що належним чином підтверджує встановлення інвалідності. Таким підтвердженням є, зокрема, Витяг із рішення експертної команди з оцінювання повсякденного функціонування особи, який може бути сформований в електронному вигляді та засвідчений електронною печаткою МОЗ або наданий у паперовій формі
Бронювання, критичність
15.09.2026
Новий функціонал для контролю квоти на бронювання працівників у Дії не працює: стан на 15.09
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 15.09.2026 даний сервіс ще не реалізований на Порталі Дія
Податкова та фінзвітність
15.09.2026
Друга квитанція є, але декларацію не визнали: чи може ДПС відмовити пізніше
Отримання другої квитанції про прийняття податкової декларації не завжди означає, що контролюючий орган вже остаточно втратив можливість відмовити у її прийнятті. Податківці можуть надіслати письмове повідомлення про невизнання декларації протягом п’яти робочих днів із дня її отримання, якщо документ подано з порушенням установлених вимог до обов’язкових реквізитів. У такому повідомленні мають бути зазначені конкретні причини відмови
Державний нагляд
15.09.2026
Нові правила для виробників тютюну з 1 січня 2028: електронний реєстр, GPS-контроль і відеоспостереження
У Верховній Раді зареєстровано законопроєкт №15372, який пропонує суттєво посилити державний контроль за виробництвом та обігом тютюнової сировини. Документ передбачає створення єдиної електронної системи простежуваності, електронне маркування сировини, реєстр виробників, дистанційний контроль перевезень, нові вимоги до місць зберігання та виробництва, а також розширення повноважень контролюючих органів. 15 вересня депутати схвалили законопроєкт у І читанні