


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
ДПС у листі від 18.09.2025 №10/3/2/99-00-09-01-01-02 надала роз’яснення платникам щодо заповнення заяв у сфері ліцензування, зокрема про внесення чергового платежу за ліцензію та про припинення її дії. Документ акцентує увагу на розбіжностях між вимогами затвердженого Порядку та фактичною практикою подання заяв через електронний кабінет, особливо щодо пунктів 5, 7 та 8 форм
ДПС у листі від 18.09.2025 №10/3/2/99-00-09-01-01-02 відповідає на питання платників чому виникають розбіжності між вимогами, визначеними затвердженим Порядком заповнення заяв, та фактичною практикою їх подання через електронний кабінет, зокрема щодо заповнення пунктів 5, 7 та 8 форми. ДПС надало роз'яснення щодо заповнення:
Подання заяви про внесення чергового платежу за надану ліцензію
У разі подання заяви ліцензіата про внесення чергового (щорічного, щоквартального) платежу за надану ліцензію на право провадження відповідного виду господарської діяльності в такій заяві зазначаються:
1) у пункті 1 «Заява подається до» – найменування та код органу ліцензування, до якого подається заява;
2) у пункті 2 «Вид заяви» – вид заяви, яку подає ліцензіат (обирається позиція «Внесення чергового платежу за надану ліцензію»);
3) у пункті 3 «Реквізити заявника / ліцензіата»:
4) у пункті 4 «Вид ліцензії» – вид ліцензії на право провадження відповідного виду господарської діяльності, для отримання якої подається заява;
5) пункт 5 «Спосіб отримання ліцензії» – не заповнюється;
6) у пункті 6 «Реєстраційний номер ліцензії» – реєстраційний номер ліцензії;
7) пункти 7 – 9 – не заповнюються.
8) У пункті 10 «Інформація про внесення платежу за ліцензію» зазначаються код класифікації доходів бюджету, сума внесеного платежу, номер і дата платіжної інструкції, що підтверджує внесення річної плати за відповідну ліцензію.
Під час накладання кваліфікованого електронного підпису та печатки заявника (за наявності) суб’єкт господарювання засвідчує/підтверджує достовірність інформації, зазначеної в пунктах заяви.
Цю ж позицію податківці виклали в ЗІР, категорія 113.03
Подання заяви ліцензіата про припинення дії ліцензії на право провадження відповідного виду господарської діяльності:
1) у пункті 1 «Заява подається до» – найменування та код органу ліцензування, до якого подається заява;
2) у пункті 2 «Вид заяви» – вид заяви, яку подає ліцензіат (обирається позиція "Припинення дії ліцензії");
3) у пункті 3 «Реквізити заявника/ліцензіата»:
4) у пункті 4 «Вид ліцензії» – вид ліцензії на право провадження відповідного виду господарської діяльності, для припинення якої подається заява;
5) пункт 5 «Спосіб отримання ліцензії» – не заповнюється;
6) у пункті 6 «Реєстраційний номер ліцензії» – реєстраційний номер ліцензії;
7) пункти 7–10 – не заповнюються.
ДПС при поданні платниками податків заяви про внесення змін до відомостей, що містяться в Реєстрі в початковій стадії експлуатації програмного забезпечення, передбачило заповнення всіх граф заяви.
Цю ж позицію податківці виклали в ЗІР, категорія 113.03
Джерело: Лист ДПС від 18.09.2025 №10/3/2/99-00-09-01-01-02
Читайте більше:
Припинення дії ліцензії після скасування РРО: роз’яснення ДПС
Як не втратити «роздрібну» ліцензію у 2026 році: зарплатні вимоги з 1 січня
Як заповнити пункти 5, 7 та 8 заяви на внесення змін до ліцензії
Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику

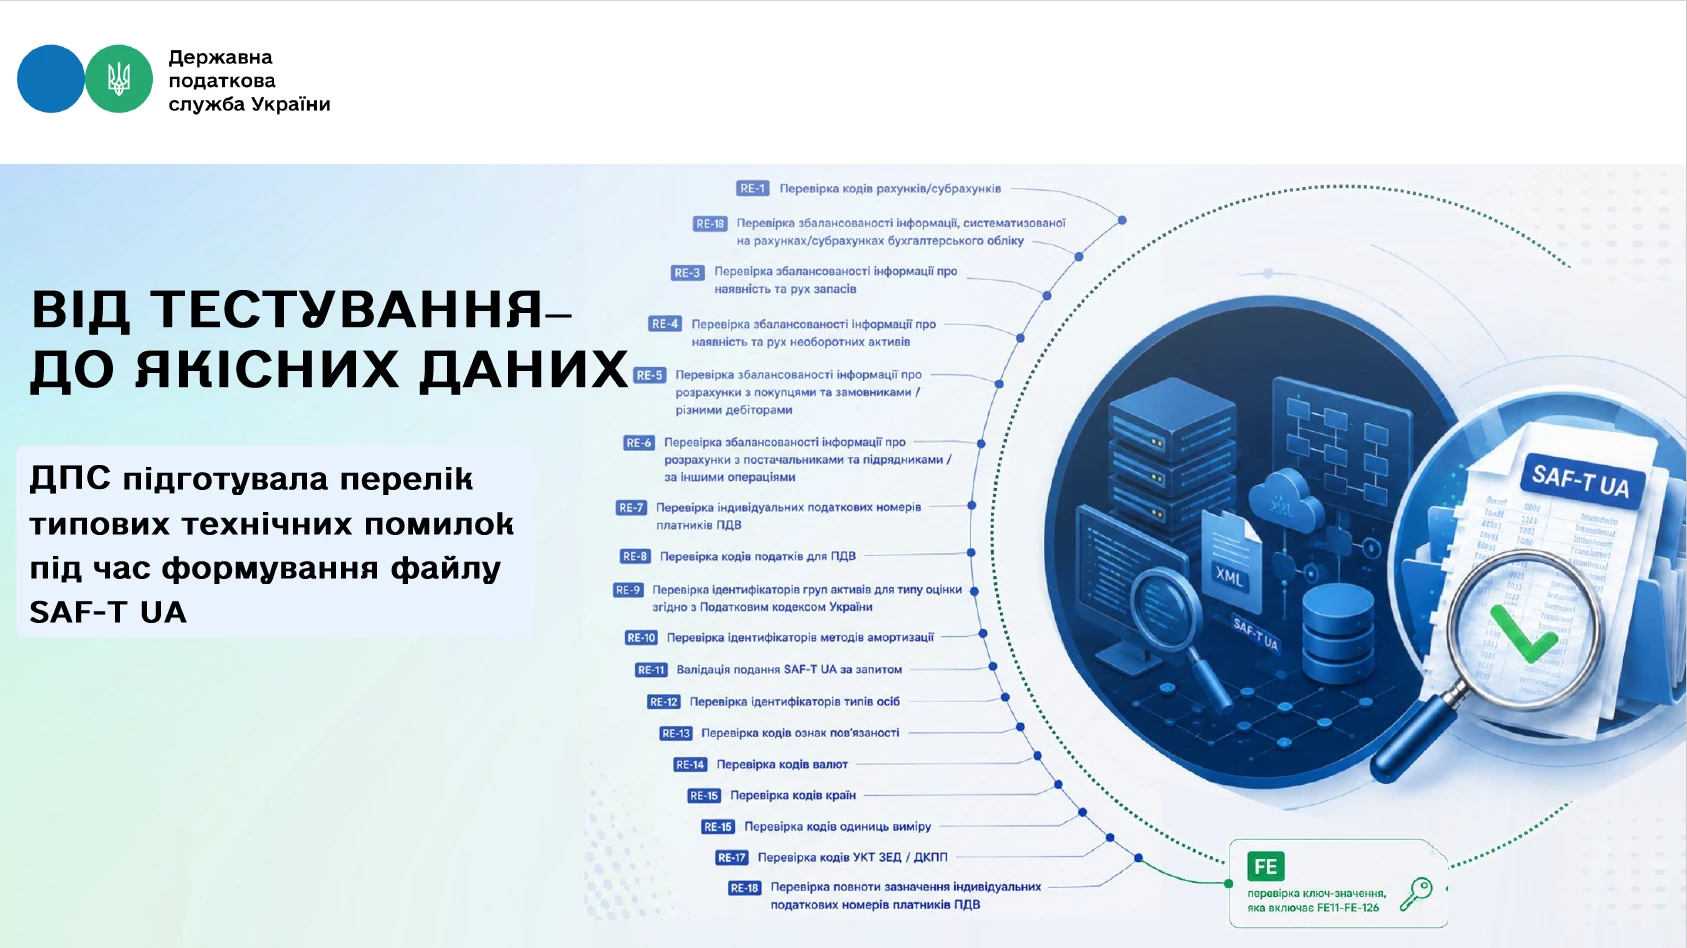
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення
Перевірка військового обліку на підприємстві може закінчитися штрафом для посадових осіб. Хто має право перевіряти військовий облік, коли підприємство можуть перевірити без попередження та які порушення загрожують штрафом до 59 500 грн – розбираємо основні правила й відповідальність роботодавця
За порушення порядку сплати та звітування щодо внеску на підтримку працевлаштування осіб з інвалідністю роботодавцям загрожують фінансові санкції. Податкові органи мають право застосовувати штрафи за несвоєчасну сплату, донарахування внеску, а також за неподання або подання звітності з порушенням установлених вимог. Окрім штрафів, на суму недоїмки щоденно нараховується пеня
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори
Втрата пального не завжди призводить до виникнення податкового зобов’язання з акцизного податку. Якщо платник документально підтвердив факт втрати та надав контролюючому органу докази неможливості використання такого пального на території України, акцизне зобов’язання не виникає. Водночас обсяги втраченого пального мають бути відображені у відповідній акцизній накладній
Податкова служба повідомила, що у разі збігу останнього дня подання звіту з вихідним або святковим днем строк автоматично переноситься. Подати звіт про внесок на підтримку працевлаштування осіб з інвалідністю можна в найближчий операційний день без порушення вимог ПКУ
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Звільнення за угодою сторін є окремою підставою припинення трудового договору, передбаченою п. 1 ч. 1 ст. 36 КЗпП. Ініціатором може виступити як працівник, так і роботодавець, але для звільнення необхідна згода обох сторін щодо припинення трудових відносин і дати звільнення. Закон не встановлює обов’язкового письмового оформлення такої домовленості, однак на практиці її доцільно зафіксувати окремою угодою. Водночас при звільненні за цією підставою не потрібно дотримуватися двотижневого строку попередження чи виплачувати вихідну допомогу, якщо інше не передбачено домовленістю або законом
У Верховній Раді зареєстровано законопроєкт №16098, який передбачає посилення адміністративної відповідальності за порушення законодавства про ціни і ціноутворення. Зокрема, пропонується збільшити штрафи за порушення порядку формування, встановлення та застосування цін і тарифів, а також за невиконання законних вимог органу цінового контролю. Окремо законопроєкт передбачає зміни до Закону №5007 щодо повноважень уповноваженого органу та приведення його положень у відповідність із чинним законодавством
Повідомлення про делегування філіям (структурним підрозділам) права складання податкових накладних (ПН) та розрахунків коригування (РК) подається платниками, у разі наявності у них філій (структурних підрозділів) разом з декларацією за перший звітний період року і надалі разом з декларацією за той звітний період, у якому відбулися зміни у переліку філій (структурних підрозділів)
Платник ЄСВ, який не подав Податковий розрахунок за попередні звітні періоди, не звільняється від обов’язку подати таку звітність. У разі подання пропущених періодів у поточному звітному періоді потрібно використовувати форму Розрахунку, що діє на день його подання
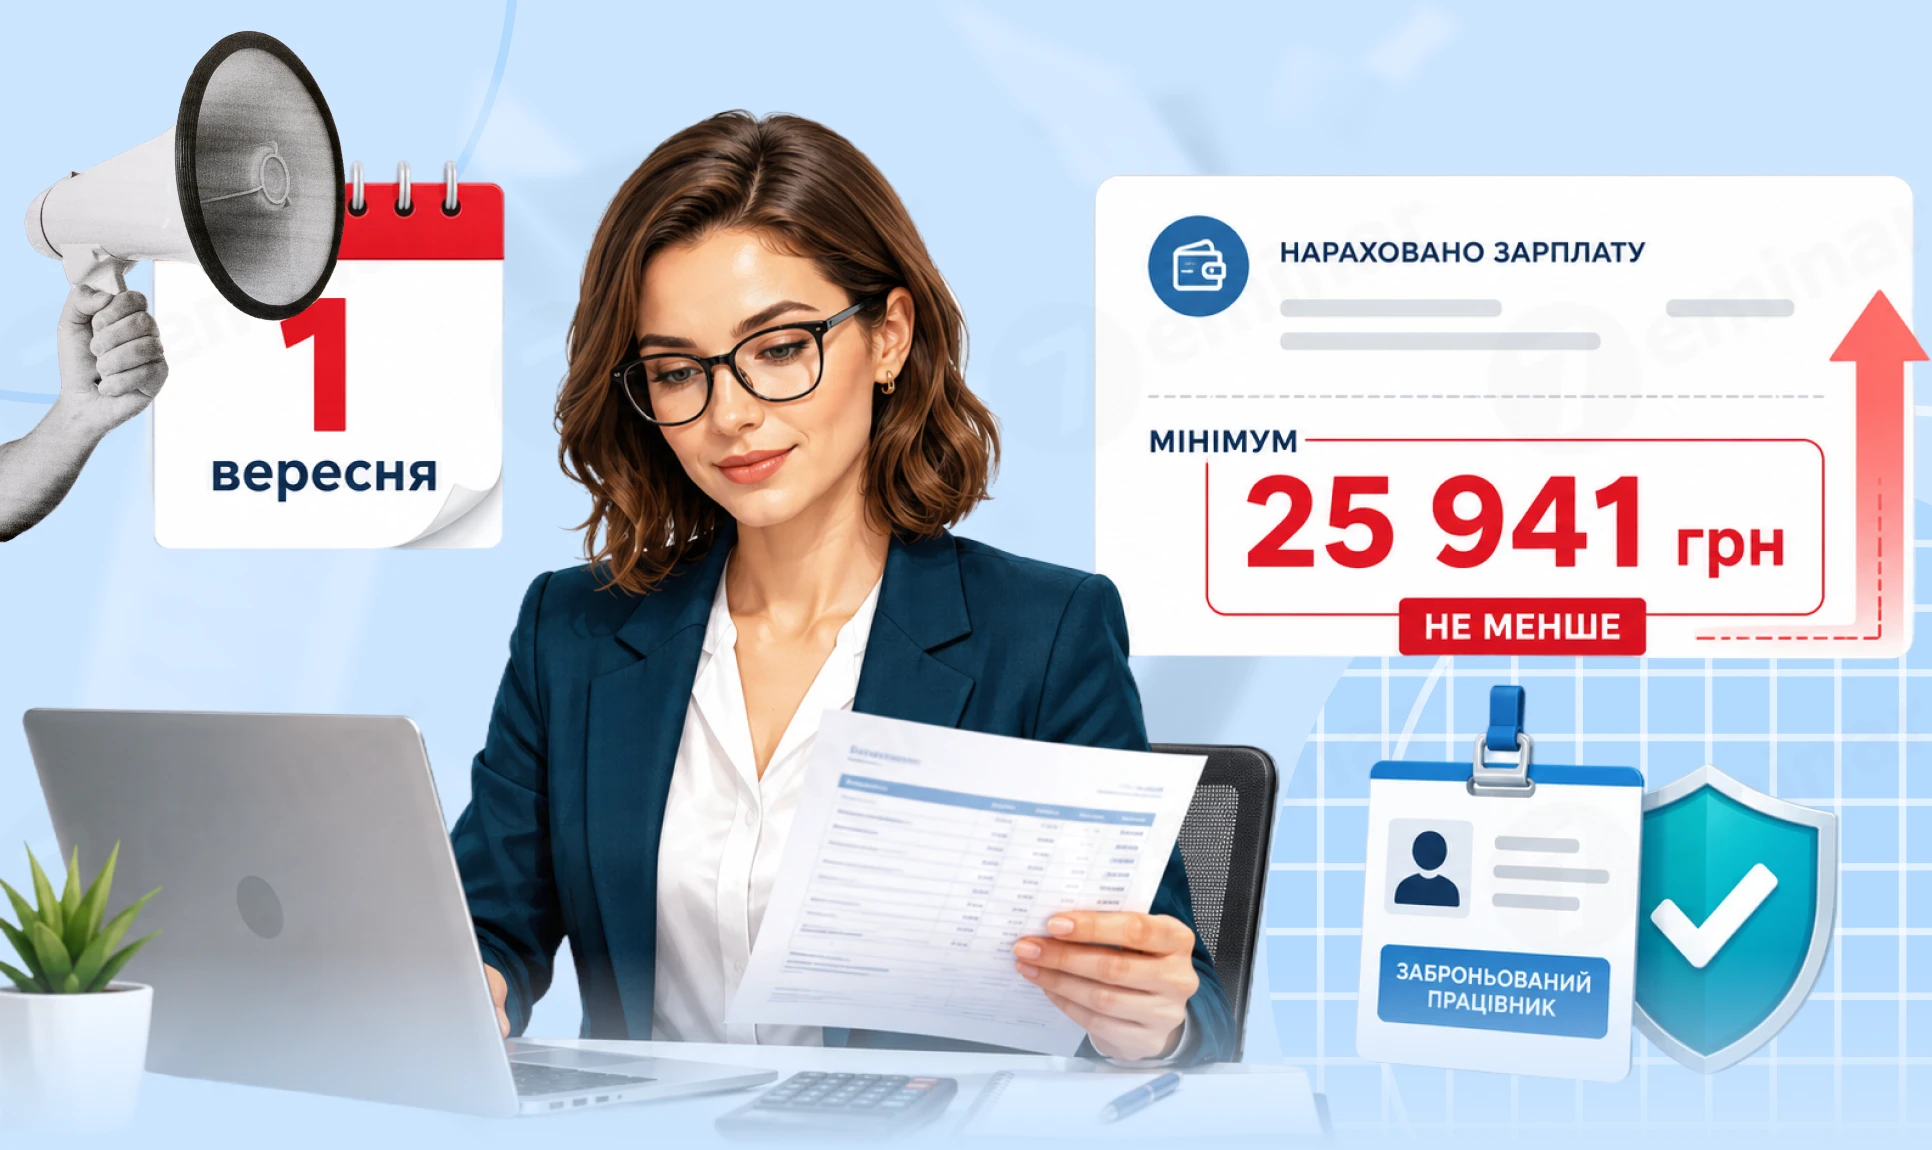
Із 1 вересня 2026 року набирають чинності ключові зміни до порядку бронювання військовозобов’язаних працівників, затверджені постановою КМУ №692. Зокрема, суттєво підвищуються зарплатні критерії як для бронювання працівників, так і залишаються чинними вимоги для отримання та збереження статусу критично важливого підприємства. Водночас для бізнесу, що працює на територіях бойових дій або тимчасово окупованих територіях, передбачено окремі, більш м’які вимоги щодо рівня заробітної плати
Призначення платежу є важливою підставою для визначення походження отриманого доходу та відповідності заявленим видам діяльності, дотримання умов перебування на тій чи іншій групі платника єдиного податку. Проте для визначення класифікації отриманого доходу необхідне комплексне вивчення усіх первинних документів, якими підтверджено здійснення господарської операції
ДПС пояснила, що якщо протягом місяця постачання товарів або послуг покупцю не здійснювалося, підстав для складання зведеної податкової накладної за п. 201.4 ПКУ немає. Якщо ж у такому місяці продавець отримав аванс за майбутні постачання, ПН на суму отриманих коштів складається у загальному порядку на дату отримання авансу
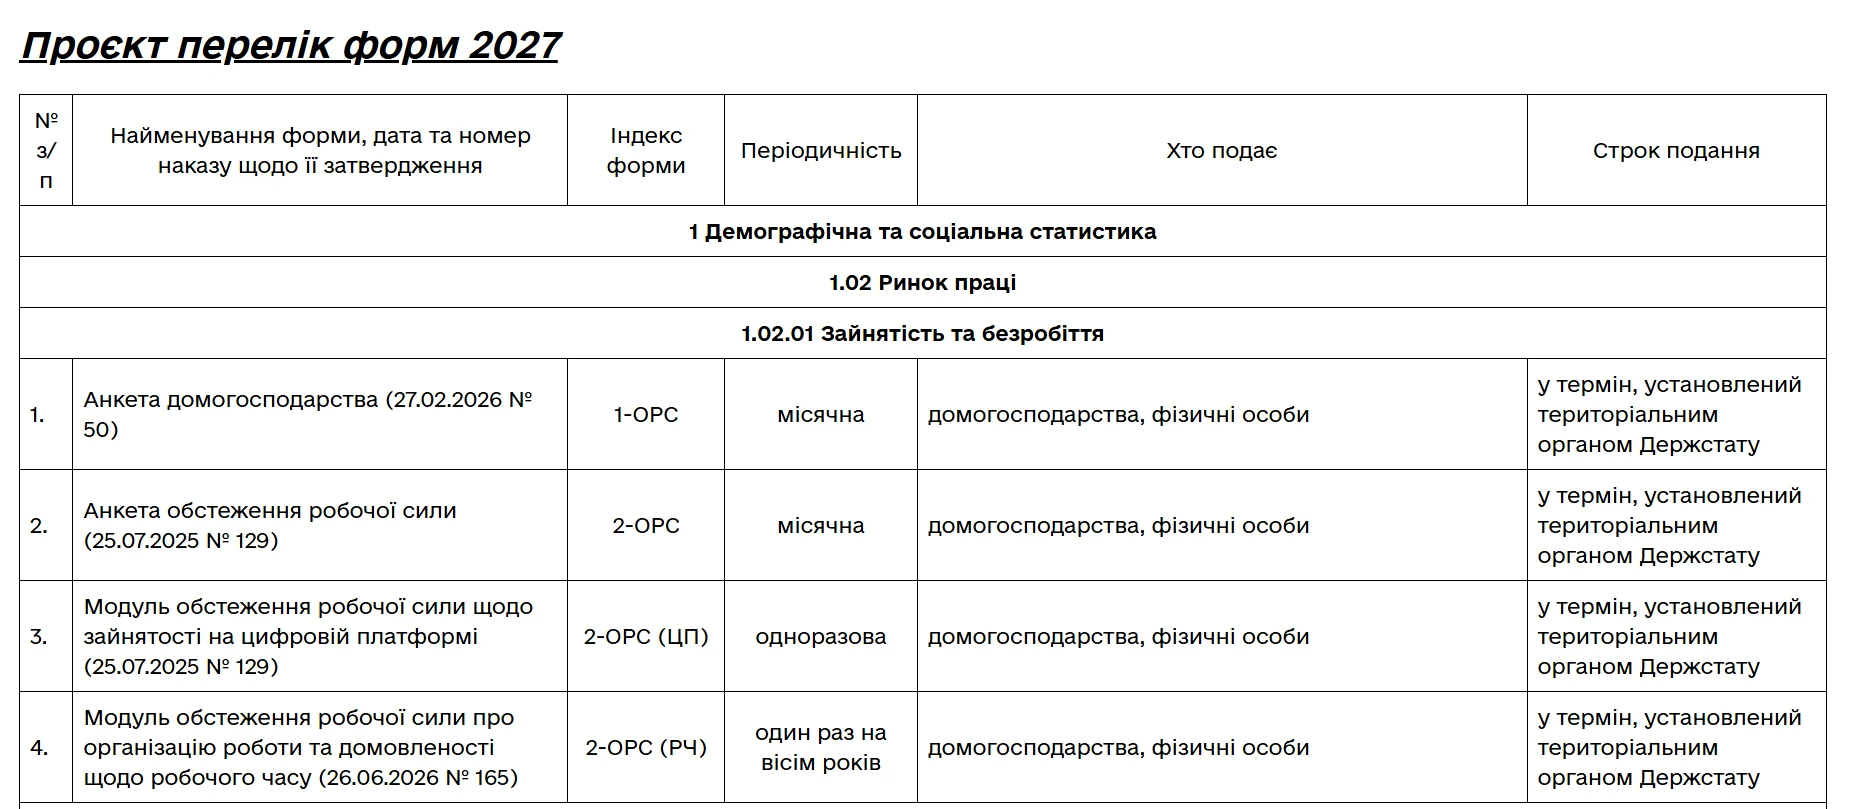
Держстат продовжує готувати та оприлюднювати проєкти державних статистичних спостережень на 2027 рік. Цього разу на офіційному вебсайті оприлюднено Проєкт відомостей по формах на 2027 рік. У документі можна знайти основні дані щодо кожної статистичної форми: її назву та реквізити наказу про затвердження, індекс, періодичність подання, перелік респондентів і встановлені строки звітування