Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Ліцензії та дозволи
07.01.2026
Електронна заява на отримання ліцензії для роздрібної торгівлі алкоголем та тютюном у 2026 році: інструкція
Порядок заповнення заяв щодо ліцензій на право роздрібної торгівлі алкогольними напоями, сидром та перрі (без додання спирту), тютюновими виробами, рідинами, що використовуються в електронних сигаретах затверджений Постановою КМУ від 04.04/2025 №374. Він містить детальні описи заповнення граф бланків заяв, відповідно до кожного з приводу подання – для отримання нової ліцензії, для внесення змін до відомостей, що містяться в Єдиному реєстрі ліцензіатів, для повідомлення про внесення чергового (щорічного, щоквартального) платежу за надану ліцензію, для самостійного припинення дії ліцензії, а також для отримання витягу з Реєстру. Наводимо детальну інструкцію щодо заповнення заяв
- Подання заяви на отримання ліцензії для роздрібної торгівлі алкоголем та тютюном через Електронний кабінет
- Подача заяви на отримання ліцензії для роздрібної торгівлі алкоголем та тютюном через програми звітності
- Інструкція із заповнення заяви на отримання ліцензії на алкоголь та тютюн у 2026 році
Подання заяви на отримання ліцензії для роздрібної торгівлі алкоголем та тютюном через Електронний кабінет
Заяву за формою J/F1303406 «Заява щодо ліцензій на право роздрібної торгівлі алкогольними напоями, сидром та перрі (без додання спирту), тютюновими виробами, рідинами, що використовуються в електронних сигаретах» подають через розділ «Введення звітності» в Електронному кабінеті платника податків.
Для цього слід обрати період – поточний місяць, в розділі J/F13 «Запити» знайти вказану форму, заповнити її, перевірити, підписати та відправити.
Подача заяви на отримання ліцензії для роздрібної торгівлі алкоголем та тютюном через програми звітності
Заяву можна заповнити і через програми звітності, наприклад, Медок.
У меню «Облік акцизного податку» потрібно обрати опцію «Реєстр ліцензій та місць зберігання».
У вікні що відкриється, потрібно натиснути «Створити» – «Новий документ».
У вікні вибору треба обрати зі списку нову заяву щодо ліцензії на право роздрібної торгівлі алкогольними напоями, сидром та перрі (без додання спирту), тютюновими виробами, рідинами, що використовуються в електронних сигаретах.
Інструкція із заповнення заяви на отримання ліцензії на алкоголь та тютюн у 2026 році
Рядок 1. Заява подається до. Вказуємо податкову, в зоні підпорядкування якої знаходиться торгівельна точка, та код цієї податкової служби.
Рядок 2. Вид заяви. Ставиться позначка навпроти одного з полів, яке відповідає меті подання заяви:
- отримання ліцензії;
- внесення змін до відомостей, що містяться в Єдиному реєстрі ліцензіатів з виробництва та обігу спирту етилового, спиртових дистилятів, алкогольних напоїв, тютюнових виробів, тютюнової сировини та рідин, що використовуються в електронних сигаретах;
- внесення чергового платежу за отриману ліцензію;
- припинення дії ліцензії;
- отримання витягу з Єдиному реєстрі ліцензіатів з виробництва та обігу спирту етилового, спиртових дистилятів, алкогольних напоїв, тютюнових виробів, тютюнової сировини та рідин, що використовуються в електронних сигаретах.
Рядок 3. Реквізити заявника/ліцензіата. Проставляється позначка, що відповідає виду суб’єкта господарювання:
- юридична особа;
- фізична особа – підприємець;
- іноземний суб’єкт господарювання(постійне представництво);
- особа, уповноважена на ведення обліку діяльності за договорами про спільну діяльність без утворення юридичної особи.
Далі:
1) для юридичних осіб:
- найменування;
- місцезнаходження;
- код згідно з ЄДРПОУ;
2) для фізичних осіб - підприємців:
- прізвище, власне ім'я, по батькові (за наявності);
- місцезнаходження (адреса зареєстрованого / задекларованого місця проживання (перебування), за якою здійснюється зв'язок із фізичною особою - підприємцем);
- реєстраційний номер облікової картки платника податків або серія (за наявності) та / або номер паспорта громадянина України (для фізичних осіб, які через свої релігійні переконання відмовляються від прийняття реєстраційного номера облікової картки платника податків та офіційно повідомили про це відповідному контролюючому органу і мають відмітку у паспорті);
3) унікальний номер для осіб, уповноважених на ведення обліку діяльності за договорами про спільну діяльність без утворення юридичної особи, і таких, які є відповідальними за утримання та внесення податків до бюджету під час виконання договорів:
- найменування та код уповноваженої особи згідно з ЄДРПОУ і податковий номер, наданий такій особі під час взяття на облік договору згідно з пунктом 63.6 статті 63 та пунктом 64.6 статті 64 Податкового кодексу України (далі – Кодекс);
4) для іноземних суб'єктів господарської діяльності:
- повне найменування нерезидента українською мовою;
- податковий номер нерезидента на території України, присвоєний відповідним податковим органом під час взяття на облік.
Також в цій графі зазначається місцезнаходження або місце проживання: податкова адреса юридичної особи або ФОП.
Рядок 4. Вид ліцензії. Зазначається вид ліцензії на право провадження відповідного виду господарської діяльності, для отримання якої подається заява, у формулюванні Закону №3817, в даному випадку – пишемо «на право роздрібної торгівлі алкогольними напоями».
Рядок 5. Спосіб отримання ліцензії. Суб'єктом господарювання обирається отримання ліцензії в загальному порядку згідно із статтею 43 Закону або в автоматичному режимі, передбаченому статтею 47 Закону.
Якщо підприємство або підприємець сподівається, що має підстави отримати ліцензію в автоматичному режимі, він проставляє відповідну галочку. Якщо ж ні – ставить галочку, що він хоче отримати ліцензію в звичайному режимі.
Рядок 6. Реєстраційний номер ліцензії. При первинному поданні, коли мета – це отримання ліцензії, цей рядок залишається порожнім. Зазначається в разі подання заяви із позначкою:
- «Внесення чергового платежу за надану ліцензію»,
або
- «Внесення змін до відомостей, що містяться в Єдиному реєстрі ліцензіатів з виробництва та обігу спирту етилового, спиртових дистилятів, алкогольних напоїв, тютюнових виробів, тютюнової сировини та рідин, що використовуються в електронних сигаретах»,
або
- «Припинення дії ліцензії»,
або
- «Отримання витягу з Єдиного реєстру ліцензіатів з виробництва та обігу спирту етилового, спиртових дистилятів, алкогольних напоїв, тютюнових виробів, тютюнової сировини та рідин, що використовуються в електронних сигаретах»
Рядок 7. Адреса місця провадження господарської діяльності заявника/ліцензіата:
- у графах 1-12 – адреса місця роздрібної торгівлі та ідентифікатор об'єкта оподаткування;
- у графі 13 – код / коди адміністративно-територіальної одиниці або територія територіальної громади згідно з Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад місць роздрібної торгівлі.
Адреса, передбачена пунктом 7 заяви, зазначається у форматі: область, район, населений пункт (крім мм. Києва та Севастополя), вулиця, номер будинку, корпусу, офісу / квартири.
Адреса заповнюється у форматі, передбаченому постановою КМУ від 07.07.2021 №690 «Про затвердження Порядку присвоєння адрес об'єктам будівництва, об'єктам нерухомого майна», зокрема у рядках:
- «Населений пункт» зазначається тип населеного пункту (місто, село, селище відповідно) та назва;
- «Вулиця» зазначається родове позначення (вулиця, площа, майдан, набережна, шосе, тупик, бульвар, проспект, просіка, алея, провулок, проїзд, узвіз, шлях, лінія, роз'їзд, кілометраж лінійного об'єкта тощо) та назва.
При заповненні адреси / адрес місцезнаходження або місце проживання та місця провадження господарської діяльності використовуються українські літери. У разі якщо нумерація об’єкта нерухомості містить літери, використовуються великі літери українського алфавіту. Літера заповнюється в графі 9 «Доповнення до номеру». В той же час, коли об’єкт нерухомості, що розташований на перетині вулиць має подвійну нумерацію за обома вулицями, тобто номер відокремлюється скісною рискою (/) – весь номер має вміститися в графі 8.
Наприклад, якщо номер будівлі 27-А, то в графі 8 буде цифра 27, а в графі 9 – літера «А». Якщо номер будівлі 27/4, то в графі 8 буде вказано «27/4», а в графі 9 – пусто.
Зауважте, що адреса має співпадати з тією, яка зазначена у торгівельної точки, яку було створено через подання форми 20-ОПП.
Рядок 8. Перелік фіскальних номерів реєстраторів розрахункових операцій, програмних реєстраторів розрахункових операцій, книг обліку розрахункових операцій та розрахункових книжок, що знаходяться в місці роздрібної торгівлі.
Відповідні фіскальні номери заносяться в таблицю. При цьому:
- в графі 2 – зазначається дата початку використання в місці торгівлі цього реєстратора розрахункових операцій;
- в графі 3 – дата закінчення його використання в місці торгівлі, і ця графа заповнюється тільки в разі виключення фіскальних номерів реєстраторів розрахункових операцій, програмних реєстраторів розрахункових операцій з Реєстру;
В ній в цьому разі зазначається перелік фіскальних номерів реєстраторів розрахункових операцій, програмних реєстраторів, розрахункових операцій, книг обліку розрахункових операцій та розрахункових книжок, що підлягають виключенню з Реєстру, – у разі зміни переліку реєстраторів розрахункових операцій, програмних реєстраторів розрахункових операцій, книг обліку розрахункових операцій та розрахункових книжок, що розміщуються в місці торгівлі (для ліцензій на право роздрібної торгівлі алкогольними напоями, тютюновими виробами, рідинами, що використовуються в електронних сигаретах);
- в графі 4 – перелік фіскальних номерів книг обліку розрахункових операцій (за наявності – коли оформлюється книга КОРО) наявних у місці роздрібної торгівлі;
- в графі 5 – перелік фіскальних номерів розрахункових книжок (за наявності), наявних у місці роздрібної торгівлі.
Рядок 9. Відомості про те, що місця роздрібної торгівлі розташовані за межами населених пунктів (адміністративних центрів областей, м. Києва та м. Севастополя) на відстані до 50 кілометрів і мають торгівельні зали площею понад 500 метрів квадратних – для ліцензій на право роздрібної торгівлі алкогольними напоями (крім сидру та перрі (без додання спирту), тютюновими виробами, рідинами, що використовуються в електронних сигаретах. Ставиться позначка за потреби.
Рядок 10. Інформація про внесення платежу за ліцензію.
Колонка 1. Код класифікації доходів бюджету. Заповнюється так: 22011100 – плата за ліцензії на право роздрібної торгівлі алкогольними напоями, тютюновими виробами та рідинами, що використовуються в електронних сигаретах.
Колонка 2. Сума внесеного платежу. Нагадуємо, що ліцензії з цих видів діяльності надаються безстроково, а плата за них справляється щоквартально.
Отже, в цій колонці має бути зазначено сплачену квартальну плату за ліцензію:
- 3242,62 грн (або 172,94 – у разі торгівлі у селах та селищах) у разі роздрібної торгівлі алкогольними напоями, крім сидру та перрі (без додавання спирту);
- 324,26 грн у разі роздрібної торгівлі сидром та перрі (без додавання спирту);
- 756,61 грн (або 108,08 – у разі торгівлі у селах та селищах) у разі роздрібної торгівлі тютюновими виробами та/або рідинами, що використовуються в електронних сигаретах.
Колонки 3 та 4 містять номер та дату платіжної інструкції.
Рядки 11 та 12 містять текст, який платник приймає та надалі завіряє своїм підписом:
- рядок 11. Ознайомлений із вимогами законодавства у сфері ліцензування і здійснення контролю за обігом алкогольних напоїв, тютюнових виробів, рідин, що використовуються в електронних сигаретах;
- рядок 12. Підтверджую достовірність інформації, зазначеної в заяві.
Кінцева частина заяви – підпис відповідальної особи із зазначенням посади, реєстраційного номеру облікової картки платника податків або серія (за наявності) та номер паспорта (для осіб, які не використовують код).
Звертаємо вашу увагу на особливості заповнення заяв інших типів, ніж заява на первинне отримання ліцензії.
Згідно Порядку заповнення, викладеному в тексті Постанови 374:
- Пункт 5 «Спосіб отримання ліцензії» – не заповнюється для заяв всіх типів, крім заяви на отримання ліцензії.
- Пункт 6 «Реєстраційний номер ліцензії» – заповнюється для всіх типів заяв, крім заяви на первинне отримання ліцензії.
- Пункти 7-10 не заповнюються для заяв на припинення, на отримання витягу.
- Пункти 7-9 не заповнюються для заяви на внесення чергового платежу.
Щодо заяв на внесення змін, слід звернути увагу на такі моменти:
Пункт 7 «Адреса місця провадження господарської діяльності заявника/ ліцензіата» – не заповнюється (у разі зміни адреси місця провадження господарської діяльності для ліцензій на право роздрібної торгівлі алкогольними напоями, тютюновими виробами, рідинами, що використовуються в електронних сигаретах, подається заява на отримання нової ліцензії).
Заява про внесення змін до відомостей, що містяться в Реєстрі, не подається в разі зміни назв області, району, населеного пункту, вулиці, інших об'єктів топоніміки населених пунктів відповідно до законодавства чи у зв'язку із зміною коду адміністративно-територіальної одиниці або території територіальної громади згідно з Кодифікатором адміністративно територіальних одиниць та територій територіальних громад.
Суб'єкт господарювання має право (за потреби) заповнити графу 1 пункту 7 у разі зміни в адресі місця роздрібної торгівлі назв областей, районів, населених пунктів, вулиць, інших об'єктів топоніміки населених пунктів відповідно до законодавства, або графу 3 пункту 7 у зв'язку із зміною коду адміністративно-територіальної одиниці або території територіальної громади згідно з Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад.
Додатково звертаємо увагу, що при заповненні заяв в точній відповідності до інструкції інколи виникають проблеми з поданням:
система вимагає заповнити ті графи, які в інструкції до відповідного типу заяви не мають бути заповнені, інакше заява не приймається – або приходить квитанція з помилкою, або взагалі неможливо таку заяву ані підписати, ані відправити.
Йдеться про графи 5, 7 та 8 – без них заява не проходить, хоч би і вказано було, що вона подається з іншої причини, ніж отримання нової ліцензії. Це тимчасове явище, обумовлене технічними особливостями (як пояснюють податківці).
Тому на сьогодні порада на випадок, якщо станеться така ситуація – все ж заповнити ті графи, які вимагатиме система, і домогтися, щоб заява пройшла та було отримано другу квитанцію.
Хоч це і всупереч Порядку, але ж слід пам’ятати про головну ціль – а вона полягає в тому, щоб подати заяву і щоб остання була прийнята, та дія, заради якої вона подається (внести зміни, повідомити про сплату чергового платежу, або замовити витяг) – була виконана.
Читайте більше:
Ліцензія під загрозою: мінімальні вимоги по доходах і зарплаті
Звіт про використання марок акцизного податку: інструкція заповнення
Декларація з акцизного податку: інструкція із заповнення за новою формою
Як перевірити сплату за ліцензію та дату припинення її дії в Електронному кабінеті
Нульову акцизну декларацію доведеться подати навіть без продажів: що важливо знати

Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
ПДВ
25.09.2026
Капремонт пошкодженого житла за бюджетні кошти у 2026 році: чи звільняються роботи від ПДВ
Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику

ПДВ
25.09.2026
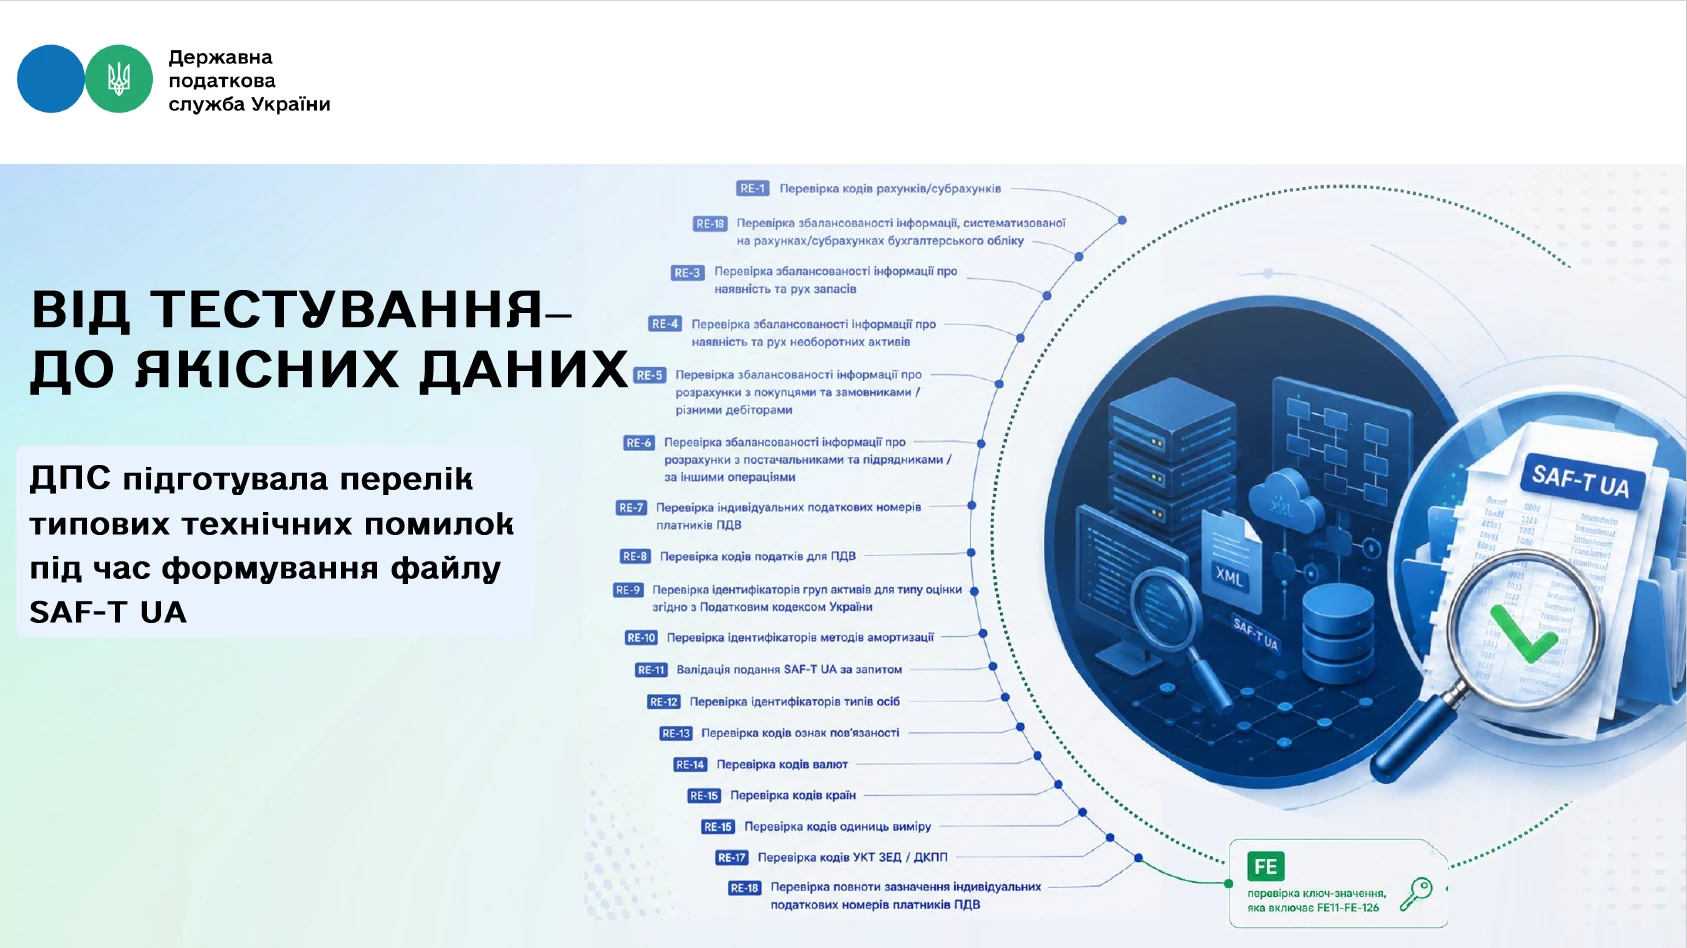
ДПС оприлюднила перелік типових технічних помилок у файлах SAF-T UA
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення
Військовий облік
25.09.2026
Перевірка військового обліку на підприємстві: хто може прийти та які штрафи
Перевірка військового обліку на підприємстві може закінчитися штрафом для посадових осіб. Хто має право перевіряти військовий облік, коли підприємство можуть перевірити без попередження та які порушення загрожують штрафом до 59 500 грн – розбираємо основні правила й відповідальність роботодавця
Особи з інвалідністю
25.09.2026
Не подали Звіт про внесок за працевлаштування осіб з інвалідністю до 9 листопада: який буде штраф
За порушення порядку сплати та звітування щодо внеску на підтримку працевлаштування осіб з інвалідністю роботодавцям загрожують фінансові санкції. Податкові органи мають право застосовувати штрафи за несвоєчасну сплату, донарахування внеску, а також за неподання або подання звітності з порушенням установлених вимог. Окрім штрафів, на суму недоїмки щоденно нараховується пеня
Податкова та фінзвітність
25.09.2026
J0100130 – ідентифікатор для оновленої декларації з податку на прибуток:
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори

Акцизний податок
25.09.2026
Пальне втрачено: чи потрібно нараховувати акцизний податок та складати накладну
Втрата пального не завжди призводить до виникнення податкового зобов’язання з акцизного податку. Якщо платник документально підтвердив факт втрати та надав контролюючому органу докази неможливості використання такого пального на території України, акцизне зобов’язання не виникає. Водночас обсяги втраченого пального мають бути відображені у відповідній акцизній накладній
Особи з інвалідністю
25.09.2026
Вихідний у день подання звіту про внесок на працевлаштування осіб з інвалідністю: чи переноситься
Податкова служба повідомила, що у разі збігу останнього дня подання звіту з вихідним або святковим днем строк автоматично переноситься. Подати звіт про внесок на підтримку працевлаштування осіб з інвалідністю можна в найближчий операційний день без порушення вимог ПКУ
Календар бухгалтера
25.09.2026
30 вересня – останній день сплати податків за серпень 2026 року
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Звільнення, скорочення
25.09.2026
Звільнення за угодою сторін у 2026 році: які правила має врахувати працівник і роботодавець
Звільнення за угодою сторін є окремою підставою припинення трудового договору, передбаченою п. 1 ч. 1 ст. 36 КЗпП. Ініціатором може виступити як працівник, так і роботодавець, але для звільнення необхідна згода обох сторін щодо припинення трудових відносин і дати звільнення. Закон не встановлює обов’язкового письмового оформлення такої домовленості, однак на практиці її доцільно зафіксувати окремою угодою. Водночас при звільненні за цією підставою не потрібно дотримуватися двотижневого строку попередження чи виплачувати вихідну допомогу, якщо інше не передбачено домовленістю або законом
Перевірки, штрафи
25.09.2026
До 5950 грн штрафу: у ВРУ пропонують посилити відповідальність за порушення цінового законодавства
У Верховній Раді зареєстровано законопроєкт №16098, який передбачає посилення адміністративної відповідальності за порушення законодавства про ціни і ціноутворення. Зокрема, пропонується збільшити штрафи за порушення порядку формування, встановлення та застосування цін і тарифів, а також за невиконання законних вимог органу цінового контролю. Окремо законопроєкт передбачає зміни до Закону №5007 щодо повноважень уповноваженого органу та приведення його положень у відповідність із чинним законодавством
ПДВ
25.09.2026
Порядок та строки подання повідомлення про делегування філіям (структурним підрозділам) права складання ПН / РК
Повідомлення про делегування філіям (структурним підрозділам) права складання податкових накладних (ПН) та розрахунків коригування (РК) подається платниками, у разі наявності у них філій (структурних підрозділів) разом з декларацією за перший звітний період року і надалі разом з декларацією за той звітний період, у якому відбулися зміни у переліку філій (структурних підрозділів)
Податкова та фінзвітність
25.09.2026
Не подали Розрахунок за попередній період: яку форму використовувати при поданні
Платник ЄСВ, який не подав Податковий розрахунок за попередні звітні періоди, не звільняється від обов’язку подати таку звітність. У разі подання пропущених періодів у поточному звітному періоді потрібно використовувати форму Розрахунку, що діє на день його подання
Бронювання, критичність
25.09.2026
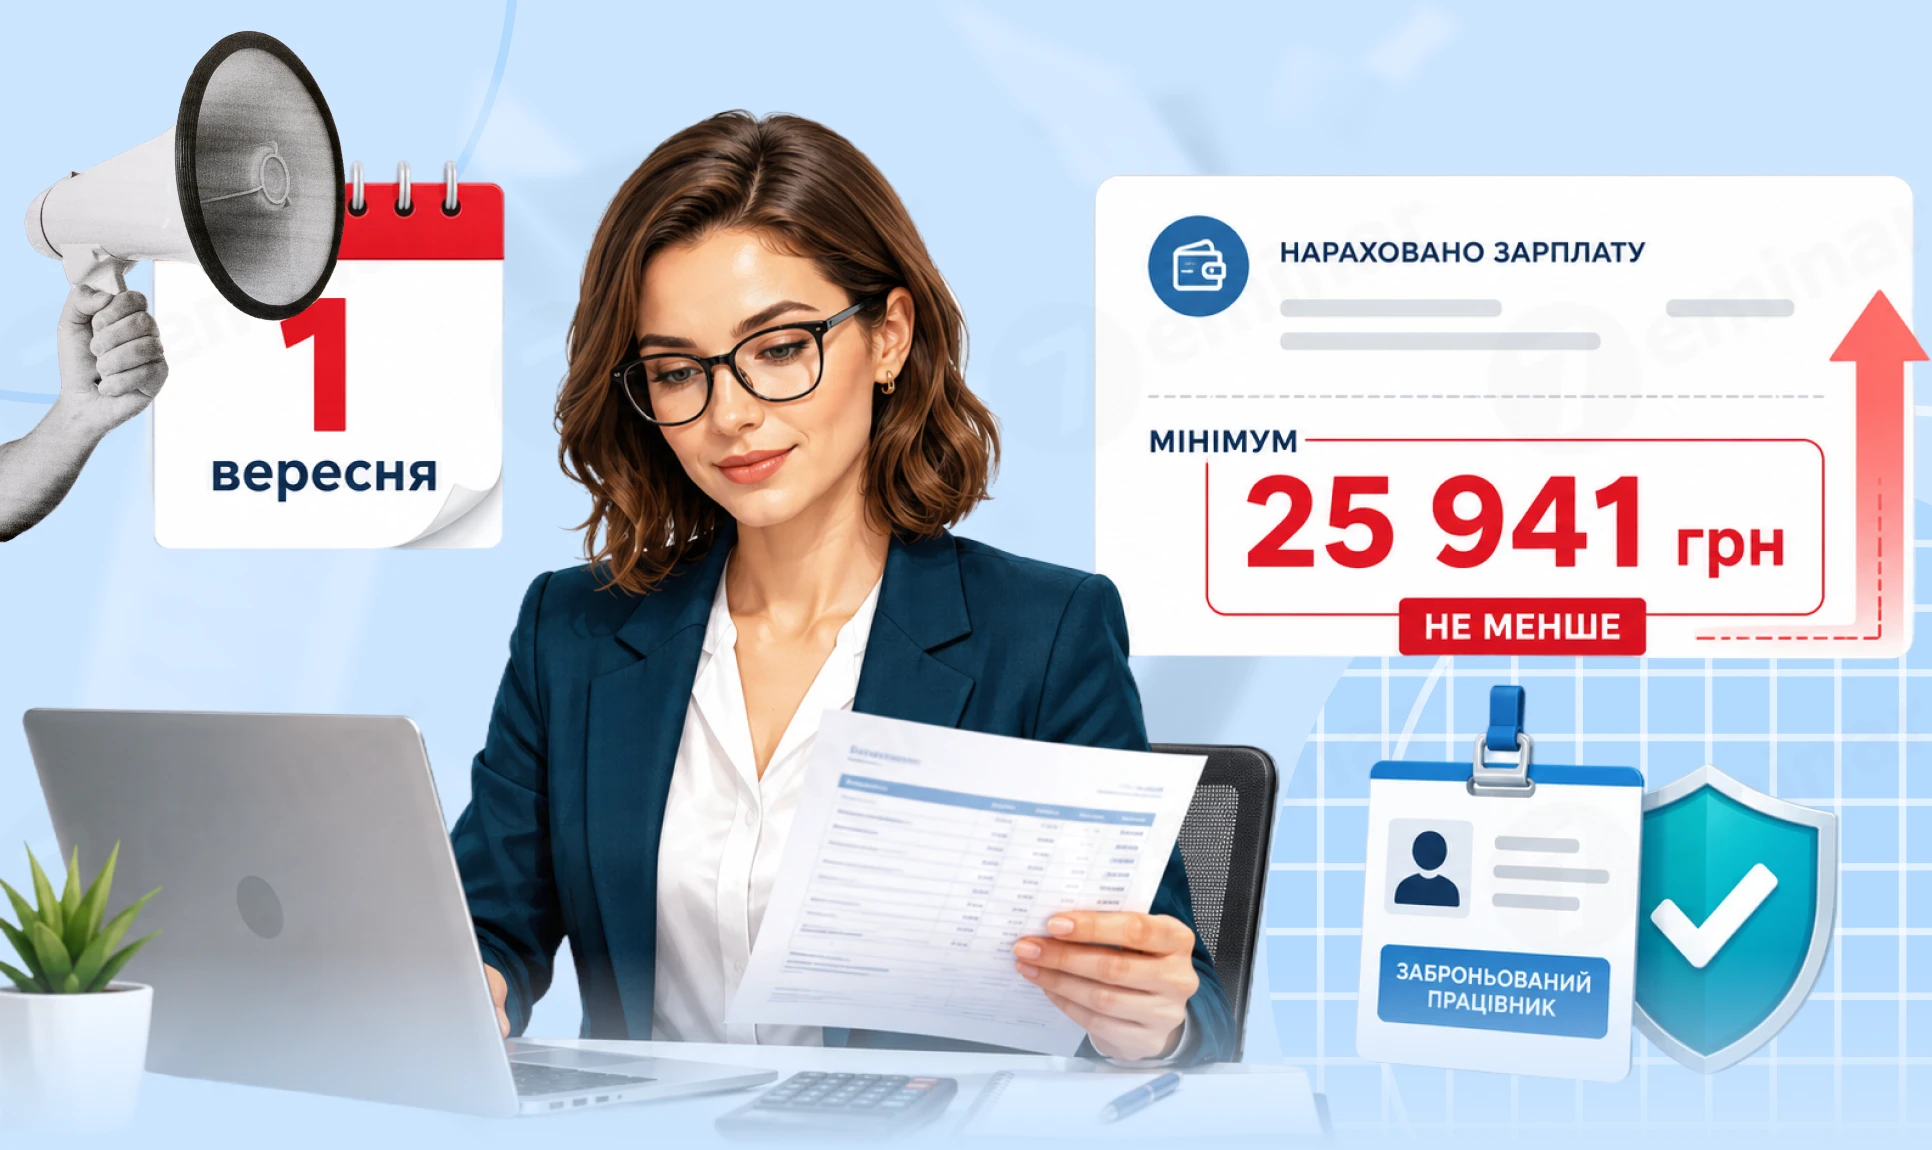
Зарплатні вимоги для бронювання та критичності з 1 вересня 2026 року: 25 941 грн
Із 1 вересня 2026 року набирають чинності ключові зміни до порядку бронювання військовозобов’язаних працівників, затверджені постановою КМУ №692. Зокрема, суттєво підвищуються зарплатні критерії як для бронювання працівників, так і залишаються чинними вимоги для отримання та збереження статусу критично важливого підприємства. Водночас для бізнесу, що працює на територіях бойових дій або тимчасово окупованих територіях, передбачено окремі, більш м’які вимоги щодо рівня заробітної плати
Готівкові кошти, розрахунки
25.09.2026
Розбіжність у призначенні платежу та акті: чи є це порушенням спрощенки, – ІПК від ДПС
Призначення платежу є важливою підставою для визначення походження отриманого доходу та відповідності заявленим видам діяльності, дотримання умов перебування на тій чи іншій групі платника єдиного податку. Проте для визначення класифікації отриманого доходу необхідне комплексне вивчення усіх первинних документів, якими підтверджено здійснення господарської операції
ПДВ
25.09.2026
У звітному місяці не було постачань, але отримано аванс: яку ПН має скласти продавець
ДПС пояснила, що якщо протягом місяця постачання товарів або послуг покупцю не здійснювалося, підстав для складання зведеної податкової накладної за п. 201.4 ПКУ немає. Якщо ж у такому місяці продавець отримав аванс за майбутні постачання, ПН на суму отриманих коштів складається у загальному порядку на дату отримання авансу
Статистичні звіти
25.09.2026
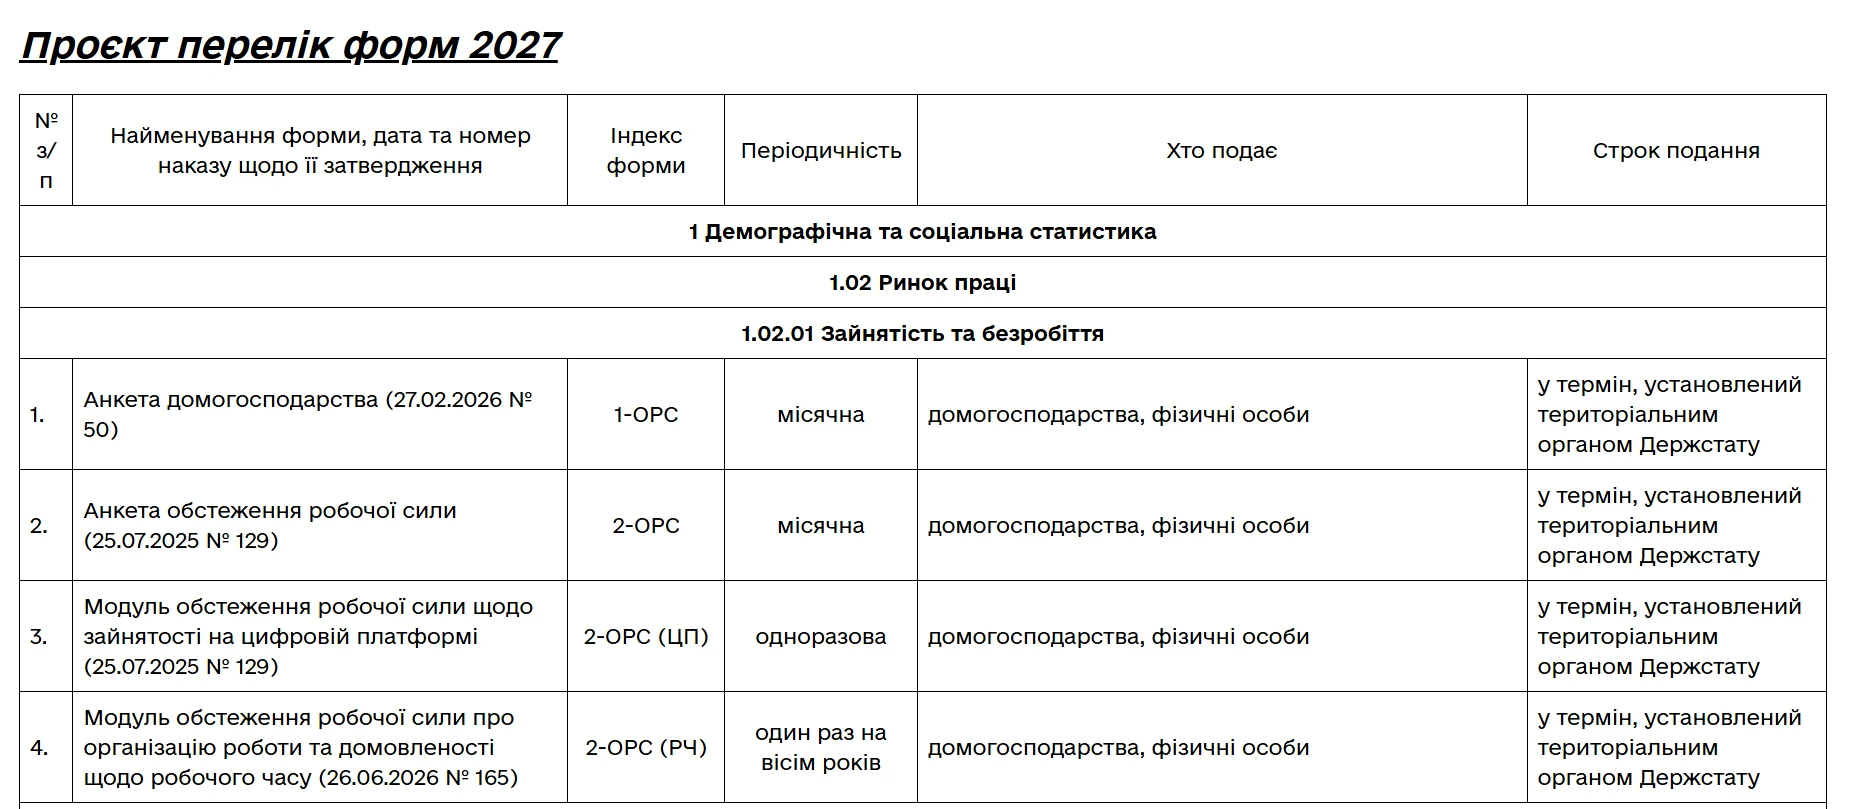
Статистична звітність-2027: Держстат оприлюднив проєкт форм
Держстат продовжує готувати та оприлюднювати проєкти державних статистичних спостережень на 2027 рік. Цього разу на офіційному вебсайті оприлюднено Проєкт відомостей по формах на 2027 рік. У документі можна знайти основні дані щодо кожної статистичної форми: її назву та реквізити наказу про затвердження, індекс, періодичність подання, перелік респондентів і встановлені строки звітування