


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Експерт пояснив, чи зобов’язаний роботодавець за договором ЦПХ оплачувати лікарняний по вагітності та пологах (номер 1.1), якщо працівниця вже отримує допомогу по цьому ж лікарняному за основним місцем роботи
Так, потрібно. І пояснимо, чому.
Нагадаємо, що страхуванню у зв'язку з тимчасовою втратою працездатності підлягають особи, які працюють на умовах ЦПД (ст. 11 Закону України від 23.09.1999 №1105-XIV «Про загальнообов'язкове державне соціальне страхування»).
Якщо страховий випадок «вагітність та пологи» настали в період дії ЦПД, особа, яка виконувала роботи або надавала послуги, має право на допомогу по вагітності та пологах (лист ПФУ від 10.05.2023 №2800-030401-8/25868).
Допомога по вагітності та пологах застрахованим особам, у тому числі тим, які здійснюють підприємницьку чи іншу діяльність (у цьому випадку – за ЦПД) та одночасно працюють на умовах трудового договору, надається:
та
Оскільки нормами законодавства не передбачено надання особам, які виконують роботи та надають послуги за ЦПД, відпустки у зв'язку з вагітністю та пологами, допомога по вагітності та пологах у зазначеному випадку буде надаватися за період з початку страхового випадку і до завершення дії ЦПД (лист ПФУ від 10.05.2023 №2800-030401-8/25868).
Якщо щодо особи, яка одночасно має основне місце роботи та ЦПД, сформований електронний листок непрацездатності, в особистому кабінеті страхувальника у замовника за ЦПД на вебпорталі електронних послуг ПФУ відобразиться електронна копія електронного лікарняного, сформованого щодо особи за ЦПД. Відрізнити електронний лікарняний основного працівника від е-лікарняного особи за ЦПД можете за допомогою унікального номера листка непрацездатності.
А саме до такого унікального номера електронного листка непрацездатності, який присвоюється кожному лікарняному у форматі ХХХХХХ-ХХХХХХХХХХ–Х, буде додано порядковий номер цифрової копії такого електронного лікарняного. У цьому випадку – символ «1», який вказує на кількість місць діяльності працівника поза основним місцем роботи. Аналогічний висновок зроблено у роз'ясненні ГУ ПФУ в Луганській обл. від 20.03.2025.
У разі, коли на момент настання страхового випадку застрахована особа працює за ЦПД, обчислення середньої зарплати здійснюється страхувальниками окремо (абз. 1 п. 30 Порядку обчислення середньої заробітної плати (доходу, грошового забезпечення) для розрахунку виплат за загальнообов’язковим державним соціальним страхуванням, затверджений постановою Кабміну від 26.09.2001 №1266, далі – Порядок №1266):
та
Розрахунковий період у такому разі визначається за кожним місцем роботи окремо.
Якщо отримали копію електронного лікарняного, повідомте особу про необхідність надання довідки про середню зарплату за основним місцем роботи (додаток 1 до Порядку №1266), іншого виду діяльності, де така особа є застрахованою.
Така довідка потрібна для того, щоб виконати вимоги абз. 3 п. 30 Порядку №1266. У ньому йдеться, що сумарний дохід, з якого розраховують виплати за місяцями розрахункового періоду за всіма місцями роботи, не може перевищувати розміру максимальної величини бази нарахування ЄСВ.
Щодо ненадання за місцем ЦПД довідки про середню зарплату за основним місцем роботи, то на підставі листка непрацездатності страхувальником приймається рішення про призначення допомоги й застрахована особа набуває право на цю допомогу. Однак розрахунок допомоги може бути проведений лише після надання зазначеної вище довідки, оскільки через її відсутність у страхувальника за місцем роботи за сумісництвом немає можливості правильно обчислити середню зарплату для розрахунку допомоги.
Бухгалтерія:
У цьому разі замовник за ЦПД не нестиме жодної відповідальності за невиплату працівниці допомоги, оскільки тут немає його провини. Все можливе для виконання страхувальником свого обов’язку було зроблено.
Читайте більше:
Лікарняні та декретні сумісникам: нові правила з 4 квітня
Вагітність та ФОП: три податки, які можна не сплачувати з декретних
Декретні для ФОП: приклади та умови нарахування допомоги від ПФУ
Помилки в розрахунку лікарняних та декретних: алгоритм виправлення
Чи сплачує ЄСВ «за себе» ФОП у декретній відпустці: коментар до нової ІПК від ДПС
Чи може ПФУ вимагати повернення декретних виплат, якщо ФОП продовжує працювати
Мінікурси на тему:
Декретна відпустка для ФОП у 2025 році: від оформлення до звітності
Декретні для ФОП: чи можна отримати виплату за себе та за найманого працівника
(Не) поважні причини: як розрахувати лікарняні / декретні + ексклюзивний лист ПФУ
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
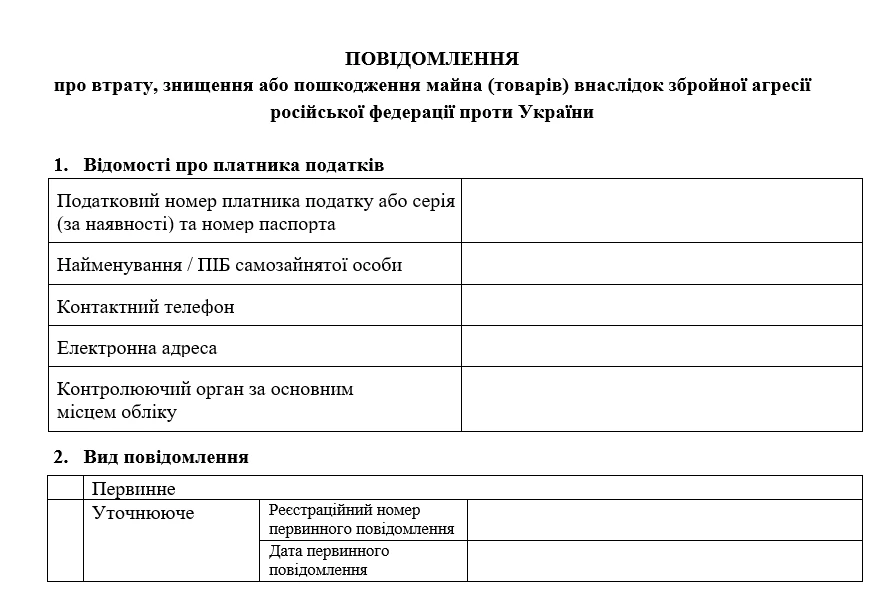
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
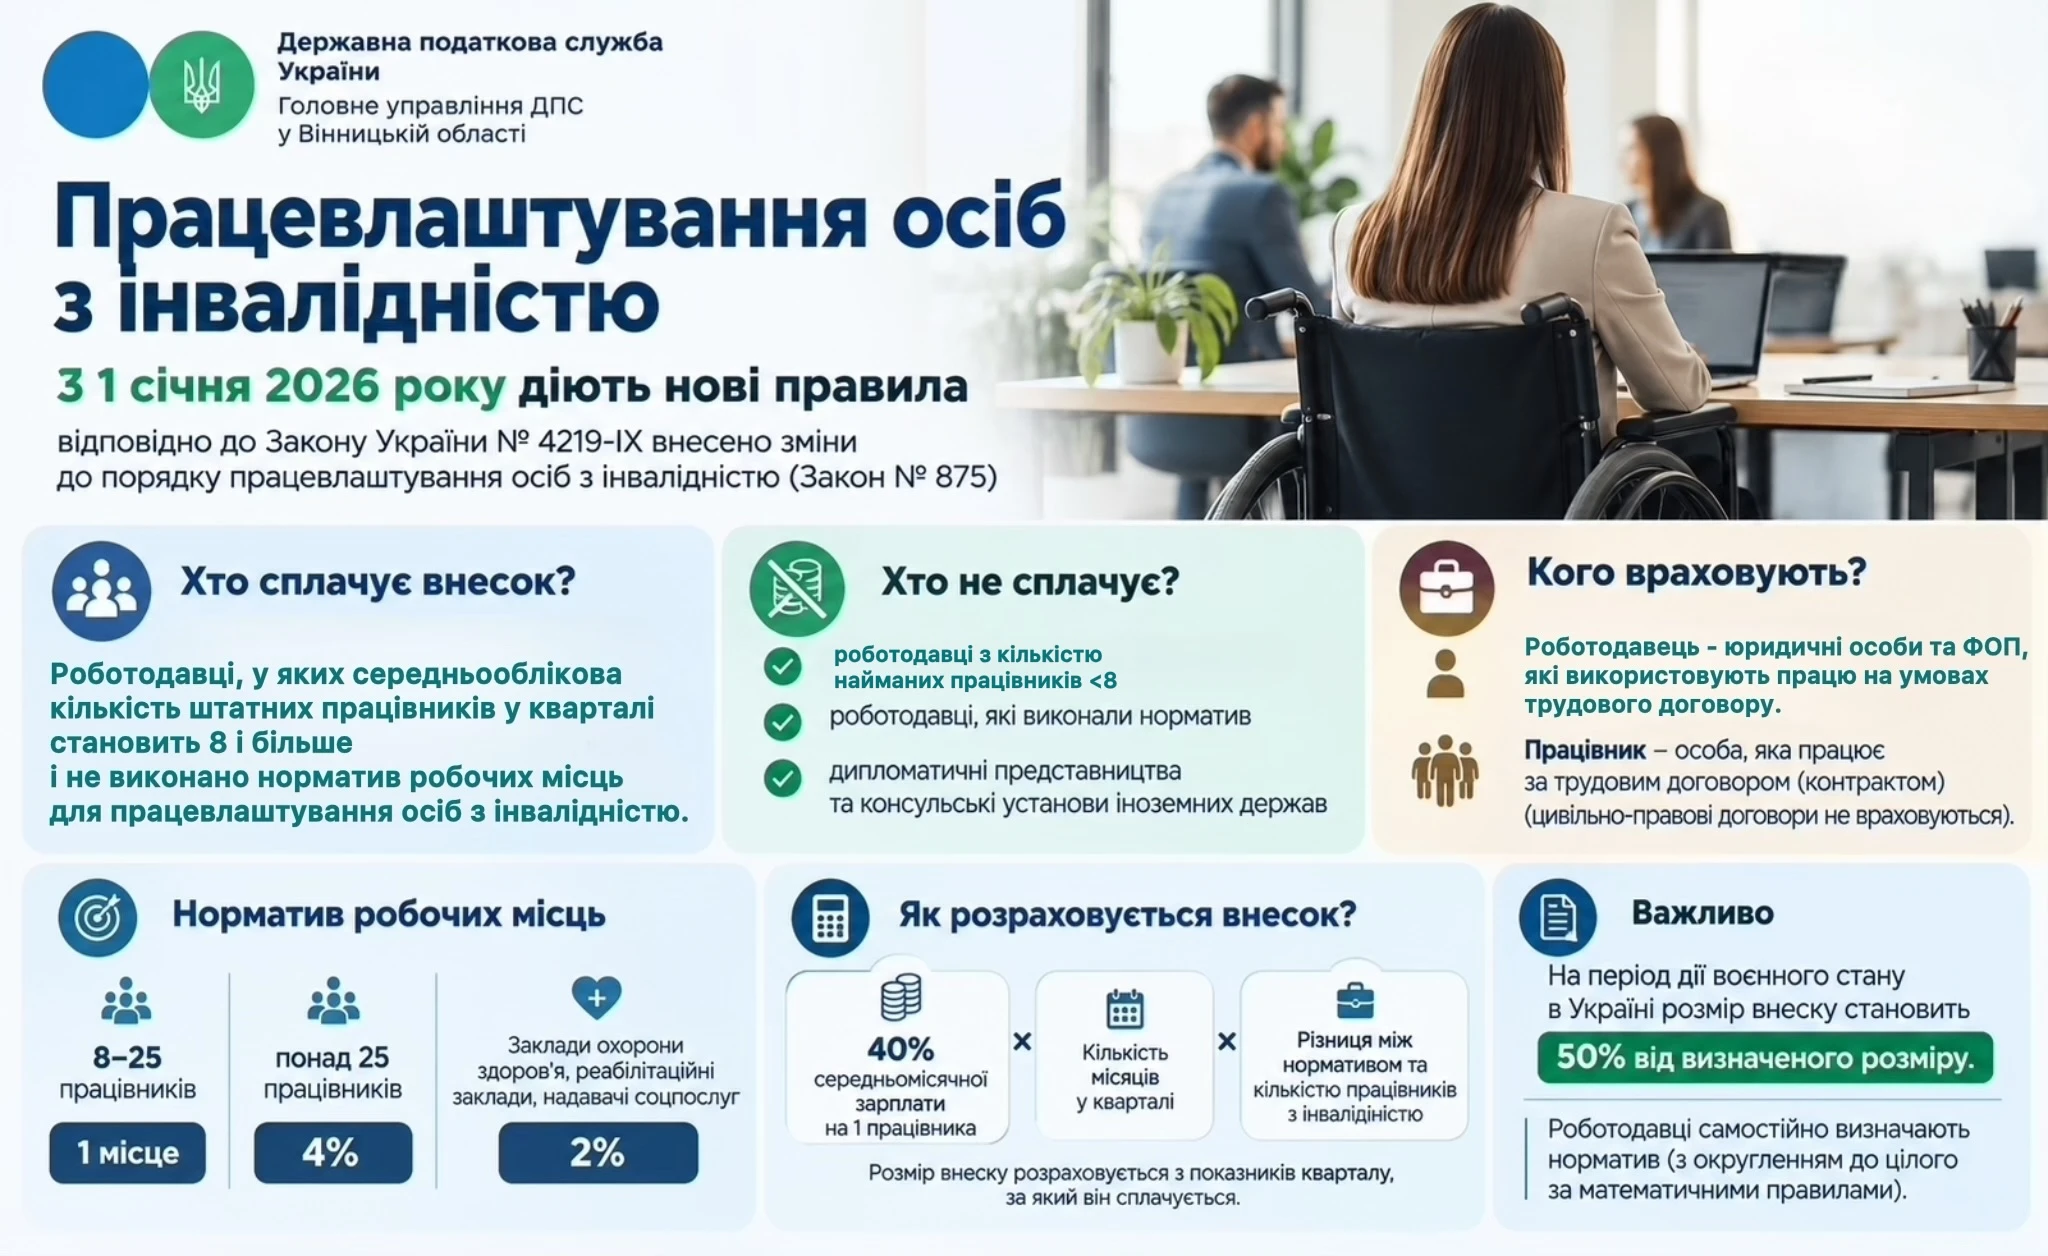
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
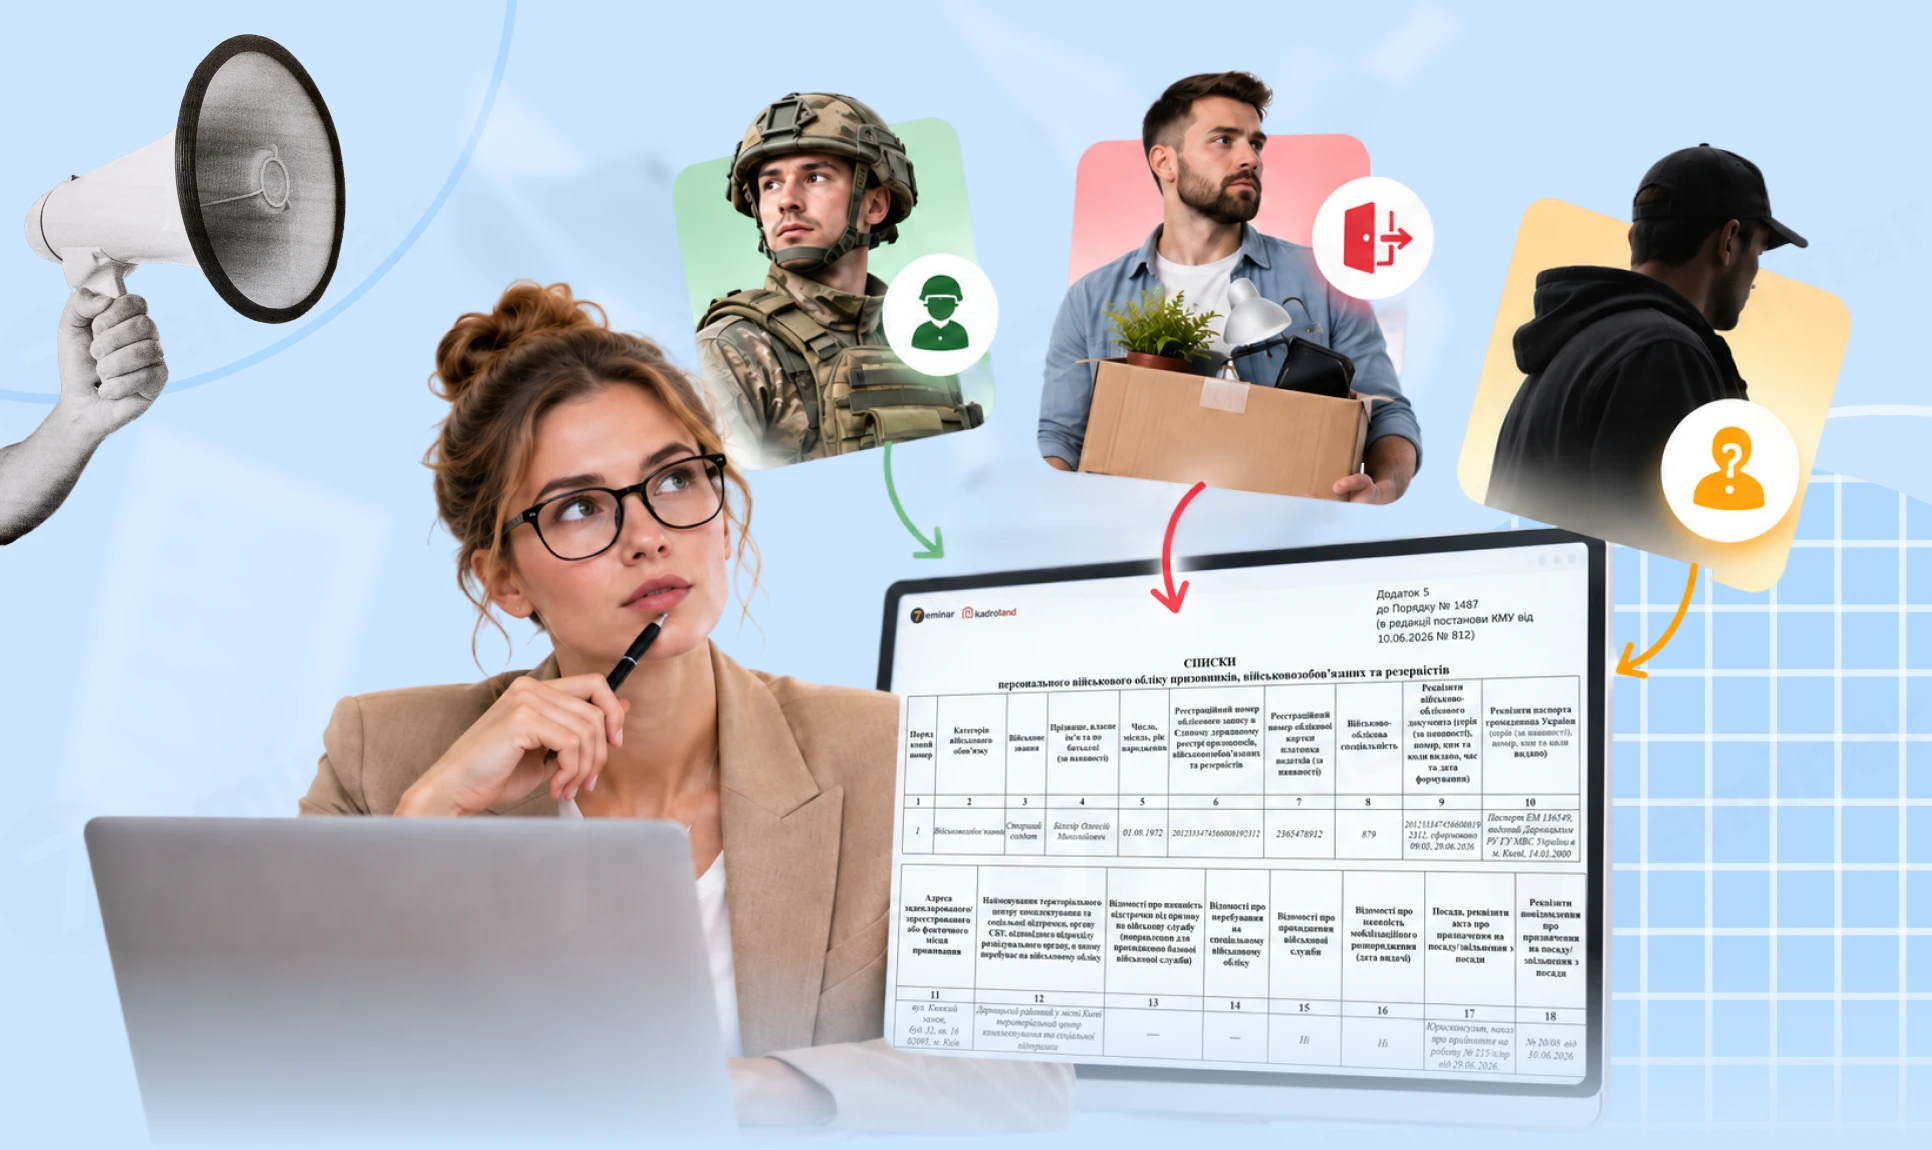
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі