🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Для багатьох перевізників питання оптимізації витрат стоїть дуже гостро. І тут на горизонті з’являється приваблива ідея – укласти з водієм договір цивільно-правового характеру (ЦПХ) замість трудового. Здається, що це простий спосіб зменшити податки та бюрократію. Проте ця простота – пастка
Договір ЦПХ з водієм є прямим порушенням законодавства, яке може коштувати вашому бізнесу не лише репутації, а й значних фінансових втрат. І штраф у 80 000 гривень – лише верхівка айсберга.
Водій – це персонал: що говорить закон?
Фундаментальна помилка полягає у нерозумінні статусу водія. Закон України від 05.04.2001 №2344-III «Про автомобільний транспорт» не залишає простору для трактувань: водії, які виконують перевезення, належать до персоналу автомобільного транспорту.
А відносини з персоналом, згідно з цим же законом, регулюються виключно трудовим законодавством, тобто Кодексом законів про працю (далі – КЗпП).
Більше того, закон покладає на перевізника конкретні обов’язки, які неможливо виконати в рамках ЦПХ :
Суть ЦПХ – це замовлення конкретного результату (наприклад, доставити вантаж). Суть роботи водія – це виконання процесу під постійним контролем роботодавця. Цей контроль несумісний із самостійністю та незалежністю, які є основою цивільно-правових відносин
Трудовий договір vs. Договір ЦПХ: 7 ознак підміни, на які дивиться Держпраці
Інспектори Держпраці дивляться не на назву документа, а на суть відносин. Щоб уникнути ризиків, важливо чітко бачити межу між двома типами договорів. Згідно з офіційними роз’ясненнями Держпраці, наявність хоча б трьох з наведених нижче ознак може свідчити про приховані трудові відносини.
Ознака | Правильно (Трудовий договір) | Неправильно і ризиковано (Договір ЦПХ) |
1. Підпорядкування та контроль | Водій дотримується правил внутрішнього трудового розпорядку, виконує накази керівництва (логіста, диспетчера) | Виконавець діє самостійно, на власний ризик, не підпорядковується внутрішнім правилам замовника |
2. Організація праці | Роботодавець надає автомобіль, паливо, оплачує ремонт, забезпечує робоче місце та засоби виробництва | Виконавець виконує роботу на власному або орендованому автомобілі, сам несе витрати |
3. Регулювання робочого часу | Роботодавець встановлює графік роботи, тривалість робочого дня та відпочинку. Ведеться табель обліку робочого часу | Виконавець самостійно організовує свій час для досягнення кінцевого результату |
4. Характер роботи | Робота виконується за конкретною посадою (водій) і є частиною основного виду діяльності компанії | Виконується конкретне, разове завдання (наприклад, «доставка вантажу за маршрутом Київ-Львів») |
5. Форма оплати | Регулярна виплата заробітної плати (двічі на місяць) за процес праці, а не за її кінцевий результат | Оплата здійснюється одноразово, після підписання акту приймання-передачі виконаних робіт/наданих послуг |
6. Систематичність | Відносини мають постійний, безперервний характер. Договір є безстроковим або укладається на тривалий термін | Договір укладається на виконання конкретного, обмеженого в часі завдання |
7. Соціальні гарантії | Надаються оплачувані відпустки, лікарняні, діють інші гарантії, передбачені КЗпП | Соціальні гарантії відсутні |
Будь-яка комбінація ознак з правого стовпчика при фактичному виконанні трудової функції – це червоний прапорець для контролюючих органів.
Більше того, держава системно працює над усуненням «сірих зон»: законопроєкт від 18.07.2025 №13507 пропонує закріпити ці ознаки безпосередньо в Кодексі законів про працю, що переведе питання з площини інтерпретації в площину прямої норми закону.
Фінансові наслідки: не просто штраф, а потрійний удар по бізнесу
За маскування трудових відносин під цивільно-правові передбачена сувора відповідальність. Однак ризик не обмежується лише одним штрафом, а надходить одразу з трьох каналів.
Ризик №1. Негайний штраф від Держпраці: міф про «відстрочку» під час війни
За одного неоформленого працівника (а саме так кваліфікують водія на ЦПХ) бізнесу загрожує фінансова відповідальність. Її розмір залежить від вашої системи оподаткування:
Важливий нюанс воєнного стану:
поширена думка, що штрафи за статтею 265 КЗпП можна уникнути, якщо виконати припис інспектора, є небезпечною помилкою. Ця пільга не поширюється на допуск працівника до роботи без трудового договору.
Юридична логіка та судова практика розрізняють порушення:
факт допуску до роботи без договору є завершеним у минулому. Навіть якщо оформити працівника сьогодні, це не скасовує вчорашнього порушення. Тому штраф накладається за сам факт, одночасно з винесенням припису, і є невідворотним.
Ризик №2. Раптова перевірка ДПС: донарахування податків та адмінштраф
На відміну від Держпраці, ДПС має право проводити фактичні перевірки без попередження (п. 80.1 Податкового кодексу України). Інспектори можуть завітати до вас у будь-який момент і перевірити, чи всі працівники оформлені належним чином.
Наслідки такої перевірки значно серйозніші й настають негайно:
Ризик №3. Ефект доміно: як перевірка ДПС автоматично запускає штраф Держпраці
Найнебезпечніше те, що ці ризики тісно пов’язані. ДПС, виявивши неоформленого працівника під час своєї фактичної перевірки, складає акт і передає його до Держпраці
На підставі цього акту, що підтверджено практикою Верховного Суду:
Держпраці має повне право накласти свій штраф у 80 000 грн, не проводячи власної окремої перевірки.
Лише з початку 2025 року за матеріалами ДПС було накладено штрафів на суму майже 21 мільйон гривень. Таким чином, один візит податківців може миттєво активувати всі фінансові загрози.
Справжня ціна помилки: скільки насправді коштує один «водій на ЦПХ»?
Щоб зрозуміти реальний масштаб втрат, змоделюємо ситуацію: водій працював 1 рік за договором ЦПХ з винагородою 20 000 грн на місяць.
Вид нарахування / Штрафу | Сума, грн | Розрахунок |
Донарахування від ДПС | ||
Донарахований ЄСВ (22%) | 52 800 | 20 000 грн × 0.22 × 12 міс. |
Донарахований ПДФО (18%) | 43 200 | 20 000 грн × 0.18 × 12 міс. |
Донарахований Військовий збір (5%) | 12 000 | 20 000 грн × 0.05 × 12 міс. |
Штрафи від контролюючих органів | ||
Штраф від Держпраці (ст. 265 КЗпП) | 80 000 | 10 × 8 000 грн (МЗП) |
Адмінштраф на керівника (ст. 41 КУпАП) | 8 500 (мін.) | 500 × 17 грн (НМДГ) |
Разом мінімальні фінансові втрати | 196 500 | Без урахування пені та штрафів від ДПС |
Як бачимо, реальні втрати за одного неоформленого водія можуть у рази перевищувати суму початкового штрафу.
Висновок: єдиний безпечний шлях для перевізника
Укладання договору ЦПХ з водієм – це свідоме створення потрійного ризику для бізнесу. Єдиний законний та безпечний спосіб оформлення водія на роботу – це укладення трудового договору.
Такий підхід не лише захищає вас від нищівних штрафів та донарахувань, а й демонструє відповідальність вашого бізнесу та повагу до закону і людей, які на вас працюють.
Не дозволяйте юридичним пасткам загрожувати вашому бізнесу. Якщо ви не впевнені у правильності оформлення ваших працівників, зверніться за професійною консультацією. Ми допоможемо провести аудит кадрових документів та захистити вашу компанію від непередбачуваних ризиків та штрафів.
Джерело: Команда адвоката Богдана Янківа
Читайте більше:
Цивільно-правові договори з водіями: що каже закон
Неоформлені працівники у ФОПа у 2025 році: штраф чи попередження
Штрафи за неофіційних працівників: наскільки ризикують ФОП-спрощенці
Статті на тему:
Оплата праці водіїв на підприємстві
Графіки змінності водіїв: поради щодо складання
Підприємство, яке працює у кількох областях України, може претендувати на статус критично важливого за критеріями Мінекономіки, зокрема за умови сплати визначеної суми податків і ЄСВ у щонайменше трьох областях. Водночас виникає питання, які саме платежі можна врахувати для досягнення встановленого порогу 24 тис. грн на область. Військовий збір за відповідний період зараховується до спеціального фонду державного бюджету за місцезнаходженням товариства, а ЄСВ сплачується за основним місцем обліку платника. Тому для підтвердження відповідності критерію щодо суми платежів питання врахування ЄСВ і військового збору потребує окремого роз’яснення Мінекономіки

Платники єдиного податку першої–третьої груп мають здійснювати розрахунки за товари, роботи та послуги лише у грошовій формі – готівковій або безготівковій, зокрема з використанням електронних грошей. Водночас Податковий кодекс не містить власного визначення терміна «електронні гроші», тому для його розуміння застосовуються норми Закону «Про платіжні послуги». Окремо варто враховувати, що з 24 лютого 2022 року НБУ тимчасово призупинив операції з випуску та розповсюдження електронних грошей і поповнення електронних гаманців

Надання послуг нерезидентам через Інтернет не означає, що резидент обов’язково має укладати зовнішньоекономічний договір у паперовій формі. Законодавство допускає укладення такого договору в електронній формі, а для експорту послуг, крім транспортних, передбачає спрощені способи оформлення. Зокрема, договір може бути укладений шляхом прийняття публічної оферти, обміну електронними повідомленнями або виставлення інвойсу, у тому числі в електронному вигляді
ДПС оприлюднила проєкт наказу Мінфіну, яким пропонується оновити форми ПДВ-звітності та порядок їх заповнення. Проєкт передбачає скорочення кількості рядків декларації, об’єднання взаємопов’язаних показників і перегляд окремих додатків. Зокрема, зміниться порядок відображення коригувань податкових зобов’язань, а дані про перерахунок частки використання товарів і необоротних активів перенесуть до додатка Д1. Якщо наказ буде прийнято, нові форми ПДВ-звітності застосовуватимуться через два місяці з дня його офіційного опублікування
Закриваємо аптеку і змінюємо вид діяльності на надання нерухомості в оренду (КВЕД такий є). Юридична особа залишається. Чи потрібно змінити посаду керівника підприємства із завідувача на директора, якщо так – як це правильно зробити та в які терміни, і як внести зміни щодо основного виду діяльності? Куди та які повідомлення треба подати, щоб нічого не упустити?
Чи може особа, відповідальна за ведення військового обліку, підписувати Додаток 4 за наявності довіреності від директора? Чи можна використовувати факсиміле директора на Додатках 4?
ДПС пояснила, що при першому протягом року продажу нежитлового приміщення дохід фізособи оподатковується військовим збором за ставкою 5%. Сам по собі статус військовозобов’язаного не є підставою для застосування ставки 1,5%, оскільки вона стосується виплат, пов’язаних із проходженням військової служби та включених до грошового забезпечення
ВС зазначив, що при визначенні добросовісності набувача потрібно враховувати, зокрема, момент правочинів, зв’язки між їх учасниками та їх обізнаність про юридичний статус майна. У цій справі директор товариства знала про рішення суду щодо витребування нерухомості з її володіння, тому передання частини майна до статутного капіталу не надало товариству статусу добросовісного набувача
Технічні інвентаризатори під час роботи на об’єкті зможуть фіксувати дані у застосунку «Прозоре будівництво» та передавати результати безпосередньо до ЄДЕССБ. Застосунок передбачає цифровий чек-лист, фото- та відеофіксацію, а фотографії автоматично прив’язуються до геолокації об’єкта
Верховний Суд зазначив, що саме звільнення за скороченням не свідчить про мобінг, якщо скорочення стосується всіх працівників, які займають відповідну посаду. Водночас суд оцінює сукупність обставин трудових відносин, тому інші систематичні дії роботодавця, що відповідають ознакам мобінгу, можуть оцінюватися окремо
ДПС пояснила, коли під час воєнного стану операції з постачання окремих товарів оборонного призначення звільняються від ПДВ. Звільнення передбачене, зокрема, для постачання за державними контрактами з оборонних закупівель або коли кінцевими отримувачами є визначені законом силові структури, військові формування чи виконавці державних оборонних контрактів
ДПС нагадала, які платники податків зобов’язані подавати фінансову звітність до органів ДПС та в які строки. Зокрема, для підприємств, які оприлюднюють річну фінзвітність разом з аудиторським звітом, остаточну звітність за результатами аудиту потрібно подати не пізніше 10 червня року, що настає за звітним, а неприбуткові організації подають річну фінансову звітність разом зі звітом про використання доходів
Юридичні особи та ФОП, для яких аквакультура є основним видом діяльності, можуть подати через Державний аграрний реєстр заявку на державну фінансову підтримку до 1 листопада 2026 року. Розмір компенсації становить 30% витрат для виробників на деокупованих і постраждалих від бойових дій територіях та 20% – для господарств в інших регіонах України
ДПС роз’яснила, у яких випадках операції з ввезення оборонних товарів та їх першого постачання в Україні звільняються від ПДВ. Звільнення, зокрема, залежить від мети використання товарів, замовника або кінцевого отримувача, а для товарів походженням із держави-агресора чи окупованих територій воно не застосовується
Урядовий проєкт Трудового кодексу №16010 пропонує змінити порядок оформлення працівників: передбачити письмовий трудовий договір для всіх, можливість його електронного підписання та нові правила перевірки кандидатів. Також проєкт визначає додаткові вимоги до змісту договору, підтвердження повідомлення ДПС про прийняття на роботу та інформування працівника про умови праці
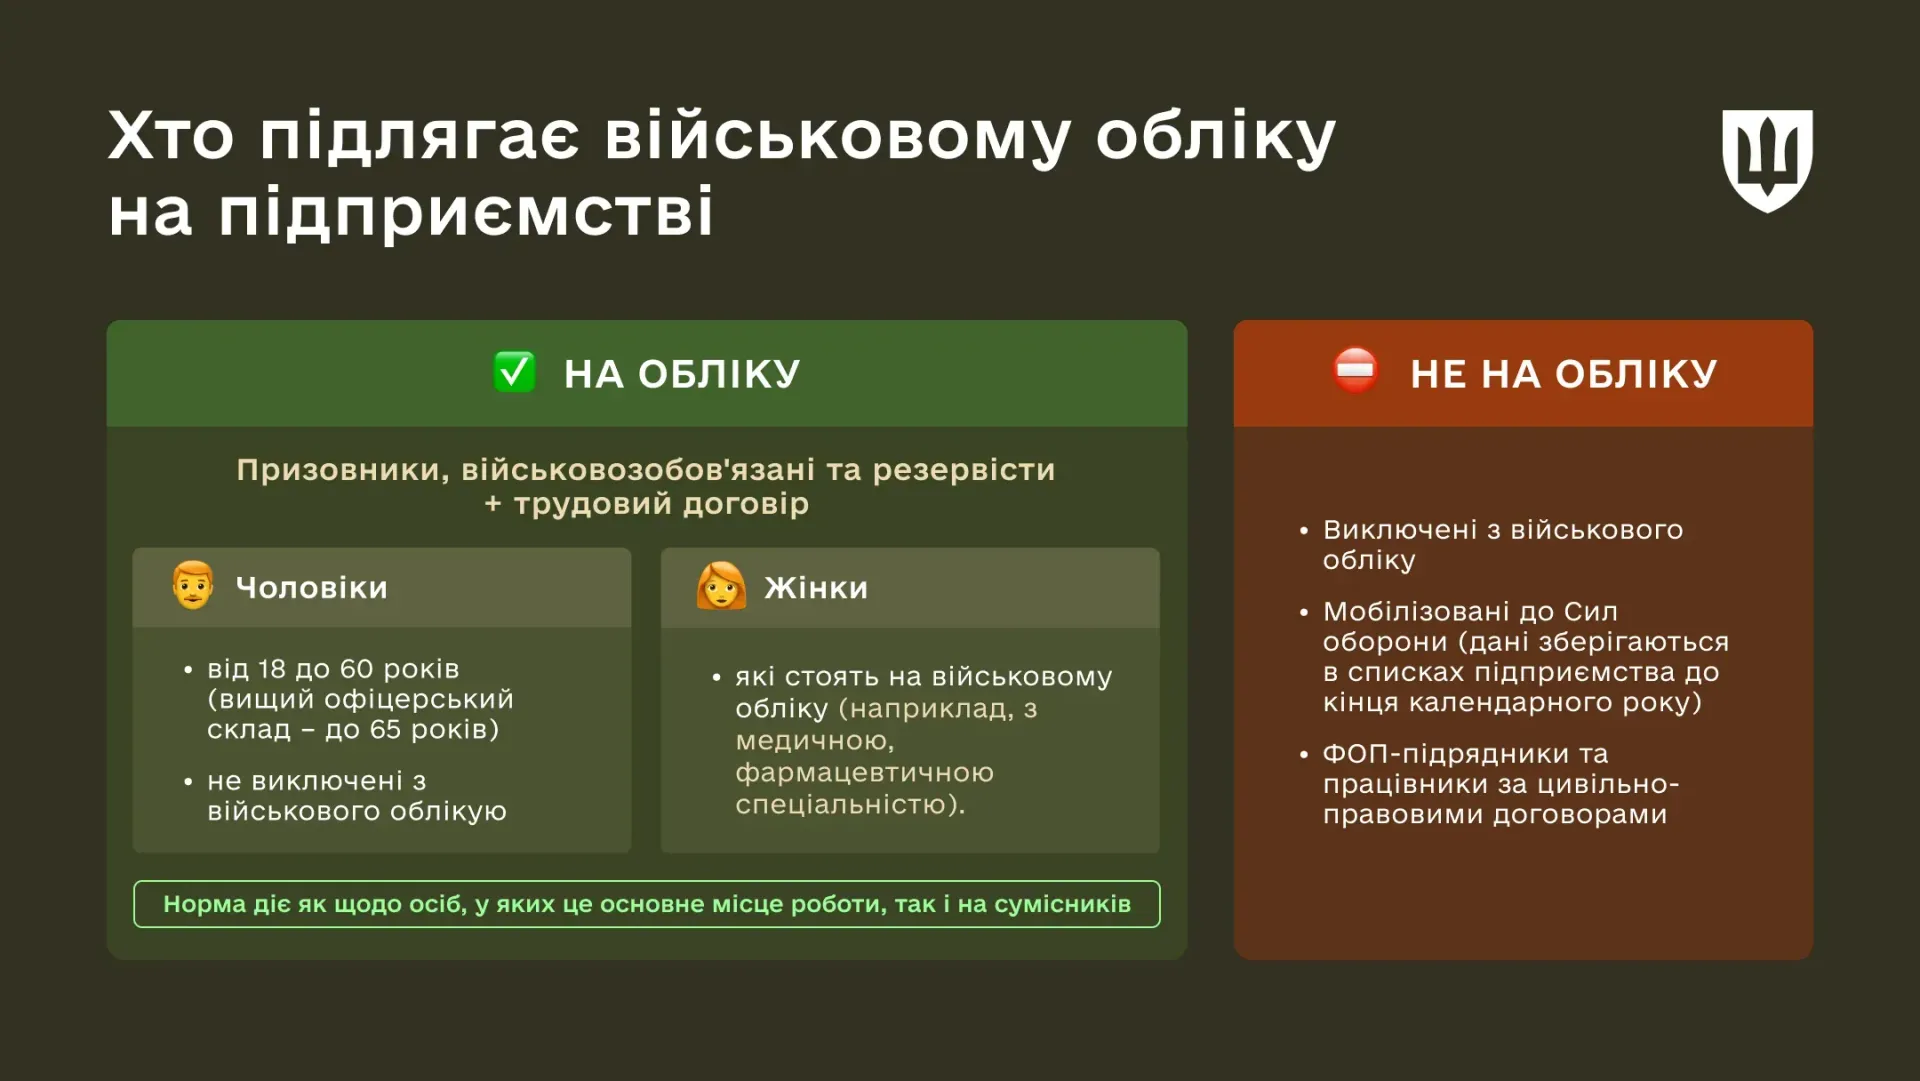
Роботодавці мають вести військовий облік призовників, військовозобов’язаних та резервістів і своєчасно оновлювати їхні дані. Розбираємо, кого потрібно обліковувати, у які строки повідомляти ТЦК та СП, які документи мають бути на підприємстві та яка відповідальність передбачена за порушення
Комітет Верховної Ради з питань економічного розвитку погодив тимчасовий виняток із конкурентних процедур закупівель для послуг, необхідних для всеукраїнських та міжнародних спортивних заходів і змагань зі спорту ветеранів війни. Очікувана вартість таких закупівель у межах одного заходу не може перевищувати еквівалент 30 тис. євро без ПДВ, а дія винятку передбачена до 31 грудня 2026 року
Ведення військового обліку є обов’язковою вимогою для підприємств, установ та організацій, незалежно від їх форми власності. Відповідно до Порядку №1487, ці обов’язки покладаються на працівників служби персоналу або осіб, що ведуть облік працівників. У випадках зміни відповідальної особи за військовий облік, необхідно дотримуватись чітко визначеного порядку дій. У статті ми розповімо, як правильно організувати цей процес та які документи оформити, а також наведемо зразки цих документів
Відвантаження, перехід права власності та отримання товару можуть припасти на різні дати й навіть різні місяці. Розберемо на конкретному прикладі, коли за таких обставин продавець визнає дохід, коли виникає ПДВ-зобов’язання, а покупець отримує право на податковий кредит. Покажемо бухгалтерські проведення, тимчасові ПДВ-субрахунки та типові помилки, які можуть обернутися донарахуваннями і штрафами