☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Експерти пояснили скільки разів працівник може скористатися правом на звільнення у зв’язку з виходом на пенсію. Також було наведено свіжі ексклюзивні роз’яснення держорганів
Згідно з ч. 1 ст. 38 Кодексу законів про працю України (далі – КЗпП), працівник може звільнитися за власним бажанням у зв’язку з виходом на пенсію, а роботодавець повинен розірвати трудовий договір у строк, про який просить працівник.
Отже, зазвичай, при звільненні за власним бажанням працівник має письмово попередити роботодавця за два тижні.
Разом із тим, у разі звільнення у зв’язку з виходом на пенсію працівник сам обирає дату звільнення, і вимога щодо двотижневого відпрацювання не застосовується.
Експерти дійшли висновку, що звільнення у зв’язку з виходом на пенсію фактично є різновидом звільнення за власним бажанням, але з особливою пільгою для працівника
Коли дозволяється подати заяву на звільнення у зв’язку з виходом на пенсію
Звільнення є можливим у будь-який зручний для працівника час – навіть через рік чи десять років після виходу на пенсію. Це вбачається з того, що законодавством не встановлено обов’язку працівника звільнятися саме у день досягнення пенсійного віку.
Припустимо, працівниця досягла пенсійного віку у 2024 році та оформила пенсію, але продовжила працювати на підприємстві. Сам факт досягнення пенсійного віку не дає роботодавцю права звільнити з власної ініціативи працівницю.
У вересні 2025 року працівниця подала заяву про звільнення за власним бажанням у зв’язку з виходом на пенсію, із датою звільнення 26 вересня 2025 року. У такому випадку, роботодавець зобов’язаний звільнити її:
саме цього дня і не має права відмовити.
Повторне звільнення через вихід на пенсію: норма КЗпП та погляд держорганів
Держпраці в ексклюзивному листі від 09.09.2025 №Ц/2/2331-3В-25 пояснило:
застосування підстави для звільнення за власним бажанням у зв’язку з виходом на пенсію згідно з частиною першою статті 38 КЗпП України обмежується лише першим випадком звільнення з роботи після досягнення пенсійного віку (оформлення пенсії)
А Нацагентство з питань державної служби (далі – НАДС) пояснило, що особа, звільнена з державної служби у зв’язку з виходом на пенсію, може бути знову призначена на посаду державної служби в установленому законом порядку. Крім того, ця особа може повторно звільнитися з посади державної служби у зв’язку з виходом на пенсію.
Водночас, НАДС у листі від 09.09.2025 № 954/16-17/25 уточнює:
вихідна допомога державному службовцю, який звільняється у разі виходу на пенсію або досягнення ним 65-річного віку, виплачується одноразово за його бажанням.
Разом із тим, працівникам та роботодавцям інших категорій, експерти радять керуватися висновками Держпраці.
Оформлення заяви та наказу при звільненні у зв’язку з виходом на пенсію
Процедура звільнення за власним бажанням у зв’язку з виходом на пенсію є стандартною. Працівник подає заяву, де зазначає причину та дату звільнення:
Прошу звільнити мене з посади за власним бажанням у зв’язку з виходом на пенсію 26 вересня 2025 року
Звільнення відбувається після перевірки факту призначення пенсії, подання документів для її отримання або досягнення пенсійного віку.
На підставі заяви, роботодавець видає наказ про звільнення. Його можна оформити:
У наказі доцільно написати:
…26 вересня 2025 року звільнити за власним бажанням у зв’язку з виходом на пенсію, частина 1 статті 38 КЗпП України
Зверніть увагу, що законодавство не уточнює, про який саме вид пенсії йдеться:
Оскільки законодавство не встановлює обов’язкового надання підтвердних документів, то працівник може надати документ, що підтверджує його право на встановлення пенсії.
Формулювання виду пенсії у наказі не є обов’язковим, але його використання допускається для чіткого фіксування підстави.
Відпустка наперед і звільнення у зв’язку з пенсією: нюанси
Звільнення за власним бажанням у зв’язку з виходом на пенсію має свої особливості. Так, з працівника не утримуються кошти за щорічну відпустку, використану наперед.
Тобто якщо працівник звільняється на початку робочого року, за який вже використав щорічну відпустку повної тривалості, роботодавець:
не має права робити відрахування із зарплати за невідпрацьовану частину року.
Вихідна допомога при звільненні на пенсію: хто отримує обов’язково
У наказі про звільнення може бути передбачено виплату допомоги у зв’язку з виходом на пенсію, якщо це встановлено колективним договором або контрактом.
Як правильно зробити запис у трудовій книжці при звільненні за пенсією
Запис про звільнення за власним бажанням у зв’язку з виходом на пенсію вноситься роботодавцем до трудової книжки працівника, якщо вона зберігається на підприємстві. Якщо ж трудова книжка знаходиться в працівника, відповідний запис робиться на його вимогу.
Наприклад, запис може бути таким:
Звільнено за власним бажанням у зв’язку з виходом на пенсію за віком, ст. 38 КЗпП.
Джерело: kadroland
Читайте більше:
Головний бухгалтер працює віддалено за кордоном: чи правомірне звільнення за прогули
Як звільнити відсутнього працівника
Звільнення працівника: алгоритм від А до Я
Розрахунок при звільненні: чекліст для бухгалтера
Лікарняний після звільнення: оплата та оподаткування
Звільнення за угодою сторін під час лікарняного: чи можливо
Працівник хоче звільнитися в останній день щорічної відпустки: як оформити
Звільнення за угодою сторін під час непрацездатності: що каже Верховний Суд
Законодавство дозволяє залучати до оповіщення не лише керівника підприємства, а й уповноважених ним представників. Водночас вручення повісток має відбуватися за встановленою процедурою: на підставі відповідного розпорядження, наказу про оповіщення та з дотриманням вимог до повноважень представників. Розповідаємо, як організувати оповіщення працівників, які документи повинен мати представник і що робити в разі відмови від повістки
ДПС нагадала, що виконавці та субпідрядники проєктів міжнародної технічної допомоги щомісяця подають інформаційне підтвердження придбання товарів, робіт і послуг у пільговому режимі. Якщо платник є виконавцем кількох програм МТД, окремий Додаток 8 необхідно подавати за кожним проєктом
Для визнання господарських операцій контрольованими платникам податку потрібно враховувати встановлені ПКУ вартісні критерії. За загальним правилом річний дохід підприємства має перевищувати 150 млн грн, а обсяг операцій із кожним контрагентом – 10 млн грн без урахування непрямих податків. Для операцій між нерезидентом та його постійним представництвом в Україні діє окремий критерій – понад 10 млн грн. Розглянемо, як визначати обсяг господарських операцій для цілей трансфертного ціноутворення та за якими цінами його обчислювати
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

ДПС розглянула звернення роботодавця, який отримав від приватного виконавця постанову про звернення стягнення на заробітну плату працівника (борг перед іншою юрособою, відшкодування судових витрат та винагорода приватному виконавцю), але не отримав від виконавця копію довідки за формою №34-ОПП
ТОВ, загальна система оподаткування, платник ПДВ, отримало листа від ДПС щодо віднесення до складу витрат за три квартали 2026 року маркетингових послуг на суму 3 833 333 грн, що становить 2,22% доходу підприємства за 9 місяців 2026 року. У листі зазначено, що такий відсоток маркетингових послуг впливає на фінансовий результат. Який ліміт для включення витрат на маркетингові послуги до податкових витрат?
Комітет Верховної Ради з питань фінансів рекомендував ухвалити за основу законопроєкт №15123-д щодо зміни правил обчислення мінімального податкового зобов’язання (МПЗ). Документ пропонує зменшити коефіцієнт К із 0,05 до 0,025 для земельних ділянок і паїв, розташованих на територіях, які перебували в тимчасовій окупації п’ять і більше місяців. Нові правила пропонується застосовувати починаючи з 2026 року і до року припинення або скасування воєнного стану
Реклама, просування, дослідження попиту – усе це податківці нерідко визнають «негосподарською діяльністю», якщо бракує доказів ділової мети. Розбираємо, як правильно оформлювати маркетингові послуги, які документи потрібні та як захистити свою позицію в разі спору з ДПС. Ці практичні поради допоможуть уникнути донарахувань і зберегти податкову безпеку бізнесу

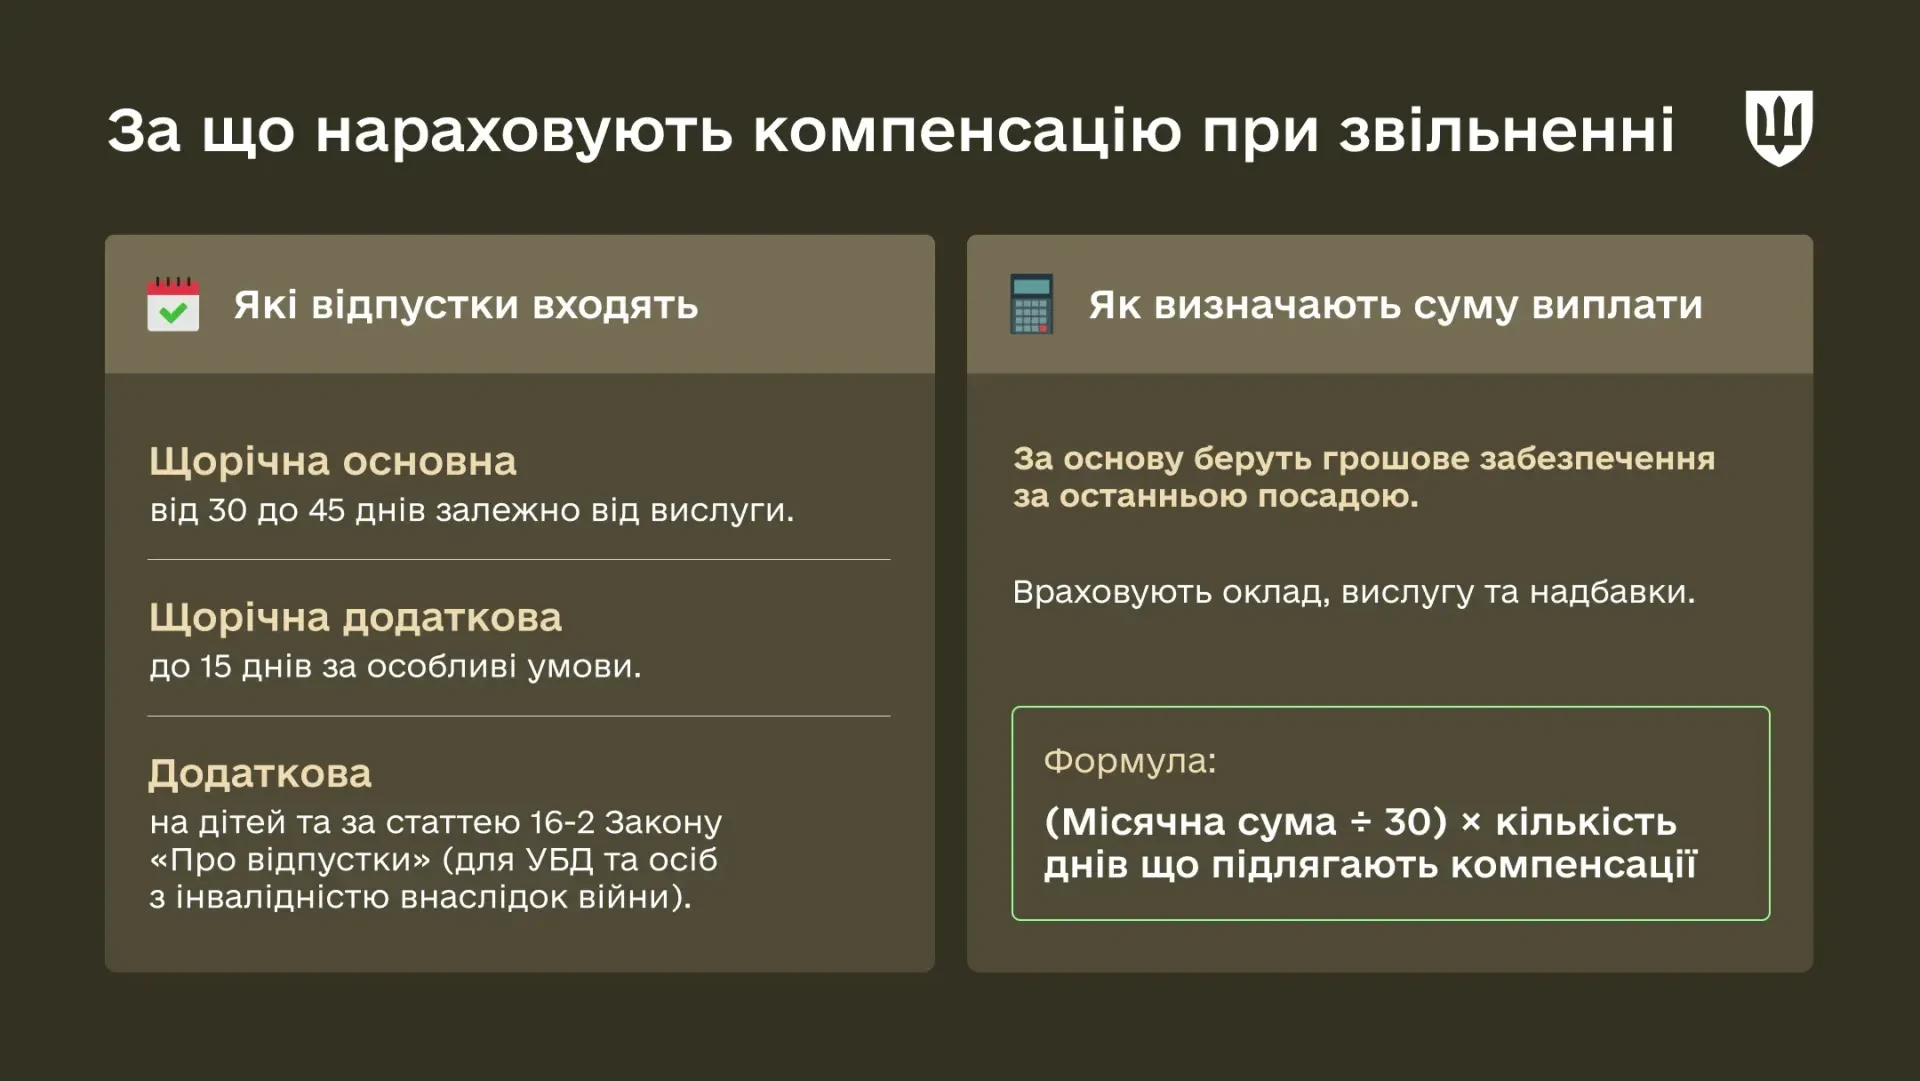
Під час звільнення з військової служби військовослужбовці мають право на грошову компенсацію за невикористані дні відпусток, зокрема за попередні роки служби. До розрахунку можуть включати щорічну основну, додаткову за особливі умови служби та окремі соціальні відпустки. Важливо правильно визначити кількість днів, перевірити документи про право на додаткові відпустки й розрахувати суму виплати з урахуванням грошового забезпечення. Розглянемо, за які відпустки виплачують компенсацію в ЗСУ, як її обчислюють та хто може отримати виплату в разі загибелі або смерті військовослужбовця
ДПС у своїй консультації роз’яснила наслідки з ПДВ та податку на прибуток у ситуації, коли підрядник втратив обладнання, передане замовником без переходу права власності для виконання робіт за договором підряду, і сплатив грошову компенсацію збитків
З 1 січня 2027 року місячне грошове забезпечення поліцейських не може бути меншим за 10 прожиткових мінімумів для працездатних осіб. За прогнозованим розміром прожиткового мінімуму це становитиме не менше 36 910 грн у 2027 році, 40 190 грн у 2028 році та 43 040 грн у 2029 році. Водночас постанова КМУ від 18.11.2026 №1432 передбачає для поліцейських, крім курсантів, встановлюється та виплачується додаткова винагорода на час проходження служби в поліції в розмірі 10 000 гривень із розрахунку на місяць
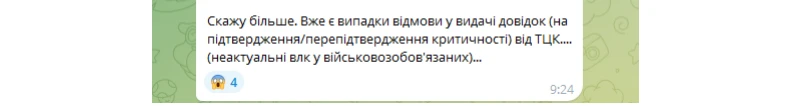
ТЦК та СП можуть відмовляти підприємствам у видачі довідок для підтвердження статусу критично важливого через неактуальне ВЛК у військовозобов’язаних працівників. Така проблема вже виникає, за повідомленнями професійних спільнот, і може ускладнити отримання або підтвердження критичності в регіонах, де довідка ТЦК є обов’язковою. Розбираємо, де потрібні документи від ТЦК, чому їх можуть не видати та на що роботодавцям звернути увагу
Якщо роботодавець компенсує працівнику звичайні витрати на проїзд від дому до роботи або назад, така виплата за наведеним підходом ДПС включається до оподатковуваного доходу як додаткове благо. У 2026 році з грошової компенсації утримують ПДФО за ставкою 18% і військовий збір за ставкою 5%. При цьому, податковим агентом є роботодавець
При закритті ФОП єдиний внесок необхідно сплатити протягом 10 днів після граничного строку подання останньої звітності. У разі повторної реєстрації підприємницької діяльності обов’язок зі сплати ЄСВ відновлюється, і платежі здійснюються щоквартально до 20 числа місяця, що настає за звітним періодом
Верховний Суд у постанові від 09.11.2026 у справі №212/10526/24 підтвердив: якщо для надання відпустки потрібна згода роботодавця, сама заява не дає права самовільно припинити роботу. У розглянутій справі працівницю «Укрпошти» звільнили за прогул, а суди всіх інстанцій підтримали роботодавця. Розбираємо, коли відмова у відпустці законна, які винятки передбачає законодавство та що мають врахувати працівники й роботодавці перед звільненням за прогул
ДПС повідомляє, що інформація в розділі «Відповідність критеріям» оновлюється протягом п’яти робочих днів після затвердження Переліку платників – у квітні, червні, вересні та грудні. Якщо платника виключили з Переліку, інформація про невідповідність також з’являється протягом п’яти робочих днів. Розповідаємо, коли перевіряти актуальний статус і як працює оновлення даних для учасників Переліку білого бізнесу