

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Чи є потреба у ФОП на спрощеній системі, який має ліцензію на пиво/сидр (ще продає вино), реєструватися в системі еАкциз?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Ні, реєструватися в системі «еАкциз» ФОПу на спрощеній системі оподаткування, який реалізує виключно пиво, сидр та столові вина не потрібно.
Відповідно до п. 226.10 Податкового кодексу України не підлягають маркуванню марками акцизного податку пиво, звичайні (неігристі) вина та зброджені напої, фактична міцність яких вища за 1,2 відсотка об'ємних одиниць етилового спирту, але не вища за 15 відсотків об'ємних одиниць етилового спирту (столові вина), за умови що етиловий спирт, який міститься у готовому продукті, має повністю ферментне (ендогенне) походження, а також сидр і перрі (без додання спирту) та зброджені напої природного бродіння міцністю не більше ніж 8,5% об.
Електронна система обігу алкогольних напоїв та тютюнових виробів «еАкциз» і електронні акцизні марки запроваджені виключно для продукції, яка підлягає обов'язковому маркуванню. Оскільки пиво, столове вино, сидр і перрі без додання спирту не маркуються, для них не формуються електронні марки, графічні елементи або унікальні ідентифікатори, а ФОП, що торгує лише цими напоями, не є суб’єктом обігу маркованої продукції в межах зазначеної системи.
Відповідно, при проведенні розрахунків за реалізацію таких напоїв через РРО або ПРРО відсутній обов'язок сканувати чи зазначати серію, номер або унікальний ідентифікатор електронної марки. Вимога п. 11 ст. 3 Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» щодо програмування коду товарної підкатегорії згідно з УКТ ЗЕД та реквізитів марки акцизного податку застосовується лише до тих підакцизних товарів, які підлягають такому маркуванню (проте код УКТ ЗЕД у фіскальному чеку зазначати обов'язково). Якщо ж у продажу з'являться кріплені, ігристі вина або інший маркований алкоголь, реєстрація та сканування стануть обов'язковими.
Читайте більше:
еАкциз буде запроваджено лише з 1 липня 2027 року: які зміни врахувати бухгалтеру
Із 1 січня 2027 року в Україні почне діяти нова Статистична класифікація продукції CPA 2.2-UA, затверджена Держстатом наказом №279. Вона замінить Основну номенклатуру продукції (ОНП) та гармонізує українську статистичну класифікацію з європейською CPA версії 2.2. Класифікацію використовуватимуть для збирання й поширення офіційної статистики виробництва, торгівлі, споживання та транспорту. Водночас її запровадження не означає, що всі підприємства та ФОП повинні обов’язково перекодовувати товари й послуги
Військовий збір сплачується з доходів фізичних осіб, але не всі виплати підлягають такому оподаткуванню. Базою для його нарахування є загальний оподатковуваний дохід, визначений Податковим кодексом України, однак законодавство передбачає і винятки. Зокрема, окремі соціальні виплати не включаються до складу такого доходу. Розглянемо, чи підпадає під оподаткування військовим збором допомога по вагітності та пологах

Чи буде порушенням подання до ДПС Повідомлення про прийняття на роботу/укладення гіг-контракту з підписом лише директора та печаткою, без підпису головного бухгалтера?
Втрата первинних документів під час повітряної тривоги не завжди дає платнику право скористатися спеціальними правилами воєнного часу або перенести податкову перевірку. Верховний Суд роз’яснив: якщо документи загублено за обставин, не пов’язаних безпосередньо з бойовими діями, застосовуються загальні вимоги п. 44.5 ПКУ. Платник має протягом п’яти днів повідомити ДПС про втрату, надати підтвердні документи та відновити первинку у встановлений строк. Розглянемо, чому звернення до поліції не замінює повідомлення податкової та чи можна зупинити перевірку через втрату документів
ДПС повідомляє, що інформація в розділі «Відповідність критеріям» оновлюється протягом п’яти робочих днів після затвердження Переліку платників – у квітні, червні, вересні та грудні. Якщо платника виключили з Переліку, інформація про невідповідність також з’являється протягом п’яти робочих днів. Розповідаємо, коли перевіряти актуальний статус і як працює оновлення даних для учасників Переліку білого бізнесу
ГУ ДСНС України у Київській області роз’яснило, хто має визначати показник максимального надлишкового тиску вибуху, необхідний для оцінки захисних властивостей приміщень та облаштування безпечного простору. Підприємство звернулося до ДСНС із проханням надати такий показник для конкретної торговельно-логістичної будівлі у Київській області та роз’яснити можливість облаштування в ній безпечного простору. У відповіді від 19 листопада 2026 року ГУ ДСНС зазначило, що відповідно до постанови КМУ від 04.09.2026 №1092 суб’єкти господарювання у визначених випадках мають облаштовувати безпечні простори у приміщеннях, будівлях або спорудах, які не належать до споруд подвійного призначення або у складі яких немає безпечного простору
Координаційний центр з питань бронювання вже погодив 90% оновлених критеріїв. Ми уважно відстежуємо всі зміни та оперативно інформуємо вас про оновлення галузевих і регіональних вимог. Усі актуальні критерії для бронювання збираємо у зручному функціоналі, щоб ви могли швидко знайти потрібні документи та перевірити вимоги до свого підприємства

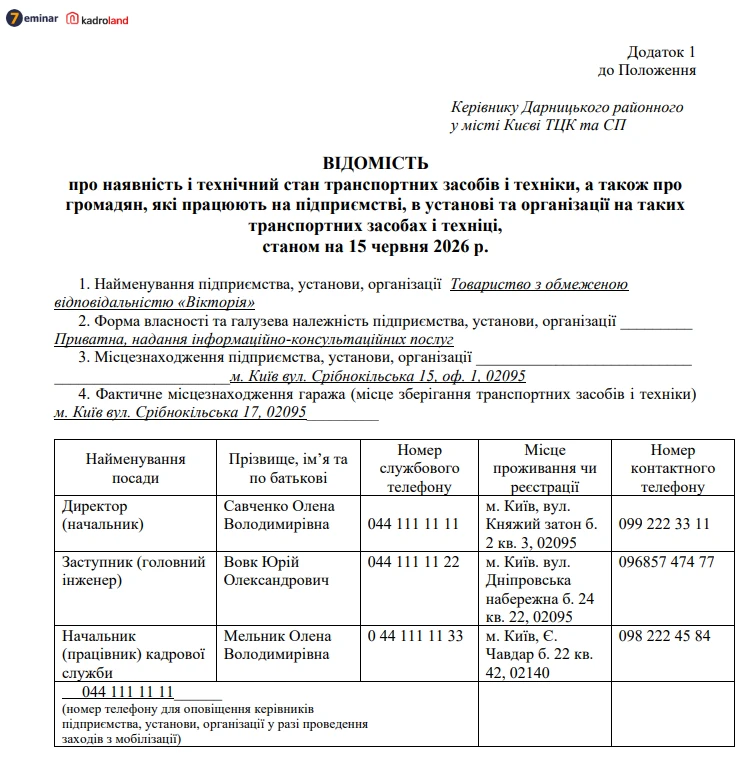
До 20 грудня юрособи повинні подати до ТЦК «Відомості про наявність і технічний стан транспортних засобів і техніки, а також про громадян, які працюють на підприємстві, в установі та організації на таких транспортних засобах і техніці». Інструкція з відео від редакції 7eminar.ua допоможе швидко та без помилок заповнити Звіт про транспорт до ТЦК
ДПС оприлюднила проєкт постанови КМУ, який має спростити реєстрацію платниками акцизного податку з реалізації пального для окремих суб’єктів господарювання. Зокрема, пропонується дозволити подавати відповідну заяву в електронному вигляді підприємствам, які зберігають пальне для власного споживання або промислової переробки. Це стосуватиметься як суб’єктів із чинними ліцензіями, так і тих, хто зберігає пальне у споживчій тарі об’ємом до 60 літрів включно без отримання ліцензії. Розглянемо, кого торкнуться зміни та за яких умов ДПС зможе відмовити в реєстрації платником акцизу
Після змін, внесених постановою КМУ №692, з 1 вересня 2026 року ключовим орієнтиром став показник у три мінімальні зарплати. У 2027 році для збереження статусу критично важливого підприємства та бронювання працівників доведеться забезпечити зарплату на рівні 28 638 грн. Саме цей показник може стати новим мінімальним стандартом для підприємств, які користуються механізмом бронювання
Не надали додаткові документи на вимогу ДПС – суд може визнати відмову в реєстрації податкової накладної правомірною. Судова практика підтверджує: якщо після зупинення реєстрації платник отримав повідомлення з конкретним переліком додаткових документів, але не подав їх у встановлений строк, це може стати підставою для відмови в реєстрації ПН
Уряд схвалив законопроєкт про перехід на обов’язкове використання електронних товарно-транспортних накладних (е-ТТН) для внутрішніх вантажних перевезень. Орієнтовна дата запуску нових правил – 1 червня 2027 року. Електронна накладна стане основним документом, а паперову дозволять використовувати лише за технічної неможливості оформити е-ТТН із подальшим внесенням даних до системи
Кабмін схвалив Стратегію модернізації бухгалтерського обліку та фінансової звітності в державному секторі до 2030 року. Вона передбачає гармонізацію національних стандартів із міжнародними IPSAS, наближення обліку до вимог ЄС, цифровізацію звітності та підготовку до запровадження звітності зі сталого розвитку. Для реалізації Стратегії Уряд також затвердив операційний план із конкретними заходами, індикаторами та строками виконання. Розповідаємо, які зміни заплановані та як модернізуватимуть облік у державному секторі
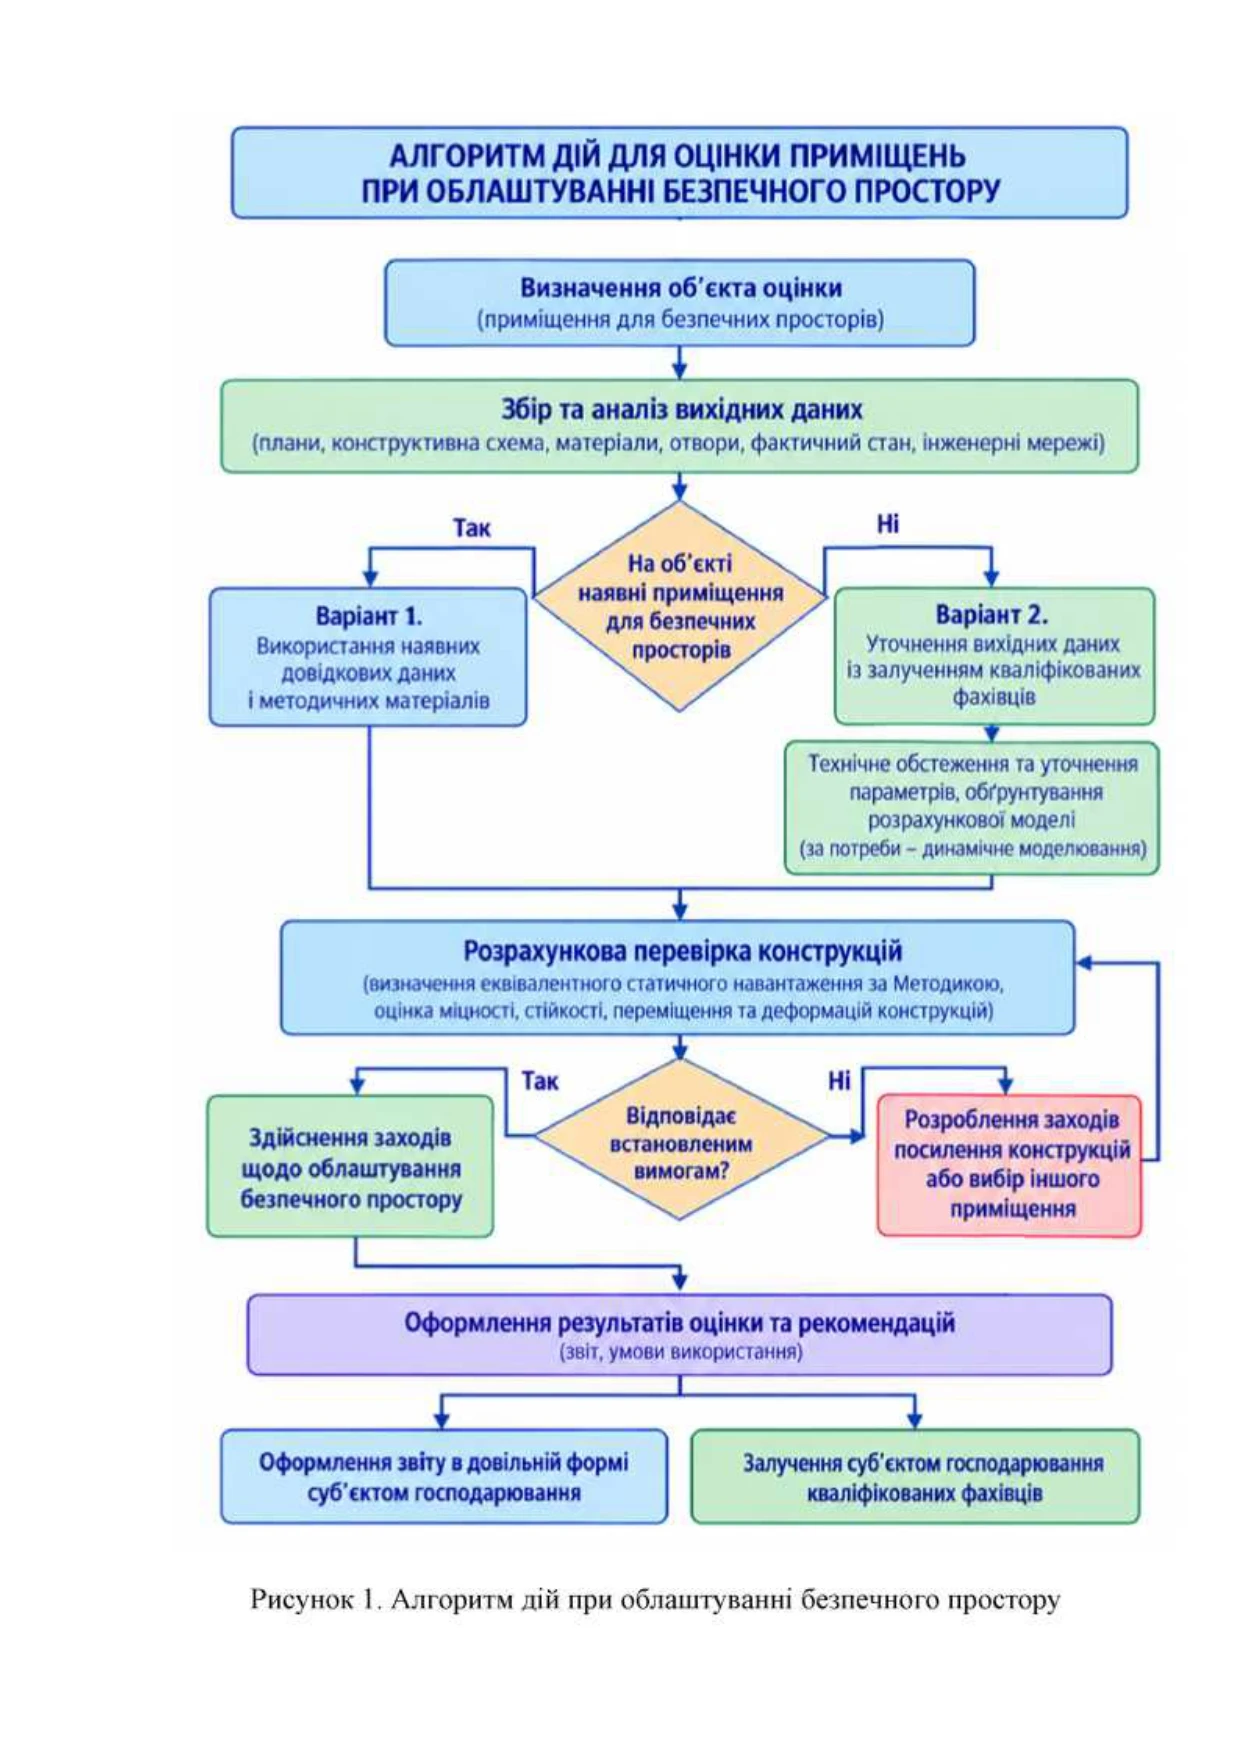
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Розстрочення та відстрочення грошових зобов’язань або податкового боргу дозволяють платникам податків перенести строки сплати з нарахуванням процентів у розмірі 120% річних облікової ставки НБУ, що діє на день прийняття рішення. Порядок визначає умови надання розстрочення, повноваження контролюючих органів та вимоги до документального підтвердження платоспроможності та майнових гарантій. Заявка на розстрочення подається до органів ДПС із пакетом документів, включно з економічним обґрунтуванням, графіком погашення та фінансовою звітністю. Для сум від 1 млн гривень обов’язковою є реєстрація податкової застави на майно платника
ФОП на загальній системі оподаткування може подати заяву на отримання довідки про подану декларацію про майновий стан і доходи через приватну частину Електронного кабінету. Для цього потрібно скористатися меню «Введення звітності» та надіслати заяву за формою F13096ХХ