
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Втрата первинних документів під час повітряної тривоги не завжди дає платнику право скористатися спеціальними правилами воєнного часу або перенести податкову перевірку. Верховний Суд роз’яснив: якщо документи загублено за обставин, не пов’язаних безпосередньо з бойовими діями, застосовуються загальні вимоги п. 44.5 ПКУ. Платник має протягом п’яти днів повідомити ДПС про втрату, надати підтвердні документи та відновити первинку у встановлений строк. Розглянемо, чому звернення до поліції не замінює повідомлення податкової та чи можна зупинити перевірку через втрату документів
Обставини справи
Спір виник у зв’язку з проведенням документальної позапланової виїзної перевірки з питань правомірності визначення суми від’ємного значення з ПДВ за січень 2024 року.
Під час перевірки платник повідомив контролюючий орган про втрату первинних документів за різні періоди з різних причин: за період
Платник просив припинити проведення перевірки, однак контролюючий орган відмовив у цьому та за результатами перевірки прийняв оскаржувані податкові повідомлення-рішення, мотивуючи їх, зокрема, відсутністю первинних документів, необхідних для підтвердження показників податкової звітності.
Рішення ВС
Верховний Суд надав правову оцінку обставинам втрати документів за період з 01 червня 2022 року до 15 вересня 2023 року. Ці документи були втрачені не внаслідок окупації м. Токмак чи руйнування приміщень через бойові дії, а через те, що підприємець залишив сумку з документами біля ЦНАП під час повітряної тривоги.
Тому така втрата не належала до обставин, за яких застосовуються спеціальні правила пп. 69.28 підр. 10 р. XX Податкового кодексу України (далі – ПКУ). Сам факт перебування підприємця в місті Харкові під час повітряної тривоги та звернення до правоохоронних органів із заявою про втрату документів не створювали підстав для застосування цього спеціального порядку.
За таких обставин до втрати документів за період з 01 червня 2022 року до 15 вересня 2023 року підлягали застосуванню загальні вимоги п. 44.5 ПКУ.
Верховний Суд зазначив, що платник податків зобов’язаний протягом п’ятиденного строку з дня втрати документів письмово повідомити про це відповідний контролюючий орган із наданням документів, які підтверджують обставини втрати, а також відновити втрачені документи протягом 90 календарних днів з дня, що настає за днем надходження повідомлення до контролюючого органу.
Однак платник не надав доказів виконання цих вимог у встановленому порядку та строки. Звернення до правоохоронних органів саме по собі не замінює повідомлення контролюючого органу відповідно до п. 44.5 ПКУ та не звільняє платника від обов’язку відновити втрачені документи.
Крім того, Верховний Суд звернув увагу, що перевірка проводилася з питань правомірності визначення від’ємного значення ПДВ за січень 2024 року відповідно до ст. 200 ПКУ. Згідно з п. 44.5 ПКУ строки проведення перевірок, визначених ст. 200 ПКУ, у зв’язку з втратою документів не переносяться.
Отже, контролюючий орган не мав законодавчих підстав для зупинення або перенесення строків проведення такої перевірки з наведених платником причин. Оскільки платник не надав первинних документів до завершення перевірки та не підтвердив дотримання передбаченої п. 44.5 ПКУ процедури повідомлення про їх втрату й відновлення
Верховний Суд погодився з висновком суду першої інстанції про наявність підстав вважати такі документи відсутніми у платника на час складення відповідної податкової звітності.
Джерело: Постанова КАС ВС від 28.07.2026 у справі №520/12864/24 (Актуальні правові позиції верховного суду)
Чи буде порушенням подання до ДПС Повідомлення про прийняття на роботу/укладення гіг-контракту з підписом лише директора та печаткою, без підпису головного бухгалтера?
ДПС повідомляє, що інформація в розділі «Відповідність критеріям» оновлюється протягом п’яти робочих днів після затвердження Переліку платників – у квітні, червні, вересні та грудні. Якщо платника виключили з Переліку, інформація про невідповідність також з’являється протягом п’яти робочих днів. Розповідаємо, коли перевіряти актуальний статус і як працює оновлення даних для учасників Переліку білого бізнесу
ГУ ДСНС України у Київській області роз’яснило, хто має визначати показник максимального надлишкового тиску вибуху, необхідний для оцінки захисних властивостей приміщень та облаштування безпечного простору. Підприємство звернулося до ДСНС із проханням надати такий показник для конкретної торговельно-логістичної будівлі у Київській області та роз’яснити можливість облаштування в ній безпечного простору. У відповіді від 19 листопада 2026 року ГУ ДСНС зазначило, що відповідно до постанови КМУ від 04.09.2026 №1092 суб’єкти господарювання у визначених випадках мають облаштовувати безпечні простори у приміщеннях, будівлях або спорудах, які не належать до споруд подвійного призначення або у складі яких немає безпечного простору
Координаційний центр з питань бронювання вже погодив 90% оновлених критеріїв. Ми уважно відстежуємо всі зміни та оперативно інформуємо вас про оновлення галузевих і регіональних вимог. Усі актуальні критерії для бронювання збираємо у зручному функціоналі, щоб ви могли швидко знайти потрібні документи та перевірити вимоги до свого підприємства

До 20 грудня юрособи повинні подати до ТЦК «Відомості про наявність і технічний стан транспортних засобів і техніки, а також про громадян, які працюють на підприємстві, в установі та організації на таких транспортних засобах і техніці». Інструкція з відео від редакції 7eminar.ua допоможе швидко та без помилок заповнити Звіт про транспорт до ТЦК
ДПС оприлюднила проєкт постанови КМУ, який має спростити реєстрацію платниками акцизного податку з реалізації пального для окремих суб’єктів господарювання. Зокрема, пропонується дозволити подавати відповідну заяву в електронному вигляді підприємствам, які зберігають пальне для власного споживання або промислової переробки. Це стосуватиметься як суб’єктів із чинними ліцензіями, так і тих, хто зберігає пальне у споживчій тарі об’ємом до 60 літрів включно без отримання ліцензії. Розглянемо, кого торкнуться зміни та за яких умов ДПС зможе відмовити в реєстрації платником акцизу
Після змін, внесених постановою КМУ №692, з 1 вересня 2026 року ключовим орієнтиром став показник у три мінімальні зарплати. У 2027 році для збереження статусу критично важливого підприємства та бронювання працівників доведеться забезпечити зарплату на рівні 28 638 грн. Саме цей показник може стати новим мінімальним стандартом для підприємств, які користуються механізмом бронювання
Не надали додаткові документи на вимогу ДПС – суд може визнати відмову в реєстрації податкової накладної правомірною. Судова практика підтверджує: якщо після зупинення реєстрації платник отримав повідомлення з конкретним переліком додаткових документів, але не подав їх у встановлений строк, це може стати підставою для відмови в реєстрації ПН
Уряд схвалив законопроєкт про перехід на обов’язкове використання електронних товарно-транспортних накладних (е-ТТН) для внутрішніх вантажних перевезень. Орієнтовна дата запуску нових правил – 1 червня 2027 року. Електронна накладна стане основним документом, а паперову дозволять використовувати лише за технічної неможливості оформити е-ТТН із подальшим внесенням даних до системи
Кабмін схвалив Стратегію модернізації бухгалтерського обліку та фінансової звітності в державному секторі до 2030 року. Вона передбачає гармонізацію національних стандартів із міжнародними IPSAS, наближення обліку до вимог ЄС, цифровізацію звітності та підготовку до запровадження звітності зі сталого розвитку. Для реалізації Стратегії Уряд також затвердив операційний план із конкретними заходами, індикаторами та строками виконання. Розповідаємо, які зміни заплановані та як модернізуватимуть облік у державному секторі
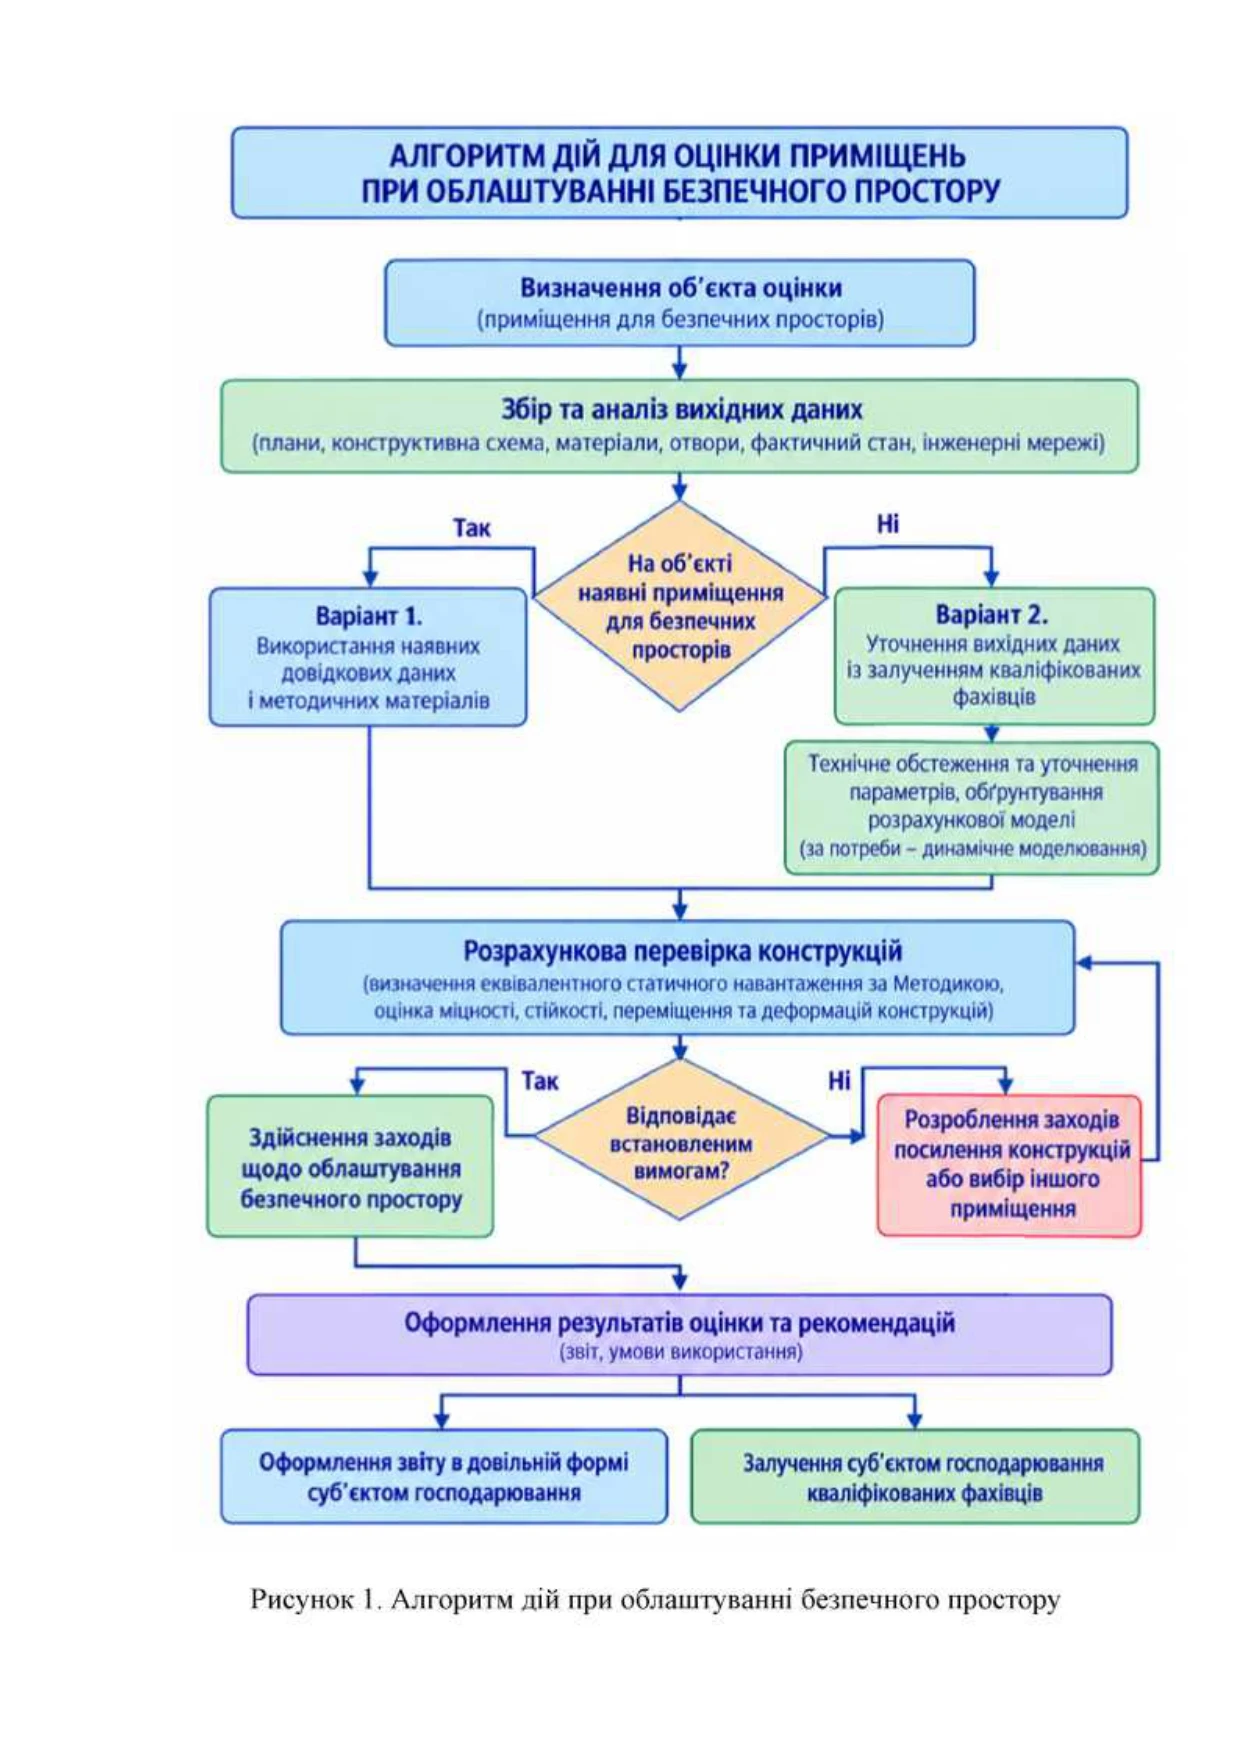
ДСНС оприлюднила методичні рекомендації щодо облаштування безпечних просторів на підприємствах. Документ визначає, хто відповідає за їх створення, як обрати придатне приміщення та які технічні вимоги врахувати для захисту працівників і відвідувачів від вибухової хвилі та уламків. Зокрема, рекомендують надавати перевагу підвальним і цокольним приміщенням, а безпеку простору підтверджувати розрахунками та документувати відповідним звітом
Розстрочення та відстрочення грошових зобов’язань або податкового боргу дозволяють платникам податків перенести строки сплати з нарахуванням процентів у розмірі 120% річних облікової ставки НБУ, що діє на день прийняття рішення. Порядок визначає умови надання розстрочення, повноваження контролюючих органів та вимоги до документального підтвердження платоспроможності та майнових гарантій. Заявка на розстрочення подається до органів ДПС із пакетом документів, включно з економічним обґрунтуванням, графіком погашення та фінансовою звітністю. Для сум від 1 млн гривень обов’язковою є реєстрація податкової застави на майно платника
ФОП на загальній системі оподаткування може подати заяву на отримання довідки про подану декларацію про майновий стан і доходи через приватну частину Електронного кабінету. Для цього потрібно скористатися меню «Введення звітності» та надіслати заяву за формою F13096ХХ
ДПС роз’яснила, з якого періоду власник нерухомості, пошкодженої внаслідок ракетного удару, може застосовувати пільгу за пп. 69.22 підрозд. 10 розд. XX ПКУ. У наведеній ситуації право застосовувати відповідну норму виникає з дати пошкодження, за умови наявності відомостей у Реєстрі пошкодженого майна та призупинення експлуатації всього об’єкта на час капітального ремонту, реконструкції чи реставрації
У грудні 2026 року єдине державне свято – Різдво Христове, яке припадає на 25 грудня (п’ятницю). Проте через дію воєнного стану норми ст. 73 КЗпП щодо святкових і неробочих днів не застосовуються, тому ця дата буде звичайним робочим днем. Водночас приватні роботодавці можуть самостійно встановити додатковий вихідний 25 грудня, оформивши відповідний наказ
30 листопада 2026 року є граничним строком сплати низки податкових зобов’язань за жовтень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення