
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Документообіг, первинні документи
30.06.2025
Витрати на маркетинг і рекламу: як оформити без претензій від ДПС
Реклама, просування, дослідження попиту – усе це податківці нерідко визнають «негосподарською діяльністю», якщо бракує доказів ділової мети. Розбираємо, як правильно оформлювати маркетингові послуги, які документи потрібні та як захистити свою позицію в разі спору з ДПС. Ці практичні поради допоможуть уникнути донарахувань і зберегти податкову безпеку бізнесу
- Класифікація маркетингових послуг та їх специфіка
- Пакет документів для підтвердження витрат
- Особливості документообігу з нерезидентами
- Обґрунтування економічної доцільності витрат
- Висновки
У 2025 році, коли податкові органи повернулися до планових перевірок, питання документального підтвердження витрат стало критично важливим для бізнесу. І однією з «улюблених» статей перевірок є саме маркетинг і реклама. Податківці нерідко ставлять під сумнів доцільність таких витрат, мотивуючи це відсутністю розумної ділової мети.
Класифікація маркетингових послуг та їх специфіка
Згідно зі статтею 5 Податкового кодексу України (далі – ПКУ), розумна економічна причина (ділова мета) – це намір платника отримати економічний ефект у результаті господарської діяльності. Економічний ефект передбачає приріст активів платника податків та/або їх вартості.
Цей ефект може проявитися не одразу: допускається і створення умов для зростання активів у майбутньому.
Поняття ділової мети застосовується обов’язково до операцій з нерезидентами у рамках контрольованих операцій або інших випадків, визначених у статтях 39 і 140.5 ПКУ. Якщо ж таких операцій немає – податкові наслідки за відсутність ділової мети не настають.
Але на практиці податківці часто з причини відсутності розумної ділової мети «викреслюють» з витрат маркетингові послуги, рекламу та інші подібні витрати. Причиною такого виключення, податківці називають – негосподарська діяльність. ДПС вважає, що це діяльність, яка не призводить до доходів або ж не має логічного зв’язку з основною діяльністю підприємства.
Відповідно до пп. 14.1.108 ПКУ до маркетингових послуг належать послуги з:
- розміщення продукції платника в місцях продажу (мерчандайзинг);
- вивчення, дослідження та аналіз споживчого попиту;
- внесення продукції (робіт, послуг) платника в інформаційні бази продажу, послуги зі збору і поширення інформації про продукцію (роботи, послуги).
Але для правильного податкового обліку важливо не лише розуміти загальне визначення маркетингових послуг, а й враховувати специфіку кожного їх виду – адже вимоги до підтверджувальних документів можуть суттєво відрізнятися залежно від характеру послуги:
- мерчандайзинг – підтвердити витрати може лише роздрібний продавець, який сам контролює розкладку товару. Імпортеру – ця витрата не потрібна;
- дослідження попиту – повинні супроводжуватись анкетами, фокус-групами, обробкою даних. Не підійдуть загальні PDF-огляди «зі студентського архіву»;
- інформаційні послуги – мають бути детальними, з аналітичними результатами та рекомендаціями. Наприклад, зараз популярні витрати на digital-маркетинг: таргетинг, SEO, блогерів.
Пакет документів для підтвердження витрат
Щоб уникнути типових помилок і не стати легкою мішенню для перевіряльників, важливо ще на етапі здійснення витрат забезпечити належне документальне оформлення та обґрунтування їхньої доцільності. І тут постає ключове запитання:
Що саме буде достатнім пакетом документів для підтвердження маркетингових і рекламних витрат?
Адже документами потрібно довести, що:
- послуга була реально надана;
- її результат стосується вашої господарської діяльності;
- мета – отримання економічної вигоди, навіть у перспективі.
На практиці, як показують рішення Верховного Суду, для підтвердження витрат на маркетинг/мерчандайзинг потрібно мати:
- договір про надання інформаційно-консультаційних послуг із деталізацією: перелік послуг, терміни, місце, очікувані результати;
- наказ керівника про необхідність маркетингових досліджень;
- план заходів або технічне завдання – обов’язково для рекламних витрат;
- звіт про надання маркетингових послуг: опис проведених робіт, статистика, результати (наприклад, зростання обсягу продажів);
- акт прийому-передачі послуг;
- докази результату: відео, фото, скріншоти банерів, рекламних роликів, сторінок із сайту тощо. Зверніть увагу на особливості документального підтвердження онлайн-реклами – аналітика з рекламного кабінету, скріншоти кампаній, техзавдання.
Особливості документообігу з нерезидентами
Зверніть увагу на мову договору. Якщо використовуються зовнішні підрядники-нерезиденти – бажано зазначити, що документи (договори, звіти) мають бути перекладені українською, інакше суд може визнати їх непридатними як доказ.
Податкова може поставити під сумнів доцільність витрат на зовнішніх консультантів, якщо у штаті є власні спеціалісти з маркетингу. У такому випадку потрібно окремо обґрунтувати, чому зовнішні послуги були необхідними.
Обґрунтування економічної доцільності витрат
У судовому спорі податкова доводить правомірність свого рішення, але після подання нею доказів саме платник має спростовувати їх. Тому готуватись варто заздалегідь і мати аргументацію в цифрах, прогнозах, результатах кампаній. Тобто обов’язково має бути обґрунтування економічної доцільності збиткових операцій або витрат, їх кінцевої спрямованості на отримання доходу, прогнозованого та реального позитивного впливу на діяльність підприємства.
Висновки
- Як бачимо, у 2025 році маркетинг і реклама залишаються однією з найбільш ризикових статей витрат для бізнесу – і водночас критично важливою інвестицією у зростання.
- Щоб уникнути претензій з боку податкової: оцініть доцільність кожної маркетингової послуги з позиції ділової мети – як вона впливає на ваші доходи, клієнтську базу чи впізнаваність бренду.
- Документи та аргументи, зібрані заздалегідь, – найкраща страховка від донарахувань і судових витрат.
Шаблони та зразки:
Наказ про проведення рекламної акції
Договір про надання маркетингових послуг
Технічне завдання до договору про надання послуг
Договір про надання послуг з таргетованої реклами
Положення про рекламні акції та маркетингові заходи
Договір про надання послуг з мерчендайзингу товарів
Читайте більше:
Рекламні заходи (акції), роздача рекламної продукції: облік та оподаткування
Бронювання, критичність
27.10.2026
Критичний статус під загрозою: коли Координаційний центр може ініціювати його скасування
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Оренда
27.10.2026
Реєстрація компанії та зміна адреси: що перевірятиме держреєстратор із 27 жовтня
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

Календар бухгалтера
27.10.2026
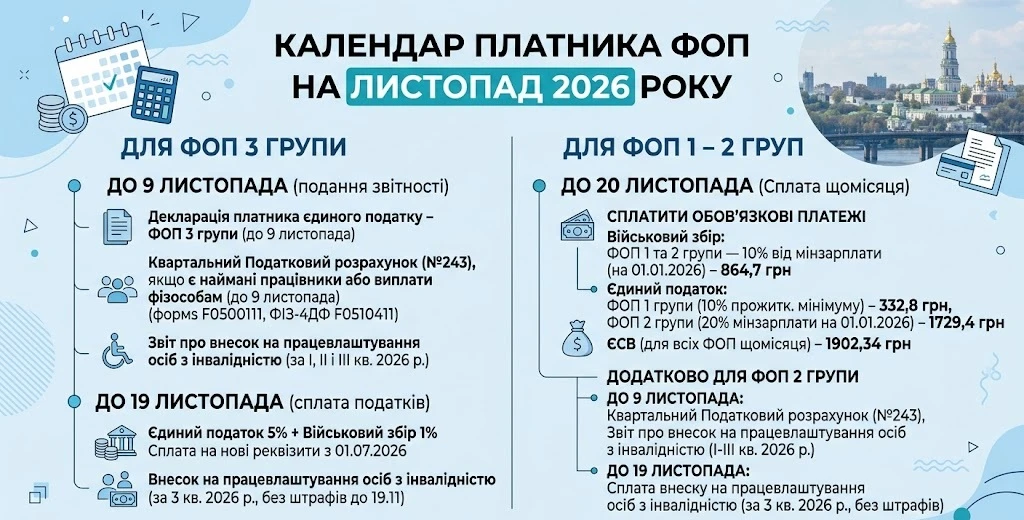
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка, відпускні
27.10.2026
Немає роботи на підприємстві: чи можна відправити працівників у відпустку за власний рахунок
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

Бронювання, критичність
27.10.2026
Нові правила бронювання з 27 жовтня 2026 року: що потрібно знати роботодавцям
Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі


Бронювання, критичність
27.10.2026
Критичність підприємств переглянуть до 7 листопада: що робити роботодавцям
До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

Цільове фінансування
27.10.2026
З 15 жовтня ФОП може отримати від держави до 30000 грн на енергообладнання: як подати заяву
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

Бронювання, критичність
27.10.2026
ДАР призупинив прийом заявок на визначення агропідприємств критично важливими
У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог

Оренда
27.10.2026
Оренда нерухомості у фізособи у жовтні 2026 року: застосовувати ставку ПДФО 5% чи 18%
ФОП орендує приміщення у фізособи. Акт по оренді підписується останнім днем місяця, тобто акт за жовтень буде підписуватись 31.10.2026. Чи можна застосовувати ставку ПДФО 5% до всієї суми оренди за жовтень? А якщо оренду за жовтень сплатили на початку місяця та утримали ПДФО 18% – чи потрібно робити перерахунок?
Пільги
27.10.2026
Допомога на енергонезалежність для ФОП: з 27 жовтня діють нові правила
Кабмін постановою від 23 жовтня 2026 року №1323 спростив механізм отримання та використання допомоги на енергонезалежність для ФОПів і малого бізнесу. Відтепер кошти перераховуватимуть не обов’язково на Дія.Картку, а на спеціальний поточний рахунок у банку за IBAN. Також скасовано перелік МСС-кодів, за якими дозволялося витрачати допомогу: оплатити енергообладнання, його монтаж, підключення чи налаштування можна буде безпосередньо з рахунку постачальнику або підряднику на підставі підтвердних документів. Водночас уточнено, які саме ФОПи та юридичні особи можуть отримати допомогу

Акцизний податок
27.10.2026
Мінфін підготував зміни до постанов КМУ через перенесення запуску е-Акцизу на 1 липня 2027 року
Запуск е-Акцизу в Україні відтермінували: повноцінне функціонування електронної системи простежуваності обігу алкоголю, тютюнових виробів і рідин для електронних сигарет перенесли з 1 листопада 2026 року на 1 липня 2027 року. Відповідні зміни передбачає Закон України від 13.10.2026 №5013-IX, який набрав чинності 26 жовтня 2026 року. Додатковий час потрібен для тестування системи, інтеграції програмного забезпечення та підготовки бізнесу до переходу на електронне маркування. Також Мінфін оприлюднив проєкт постанови КМУ для узгодження підзаконних актів із новими строками
Бронювання, критичність
27.10.2026
Новий механізм бронювання ухвалено: постанова КМУ від 23.10.2026 № 1328 вже чинна
Кабмін постановою №1328 від 23 жовтня 2026 року змінив правила бронювання військовозобов’язаних. Серед ключових нововведень – перегляд критеріїв критичності підприємств, можливе скасування статусу для тих, хто більше не відповідатиме оновленим вимогам, та обмеження максимального рівня бронювання, зокрема для ОПК і енергетики. Водночас створено Координаційний центр, який розглядатиме питання критичності та погоджуватиме збільшення квоти бронювання понад 50%. Розповідаємо, що буде з чинними рішеннями про критичність, дозволами на збільшення квоти та які зміни варто врахувати роботодавцям
Податок на прибуток
27.10.2026
Податок на прибуток банків у 50% продовжать на 2027 рік: законопроєкт прийнято у І читанні
Верховна Рада підтримала в першому читанні законопроєкт №15262, який передбачає продовження на 2027 рік підвищеної ставки податку на прибуток банків у розмірі 50% та заборону враховувати збитки минулих періодів для зменшення оподатковуваного фінансового результату. НБУ застерігає, що збереження такого податкового навантаження може обмежити кредитування бізнесу, стримувати розвиток банківського сектору та негативно вплинути на інвестиційний клімат. Водночас законопроєкт ще має пройти подальший розгляд у парламенті