Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Інвентаризація
28.08.2025
Інвентаризація на вимогу податкової: покроковий алгоритм для бізнесу
Під час податкової перевірки контролери можуть зажадати провести інвентаризацію майна підприємства. Які права мають податківці, а які обов'язки покладені на платника? Розбираємо процедурні нюанси, строки проведення та можливі наслідки невиконання вимог контролерів
- Право податківців вимагати інвентаризацію під час перевірок
- Порядок оформлення та вручення вимоги про інвентаризацію
- Строки проведення інвентаризації та можливість їх перенесення
- Наслідки відмови від проведення інвентаризації
- Порядок формування інвентаризаційної комісії та проведення інвентаризації
- Висновки
Право податківців вимагати інвентаризацію під час перевірок
Податковим кодексом України (далі – ПКУ) у статті 20 передбачено право податківців вимагати під час проведення перевірок від платників податків, що перевіряються, проведення інвентаризації основних засобів, товарно-матеріальних цінностей, коштів, зняття залишків товарно-матеріальних цінностей, готівки.
Отже, податківці можуть вимагати, тобто ініціювати проведення інвентаризації лише під час перевірок. Такі вимоги можуть бути як під час фактичної, так і під час документальної перевірки будь-якого виду – планової, позапланової, виїзної чи невиїзної перевірки.
Зверніть увагу! Податківці можуть вимагати проведення інвентаризації, але проводити її вони не можуть. Такого права ПКУ їм не надає
Порядок оформлення та вручення вимоги про інвентаризацію
Окремої процедури для оформлення такої вимоги законодавством не встановлено. Але цілком очевидно, що вона обов’язково має бути у письмовій формі. Найчастіше її оформлюють у вигляді листа на адресу платника податків.
Такий лист має бути вручений платнику податків відповідно до вимог статті 42 ПКУ. Зокрема, він буде вважатися належним чином врученим, якщо був надісланий за адресою, тобто місцезнаходженням або податковою адресою, платника податків рекомендованим листом з повідомленням про вручення або особисто вручений платнику податків чи його представнику.
Якщо платник податків подав заяву про бажання отримувати документи від податкової через електронний кабінет, то такий лист він може отримати в електронному кабінеті платника податків. Але одночасно податківці повинні надіслати платнику на його електронну адресу інформацію про те, що йому надіслано відповідний лист. За таких умов можна говорити, що лист платнику податків з вимогою про проведення інвентаризації було належно вручено, а отже така вимога набрала юридичної сили, й платник податків має враховувати можливі наслідки відмови від проведення інвентаризації.
Строки проведення інвентаризації та можливість їх перенесення
У листі податківці повинні вказати обсяги та строки інвентаризації. Досить часто вони вимагають провести інвентаризацію негайно, користуючись тим, що ПКУ, на жаль, не містить конкретних строків проведення інвентаризації на вимогу податкового органу.
Разом з тим, інвентаризація, у тому числі на вимогу податківців, має проводитися відповідно до Положення про інвентаризацію активів та зобов'язань, затвердженого наказом Мінфіну від 02.09.2014 №879 (далі – Положення №879). І у цьому Положенні №879 вказано, що інвентаризація має розпочатися у термін та в обсязі, зазначених у належним чином оформленому документі контролюючого органу, але не раніше дня отримання підприємством відповідного документа.
Тобто якщо платник податків у першій половині дня отримав лист з вимогою про проведення інвентаризації негайно, то по суті він вже повинен почати цю інвентаризацію до закінчення робочого дня.
Якщо об’єктивно виконати такі вимоги неможливо, наприклад, через організаційні, виробничі, технологічні чи інші обставини, то доцільно в письмовій формі повідомити податковий орган про те, що підприємство не відмовляється від проведення інвентаризації та виконає вимогу в певні день і час.
Особливо важливо підкреслити, що підприємство не відмовляється від виконання вимоги, а лише просить перенести строки через об’єктивні обставини.
Та оскільки така інвентаризація проводиться в межах податкової перевірки, то зрозуміло, що строк проведення інвентаризації, запропонований платником податків, має відповідати строкам проведення перевірки.
Варто звернути увагу на те, що питання в частині строків проведення інвентаризації на вимогу податкового органу досить спірне. Судова практика свідчить, що є рішення, в яких суди стають на бік підприємства, яке обґрунтовано відмовилось від негайної інвентаризації з технологічних причин, наприклад через ризик псування сировини. Але на противагу їм є інші рішення, в яких суди підтримують податківців, наприклад, у зв’язку з тим, що платник податків не довів неможливість негайного проведення інвентаризації.
Тож якщо платник податків хоче виграти час і дещо відтермінувати проведення інвентаризації, то потрібно приділити особливу увагу обґрунтуванню, чому саме він не може це зробити негайно. Це створить доказову базу на випадок судових спорів.
Наслідки відмови від проведення інвентаризації
Відмова від проведення інвентаризації – це дуже ризикове рішення. Адже ПКУ дає право податківцям застосувати податковий арешт майна платника податків, якщо він відмовляється від проведення інвентаризації. Особливу увагу на це повинні звернути платники податків, які здійснюють готівкові розрахунки чи провадять діяльність, що підлягає ліцензуванню, патентуванню або сертифікації.
Порядок формування інвентаризаційної комісії та проведення інвентаризації
Підставою для проведення інвентаризації є розпорядчий документ керівника (наказ або розпорядження), який оформлюється у довільній формі. В такому наказі потрібно зазначити склад та повноваження інвентаризаційної комісії, строк та обсяг проведення інвентаризації.
Завантажуйте шаблон та зразок: Наказ про проведення інвентаризації на вимогу ДПС.
Інвентаризаційна комісія формується відповідно до Положення №879. До складу комісії входять представники апарату управління підприємства, представники бухгалтерської служби, досвідчені працівники підприємства, які знають об'єкт інвентаризації, ціни й первинний облік, зокрема технологи, товарознавці, економісти, бухгалтери, а також члени ревізійної комісії.
Інвентаризаційну комісію очолює керівник підприємства, його заступник або керівник структурного підрозділу підприємства, уповноважений керівником підприємства.
Посадові особи податкового органу за їхньою згодою можуть бути присутні під час проведення інвентаризації. Але безпосередньо в інвентаризації вони участі не беруть.
Проведення інвентаризації та оформлення її результатів має відбуватися за процедурою, визначеною Положенням №879.
Важливо звернути увагу на те, що інвентаризація може проводитися не стосовно всіх основних засобів, товарно-матеріальних цінностей та коштів, а лише тих, які пов'язані з предметом самої податкової перевірки, в межах якої і проводиться інвентаризація
На підставі ПКУ контролери мають право використовувати інформацію та документи щодо результатів такої інвентаризації як за наслідками перевірки, в межах якої вона проводилась, так і під час наступних заходів податкового контролю.
Ще більше інформації про інвентаризацію під час перевірки ви можете знайти у нашому відеокурсі «Податкові перевірки: від підготовки до захисту».
Висновки
- Податківці мають право вимагати проведення інвентаризації лише під час перевірки, але не можуть здійснювати її самостійно, адже обов’язок її проведення покладено на підприємство.
- Вимога про інвентаризацію має бути письмовою (зазвичай у формі листа) та врученою платнику відповідно до ст. 42 ПКУ. У ній мають бути зазначені обсяги та строки інвентаризації.
- Строки проведення інвентаризації залишаються спірними, оскільки ПКУ їх не визначає. У разі неможливості негайного виконання вимоги підприємство повинно письмово повідомити податковий орган і запропонувати реалістичний строк у межах перевірки.
- Відмова від проведення інвентаризації є ризиковою, адже може стати підставою для застосування адміністративного арешту майна платника податків.
Шаблони та зразки документів:
Наказ про проведення інвентаризації на вимогу ДПС
Читайте більше:
Інвентаризація грошових коштів
Наказ про проведення інвентаризації на вимогу ДПС
На підприємстві працює один директор: чи потрібно створювати інвентаризаційну комісію
Дата списання безнадійної заборгованості: орієнтуватися на кінець року чи дату інвентаризації
Відеокурс на тему:
Податкові перевірки: від підготовки до захисту
Шукаєте надійний спосіб врегулювати всі аспекти інвентаризації на підприємстві? Конструктор «Положення про інвентаризацію» дозволяє за кілька хвилин підготувати документ, що визначає порядок перевірки активів і зобов'язань, роботу інвентаризаційної комісії, оформлення результатів та врегулювання розбіжностей. Налаштуйте лише необхідні розділи, внесіть реквізити підприємства та миттєво завантажуйте готове Положення у Word чи PDF
Податкова та фінзвітність
16.10.2026
Уточнююча декларація з податку на прибуток після переходу на єдиний податок: чи можна подати
Перехід на єдиний податок не позбавляє права виправити звітність з податку на прибуток. Юрособа, яка змінила систему оподаткування, може подати декларацію за період перебування на загальній системі: з позначкою «звітна» – якщо декларацію не подавали, або «уточнююча» – якщо потрібно виправити раніше задекларовані показники. Обмежень щодо подання такої звітності через перехід на іншу систему оподаткування ПКУ не встановлює

Звільнення, скорочення
16.10.2026
Чи можуть звільнити за вихід в укриття під час повітряної тривоги: пояснює Держпраці
Роботодавець не має права вимагати виконання роботи, якщо вона становить загрозу життю чи здоров’ю. Пояснюємо, як діяти під час тривоги та яка відповідальність може загрожувати керівнику за нехтування безпекою працівників
Інше
16.10.2026
Перелік ТОТ оновлюється у жовтні: наказ від 15.09.2026 №1984 чинний
Мінрозвитку оновило Перелік територій, на яких ведуться або велися бойові дії чи які перебувають під тимчасовою окупацією РФ. Зміни стосуються Донецької, Одеської, Сумської, Харківської, Херсонської та Чернігівської областей. Станом на 16 жовтня наказ вже чинний
Податкова та фінзвітність
16.10.2026
ЄСВ не сходиться через округлення: ДПС пояснила, яку суму ставити в Розрахунку
ДПС пояснила, як формується показник рядка 3 розділу І Розрахунку ЮО або Розрахунку ФОП / НПД, якщо через округлення підсумкові значення не збігаються. Показник формується автоматично на підставі підсумкових значень графи 20 відповідного додатка Д1, а сума ЄСВ до сплати має відповідати показнику рядка 7
Е-сервіс
16.10.2026
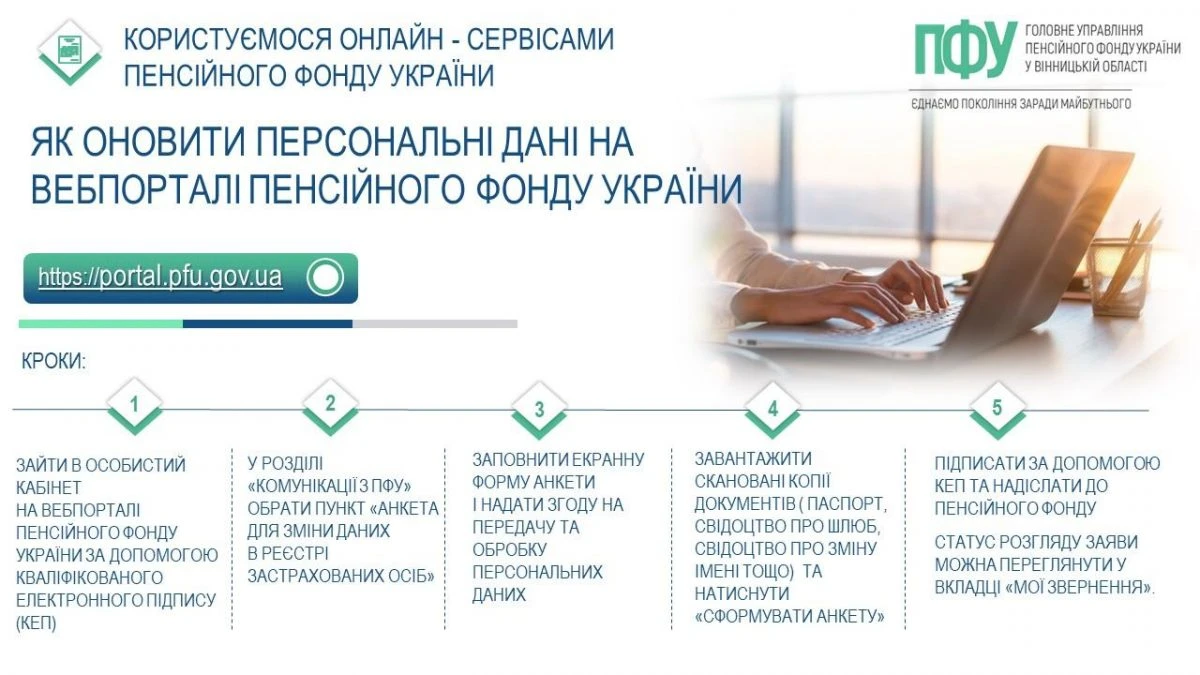
Як внести або змінити дані в Реєстрі застрахованих осіб ПФУ
Пенсійний фонд України надає можливість оновити свої персональні дані в Реєстрі застрахованих осіб як особисто, так і дистанційно – через вебпортал ПФУ. Це зручно, особливо коли потрібно змінити прізвище, адресу чи інші відомості без відвідування сервісного центру. Для цього достатньо заповнити анкету, прикріпити сканкопії документів і підписати її КЕП
Пенсія, соцпільги
16.10.2026
Відпустка для догляду за дитиною до 3 років: як підтвердити період для страхового стажу у 2026 році
Період відпустки для догляду за дитиною до досягнення нею трирічного віку зараховується до страхового стажу, однак інформація про таку відпустку може бути відсутня у трудовій книжці та даних Реєстру застрахованих осіб. У такому разі підтвердити відповідний період можна на підставі даних роботодавця, зокрема копії наказу про надання відпустки. При цьому стаж зараховується як період, за який сплачено страхові внески виходячи з мінімального страхового внеску. Важлива умова – така відпустка надається особам, які перебувають у трудових відносинах із роботодавцем
Документообіг, первинні документи
16.10.2026
Договір без печатки ФОП у 2026 році: чи дійсний
Чи повинен ФОП мати печатку для ведення підприємницької діяльності? Чинне законодавство не встановлює такої вимоги. Печатка може використовуватися за бажанням підприємця, однак її відсутність не є порушенням і не обмежує право здійснювати господарську діяльність
Інше
16.10.2026
Перелік територій бойових дій та окупованих територій: швидкий пошук населених пунктів і всі зміни 2026 року
З 16 жовтня діє оновлений Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф, активно використовують у роботі чимало роботодавців. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 10 800 населених пунктів, ми створили зручний сервіс пошуку. Крім того, ми постійно відстежуємо всі зміни до Переліку та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
ЗЕД
16.10.2026
Особливості валютного нагляду за імпортом послуг
Операції з імпорту послуг підлягають валютному нагляду так само, як і імпорт товарів, а граничний строк розрахунків після авансової оплати під час воєнного стану становить 180 календарних днів. Податківці нагадали, які документи підтверджують отримання послуг та які механізми можуть допомогти уникнути відповідальності у разі затримки їх виконання
ПДВ
16.10.2026
Знищення товарів через форс-мажор: про ПДВ наслідки у листі від ДПС
Якщо немає сертифіката ТПП, платник має нарахувати податкові зобов’язання за п. 198.5 ПКУ та зареєструвати зведену податкову накладну. Якщо сертифікат отримано пізніше, можна скласти розрахунок коригування та звести показники накладної до нуля. Як відобразити коригування в декларації з ПДВ – роз’яснила ДПС у листі від 09.10.2026 № 8353/К/99-00-24-03-03-09
Державний нагляд
16.10.2026
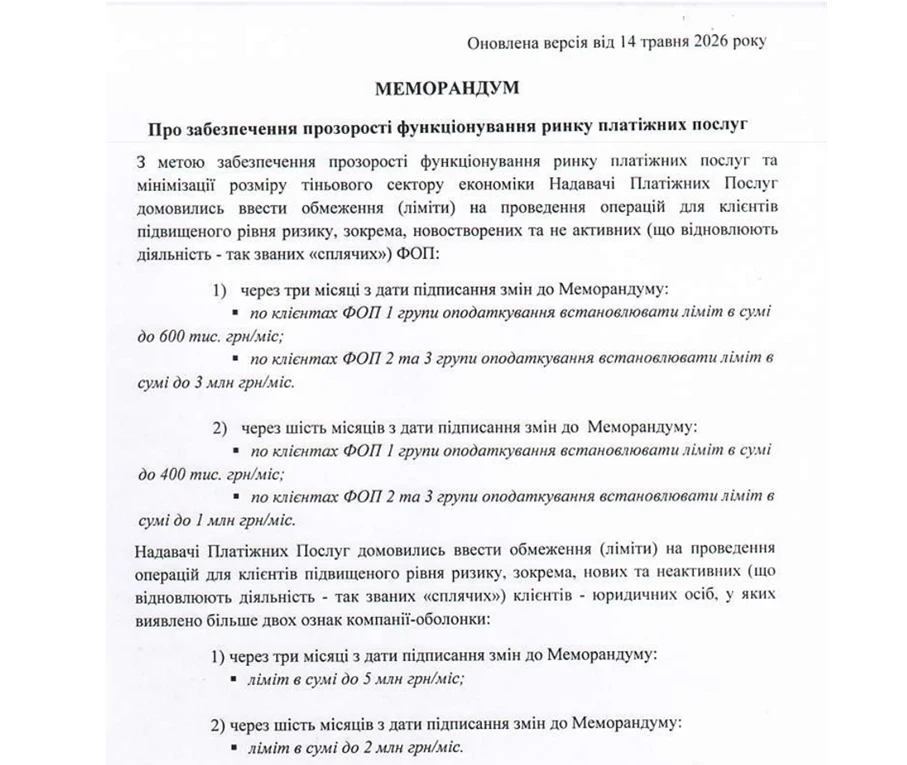
З 14 листопада 2026 року нові обмеження на перекази для ФОП та юросіб: ліміти до 400 тис. грн та 1 млн грн
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
ПДВ
16.10.2026
Металобрухт із виробництва: правила оподаткування ПДВ від ДПС
Державна податкова служба України надала детальну індивідуальну податкову консультацію щодо оподаткування ПДВ операцій з утворення та реалізації виробничого металобрухту підприємствами, які виготовляють готову продукцію (зокрема, кабельно-провідникову)
Пенсія, соцпільги
16.10.2026
Померла працівниця з пенсією по інвалідності: роботодавець чи ПФУ виплачує допомогу
Померла працівниця отримувала пенсію по інвалідності. До кого звертатися доньці із заявою про допомогу на поховання – до роботодавця, який оформлює заяву-розрахунок до ПФУ, чи безпосередньо до ПФУ?
Відстрочки, ВЛК
16.10.2026
Відстрочка для військовозобов’язаних на обліку в релокованих ТЦК недоступна: що вирішив суд
Заяву на відстрочку через ЦНАП можуть зупинити лише з визначених законодавством підстав. Однак на практиці виникла проблема з військовозобов’язаними, які перебувають на обліку в релокованих ТЦК, що юридично обслуговують непідконтрольні території. Харківський окружний адміністративний суд розглянув цю ситуацію та визнав зупинення руху заяви правомірним
Пенсія, соцпільги
16.10.2026
Пенсійна реформа-2026: які зміни пропонують і якими мають бути пенсії
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Водночас Данило Гетманцев наголошує: реформа має забезпечити не косметичні зміни, а конкретні результати – гідні пенсії, фінансову стійкість системи, прозорі правила та розвиток пенсійних накопичень. Якими мають бути нові підходи до пенсійного забезпечення?
Бронювання, критичність
16.10.2026
100% бронювання працівників переглянуть, для ОПК та енергетиків без змін: що заявив Прем’єр-міністр Корецький
Уряд переглядає правила бронювання працівників від мобілізації через зловживання 100% квотою та можливе штучне збільшення штатів. Зокрема, планують оцінити чинний поріг бронювання та критерії критичності підприємств. Водночас для критично важливих підприємств оборонного й енергетичного секторів радикальних змін не прогнозують. Остаточні правила ще не затверджені. Про це прем’єр-міністр Сергій Корецький заявив під час години запитань до уряду у Верховній Раді 16 жовтня