☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
ФОП
14.07.2025
Який податковий режим обрати для торгівлі з AliExpress у 2025 році – гід від адвокатів
Торгівля через AliExpress давно стала популярним джерелом прибутку для українських підприємців, особливо ФОП. Але з 2025 року зросло податкове навантаження, а правила імпорту і валютного контролю стали жорсткішими. Щоб працювати легально та прибутково, важливо правильно обрати КВЕДи, податкову групу, врахувати митні обмеження та організувати документообіг відповідно до бізнес-моделі – класичної торгівлі або дропшипінгу. Усе це – у великому гіді від команди адвокатів Богдана Янківа
Що таке AliExpress та як працює платформа
AliExpress – це міжнародний маркетплейс компанії Alibaba Group, що об’єднує переважно китайських продавців з покупцями з усього світу. AliExpress заснований у 2010 році компанією Alibaba Group, і його цільова аудиторія – це покупці з усього світу, включаючи Україну.

Податкові зміни 2025 року для торгівців AliExpress
Для українських ФОП, які займаються торгівлею товарами з AliExpress, в поточному році повернені обов’язкова сплата ЄСВ та військовий збір.
Група ФОП | Єдиний податок | Військовий збір | ЄСВ | Всього за місяць |
2 група | 1,600 грн/місяць | 800 грн/місяць | 1,760 грн/місяць | 4,160 грн/місяць |
3 група | 5% від доходу | 1% від доходу | 1,760 грн/місяць | 1,760 грн/місяць + % від доходу |
Оптимальний вибір для різних обсягів торгівлі:
- до $1,500 / місяць: ФОП 2 група (фіксовані витрати);
- понад $1,500/місяць: ФОП 3 група (відсоткові ставки).
КВЕДи для торгівлі товарами з AliExpress
Вибір правильних КВЕДів для торгівлі товарами з AliExpress – це основа легального ведення бізнесу та захист від можливих претензій податкової служби.
Специфіка роботи з китайською платформою полягає в тому, що підприємець може одночасно займатися роздрібною та оптовою торгівлею, посередницькою діяльністю та навіть інформаційними послугами. Широкий перелік КВЕДів убезпечить від ситуацій, коли певний вид діяльності формально не зареєстрований, що може призвести до втрати статусу платника єдиного податку.
Основні КВЕДи для роздрібної торгівлі:
- 47.91 – Роздрібна торгівля, що здійснюється фірмами поштового замовлення або через мережу інтернет;
- 47.99 – Інші види роздрібної торгівлі поза магазинами.
КВЕДи для оптової торгівлі:
- 46.19 – Діяльність посередників у торгівлі товарами широкого асортименту;
- 46.90 – Неспеціалізована оптова торгівля.
Спеціалізовані КВЕДи за категоріями товарів:
- 47.41 – Роздрібна торгівля комп’ютерами, периферійним устаткованням та програмним забезпеченням;
- 47.71 – Роздрібна торгівля одягом у спеціалізованих магазинах;
- 47.59 – Роздрібна торгівля меблями, освітлювальним обладнанням та іншими побутовими виробами;
- 47.78 – Роздрібна торгівля годинниками та ювелірними виробами.
Для дропшипінгу:
- 74.90 – Інша професійна, наукова та технічна діяльність;
- 63.99 – Надання інших інформаційних послуг.
Реєстрація широкого переліку КВЕДів при роботі з AliExpress не забирає багато часу, але є необхідною страховкою від податкових проблем у майбутньому. Краще мати зареєстрованими 8-10 КВЕДів і не використовувати частину з них, ніж потім доплачувати податки через відсутність одного необхідного коду
Особливо важливо це для підприємців, які планують масштабувати бізнес або диверсифікувати асортимент товарів.
Пам’ятайте: додавання нових КВЕДів можливе в будь-який момент, але краще передбачити розвиток бізнесу заздалегідь
Митні платежі та валютні операції
Митне законодавство для імпорту: Посилки з AliExpress оподатковуються, якщо товари на суму понад 150 євро, то доведеться сплатити 10% мита та 20% ПДВ. Ці платежі будуть нараховані тільки на суму, яка перевищила 150 EUR. Розрахунок митних платежів:
- мито: 10% від суми перевищення 150 євро;
- ПДВ: 20% від суми перевищення 150 євро;
- максимальна вага без доплат: 30 кг.
Приклад розрахунку: Товар вартістю 300 євро:
- мито: (300 – 150) × 10% = 15 євро;
- ПДВ: (300 – 150) × 20% = 30 євро;
- всього митних платежів: 45 євро.
Валютні операції: При оплаті товарів на AliExpress ФОП здійснює валютні операції, які потребують:
- відкриття валютного рахунку ФОП;
- дотримання валютного законодавства;
- правильного оподаткування валютних операцій.
Митні та валютні аспекти роботи з AliExpress вимагають ретельного планування та розуміння всіх фінансових наслідків. Ліміт у 150 євро залишається ключовим фактором для оптимізації витрат – перевищення цієї суми призводить до доплати 30% від надлишкової частини (10% мито + 20% ПДВ)
Розумна стратегія розділення великих замовлень на частини може суттєво зменшити митні витрати, але пам’ятайте: це має виглядати як природна бізнес-логіка, а не штучне дроблення для уникнення податків.
Особливості обліку для різних бізнес-моделей
Правильна організація обліку при роботі з AliExpress кардинально залежить від обраної бізнес-моделі. Кожен підхід – від класичної торгівлі до дропшипінгу – має свої специфічні вимоги до документообігу та обліку операцій.
Нерозуміння цих відмінностей може призвести до серйозних проблем при податкових перевірках, оскільки неправильне оформлення документів або відсутність необхідних первинних документів автоматично ставить під сумнів легальність діяльності та право на застосування спрощеної системи оподаткування.
Класична торгівля (закупівля-продаж):
Документообіг:
- рахунки від китайських постачальників;
- банківські виписки про валютні платежі;
- митні декларації та документи М15;
- товарні накладні при отриманні товарів;
- фіскальні чеки при продажу в Україні.
Облік товарних запасів: ФОП 2-3 групи зобов’язані вести облік товарних запасів згідно з Наказом №496. Необхідно відстежувати:
- надходження товарів з вартістю в гривнях за курсом НБУ;
- витрати на митне оформлення;
- списання товарів при продажу.
Дропшипінг через AliExpress:
Специфіка документообігу: ФОП купує товари на Amazon, AliExpress та eBay в межах дозволеного, але при дропшипінгу товари не проходять через склади ФОП.
Необхідні документи:
- договори з клієнтами на надання послуг;
- рахунки китайським постачальникам;
- підтвердження оплати від клієнтів;
- акти наданих послуг.
Основна відмінність між класичною торгівлею та дропшипінгом полягає в тому, що перша вимагає повного обліку товарних запасів та митного оформлення, а друга зосереджується на документуванні послуг та комісійних операцій
Незалежно від обраної моделі, ключовим є ведення хронологічного архіву всіх документів та їх правильна кваліфікація.
Пам’ятайте: при зміні бізнес-моделі (наприклад, переході з дропшипінгу на класичну торгівлю) необхідно адаптувати систему обліку та можливо змінити КВЕДи. Рекомендується щомісячно перевіряти повноту документообігу та регулярно консультуватися з бухгалтерами щодо правильності оформлення операцій.
Висновки
Торгівля з використанням AliExpress залишається прибутковим напрямком для українських підприємців, але потребує серйозного підходу до оподаткування та документообігу. Ключові принципи успішної роботи:
Основні правила:
- Правильне оформлення – вибір оптимальної групи ФОП з необхідними КВЕДами.
- Митна дисципліна – дотримання правил ввезення товарів та сплати митних платежів.
- Документообіг – ведення повної документації всіх операцій.
- Податкове планування – врахування нового податкового навантаження 2025 року.
- Ризик-менеджмент – диверсифікація постачальників та страхування операцій.
Фінансові особливості 2025 року: Мінімальні щомісячні податкові витрати зросли до 1,760-4,160 грн, що потрібно закладати в ціноутворення. При цьому ставки єдиного податку залишилися незмінними, що робить бізнес-модель життєздатною при правильному плануванні.
Перспективи: AliExpress продовжує бути важливим каналом для доступу до китайських товарів. Проте можливі зміни в митному законодавстві вимагають гнучкості та готовності до адаптації бізнес-процесів.
Рекомендації:
- Починайте з ФОП 2 групи для тестування ніш.
- Переходьте на ФОП 3 групи при досягненні стабільних доходів понад $1,500 / місяць.
- Ведіть детальний облік всіх операцій з першого дня.
- Регулярно консультуйтеся з податковими експертами щодо змін законодавства.
- Розглядайте альтернативні платформи для диверсифікації ризиків.
Правильно організована торгівля через AliExpress може стати основою для успішного експортно-імпортного бізнесу, але вимагає професійного підходу до всіх аспектів діяльності – від вибору товарів до сплати податків.
Джерело: Команда адвокатів Богдана Янківа
Матеріали на тему:
Як легально заробляти на YouTube в Україні: податки, ФОП і КВЕДи
Облік, звітність і документообіг: прості правила для ФОП-копірайтера
Shopify та ФОП: як обрати правильну групу, КВЕДи та уникнути податкових ризиків
Лише раз на рік, до Дня бухгалтера й аудитора: спеціальні ціни та грандіозні розіграші! Дізнатись більше
Інше
04.11.2026
Зафіксовано масову розсилку фішингових листів нібито від імені ДПС: що робити
ДПС попереджає про масову розсилку фейкових електронних листів нібито від імені податкової служби з повідомленнями про податковий борг. Такі листи надходять зі сторонніх адрес і можуть містити шкідливі вкладення або посилання, через які зловмисники отримують доступ до комп’ютера. Як відрізнити підробку від офіційного повідомлення ДПС, які адреси використовує податкова та чому не можна відкривати підозрілі файли – розповідаємо далі

Документообіг, первинні документи
04.11.2026
Які документи підтвердять зміну діяльності платника після знищення майна: ДПС
Знищення або пошкодження майна через бойові дії може суттєво змінити умови господарської діяльності підприємства: вплинути на виробництво, зберігання товарів, наявність ресурсів і можливість виконувати операції. Щоб підтвердити такі зміни перед податковою, платнику варто зібрати сукупність документів, які засвідчують факт пошкодження та його наслідки. Розбираємо, які саме документи можуть стати доказами

ПДВ
04.11.2026
Оплата одна – накладних дві: чи можна віднести суми ПДВ до податкового кредиту та як зробити виправлення
Чи можна включити ПДВ до податкового кредиту, якщо постачальник склав дві податкові накладні на один авансовий платіж? В ІПК від 26.10.2026 № 6274/ІПК/99-00-21-03-02 ДПС пояснила: поділ однієї передоплати на кілька ПН не відповідає вимогам ПКУ, якщо накладні не узгоджуються з первинним документом – платіжною інструкцією. Розглянемо, скільки ПН складати за кількох авансів або відвантажень протягом дня, як виправити помилкові накладні та що робити покупцю, щоб не втратити податковий кредит


Е-сервіс
04.11.2026
«е-Підприємець» у 2026 році: додали форму №20-ОПП і повідомлення про прийняття працівника
Кабмін постановою №1336 розширив можливості комплексної електронної послуги «е-Підприємець». Тепер до переліку послуг додано подання відомостей про об’єкти оподаткування (форма №20-ОПП) та повідомлення про прийняття працівника на роботу або укладення гіг-контракту. Також сервіс став доступним керівникам юридичних осіб і уповноваженим представникам бізнесу, а заяву можна підписати через «Дія.Підпис». Розглянемо, які процедури тепер можна об’єднати в одній заяві та що ці зміни означають для бухгалтерів і підприємців

Відрядження, підзвітні кошти
04.11.2026
Оподаткування компенсації працівнику за купівлю товарів для підприємства
Компенсація працівнику за придбані для підприємства товари за власні кошти не оподатковується ПДФО та військовим збором, якщо придбання здійснено в межах виконання трудових обов'язків, а витрати обґрунтовано та підтверджено роботодавцем. У разі, якщо придбання товарів не пов’язане з трудовою функцією, виплачена компенсація вважається доходом працівника і оподатковується на загальних підставах


Державний нагляд
04.11.2026
Державна допомога бізнесу: законопроєкт №15437 рекомендували ухвалити в цілому
Комітет Верховної Ради 4 листопада 2026 року рекомендував ухвалити в цілому законопроєкт №15437 про відновлення контролю за державною допомогою суб’єктам господарювання. Документ передбачає повернення повноважень АМКУ щодо моніторингу державної підтримки бізнесу, оновлення відповідної звітності та гармонізацію правил із законодавством ЄС. Також пропонуються спеціальні умови застосування норм під час воєнного стану, зокрема для територій бойових дій та програм підтримки малого й середнього бізнесу. Розглянемо, які зміни пропонують і що вони означатимуть для бізнесу та надавачів державної допомоги

Готівкові кошти, розрахунки
04.11.2026
Оновлено порядок заповнення реквізиту «Призначення платежу»: наказ Мінфіну від 12.10.2026 №544
Мінфін оновив порядок заповнення реквізиту «Призначення платежу» в платіжних інструкціях. Зміни стосуються примусового стягнення коштів податковими органами, перерахування коштів виконавчою службою для погашення податкового боргу, а також списання передоплати й митних платежів. Окремо визначено, які поля та яку інформацію мають зазначати відповідні органи під час переказу коштів на бюджетні, небюджетні рахунки та єдиний рахунок. Розглянемо, що саме змінилося та як тепер заповнюватимуть призначення платежу

Особи з інвалідністю
04.11.2026
ТОВ і ФОП мають по одному працівнику у відпустці без збереження зарплати: чи подавати Звіт про внесок
Чи потрібно подавати Звіт про внесок за працевлаштування осіб з інвалідністю, якщо на ТОВ є лише директор, який перебуває у відпустці без збереження зарплати, а у ФОП є один найманий працівник, який також перебуває у відпустці без збереження зарплати?



ФОП
04.11.2026
ФОПи у геймдеві: як декларувати дохід від Steam, якщо кошти надходять на рахунок одного учасника
ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

Охорона праці
04.11.2026
Скасування 58 регуляторних інструментів: законопроєкт №16055 рекомендують ухвалити за основу
В Україні пропонують скасувати 58 застарілих і дублюючих інструментів державного регулювання господарської діяльності. Законопроєкт №16055 має зменшити адміністративне навантаження на бізнес, скоротити зайві дозвільні процедури та спростити взаємодію підприємців із державними органами. 4 листопада профільний комітет рекомендував Верховній Раді прийняти документ за основу. Розповідаємо, які зміни пропонують і що вони можуть означати для бізнесу

Оренда
04.11.2026
Оренда нерухомості: як застосовувати ставку 5% ПДФО у жовтні 2026 року
З 23 жовтня 2026 року доходи фізосіб від здавання нерухомості в оренду за визначених умов оподатковуються ПДФО за ставкою 5% замість 18%. Але нова ставка не поширюється на всі доходи за 2026 рік: вирішальне значення має дата їх отримання. Тож орендодавцям під час декларування потрібно розмежувати доходи, отримані до 23 жовтня та починаючи з цієї дати. Пояснюємо, які ставки застосовувати та що врахувати у річній декларації

Е-сервіс
04.11.2026
Як перевірити особу в Єдиному реєстрі боржників через ДРРП: покрокова інструкція
Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Кадрова робота
04.11.2026
Е-працевлаштування, навчання та військовий облік: що нового в системі «Обрій» в коментарі від експерта
Система «Обрій» переходить до нового етапу цифровізації ринку праці. З 3 листопада 2026 року набрали чинності зміни за постановою КМУ №1345: до інформаційних джерел системи додали Реєстр військовозобов’язаних, до проєкту залучили Держпраці, а також оновили правила електронної взаємодії та захисту персональних даних. Розбираємо, що змінилося, які сервіси вже доступні та які можливості ще перебувають на етапі тестування

ПДФО
04.11.2026
Чайові через QR-код: чи потрібно сплачувати податки та подавати декларацію
Чайові через QR-код: чи потрібно сплачувати податки з таких надходжень і хто має це робити – працівник чи заклад? Оподаткування залежить не від способу переказу коштів, а від того, на чий рахунок вони надійшли. Розглянемо, коли працівник самостійно декларує чайові та сплачує ПДФО і військовий збір, а коли ці обов’язки виконує заклад. Також пояснимо, у які строки подавати декларацію та як обліковувати отримані чайові
Готівкові кошти, розрахунки
04.11.2026
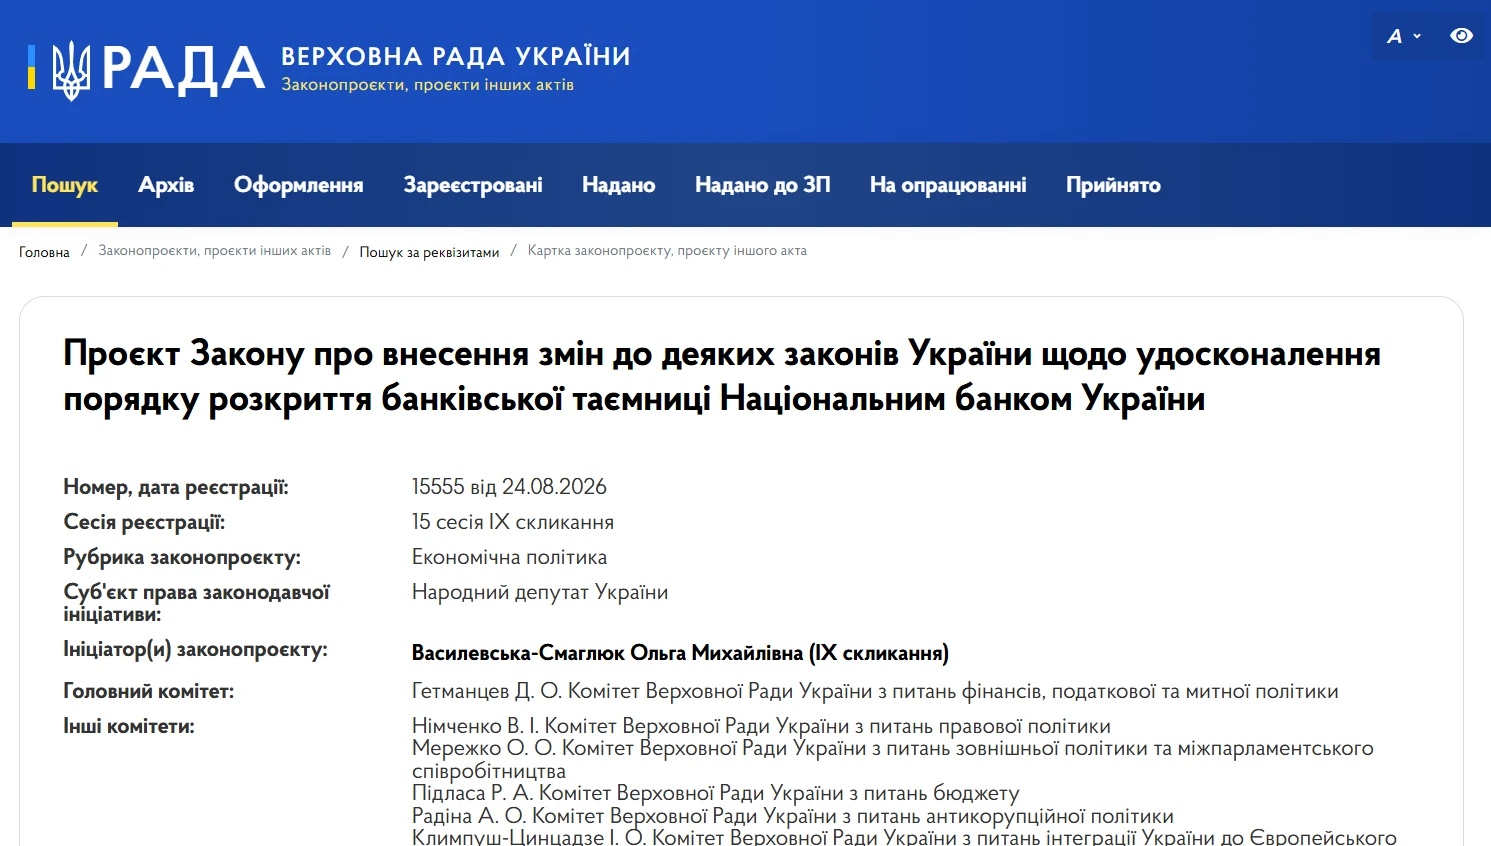
Розкриття банківської таємниці за новими правилами: законопроєкт рекомендовано Комітетом до ІІ читання
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. 4 листопада 2026 року Комітет підтримав у другому читанні та в цілому цей законопроєкт. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
ФОП
04.11.2026
Чи можна подати копії первинки під час податкової перевірки ФОП у 2026: пояснює ДПС
Податкова служба нагадала ФОП про вимоги до зберігання Форми обліку товарних запасів і первинних документів. Документи мають постійно перебувати у місці продажу товарів, а під час податкової перевірки їх необхідно надати на вимогу контролюючих органів. Продаж товарів без належного документального підтвердження заборонений