ВЛ
Експерт
Віра ЛиснякПровідний експерт з питань ПДВ із понад 20-річним досвідом у сфері оподаткування та спеціаліст зі складних практичних податкових питань

🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Мінфін наказом від 09.08.2024 №400 та від 28.08.2024 №418 оновив форми звітності з ПДВ. Зокрема, в новій редакції затверджена форма декларації з ПДВ, додатки до неї та уточнюючий розрахунок. Також внесені зміни до Порядку заповнення декларації, затвердженого наказом Мінфіну від 28.01.2016 №21. Тож проаналізуємо ці зміни
Відповідно до наказу №400 він набирає чинності з 1 числа місяця, що настає за місяцем його офіційного опублікування. Наказ №400 набирає чинності з 1 числа місяця, що настає за місяцем його офіційного опублікування. Документ офіційно опубліковано у «Офіційному віснику України» від 25.09.2024. Таким чином, наказ №400 набере чинності з 1 жовтня 2024 року.
Відповідно до п. 46.6 Податкового кодексу (далі – ПКУ) нова форма декларації має застосовуватися для складання звітності за податковий період, що настає за періодом, у якому відбулося оприлюднення такої нової форми.
Таким чином, оскільки наказ №400 опублікований у вересні, то нову форму декларації слід буде подавати за жовтень. А за вересень будемо звітуємо ще за попередньою формою
Розділ І «Податкові зобов’язання»
У цьому розділі доданий новий рядок 2.3. Він призначений для відображення операцій експорту сільськогосподарських товарів, до яких застосовується режим експортного забезпечення ПДВ. Оскільки постачання товарів у режимі експортного забезпечення може здійснюватися за різними ставками ПДВ, то відповідно додані нові рядки:
За ставкою 20% або 14% відображаються операції, які відповідають вимогам пп. «б» п. 97.2 п. 97 підрозд. 2 розд. ХХ ПКУ.
У декларації тепер не буде рядка 7 «Коригування податкових зобов’язань». Але замість нього додали 6 нових рядків.
У рядку 7.1 потрібно відображати коригування обсягів постачання та податкових зобов’язань. Це практично аналог нинішнього рядка 7. Але операції з коригування обсягів постачання за операціями, що оподатковуються за ставкою ПДВ 0%, потрібно буде окремо відображати у рядку 7.1.1. Нагадаємо, зараз коригування обсягів постачань за нульовою ставкою також відображається у рядку 7.
У рядку 7.2 будемо відображати коригування обсягів постачання та податкових зобов’язань за операціями з вивезення за межі митної території України у режимі експортного забезпечення. Залежно від ставки податку такі коригування слід буде відображати окремо у рядках:
Відповідно до змін, внесених до Порядку №21, передбачено, що у разі коригування податкових зобов’язань у зв’язку з приведенням розміру ставки, застосованої згідно з пп. «б» пп. 97.2 п. 97 підрозд. 2 розд. ХХ ПКУ, у відповідність до ставки, передбаченої пп. «б» п. 193.1 ПКУ (тобто 0%), сума коригування податку вказується у колонці Б рядків 7.2.2 та 7.2.3 (залежно від ставки оподаткування – 20% або 14%) декларації. При цьому колонка А таких рядків не заповнюється.
Також в разі заповнення рядка 7.2.2 та / або 7.2.3 з метою коригування податкових зобов’язань на підставі пп. «б», «в» пп. 97.4 п. 97 підрозд. 2 розд. ХХ ПКУ відомості про таке коригування слід зазначити в таблиці 1.3 додатку 1.
Розділ ІІ «Податковий кредит»
Змінився рядок 15. Тепер тут потрібно буде окремо відображати коригування податкового кредиту без наявності зареєстрованого розрахунку коригування (далі – РК).
Нагадаємо, що відповідно до пп. 192.1.1 ПКУ, якщо внаслідок зміни суми компенсації вартості товарів (послуг), включаючи наступний за постачанням перегляд цін, відбувається зменшення суми компенсації вартості товарів (послуг), то покупець (отримувач) повинен зменшити податковий кредит за результатами того періоду, в якому виникли підстави для його коригування. Тобто покупець зобов’язаний зменшити податковий кредит незалежно від факту реєстрації РК в ЄРПН.
Розділ ІІІ «Розрахунки з бюджетом»
Змінився порядок відображення від’ємного значення. Так, якщо у декларації заповнений рядок 19, то платник повинен обов’язково подати додаток 2. Причому сума від’ємного значення, відображена у рядку 19, повинна дорівнювати сумі рядка «Усього» графи 6 таблиці 1 додатка 2.
Також змінилась таблиця в кінці декларації, в якій платники розшифровують дані уточнюючого розрахунку та податкового повідомлення-рішення у разі заповнення рядків 16.2 та 16.3 декларації. Так, якщо від’ємне значення було збільшено / зменшено на підставі ППР, то потрібно буде навести також і ІПН постачальника, за операцією з яким було збільшено / зменшено від’ємне значення.
Кількість додатків до декларації зменшилась. Це відбулось через об’єднання додатків 2 та 3.
Відповідно змінилася і вся подальша нумерація додатків:
Додаток 1
Призначення цього додатка не змінилось. Тобто, тут розшифровуємо суми податкових зобов’язань по ПН, не зареєстрованих в ЄРПН, і податкового кредиту і його коригування в розрізі контрагентів.
У цьому додатку з’явилась нова таблиця 1.3. Вона призначена для розшифровки коригувань податкових зобов’язань за операціями з експорту товарів, щодо яких застосовується режим експортного забезпечення.
У цій таблиці слід відображати РК, складені на підставі пп. «б» та «в» пп. 97.4 п. 97 підрозд. 2 розд. XX ПКУ, тобто в разі:
У таблиці 2.2 «Відомості про коригування податкового кредиту згідно зі статтею 192 розділу V Кодексу» з’явилися нові графи – 3.3 та 3.4 «Документи, на підставі яких проводиться коригування: період складання». У цих графах потрібно буде зазначати період складання:
Додаток 2
Додаток 2 об’єднали з додатком 3. Тут повністю змінено порядок розшифровки від’ємного значення. Тобто, потрібно буде повністю розшифрувати від’ємне значення, яке відображене у рядку 19. Причому потрібно його розшифрувати в розрізі постачальників. По суті, такі зміни направлені на те, щоб автоматизувати бюджетне відшкодування ПДВ.
Цей додаток подається у разі заповнення рядків 19, 20.1, 20.2, 21 декларації.
Додаток 2 складається із 4 таблиць.
Таблиця 1
Цю Таблицю мають заповнювати всі платники ПДВ, що декларують від’ємне значення (тобто, якщо у декларації заповнений рядок 19). Порядок її заповнення наведено у примітках під самою таблицею.
Нагадаємо, що зараз ця Таблиця заповнюється у хронологічному порядку виникнення сум від’ємного значення починаючи зі звітного (податкового) періоду, який є найближчим до дати подання декларації (найновіший звітний (податковий) період), та закінчуючи найбільш давнім звітним (податковим) періодом. Зараз будемо заповнювати навпаки: у хронологічному порядку виникнення сум від’ємного значення починаючи зі звітного (податкового) періоду, який є найбільш давнім до дати подання декларації, та закінчуючи найближчим звітним (податковим) періодом.
Порядок її заповнення наведено у примітках під самою таблицею.
Таблиця 1.1
Цю Таблицю мають заповнювати тільки ті платники ПДВ, що здійснюють експорт товарів у режимі експортного забезпечення. У ній розшифровуються значення графи 9 таблиці 1.
Останні дві (таблиці 2 і 3) стосуються реорганізації підприємства і передачі залишку від’ємного значення правонаступнику. У порядку їх заповнення нічого не змінилось.
Додаток 3
Додаток 3 подається у разі заповнення рядка 20.2 декларації.
Зараз це додаток 4 «Заяви про повернення суми бюджетного відшкодування та / або суми коштів на рахунку у системі електронного адміністрування податку на додану вартість та / або врахування реєстраційної суми платника податку, що реорганізується, в обрахунку реєстраційної суми правонаступника». Цей додаток не змінився.
Додаток 4
Це аналог додатка 5, що діє зараз, призначений для розшифровки суми пільг з ПДВ. Змін у цій формі немає.
Додаток 5
Це аналог додатка 6, який призначений для розрахунку (перерахунку) частки використання товарів / послуг, необоротних активів в оподатковуваних та неоподатковуваних операціях.
Зміни в цьому додатку є.
Так, із 4 таблиць залишилося 3. А саме скасовано таблицю 3. У цій таблиці відображало дані про необоротні активи, придбані до 1 липня 2015 року. Відповідно таблиця 4 стала таблицею 3.
У таблиці 1 залишиться два рядки замість п’ятьох, при цьому:
Порядок заповнення таблиць 2 та 3 (зараз таблиця 4) не змінився.
Зміни в уточнюючому розрахунку аналогічні змінам до декларації.
Але відповідно до змін, внесених до Порядку № 21 уточнено механізм виправлення помилок у додатках. Так, при виправленні помилок у додатках 1, 2, а також у таблицях 1 та 2 додатка 4 та у таблиці 2 додатка 5 виправлення здійснюється лише щодо рядків, які потребують виправлення (рядки без змін не зазначаються). Тобто, у рядку додатка, який уточнюється, зазначаються показники зі знаком «-», а у наступному рядку зазначаються правильні показники.
А от при виправленні помилок у додатках 3, таблиці 3 і 4 додатка 4 та таблицях 1 і 3 додатка 5 потрібно повністю правильно заповнити відповідний додаток.
Стаття на тему:
Нові форми податкових накладних та розрахунків коригування: огляд змін
Бланки документів:
Розрахунок коригування кількісних і вартісних показників до податкової накладної (з 01.10.2024)
Податкова накладна (з 01.10.2024)
Перш ніж знищувати документи, переконайтеся, що строки зберігання вже закінчились. Якщо їх не дотримаєтеся, це може обернутися відповідальністю, як для підприємства, так і для посадових осіб. Наш сервіс «Строки зберігання документів» підкаже, який мінімальний строк зберігання обраного Вами документа
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
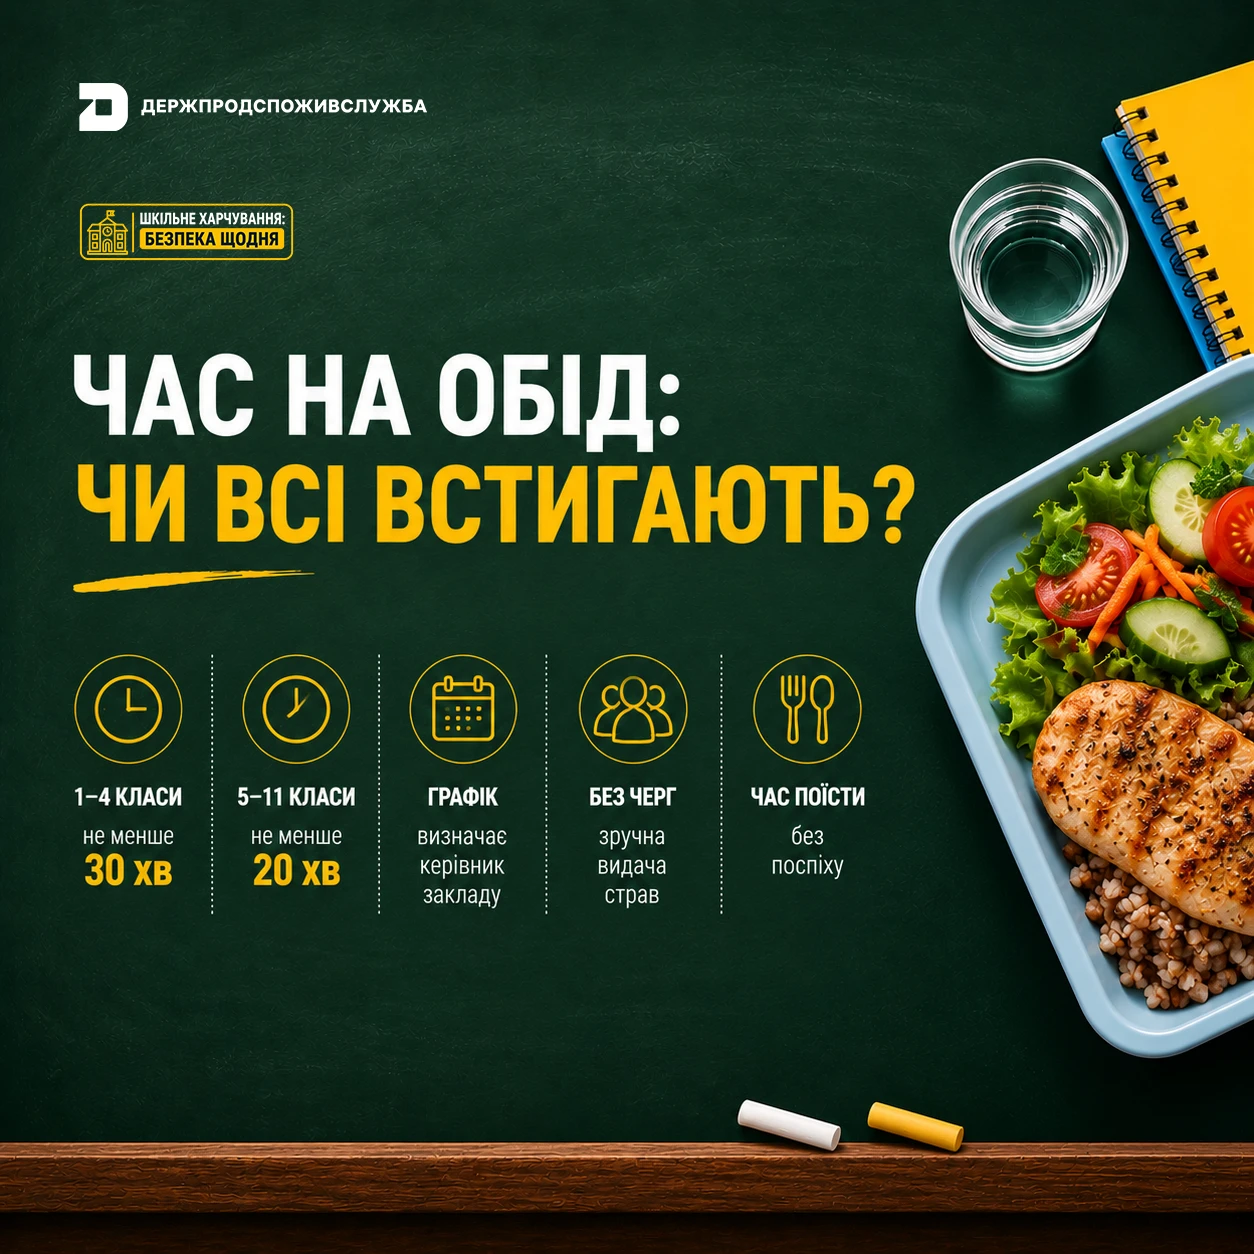
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду