

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи всім працівникам-чорнобильцям надавати чорнобильську відпустку? Чи можна чорнобильську відпустку перенести на наступний рік або компенсувати? Чи надавати цю відпустку під час дії воєнного стану? Про все розповімо у статті
Право на відпустки мають громадяни України, які перебувають у трудових відносинах з підприємствами, установами, організаціями незалежно від форм власності, виду діяльності та галузевої належності, а також працюють за трудовим договором у фізичної особи (ст. 2 Закону України від 15.11.1996 №504/96-ВР «Про відпустки», далі – Закон про відпустки).
Одним з видів відпусток є інші додаткові відпустки, передбачені законодавством (п. 3 ч. 1 ст. 76 Кодексу законів про працю України, далі – КЗпП; п. 1 ч. 1 ст. 4 Закону про відпустки).
До такого виду відпусток відносяться:
Такою відпусткою є й додаткова відпустка постраждалим внаслідок Чорнобильської катастрофи.
Право на отримання додаткової відпустки зі збереженням заробітної плати строком 14 робочих днів (16 календарних днів) на рік громадянам, постраждалим внаслідок Чорнобильської катастрофи надає Закон України від 28.02.1991 №796-XII «Про статус і соціальний захист громадян, які постраждали внаслідок Чорнобильської катастрофи» (далі – Закон №796).
Отже, додаткова відпустка для громадян, які постраждали внаслідок Чорнобильської катастрофи, є гарантованою державою пільгою, а тому роботодавець зобов’язаний забезпечити право працівника на цю відпустку впродовж календарного року
Відповідно до Закону №796 перелік компенсацій та пільг для постраждалих внаслідок Чорнобильської катастрофи залежить від встановленої категорії. Право на отримання Чорнобильської відпустки мають:
Зазначена відпустка не належить до виду щорічних відпусток. Вона встановлена спеціальним законом для певної категорії громадян, тому її надають:
Чорнобильську відпустку обов’язково включають до графіка відпусток на наступний рік
Якщо посеред календарного року прийняли на роботу працівника, який має посвідчення постраждалого від Чорнобильської катастрофи 1-й або 2-й категорії, і він в цьому році працював на іншому підприємстві, попросіть у нього надати довідку з попереднього місця роботи про використання чорнобильської відпустки.
Повідомте працівника, що чорнобильська відпустка:
Для підтвердження свого статусу при оформленні додаткової відпустки працівник-чорнобилець має надати копію посвідчення постраждалого внаслідок Чорнобильської катастрофи з відповідною категорією (ч. 3 ст. 65 Закону №796). На підставі заяви та копії посвідчення роботодавець за основним місцем роботи видає наказ про надання працівникові додаткової оплачуваної відпустки тривалістю 16 календарних днів.
Сезонними вважають працівників, яких приймають на сезонні роботи, тобто на роботи, які в силу природних і кліматичних умов виконуються протягом певного періоду (сезону), що не перевищує шести місяців, та які включені в перелік сезонних робіт, наведених в Списку сезонних робіт, затверджено постановою Кабміну від 28.03.1997 №278 (п. 1 Указу Президії Верховної Ради СРСР від 24.09.1974 №310-09).
Тимчасовими вважаються працівники, які прийняті на роботу на строк до двох місяців, а для заміщення тимчасово відсутніх працівників, за якими зберігається їх місце роботи (посада), – до чотирьох місяців (п. 1 Указу №311).
На сезонних та тимчасових працівників розповсюджуються умови й положення, передбачені правилами трудового розпорядку та колективного договору, що діють на підприємстві (тривалість робочого часу і відпочинку, оплата праці, матеріальне стимулювання тощо).
Тобто, сезонні та тимчасові працівники, які працюють за основним місцем роботи, та яким встановлена перша або друга категорія постраждалих внаслідок Чорнобильської катастрофи, також мають право на додаткову відпустку зі збереженням заробітної плати строком 16 календарних днів навіть у перший місяць роботи.
Під час дії воєнного стану питання надання відпусток регулює Закон №2136, який встановлює певні обмеження та особливості.
Зокрема, роботодавці мають право обмежити тривалість щорічної основної відпустки до 24 календарних днів (ч. 1 ст. 12 Закону №2136). Проте не йдеться про обмеження додаткових відпусток.
Тобто, працівникам-чорнобильцям, які мають першу або другу категорію постраждалого внаслідок Чорнобильської катастрофи, можна надавати додаткову відпустку й під час дії воєнного стану
Утім пам’ятайте, що роботодавці мають право відмовити працівнику у наданні будь-якого виду відпусток (крім відпустки у зв’язку вагітністю та пологами та відпустки для догляду за дитиною до досягнення нею трирічного віку), якщо такий працівник залучений до виконання робіт на об’єктах критичної інфраструктури (ч. 2 ст. 12 Закону №2136). Проте така відмова повинна бути обґрунтована певною виробничою необхідністю.
Призупинення дії трудового договору – це тимчасове припинення роботодавцем забезпечення працівника роботою і тимчасове припинення працівником виконання роботи за укладеним трудовим договором у зв’язку зі збройною агресією проти України, що виключає можливість обох сторін трудових відносин виконувати обов’язки, передбачені трудовим договором (абз. 1 ч. 1 ст. 13 Закону №2136).
Проте, призупинення дії трудового договору не тягне за собою припинення трудових відносин (абз. 3 ч. 1 ст. 13 Закону №2136).
Норми Закону №2136 не обмежують права працівників на одержання інших відпусток, передбачених законодавством. Тобто, навіть при призупиненні трудового договору, працівники-чорнобильці мають право скористатися додатковою оплачуваною відпусткою.
Оплату відпусток проводять коштом держбюджету на соцзахист та соцзабезпечення громадян, які постраждали внаслідок Чорнобильської катастрофи (п. 1 та пп. 9 п. 4 Порядку використання коштів державного бюджету для виконання програм, пов'язаних із соціальним захистом громадян, які постраждали внаслідок Чорнобильської катастрофи, затверджено постановою Кабміну від 20.09.2005 №936, далі – Порядок №936).
У п. 6 Порядку №936 сказано про те, що для одержання бюджетного фінансування на «чорнобильські» відпускні слід щорічно реєструватися (поновлювати реєстрацію) в Пенсійному фонді. Для цього не пізніше ніж за два місяці до початку бюджетного року (тобто останнім днем для подання є 31 жовтня), слід подати до органу ПФУ:
Також підприємства мають подавати документи щодо розрахункових витрат, пов’язаних з виплатою компенсацій та допомоги певних видів, за затвердженою Мінсоцполітики формою та реєстр отримувачів компенсаційних виплат і допомоги певних видів.
Усі документи необхідно подавати через портал ПФУ за допомогою спеціального сервісу.


Подавати документи потрібно до 25 числа місяця, за який здійснюють нарахування відпускних. Йдеться про подання:
Розрахунок середньої заробітної плати здійснюють згідно з Порядком обчислення середньої заробітної плати, затвердженим постановою Кабміну від 08.02.1995 №100, за тими ж правилами, що застосовуються для звичайних відпусток.
Після цього підприємство подає документи та отримує компенсацію від ПФУ, яка включає як суму відпускних, так і нарахований на неї ЄСВ. Така компенсація надається згідно з Порядком використання коштів державного бюджету для виконання програм, пов'язаних із соціальним захистом громадян, які постраждали внаслідок Чорнобильської катастрофи, затвердженим постановою Кабміну від 20.09.2005 №936 (далі – Порядок №936).
Згідно з листом Мінсоцполітики від 10.10.2019 №136/0/205-19 Порядком №936 не передбачено відшкодування витрат підприємств, пов'язаних із вже здійсненою оплатою відпусток працівникам з-поміж постраждалих внаслідок Чорнобильської катастрофи громадян.
З огляду на це, радимо запропонувати працівникові у своїй заяві визначити термін виплати таких відпускних як «найближчий термін виплати зарплати після отримання фінансування від ПФУ». Тоді роботодавець не повинен буде виплачувати відпусткові до початку відпустки, як цього вимагає ст. 21 Закону України від 15.11.1996 №504/96-ВР «Про відпустки», а також не порушить вимогу Порядку №936 про використання цільового фінансування ПФУ на виплату таких відпусткових.
Джерело: kadroland.com
Шаблони та зразки документів:
Паспорт даних підприємства (форма №1)
Читайте більше:
Додаткова відпустка учасникам бойових дій (УБД)
Відкликання працівника з відпустки: алгоритм та правила
Лікарняний під час відпустки: як не заплутатися в перерахунках
Додаткова відпустка на дітей: хто має право, як надають, підтвердні документи
Відпустка у зв’язку з вагітністю та пологами: оформлення та нюанси під час дії воєнного стану

З 16.09.2026 набирає чинності новий закон, який змінює підходи до державного регулювання генетично модифікованих організмів і продукції з ГМО. Документ передбачає нову процедуру державної реєстрації, створення Державного реєстру ГМО, оновлені правила маркування, моніторингу та державного контролю

ПСП зменшує оподатковуваний дохід працівника, але застосовується лише до зарплати та за одним місцем її нарахування. Є випадки, коли навіть за наявності зарплати працівник не може скористатися податковою соціальною пільгою
Отримати одноразову допомогу у розмірі 19 400 грн на підготовку до зими. Програма передбачає підтримку найбільш вразливих домогосподарств, зокрема сімей із дітьми, людей з інвалідністю, пенсіонерів, ВПО та багатодітних родин. Цього року допомога буде доступна не лише мешканцям приватних будинків, а й жителям багатоквартирних будинків. Очікується, що прийом заявок триватиме з 1 вересня до 30 жовтня, а виплати здійснюватимуть у міру формування списків отримувачів
Витрати на відрядження працівника не завжди є його оподатковуваним доходом: важливі вид витрат, їх зв’язок із відрядженням та наявність підтвердних документів. Без ПДФО можна компенсувати документально підтверджені витрати на проїзд, проживання, страхування та інші необхідні витрати, передбачені правилами відрядження. Водночас алкоголь, тютюнові вироби, чайові та плата за видовищні заходи мають окремі правила оподаткування. Тож перед відшкодуванням витрат на відрядження варто перевірити документи та визначити, чи включається конкретна сума до оподатковуваного доходу працівника
Якщо працівник самостійно оплатив профілактичний медогляд до працевлаштування, а роботодавець після прийняття на роботу компенсував ці витрати, така виплата вважається додатковим благом та оподатковується. Водночас для обов’язкового медогляду окремих категорій працівників діють інші правила: якщо витрати безпосередньо несе роботодавець, вони не включаються до оподатковуваного доходу
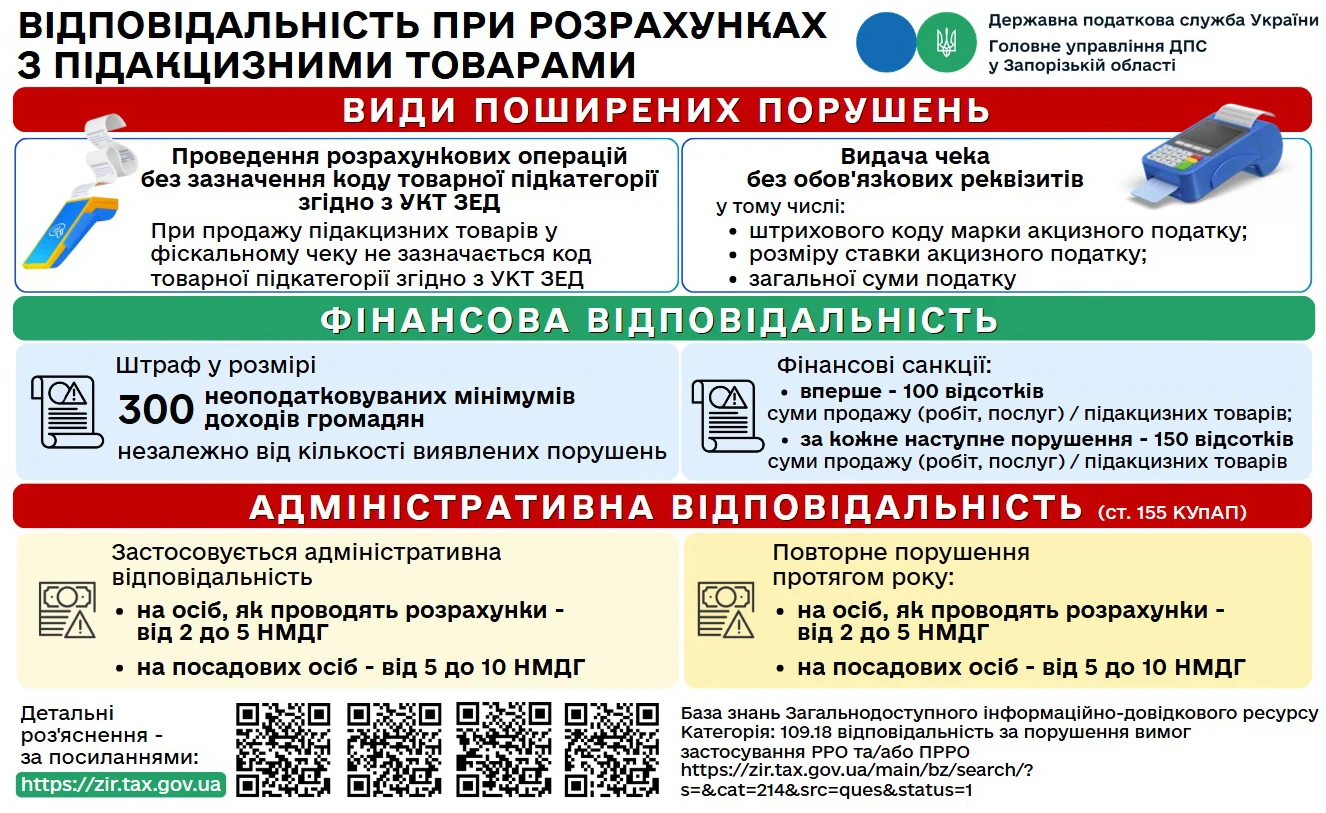
Продаж підакцизних товарів в Україні вимагає суворого дотримання правил застосування РРО/ПРРО, зокрема обов’язкового програмування товарів із зазначенням коду УКТ ЗЕД, ціни та кількості. Порушення цих вимог може призвести не лише до значних фінансових санкцій, а й до адміністративної відповідальності посадових осіб
Працівник може використовувати власний автомобіль під час службового відрядження, а роботодавець – компенсувати витрати на придбані паливно-мастильні матеріали. Водночас така компенсація має податкові наслідки для працівника та підприємства. За наведеним роз’ясненням, відшкодована вартість ПММ включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором. Крім того, на суму компенсації роботодавець має нарахувати ЄСВ
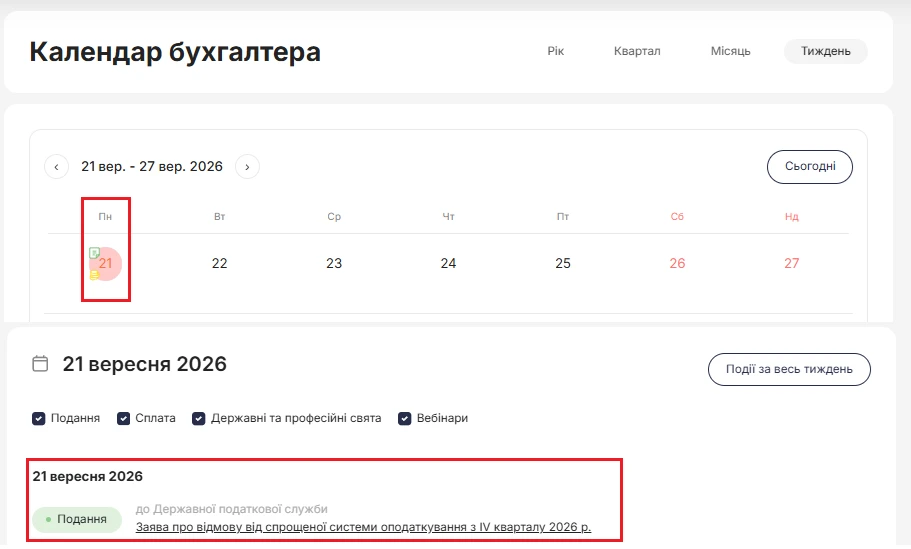
Суб’єкти господарювання, які бажають відмовитися від спрощеної системи оподаткування з 1 жовтня 2026 року, мають подати відповідну заяву до контролюючого органу не пізніше 21 вересня (включно). Заява може бути подана особисто, поштою, електронними засобами чи через державного реєстратора. Подані заяви не можна відкликати
Якщо податкова накладна / розрахунок коригування була зареєстрована постачальником в ЄРПН після реорганізації платника податку – покупця шляхом приєднання, правонаступник такого платника податку не має права на включення такої податкової накладної / розрахунку коригування до податкового кредиту
Податкова соціальна пільга дозволяє зменшити суму податку на доходи фізичних осіб, утримуваного із зарплати працівника. Вона застосовується лише за одним місцем роботи та діє з моменту подання працівником відповідної заяви і підтвердних документів

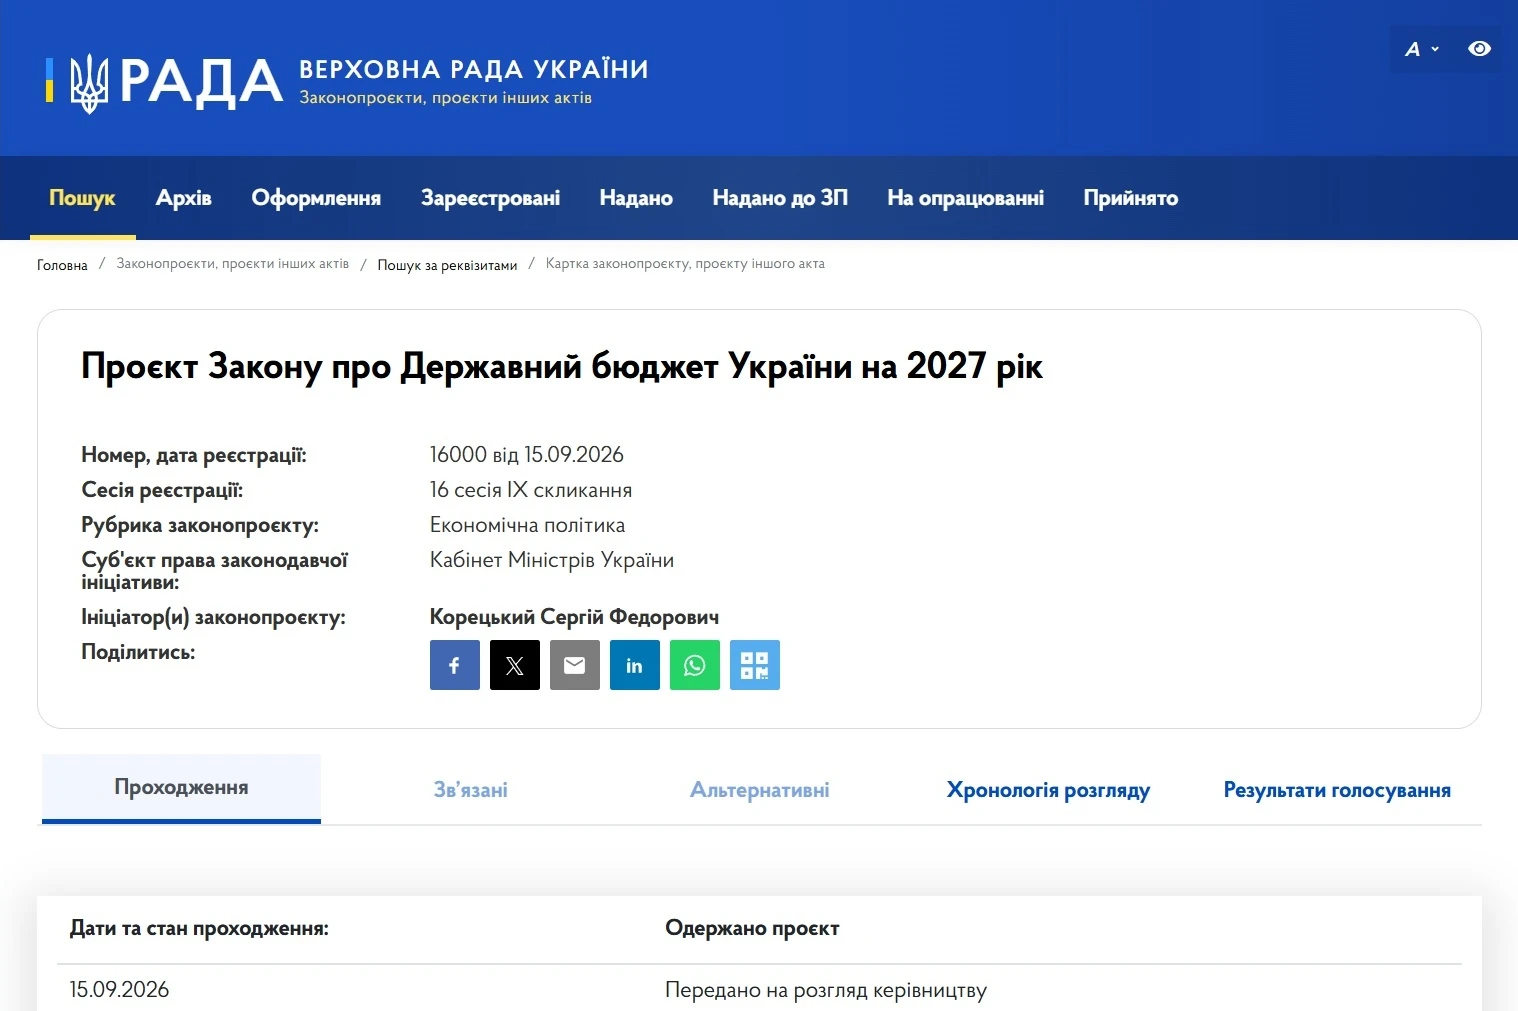
Проєкт Державного бюджету України на 2027 рік зареєстровано у Верховній Раді 15 вересня, а 16 вересня його представив народним депутатам Міністр фінансів. Документ стане основою для подальшого парламентського розгляду та підготовки до першого читання. До 1 жовтня депутати й комітети мають подати свої пропозиції, після чого Бюджетний комітет розгляне правки та підготує проєкт до голосування. Розгляд у першому читанні має відбутися не пізніше 20 жовтня, а друге читання – завершитися до 20 листопада
Міністерство аграрної політики та продовольства України затвердило нові Критерії визначення підприємств, установ та організацій, які мають важливе значення для галузей національної економіки в особливий період. Відповідний наказ від 02 вересня 2026 року було зареєстровано в Міністерстві юстиції України 04 вересня 2026 року за № 1210/46604. Документ набирає чинності з 18 жовтня 2026 року
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору
Перш ніж перейти до особливостей виправлення помилок в податковому розрахунку, потрібно розрізняти які це помилки. Адже похибка може бути як у самому звіті, так і при нарахуванні виплат працівникам. Залежно від цього і будуть способи її виправлення. Спочатку розберемо, як виправити помилку, яку допустили саме при заповнені Податкового розрахунку і яким чином її виправити, зокрема у звітній формі звітності
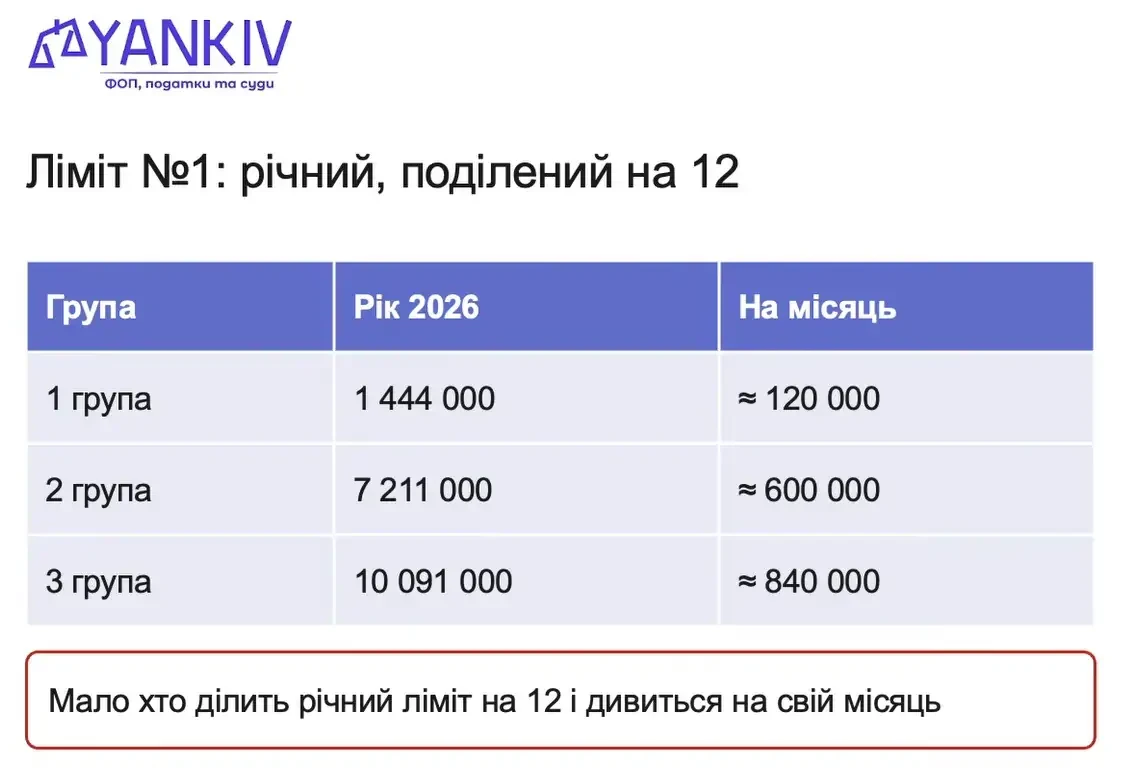
Для ФОП одного лише контролю за річним лімітом доходу вже недостатньо: на проходження платежів впливають також банківські правила фінмоніторингу та історія операцій. Окремі категорії підприємців мають встановлені банками пороги автоматичного проведення платежів, а операції понад них можуть потребувати додаткового документального підтвердження. Водночас різкі зміни обороту, нетипові надходження чи відсутність документів можуть стати підставою для додаткових запитань банку
Є КВЕД 53.20 «Інша поштова та кур'єрська дiяльнiсть». Коли реєструємо через Дію, то не пропускає через цей КВЕД, пише що лише для загальної системи оподаткування. Але раніше ніби був доступний. В наших старих ФОП є цей КВЕД. Його потрібно закривати тепер в наших ФОП? Чи будуть наслідки?

Банк щомісяця нараховує відсотки на залишки коштів на поточному рахунку. Зарахування відсотків відбувається на початку місяця. Банківська виписка, нараховані відсотки за попередній місяць – первинні документи від банку відсутні. В якому місяці визнавати дохід? Чи правильно робити проведення Дт 373 Кт 719 в попередньому місяці (без первинного документу), в наступному місяці Дт 311 Кт 373 згідно з банківською випискою, чи краще робити ці проведення в одному місяці?
Для збереження стабільної роботи економіки та життєзабезпечення громад під час мобілізації важливо чітко визначити, які підприємства і працівники мають залишатися на своїх робочих місцях. Саме з цією метою міністерства та обласні адміністрації затверджують галузеві й регіональні критерії для бронювання, щоб забезпечити виконання критично важливих завдань у різних сферах. Ми зібрали усі галузеві та регіональні критерії для бронювання у зручному функціоналі. Жодних таблиць, а зручний пошук та перегляд документів безпосередньо у нас на сторінці. Увага: додано критерії після їх перегляду відповідно до Постанови №692!

20-річний студент працевлаштовується на посаду бухгалтера. Чи потрібно проходити обов’язковий медогляд? Якщо кандидат самостійно оплатив його вартість, то чи зобов’язаний роботодавець відшкодувати ці витрати? Чи вважається таке відшкодування додатковим благом працівника для цілей оподаткування ПДФО та військовим збором?