


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Здається, усе йде за планом: працівник вирушає у довгоочікувану щорічну відпустку, а відпускні вже нараховано й виплачено. Але за кілька днів він повідомляє про хворобу і надає відкритий лікарняний. Що робити з виплатами? Чи потрібно сторнувати частину відпускних? Як правильно відобразити зміни в обліку та звітності? У сьогоднішньому матеріалі розглядаємо: як діяти роботодавцю у разі хвороби працівника під час відпустки; коли потрібен перерахунок відпускних, а коли – ні; як виглядає перерахунок відпускних на прикладі; як коректно відобразити ситуацію в Обʼєднаному звіті
Якщо працівник повідомляє про хворобу під час щорічної відпустки та надає належним чином оформлений листок непрацездатності, дні відпустки, що збігаються з періодом хвороби, не вважаються використаними.
Працівник має право:
Таке продовження або перенесення – це обов’язок роботодавця, який реалізується за згодою між працівником і роботодавцем. Це передбачено ст. 11 Закону України від 15.11.1996 №504/96-ВР «Про відпустки» (далі – Закон про відпустки).
Але є важливі нюанси, які слід зауважити роботодавцю:
Почнемо з питання:
Чи завжди потрібно перераховувати відпускні?
Ні, необхідність перерахунку відпускних залежить від того, на який місяць припадає початок частини відпустки, яка переноситься або подовжується.
Випадок 1: обидві дати – в одному місяці
Якщо дата початку відпустки, на яку припала хвороба, і дата початку перенесеної/продовженої відпустки – в одному і тому ж місяці, перерахунок не проводиться.
Чому? Тому що розрахунковий період залишається незмінним, і сума відпускних також.
Випадок 2: дати – у різних місяцях
У такому випадку потрібно:
При цьому лікарняні потрапляють до розрахункового періоду, що впливає на середню зарплату для нових днів відпустки.
Працівнику надано щорічну основну відпустку на 24 календарних дні – з 23 травня по 15 червня 2025 року. Оклад працівника – на рівні МЗП, інших нарахувань у розрахунковому періоді немає.
У травні 2025 року нараховано:
Нараховання заробітної плати в SMARTFIN.UA:
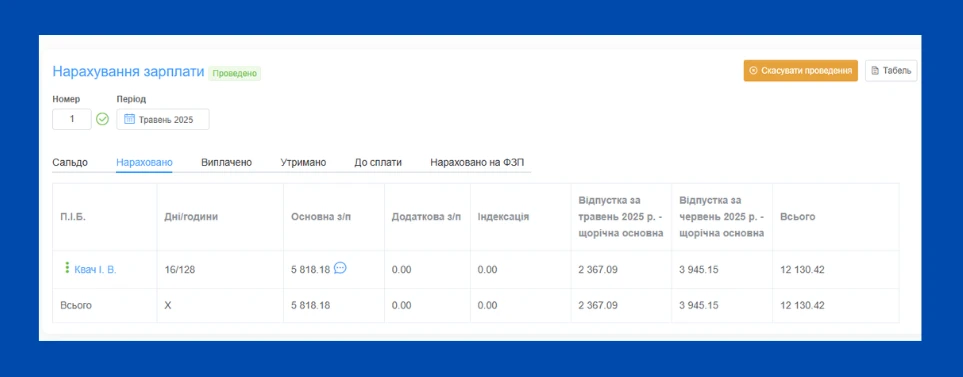
Розрахунки травня закрито, усі суми виплачені.
Але працівник повідомляє про хворобу і відкритий електронний лікарняний в період з 26 травня по 3 червня 2025 року. 11 червня він набув статусу «готовий до сплати».
На підставі заяви працівника і за погодженням з роботодавцем відпустку продовжено на 9 календарних днів – з 16 по 24 червня 2025 року.
Аналізуємо ситуацію:
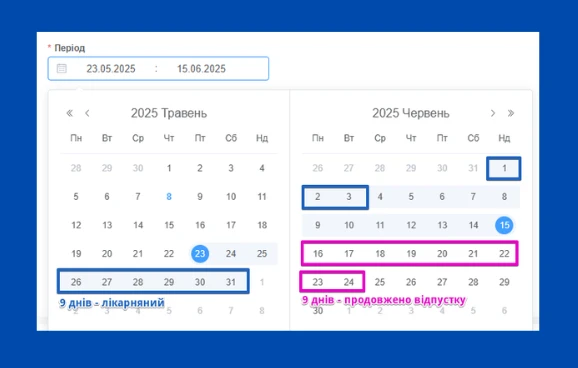
Відповідно, потрібно:
Таким чином, в червні 2025 року зарплатні розрахунки будуть мати наступний вигляд:
Нарахування | Сума, грн |
Зарплата за 4 робочі дні червня | 1 523,81 |
Лікарняні за 6 календарних днів у травні | 1 104,66 |
Лікарняні за 3 календарних дні у червні | 552,33 |
Сторно відпускних за 6 днів травня | -1 578,06 |
Сторно відпускних за 3 дні червня | -789,03 |
Нові відпускні за 9 днів (16–24.06), середня 262,22 грн | 2 359,98 |
Після перерахунку лікарняних і відпускних важливо правильно показати всі зміни в Обʼєднаному звіті:
Усі суми мають бути відображені у відповідному звіті за той місяць, у якому вони були фактично нараховані.
Наприклад, сторнування травневих відпускних і лікарняні за травень потрапляють у червневий звіт, якщо операції проведено в червні.
Розрахунок відпускних чи лікарняних – це завжди увага до нюансів: середня зарплата, правильні дати, табелювання, коди типів нарахувань, відображення у звітності.
SMARTFIN.UA спрощує ці процеси на всіх етапах, мінімізуючи ризик помилок:
Більше не потрібно перевіряти формули, розрахункові періоди чи коди вручну. SMARTFIN.UA візьме на себе всю рутинну роботу, щоб ви зосередилися на цікавих та креативних задачах!
Готові спростити свою роботу? Зареєструйтесь у SMARTFIN.UA, щоб протестувати систему безкоштовно та спробувати понад 35 функцій для автоматизації обліку! А з промокодом GIFT10 знижка 10% для нових користувачів.
Вартість користування програмою – 295 грн на місяць за 1 організацію. В цю вартість входить:
А для бухгалтерських фірм та бухгалтерів-аутсорсерів – індивідуальні тарифи, які враховують кількість клієнтів, обсяг роботи та потребу в багатопрофільному доступі!
Джерело: SMARTFIN.UA
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року

Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу

Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт





