

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Правова позиція Верховного Суду вказує на те, що коли земельні ділянки перебувають в зоні бойових дій, то у міської ради немає права вимагати від орендаря сплати орендної плати, посилаючись на умови договору оренди. Це вбачається з вимог Податкового кодексу України
Міська рада (далі – позивач, Рада) звернулася з позовом до орендаря (відповідач, товариство) про стягнення заборгованості по орендній платі за землю за 2023 рік.
Орендар з такими вимогами не погодився, посилаючись, зокрема, на те, що на підставі внесених змін до податкового законодавства ним подано уточнюючу податкову декларацію та зменшено податкові зобов`язання з плати за землю, а тому в нього відсутня заборгованість по орендній платі.
Суди задовольнили позовні вимоги повністю та стягнули з товариства заборгованість по орендній платі. Суд апеляційної інстанції, зокрема, вказав на відсутність підстав застосовувати до орендних правовідносин податкове законодавство, в тому числі, з огляду на те, що земельні ділянки товариства не перебували в зоні активних бойових дій.
Верховний Суд проаналізував приписи частин 1, 2 ст. 21 Закону України від 06.10.1998 №161-ХIV «Про оренду землі» (далі – Закон) , пп. 14.1.147 Податкового кодексу України (далі – ПКУ) та вказав на таке.
Орендна плата за земельну ділянку, яка перебуває в державній або в комунальній власності, має подвійну правову природу, оскільки, з одного боку, є передбаченим договором оренди землі платежем, який орендар вносить орендодавцеві за користування земельною ділянкою (частина 1 ст. 21 Закону, пп. 14.1.136 ПКУ), з іншого боку, є однією з форм плати за землю як обов`язкового платежу в складі податку на майно нарівні із земельним податком (пп. 14.1.147 ПКУ). Такий висновок наведено, зокрема, в постанові Верховного Суду від 13.10.2021 у справі №910/14176/20.
Подвійна правова природа орендної плати зумовлює ту обставину, що при визначенні її розміру, окрім норм цивільного, земельного законодавства та Закону, необхідно враховувати і вимоги ПКУ (аналогічний висновок викладений у постанові Великої Палати Верховного Суду від 09.11.2021 у справі №635/4233/19).
Верховний Суд також проаналізував пункти 286.2, 287.3 ПКУ, зокрема щодо того, що податкове зобов`язання щодо плати за землю, визначене у податковій декларації на поточний рік, сплачується рівними частками власниками та землекористувачами земельних ділянок за місцезнаходженням земельної ділянки за податковий період, який дорівнює календарному місяцю, щомісяця протягом 30 календарних днів, що настають за останнім календарним днем податкового (звітного) місяця.
Суд вказав, що у пп. 69.14 п. 69 підрозділу 10 розділу ХХ ПКУ передбачено, що тимчасово, на період з 1 березня 2022 року по 31 грудня року, наступного за роком, у якому припинено або скасовано воєнний, надзвичайний стан, не нараховується та не сплачується плата за землю (земельний податок та орендна плата за земельні ділянки державної та комунальної власності) за земельні ділянки (земельні частки (паї), що розташовані на територіях, на яких ведуться (велися) бойові дії, або на територіях, тимчасово окупованих збройними формуваннями рф, та перебувають у власності або користуванні, у тому числі на умовах оренди, фізичних або юридичних осіб, а також за земельні ділянки (земельні частки (паї), визначені обласними військовими адміністраціями як засмічені вибухонебезпечними предметами та/або на яких наявні фортифікаційні споруди.
Законом України від 11.04.2023 №3050-IX «Про внесення змін до Податкового кодексу України та інших законодавчих актів України щодо звільнення від сплати екологічного податку, плати за землю та податку на нерухоме майно, відмінне від земельної ділянки, за знищене чи пошкоджене нерухоме майно», який набрав чинності 06 травня 2023 року, внесено зміни до підпункту 69.14 пункту 69 підрозділу 10 розділу ХХ ПКУ, зокрема абзац перший вказаного пункту встановлював наступне:
За період з 1 січня 2022 року до 31 грудня 2022 року не нараховується та не сплачується плата за землю (земельний податок та орендна плата за земельні ділянки державної та комунальної власності) за земельні ділянки (земельні частки (паї), що розташовані на територіях активних бойових дій або на тимчасово окупованих російською федерацією територіях України, та перебувають у власності або користуванні, у тому числі на умовах оренди, фізичних осіб, та за період з 1 березня 2022 року до 31 грудня 2022 року - в частині земельних ділянок, що перебувають у власності або користуванні, у тому числі на умовах оренди, юридичних осіб та фізичних осіб - підприємців.
Аналіз підпункту 69.14 пункту 69 підрозділу 10 розділу ХХ ПКУ в редакції чинній з 06 травня 2023 року свідчить про те, що тимчасово, на період з 1 березня 2022 року по 31 грудня 2022 року, не нараховується та не сплачується плата за землю (орендна плата за земельні ділянки державної та комунальної власності) за земельні ділянки, що розташовані, окрім іншого:
на територіях активних бойових дій та перебувають у власності або користуванні, у тому числі на умовах оренди, фізичних осіб-підприємців або юридичних осіб.
Наказом Міністерства з питань реінтеграції тимчасово окупованих територій України від 22.12.2022 №309 затверджено Перелік територій, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією (чинний на момент виникнення спірних відносин).
Відповідно до вказаного Переліку вся територія Запорізького району (код UA23060000000070350) станом на момент набрання чинності Законом України від 11.04. 2023 № 3050-IX, а також подання відповідачем уточнюючої податкової декларації віднесена до території активних бойових дій з 12.03.2022 по 31.12.2022.
При цьому, Верховний Суд наголошує, що у пункті 2.3 вказаного Переліку по коду UA23060000000070350 не міститься виключень щодо територіальних громад Запорізького району, а тому висновок суду апеляційної інстанції про те, що Запорізька територіальна громада не входить до території Запорізького району є необґрунтованим.
Окрім того, з огляду на наведене вище законодавче врегулювання порядку звільнення від сплати земельного податку та орендної плати за земельні ділянки державної та комунальної власності, зокрема, наявності затвердженого переліку відповідних територій, безпідставними також є висновки суду апеляційної інстанції щодо самостійного дослідження обставин проведення чи непроведення активних бойових дій на території міста Запоріжжя.
З огляду на вказане вище правове регулювання, положення підпункту 69.14 пункту 69 підрозділу 10 розділу ХХ ПКУ та той факт, що вся територія Запорізького району віднесена до території активних бойових дій з 12.03.2022 по 31.12.2022, Суд вказує на те, що:
Товариство мало право у спірний період не сплачувати орендну плату за користування земельними ділянками, які розташована в місті Запоріжжя.
Як убачається з установлених судами обставин, відповідач 05.12.2023 подав уточнюючу податкову декларацію з орендної плати за землю, де зменшив нарахування податкових зобов`язань за період з 01.03.2022 по 31.12.2022 у сумі 1825 536,34грн. Суди попередніх інстанцій на вказане увагу не звернули, а відтак дійшли помилкового висновку про обґрунтованість позовних вимог Ради в частині стягнення орендної плати на суму 1825 536,34 грн.
При цьому, доводи Ради, а також висновки суду апеляційної інстанції відносно того, що зміни до Договорів №№1-3 щодо звільнення орендаря від сплати орендних платежів у 2022 році сторонами не вносилися, жодного рішення щодо звільнення від цих платежів будь-яких орендарів земельних ділянок на території м. Запоріжжя Радою не приймалося, не узгоджують з правовою позицією Верховного Суду, відповідно до якої:
правом на подання уточнюючої декларації та зменшення податкових зобов`язань можуть скористатися також платники орендної плати за договорами оренди.
Суд також визнає необґрунтованими посилання Ради на наявність різних редакцій Переліку, відповідно до який територія Запорізького району відносилася до території можливих/ активних бойових дій, оскільки як уже було наголошено вище, станом на момент набрання чинності Законом України від 11.04.2023 №3050-IX та подання відповідачем уточнюючої податкової декларації пункт 2.3 Переліку визначав всю територію Запорізького району територією активних бойових дій.
З огляду на викладене вище, вимоги Ради в частині стягнення з відповідача заборгованості а договорами оренди землі в розмірі 1825 536,34 грн за лютий-жовтень 2023 року задоволенню не підлягають, а рішення судів попередніх інстанцій в цій частині підлягають скасуванню.
Чи обов’язково складати графік відпусток, якщо на підприємстві працюють лише троє людей? Хто має право обирати зручний час для відпочинку та чи можна змінити вже затверджений графік? Про всі нюанси складання графіку відпусток на 2027 рік розповідає Мін'юст
ДПС роз’яснює, як платник податків може повідомити про технічні чи методологічні помилки в Електронному кабінеті. Звернення подається через меню «Листування з ДПС» із додаванням опису помилки та скріншота

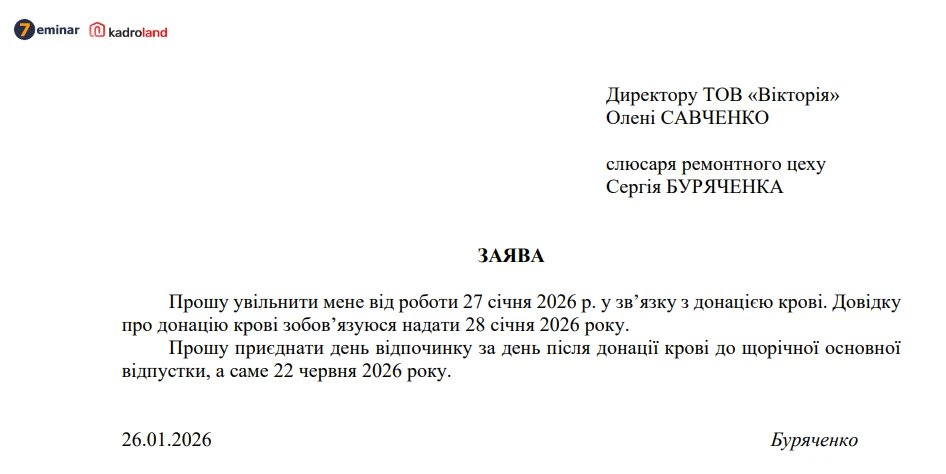
Працівник, який планує здати кров або її компоненти, має право на увільнення від роботи у день медичного обстеження та донації, а також на додатковий день відпочинку зі збереженням середнього заробітку. Щоб правильно оформити таку відсутність, працівник подає письмову заяву, а роботодавець видає відповідний наказ. Розглянемо порядок оформлення та документи, які потрібні роботодавцю
Плануємо прийняти на роботу працівника на декретне місце (основна працівниця ось-ось має відкрити лікарняний). Як правильно все зробити? Чи потрібно укладати письмовий трудовий договір? Чи треба буде потім продовжувати наказ про прийняття на декретне місце, якщо основна працівниця після відпустки по вагітності та пологах візьме відпустку до 3-х років? Чи достатньо буде одного первинного наказу? Якщо потім треба буде звільняти цю працівницю, бо вийде основна, як це правильно зробити?
ДПС надала роз'яснення щодо особливостей оподаткування та регулювання діяльності підприємств, які встановили сонячні електростанції (СЕС) та установки зберігання енергії сумарною потужністю до 5 МВт на одній площадці вимірювання, набули статусу активного споживача і планують продавати частину виробленої електроенергії орендарям та пов'язаним особам
Як розрахувати мінімальне податкове зобов’язання (МПЗ) за рік реорганізації юридичної особи — платника єдиного податку 4 групи шляхом приєднання інших підприємств? Податковий кодекс передбачає, що в разі переходу права власності або користування сільськогосподарськими земельними ділянками МПЗ розподіляють між попереднім і новим власниками або користувачами за відповідні періоди. Розглянемо, за який період правонаступник має визначати МПЗ за такі землі
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене
Основні засоби, що перебувають на тимчасово окупованих територіях або в районах бойових дій, продовжують обліковуватися підприємством навіть за відсутності доступу до них. Сам факт неможливості доступу чи інформація про можливе знищення активу не означають його документально підтвердженої ліквідації. Розглянемо, як відображати такі основні засоби в бухгалтерському та податковому обліку, а також за яких умов можна нараховувати амортизацію
У ФОП відбувся ребрендинг: змінилося найменування господарської одиниці, але адреса та інші реєстраційні дані залишилися без змін. Які заяви та повідомлення необхідно подати до? Які позначки та дані потрібно зазначити у відповідних формах? Як після прийняття документів ДПС оновити найменування господарської одиниці у сервісі «Вчасно.Каса», щоб нова назва відображалася у фіскальних чеках?
Податківці пояснили, що в Електронному кабінеті можна шукати ПН/РК за заданими параметрами та вивантажувати результати у форматі XLS. Підсумкові результати за вибраним переліком операцій можна визначити, зокрема, за допомогою Microsoft Excel
Яка відповідальність передбачена за несплату або несвоєчасну сплату внеску на підтримку працевлаштування осіб з інвалідністю? Розмір штрафів, пені та санкції за неподання звітності – у роз’ясненні ДПС
Кабмін спростив порядок підвищення кваліфікації трактористів-машиністів і видачі їм посвідчень. Відтепер для отримання додаткових категорій сільськогосподарської техніки не потрібно мати щонайменше рік стажу роботи, а в разі нескладання іспиту тракторист зможе зберегти чинне посвідчення. Розглянемо, які категорії можна буде отримати за спрощеною процедурою та скільки вона діятиме