


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Платник податків має право сплатити податки за іншу особу. У такому випадку, в платіжній інструкції обов'язково потрібно вказати податковий номер платника податків, чиї зобов'язання погашаються, у реквізиті «Код фактичного платника»
Платник податків зобов’язаний самостійно сплатити суму податкового зобов’язання або погасити податковий борг за рахунок будь-яких власних коштів.
Сплата податку та збору здійснюється платником податку безпосередньо, а у випадках, передбачених податковим законодавством, – податковим агентом, або представником платника податку.
Платіжна інструкція, оформлена платником в електронній або паперовій формі, повинна містити відповідні обов’язкові реквізити, зокрема, реквізит «Код платника» (п. 37 розділу ІІ Інструкції про безготівкові розрахунки в національній валюті користувачів платіжних послуг, затвердженої постановою Правлінням Національного банку України від 29.07.2022 №163, далі – Інструкція №163).
Платник має право ініціювати платіжну операцію за фактичного платника та / або на користь фактичного отримувача коштів шляхом надання платіжної інструкції надавачу платіжних послуг платника (п. 40 розділу ІІ Інструкції №163).
У такому випадку платіжна інструкція, крім обов’язкових реквізиті, повинна містити реквізит «Код фактичного платника».
Отже, платник податків під час сплати податків, зборів, інших платежів за іншого платника податків у випадках, передбачених ПКУ, заповнює податковий номер платника податків, грошові зобов’язання та / або податковий борг якого погашається, у реквізиті «Код фактичного платника» платіжної інструкції
Реквізити «Код платника» / «Код фактичного платника», які підлягають обов’язковому заповненню у платіжній інструкції, використовуються органом ДПС для ідентифікації платника/фактичного платника.
Джерело: ДПС
Читайте більше:
Заповнення обов’язкових реквізитів платіжки під час сплати бюджетних / небюджетних платежів
Як заповнити платіжку при сплаті за відокремлені підрозділи (філії)
Сплата податків за іншого платника: як правильно заповнити платіжні інструкції
Неправильні формулювання в призначенні платежу: як не накликати на себе фінмоніторинг
Розрахунок податків для ФОП 1-3 групи – зручний інструмент для підприємців, які працюють на спрощеній системі. Допоможемо легко розрахувати податкове навантаження у 2025 році, враховуючи очікуваний дохід
ДПС роз’яснила особливості нарахування ЄСВ резидентами «Дія Сіті» за працівників з інвалідністю та осіб, які працюють на умовах неповної зайнятості. Спеціальні правила для резидентів «Дія Сіті» мають пріоритет, тому ЄСВ у таких випадках нараховується у розмірі мінімального страхового внеску за ставкою 22%, навіть якщо фактична зарплата працівника нижча за мінімальну. Це стосується, зокрема, працівників з інвалідністю, сумісників на 0,5 ставки та осіб, які працювали неповний місяць
ФОП – платник єдиного податку має право зазначати у заяві про застосування спрощеної системи оподаткування лише ті види діяльності з відповідного коду КВЕД, які дозволені для спрощеної системи. Якщо деякі види діяльності в межах одного коду заборонені для ЄП, ФОП не повинен їх включати до заяви
Неправильна класифікація облікових змін – і підприємство безпідставно коригує показники минулих періодів або, навпаки, залишає невиправленою бухгалтерську помилку. Що насправді відбулося: зміна облікової політики, перегляд облікової оцінки чи помилка?
З 1 серпня 2026 року для більшості податкових перевірок завершується перехідний період після відновлення перебігу строків давності, і часовий горизонт контролю повертається до стандартних 1095 днів. Це означає, що «законсервовані» періоди 2020–2022 років за звичайними правилами вже не можуть бути предметом перевірок за строками давності. Водночас для ТЦО, КІК, неподаної звітності, уточнюючих розрахунків та окремих інших випадків діють спеціальні правила. Важливо також не плутати строки перевірок зі строками зберігання документів: первинні документи бізнес має зберігати щонайменше п’ять років
Неприбуткова організація має не лише відповідати визначеним законом організаційним вимогам, а й використовувати отримані доходи виключно на своє утримання та реалізацію статутних цілей. Для отримання та збереження неприбуткового статусу важливими є положення статуту, зокрема заборона розподілу доходів і порядок передачі активів у разі припинення діяльності. Обов’язковою умовою також є включення юридичної особи до Реєстру неприбуткових установ та організацій. Розглянемо, хто може мати статус неприбуткової організації та які вимоги для цього потрібно виконати
Як правильно запровадити нову систему або форму оплати праці на підприємстві у 2026 році? Розбираємо алгоритм дій роботодавця: як внести зміни до колективного договору, провести переговори, оформити накази та повідомити працівників. Пояснюємо, у який строк потрібно попередити працівників про зміну істотних умов праці під час воєнного стану та які документи оформити
Державні підприємства та господарські товариства, у статутному капіталі яких державі належить 50% і більше акцій або часток, зобов’язані складати та затверджувати річні фінансові плани. Фінансовий план на 2026 рік має бути затверджений до 1 вересня 2025 року, а після затвердження його необхідно подати до визначених державних органів у встановлений строк. Несвоєчасне подання, погодження або затвердження фінансового плану та звіту про його виконання може стати підставою для адміністративної відповідальності
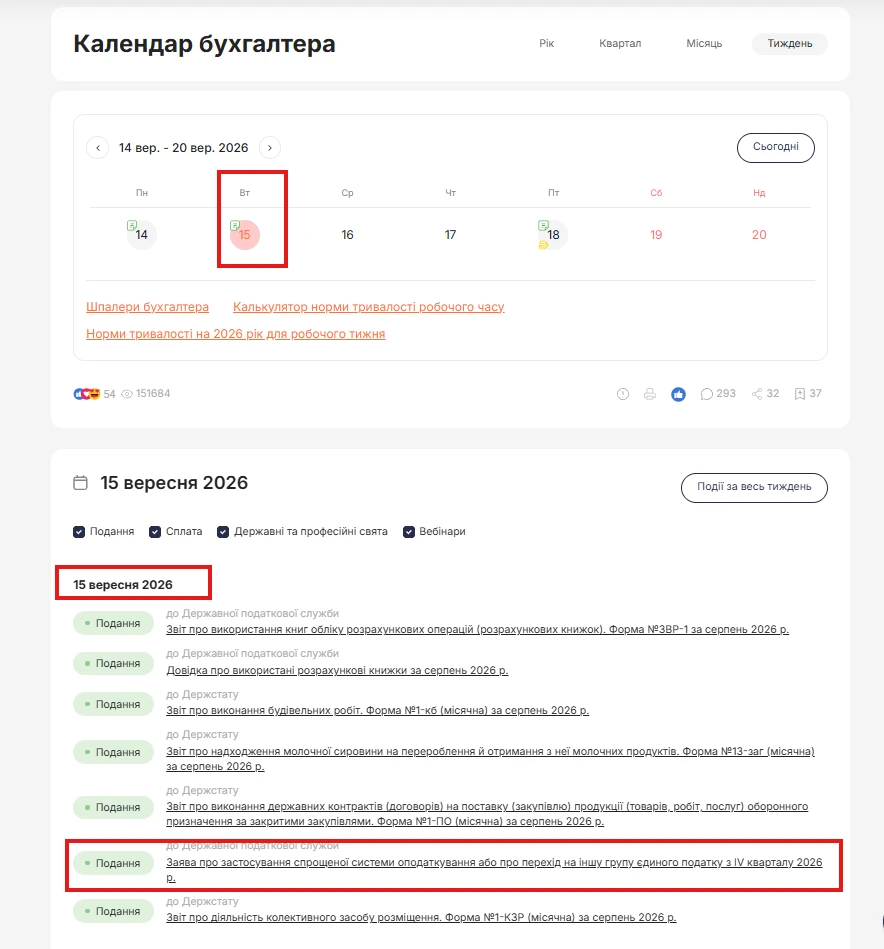
До 15 вересня 2026 року ФОП та підприємства можуть подати заяву для переходу на спрощену систему оподаткування або зміни групи єдиного податку з IV кварталу 2026 року. Розповідаємо, хто може перейти, які документи подати та як оформити заяву через Електронний кабінет
В Україні готують оновлення Ліцензійних умов для автомобільних перевізників, які мають наблизити правила доступу до ринку до європейської практики. Серед ключових вимог – бездоганна ділова репутація, належний фінансовий стан, професійна компетентність та оновлені вимоги до матеріально-технічної бази. Важливою зміною стане запровадження ролі менеджера з перевезень, який нестиме реальну відповідальність за організацію та контроль роботи перевізника
Декларація із плати за землю подається на вибір платника або раз на рік або кожного місяця. У цій статті розглянемо, хто має подавати таку декларацію, а хто звільнений від її подання, в який спосіб подати та як заповнити декларацію

У матеріалі розглядаються три ключові питання ведення касових операцій відповідно до Положення НБУ №148: можливість делегування права підпису касових ордерів іншим працівникам (окрім головного бухгалтера) за наказом керівника із дотриманням вимог щодо матеріальної відповідальності; порядок здачі готівкової виручки в банк нештатними працівниками через договори аутстафінгу (лізингу) персоналу із ліцензованих компаній; а також обов’язковість застосування затвердженої форми акта інвентаризації готівки (Додаток 7 до Положення №148) під час проведення будь-яких щомісячних або позапланових ревізій каси, а не лише річних
У Резерв+ можна самостійно змінити лише окремі персональні дані, тоді як більшість відомостей надходить із реєстру «Оберіг» та інших державних реєстрів. Якщо в застосунку відображається стара адреса, неправильна інформація про освіту, стан здоров’я чи інші неактуальні відомості, їх потрібно виправляти через відповідну установу, зокрема ТЦК та СП. Для цього можуть знадобитися документи, що підтверджують актуальні дані
У декларації платника єдиного податку 2 групи за 2022 рік було допущено помилку (вказано суму отриманого доходу вище, ніж реальний дохід). Як правильно виправити таку помилку та чи обов’язково це робити?