
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Підсумки тижня
28.03.2025
Обов’язкова звітність і штрафи, нові декларації єдинників, запуск Е-ТТН. Підсумки тижня 24.03-28.03.2025
У цьому випуску дізнаєтесь: кінець ще одних воєнних поблажок: у бізнесу – три місяці на звіти або штраф; час «Ч» для єдинників: онлайн-формати для нових декларацій в Е-кабінеті з 1 квітня; облік товарів для надавачів послуг: обов’язок чи маніпуляція податківців; подання та виправлення інформації за 20-ОПП у розпал податкової перевірки; Е-ТТН: від експерименту до реальності – чи прощатися з паперовою
- Кінець ще одних воєнних поблажок: у бізнесу – три місяці на звіти або штраф
- Час «Ч» для єдинників: онлайн-формати для нових декларацій в Е-кабінеті з 1 квітня
- Облік товарів для надавачів послуг: обов’язок чи маніпуляція податківців
- Подання та виправлення інформації за 20-ОПП у розпал податкової перевірки
- Е-ТТН: від експерименту до реальності – чи прощатися з паперовою
Кінець ще одних воєнних поблажок: у бізнесу – три місяці на звіти або штраф
У Раді зареєстровано проєкт Закону №13132, який відновлює для ФОПів та юросіб обов’язкове подання звітності під час дії воєнного стану. Йдеться про статистичну та фінансову звітність, консолідовану фінзвітність разом з відповідними аудиторськими звітами, звіт про управління та звіт про платежі на користь держави (у т. ч. консолідовані).
Відповідні зміни планують внести до Закону України від 03.03.2022 №2115-IX (далі – Закон №2115). Бо саме цей законодавчий акт передбачає відтермінування для бізнесу у зв’язку з війною подання наведеної вище звітності, бухгалтерських документів, аудиторських висновків тощо. Виконати свій звітний обов’язок суб’єкти господарювання, які скористалися відповідною пільгою, мають протягом трьох місяців після завершення воєнного стану. На цей період такі суб’єкти звільняються й від відповідальності за невчасне подання звітів.
Певно, зважаючи на затяжність збройної агресії рф, законодавці вирішили скасувати свою чергову воєнну поступку. Водночас дали невелику «слабинку» та запропонували перехідний період аж у три місяці, впродовж якого респонденти, що не звітували упродовж дії воєнного стану, муситимуть подати інформацію щодо усього періоду, протягом якого таку звітність не подавали.
Виняток зробили лише для підприємств оборонно-промислового комплексу. Вони й надалі зможуть подавати звітність за старими правилами, тобто протягом трьох місяців після припинення чи скасування воєнного стану.
«Жест доброї волі» виявили також для госпсуб’єктів, розташованих у зонах бойових дій або на окупованих територіях. Їм дозволять подавати звітність протягом трьох місяців після завершення бойових дій або окупації. І за цей період до них не застосовуватимуть штрафи чи інші санкції. Однак такі послаблення не поширюватимуться на тих, хто свідомо переїхав до зони бойових дій чи окупації після включення території до Переліку ТОТ.
Решта ж тих, хто не подавав звітність упродовж війни, зобов’язані будуть зробити це протягом трьох місяців після набрання чинності новим законом, охопивши весь період неподання. Після завершення цього перехідного періоду до суб’єктів господарювання, які забарилися та не вписалися у дедлайни, застосовуватимуть адміністративну та (або) кримінальну відповідальність за неподання чи несвоєчасне подання звітності, інших необхідних документів.
Зауважимо, що ініційовані до реанімації вимоги не стосуватимуться подання податкової звітності. На неї положення Закону №2115 не поширюються.
Поки ж радимо взяти участь у нашому безкоштовному вебінарі «Податок на прибуток і закриття 1 кварталу & Дивіденди від розрахунку до виплати», трансляція якого відбудеться 2 квітня 2025 року.
Час «Ч» для єдинників: онлайн-формати для нових декларацій в Е-кабінеті з 1 квітня
ДПС обіцяє з 1 квітня 2025 року нарешті додати електронні форми оновлених декларацій єдиного податку до Електронного кабінету та забезпечити їх прийняття.
Тож імовірно вже з наступного тижня всі платники єдиного податку зможуть подавати декларації за новими формами, включаючи ліквідаційні звіти та уточненки за попередні періоди.
Зокрема, з 1 квітня стартує звітна кампанія за І квартал 2025 року для єдинників 3-ї групи (ФОПів та юридичних осіб).
Нагадаємо, нові форми декларацій, затверджені наказом Мінфіну від 31.01.2025 №57, чинні ще з 20 лютого. Вони враховують останні законодавчі новації щодо сплати військового збору та мінімального податкового зобов’язання. Однак на сьогодні декларування для спрощенців за актуальними бланками досі – «на паузі», податкова служба оприлюднила лише проєкти їх е-форматів для розробників.
Щойно оновлені електронні форми з’являться в Е-кабінеті, одразу повідомимо вам. Також обов’язково підготуємо відеоінструкції щодо їх заповнення та подання через спеціальні ПЗ. З ними без проблем відзвітуєте з єдиного податку! Тож стежте за нашими оновленнями, щотижневими підсумками та листами!
Облік товарів для надавачів послуг: обов’язок чи маніпуляція податківців
При продажу будь-яких товарів підприємець як загальник, так і спрощенець має вести їх облік. Це зрозуміло, тим більше, що такий обов’язок чітко прописано в Законі України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» від 06.07.1995 №265/95-ВР (далі – Закон про РРО). Сам порядок здійснення обліку затверджено наказом Мінфіну від 03.09.2021 №496. Лише єдинники, які не є платниками ПДВ і не займаються продажем технічно складних побутових товарів, медвиробів та ліків, ювелірних виробів, можуть не вести облік товарних запасів, незважаючи на те, як вони розраховуються з клієнтами – готівковим або безготівковим способом.
Інша справа – надання послуг. Останнім часом прослідковується досить неприємна тенденція. Податкові органи під час фактичних перевірок усе частіше вимагають навіть у підприємців, що надають послуги (зокрема, медичні, стоматологічні), накладні та заповнені форми обліку товарних запасів.
З позиції деяких податківців, якщо ФОП у своїй діяльності надає виключно послуги, з метою реалізації яких використовує товарні запаси, що включає до вартості таких послуг (у тому числі сировина, матеріали, запасні частини, напівфабрикати власного виробництва на складах комплектуючих тощо), то він зобов’язаний вести облік товарних запасів за встановленою формою обліку з відображенням інформації про їх надходження та вибуття.
Але, чи потрібно вести облік товарних запасів ФОП – платнику єдиного податку, наприклад, у разі надання стоматологічних послуг? Адже стоматологічна, як і будь-яка медична послуга, як правило включає в себе консультацію лікаря, обстеження, діагностику, лікування, хірургічну процедуру, реабілітацію, профілактичні заходи та інші медичні дії, що зазвичай передбачають використання лікарських засобів та/або виробів медичного призначення в єдиному циклі.
На сьогодні це питання вкрай актуальне для лікарів – стоматологів через масові перевірки з боку податкової.
На сьогодні є дві більш-менш свіжі індивідуальні податкові консультації з цього питання: від 10.02.2025 №615/ІПК/99-00-07-03-01 та від 19.02.2025 №840/ІПК/99-00-07-03-01.
З їх змісту можна висновувати, що якщо ФОП здійснює стоматологічну діяльність і при цьому не продає окремо товари медичного призначення – не веде товарний облік. Однак, якщо ФОП поєднує надання стоматологічних послуг із продажем товарів, які належать до лікарських засобів, медичних виробів тощо, то облік таких товарних запасів є обов’язковим.
Разом із тим будь-яка ІПК має індивідуальний характер і захищає тільки того, кому її надали. Не виключено, що податкова визнає необхідним вести облік товарних запасів навіть за надання виключно стоматологічних послуг (бо до послуги може включатися медична сировина, медичні матеріали) і розглядатиме це як реалізацію товарів (матеріалів). Тож які б послуги не надавав ФОП, варто для певності отримати від ДПС власну ІПК з аналогічних питань.
Адже ціна питання досить зависока.
Так за відсутність товарного обліку передбачено два види відповідальності:
1) фінсанкція у розмірі 100% від вартості товару, реалізованого без документів на їх придбання, але не менше 170 грн, або без відображення такого товару у Формі обліку (ст. 20 Закону про РРО);
2) адмінштраф на посадових осіб чи ФОПа від 85 до 170 грн — цей штраф можуть накласти тільки суди. Податкова може сформувати протокол щодо виявленого порушення і звернутися до суду (ст. 155-1 КпАП).
І суди часто підтримують позицію податківців щодо застосування як фінансових, так і адміністративних штрафів за порушення встановленого законом порядку обліку товарних запасів.
Нещодавно ДПС похвалилася таким позитивним для себе судовим рішенням (див. постанову Другого апеляційного адміністративного суду від 27.02.2025 у справі № 440/7292/24). За наслідками розгляду справи ненадання під час проведення перевірки документів, які підтверджують облік товарів, що знаходяться у місці продажу визначили самостійною підставою для застосування штрафної санкції. На обґрунтування своєї позиції апеляція послалася на висновки Верховного Суду, викладені в постанові від 07.02.2024 у справі № 280/6422/22.
Насамкінець зважте, що платник податків зобов’язаний надати облікові документи лише щодо товарів, які безпосередньо на момент перевірки знаходяться у місці продажу, а не за весь період, що охоплений перевіркою. Тобто, первинні документи на товари мають зберігатися в місці продажу (господарському об’єкті) до моменту вибуття (реалізації, списання тощо) останньої одиниці товару, відображеної в таких первинних документах.
Відтак, для встановлення факту ненадання документів на підтвердження обліку та походження товарів, які на момент перевірки знаходяться у місці продажу, як перевіряльники, так і суди мають першочергово встановити, який саме товар станом на момент перевірки зберігається у місці продажу.
Щоб уникнути непорозумінь із податковою, штрафів та судових справ, завчасно оцініть специфіку своєї діяльності, з’ясуйте ризики та за потреби отримайте індивідуальну податкову консультацію. Захистіть свій бізнес від надмірного тиску – адже ціна питання може бути значно більшою, ніж ви очікуєте!
На безкоштовному вебінарі 4 квітня розкажемо про «Перевірки ДПС & Зарплата, лікарняні, товарний облік та звітність ФОПів з квітня» Реєструйтесь за посиланням під відео.
Якщо маєте запитання з бухобліку та оподаткування, а також складання звітності та виправлення помилок в обліку, звертайтеся на наш унікальний сервіс «Особистий консультант» і отримаєте відповідь від 15 хвилин до 24 годин.
Подання та виправлення інформації за 20-ОПП у розпал податкової перевірки
Заява за формою №20-ОПП не підпадає під визначення податкової декларації (розрахунку). Тому Податковий кодекс не забороняє подавати її до контролюючого органу після отримання копії наказу про проведення документальної перевірки до початку перевірки / у день початку перевірки / під час перевірки.
Так відповіли фахівці ГУ ДПС в Одеській області на запитання одного з платника: «Чи можна після отримання копії наказу про перевірку виправити помилки у формі № 20-ОПП?».
Нагадаємо, що у разі виявлення помилок у поданій заяві №20-ОПП платник податків повинен подати оновлену форму з правильними даними до контролюючого органу за основним місцем обліку. У новій заяві слід обрати значення «3 – зміна відомостей про об’єкт оподаткування» в графі 2 розділу 3.
Отже, заяву №20-ОПП із виправленою інформацією про об’єкт оподаткування цілком сміливо можете подавати як до початку, так і під час перевірки, якщо з такою до вас завітають контролери.
Адже відсутність даних за 20-ОПП – один із важливих факторів визначення ризиковості платника. На цьому наголошують власне податківці. Тому варто періодично перевіряти дані в Електронному кабінеті та у разі виявлення неточних даних – подати оновлену інформацію, тим самим виключити одну із причин ризиковості та уникнути блокування податкових накладних, проблем із реєстрацією РРО, акцизних складів й отриманням ліцензій на торгівлю і зберігання пального тощо.
Не забуваймо й про штрафи щодо 20-ОПП. Хоч санкції, здавалося, й невеликі (від 340 до 2010 грн залежно від статусу госпсуб’єкта та повторності порушень), але їх накладають за кожним фактом неподання форми, тобто за кожен незазначений у формі об’єкт окремо. Тож в результаті може вималюватися чималенька сума. Тим то і пояснюється така прискіплива увага фіскалів до подання (причому своєчасного) цієї заяви суб’єктами господарювання.
До речі, 24 березня ДПС оновила Довідник типів об’єктів оподаткування, які зазначають у формі №20-ОПП. Оновлений Довідник наразі містить 451 тип об’єкта. Він допоможе вам коректно ідентифікувати та класифікувати об’єкти, правильно показати їх у звітності.
Завжди вчасно сплачувати податки та збори, а також звітувати, допоможе наш зручний та безкоштовний «Календар бухгалтера». Віримо, він стане вашим основним інструментом у роботі!
Е-ТТН: від експерименту до реальності – чи прощатися з паперовою
20 березня 2025 року набрав чинності Порядок функціонування Системи електронного документообігу електронної товарно-транспортної накладної (Система е-ТТН), затверджений наказом Мінінфраструктури від 27.12.2024 №1491. Він замінив попередній експериментальний порядок, затверджений у 2020 році.
Завдяки цим нововведенням облік вантажних перевезень має стати прозорим, зручним і ефективним. Позаяк ідеться про спрощення процедури реєстрації документів, автоматизацію контролю за перевезеннями та швидкий доступ до інформації.
Система е-ТТН регламентує технічні та організаційні аспекти електронного документообігу для внутрішніх вантажних перевезень.
Вона визначає:
- склад учасників, їх ролі та зони відповідальності;
- єдині стандарти для всіх провайдерів електронного документообігу (ЕДО), що забезпечує роботу в єдиному цифровому просторі.
Центральним компонентом є база даних е-ТТН, яка забезпечує реєстрацію, зберігання та облік накладних і супровідних документів. Що своєю чергою дозволить:
- здійснювати моніторинг перевезень держорганами, включаючи Укртрансбезпеку;
- надавати учасникам перевезень доступ до актуальних документів у будь-який момент;
- уникати фальсифікацій завдяки централізованому зберіганню даних.
База працює 24/7 і забезпечує повний цикл роботи з е-ТТН: від реєстрації до внесення змін та коригувань.
У процесі перевезення можуть виникати ситуації, які потребують коригувальних документів (наприклад, зміна пункту призначення або розбіжності щодо вантажу). Такі документи підлягають реєстрації в базі е-ТТН і можуть бути скасовані до моменту їх підписання всіма учасниками перевезення.
Підписання накладної здійснюється за допомогою удосконалених електронних підписів, що забезпечує правову силу документа. У разі потреби підпис накладають кілька учасників на різних етапах перевезення.
Для реалізації функціоналу е-ТТН уже доступні сучасні інструменти від низки операторів. Їх контакти – за посиланням.
Отже, учасники перевезень уже можуть працювати з електронною ТТН. Але використання е-ТТН стане обов’язковим для вантажних перевезень автомобільним транспортом лише після прийняття змін до Закону України «Про автомобільний транспорт» у частині використання на території України ТТН виключно в електронній формі. Наразі таких змін не внесли, тож бізнес може поки сміливо застосовувати й ТТНку на папері.
Маєте можливість приємно та з користю провести час на безкоштовному Великому квартальному семінарі, який відбудеться вже 10 квітня 2025 року. Тож встигніть зареєструватися! На цьому онлайн-заході визнані бухспільнотою спікери допоможуть вам розібратися з усіма болючими питаннями, які зараз хвилюють кожного бухгалтера і ФОПа.
Бронювання, критичність
29.10.2026
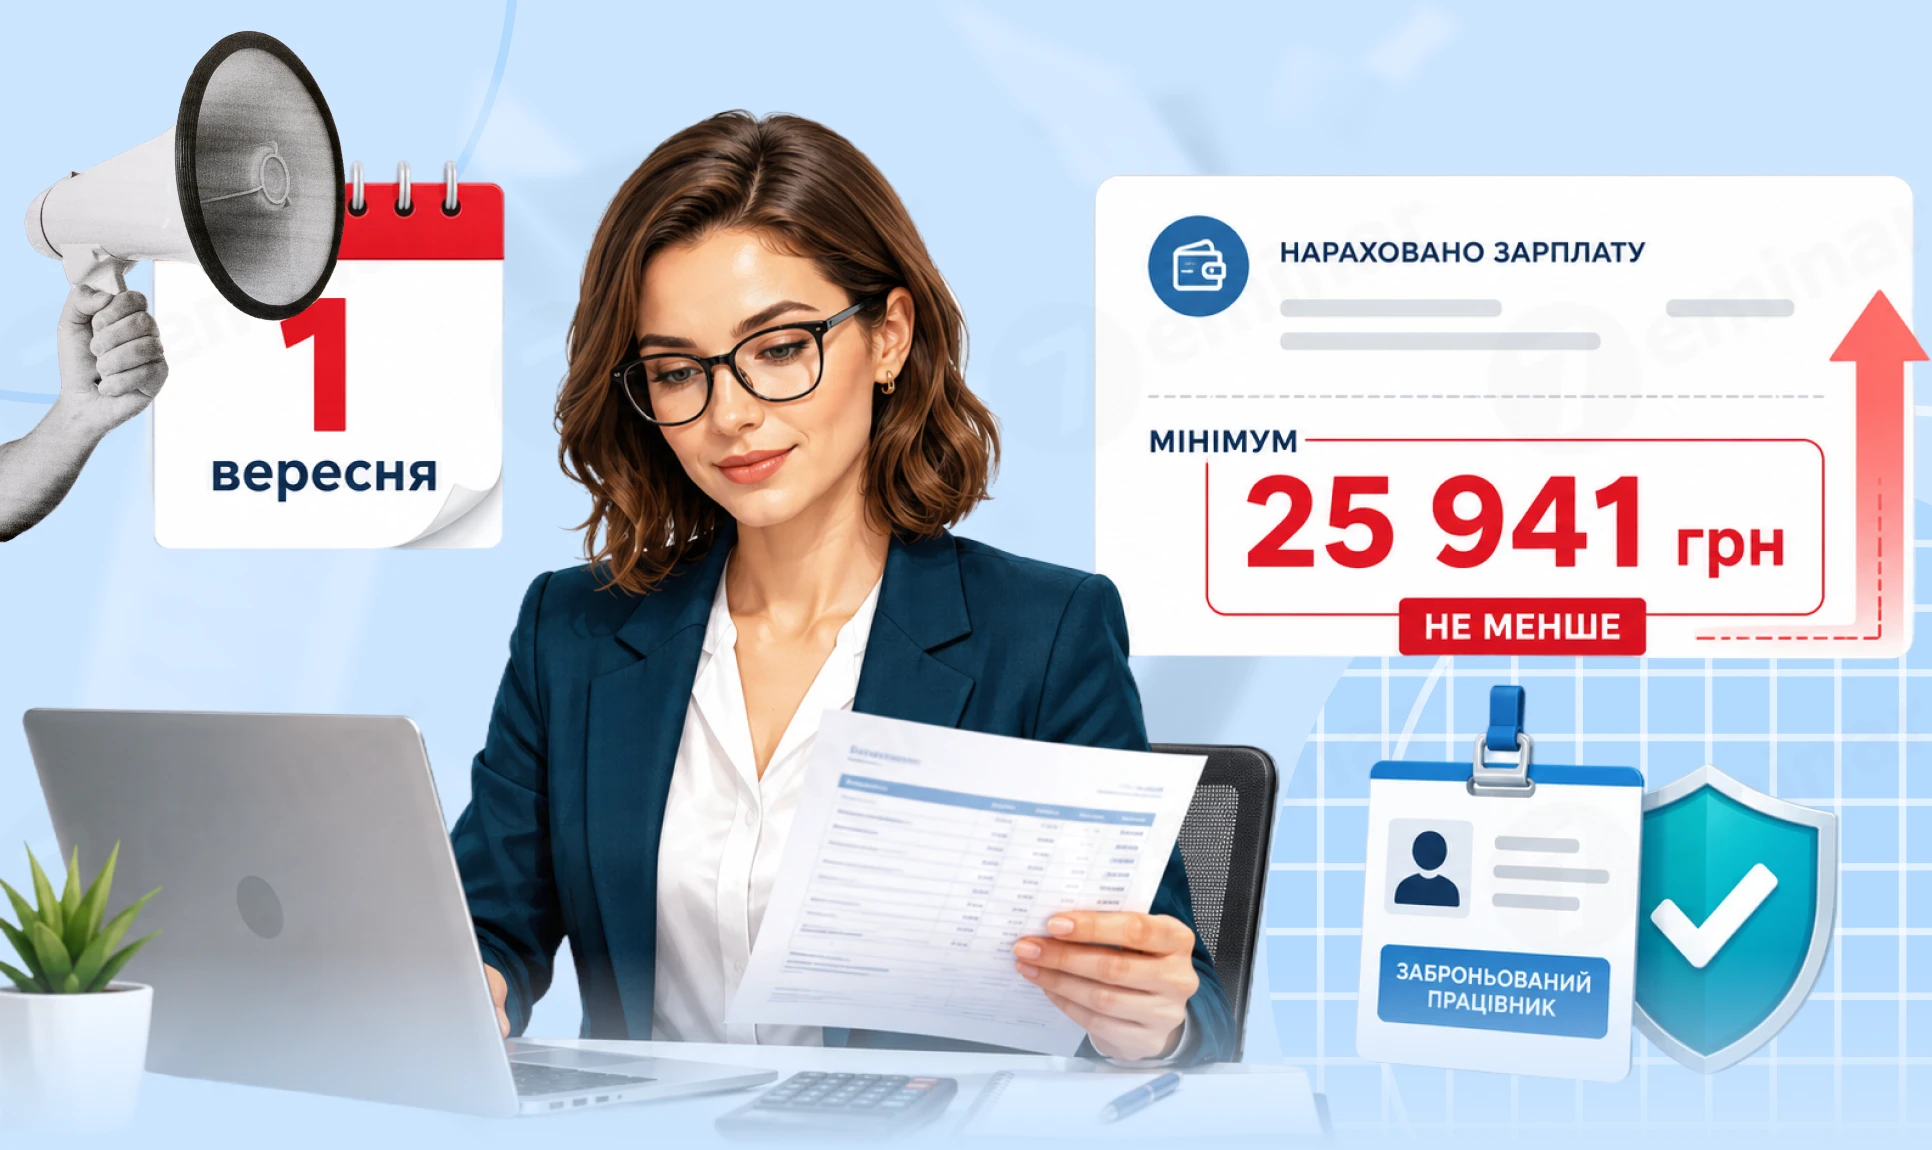
Зарплатні вимоги для бронювання та критичності з 1 листопада 2026 року: 25 941 грн
Із 1 вересня 2026 року набирають чинності ключові зміни до порядку бронювання військовозобов’язаних працівників, затверджені постановою КМУ №692. Зокрема, суттєво підвищуються зарплатні критерії як для бронювання працівників, так і залишаються чинними вимоги для отримання та збереження статусу критично важливого підприємства. Водночас для бізнесу, що працює на територіях бойових дій або тимчасово окупованих територіях, передбачено окремі, більш м’які вимоги щодо рівня заробітної плати
Працевлаштування, переведення
29.10.2026
Встановлення випробувального терміну для працівника ВПО у 2026 році: правові підстави та алгоритм оформлення
Приймаємо на роботу працівника ВПО. Згідно з законом таким працівникам не можна встановлювати випробувальний термін. Як правильно оформити, щоб встановлювати випробувальний термін?
Дозвілля
29.10.2026
Що почитати бухгалтеру у листопаді 2026: добірка актуальних матеріалів
Листопад обіцяє бути насиченим для бухгалтерів і кадровиків: змінюються правила бронювання, наближається строк подання звіту щодо працевлаштування осіб з інвалідністю, а підприємствам потрібно готуватися до нових вимог безпеки з 4 грудня. Паралельно час перевірити відпустки, підготуватися до річної інвентаризації та розібратися з податковими новаціями. Зібрали актуальні матеріали, які допоможуть нічого не пропустити й завчасно підготуватися до завершення року
Судова практика
29.10.2026
КГС ВС узагальнив судову практику за вересень 2026 року: основні висновки для бізнесу
Верховний Суд оприлюднив огляд актуальної практики Касаційного господарського суду за вересень 2026 року. У ньому узагальнено правові позиції щодо банкрутства, оскарження рішень АМКУ, корпоративних спорів, звільнення керівників, членства в кооперативах і стягнення коштів за користування комунальною землею без договору оренди
Е-сервіс
29.10.2026
Помилка «Відсутня позначка часу» при накладенні КЕП: що радить ДПС
Якщо при накладенні КЕП на електронний документ у програмі «ІІТ Користувач ЦСК-1» виникає помилка «Відсутня позначка часу», користувач може самостійно змінити налаштування програми. ДПС пояснила, як увімкнути отримання позначки часу та обрати актуальний сертифікат TSP-сервера
Податок на майно
29.10.2026
Оренда нерухомості фізичною особою: чи впливають обмеження площі на спрощену систему ФОП
За позицією податківців, обмеження підпункту 291.5.3 ПКУ стосуються ФОП – платників єдиного податку, які здають нерухомість у межах господарської діяльності, та не застосовуються до об’єктів, що здаються виключно фізичною особою поза межами підприємницької діяльності
Оренда
29.10.2026
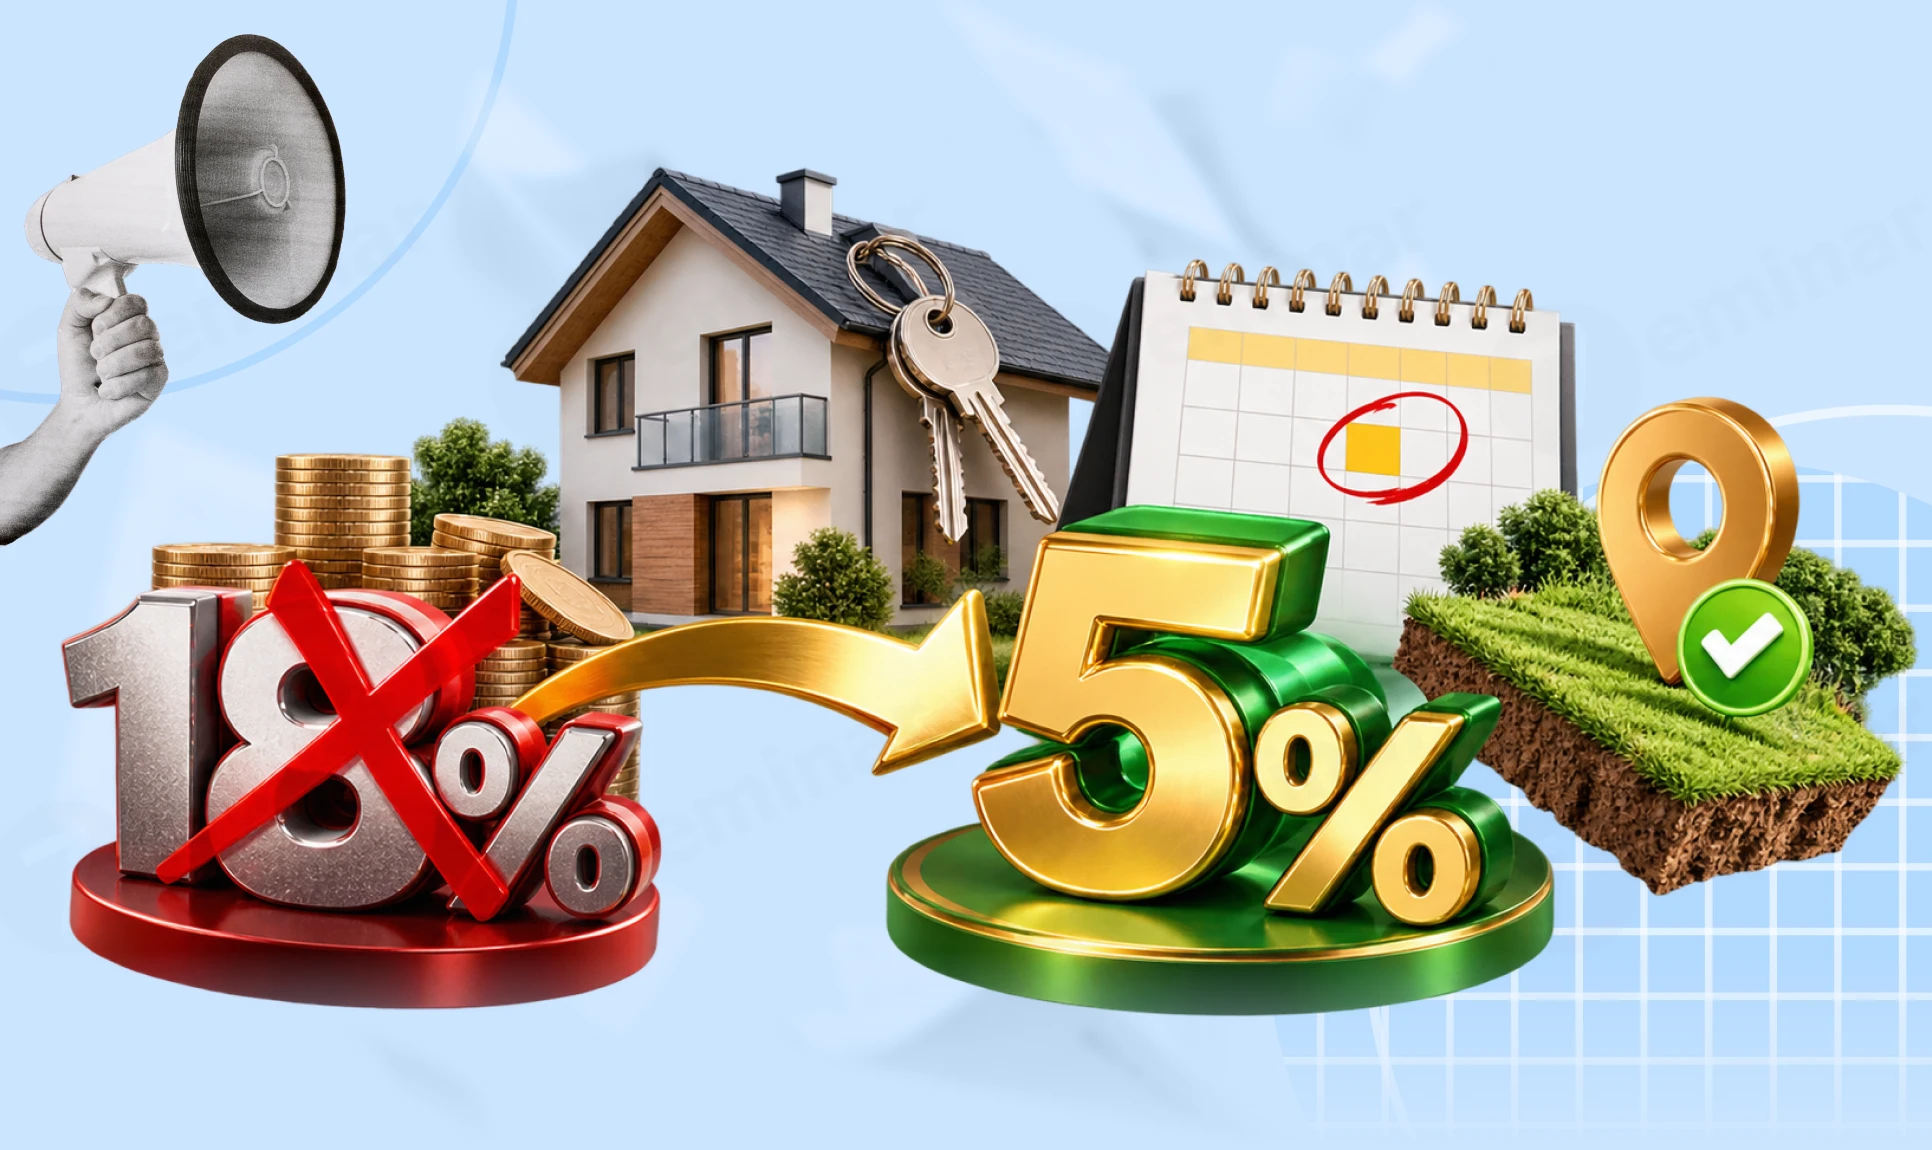
Оренда під 5% замість 18%: яку ставку застосувати за жовтень і хто отримає пільгу на землю
З 23 жовтня 2026 року запрацювали важливі податкові зміни, які стосуються орендодавців і власників нерухомості, знищеної через російську агресію. ПДФО з доходів фізосіб від оренди житлової та нежитлової нерухомості знизили з 18% до 5%. Військовий збір залишається 5%. Водночас власники земельних ділянок, на яких була знищена нерухомість, за визначених законом умов отримали звільнення від плати за землю – ця пільга поширюється на період із 1 січня 2026 року. Розберімо у відео що це означає на практиці для бухгалтерів і орендодавців? Яку ставку ПДФО застосовувати до оренди за жовтень, якщо акт підписали наприкінці місяця або орендну плату перерахували авансом? І що потрібно перевірити, щоб скористатися земельною пільгою?
Судова практика
29.10.2026
Немає лікарняного – не означає прогул: Верховний Суд про звільнення під час лікування
Верховний Суд у постанові від 14 жовтня 2026 року у справі №753/24208/21 залишив без задоволення касаційну скаргу роботодавця у спорі про звільнення працівника за прогул під час лікування. Суди визнали звільнення незаконним, поновили працівника на роботі та присудили йому 906541,44 грн середнього заробітку за час вимушеного прогулу і 10 000 грн моральної шкоди. Справа нагадує: відсутність лікарняного в реєстрі сама по собі не звільняє роботодавця від обов’язку з’ясувати причини відсутності й оцінити всі надані докази
Податок на майно
29.10.2026
Землю передали іншій установі, але рішення ще немає: хто сплачує земельний податок
ДПС роз’яснила порядок сплати земельного податку в разі передачі державного майна разом із земельними ділянками іншій установі, якщо право постійного користування попереднього землекористувача ще не припинено. За позицією податківців, сам акт приймання-передачі не припиняє обов’язку зі сплати податку: його потрібно сплачувати до дати державної реєстрації припинення права постійного користування та внесення до Державного земельного кадастру відомостей про зміну землекористувача
Зміни у законодавстві
29.10.2026
OLX, оренда, фриланс: Закон №4903-IX – хто платитиме 10% або 23% податку з 2027 року
Продаєте речі на OLX, здаєте квартиру через онлайн-платформу або заробляєте на фрилансі? Із 1 січня 2027 року такі доходи можуть потрапити в поле зору податкової за новими правилами. Оператори цифрових платформ передаватимуть інформацію про доходи користувачів, а для окремих операцій запрацюють спеціальні правила оподаткування. Але це не означає, що тепер податок доведеться платити з кожного переказу чи продажу старої куртки. Хто потрапить під нові правила, коли можна буде не платити податок, а коли доведеться віддати 10% або навіть 23%? Розберімося, що передбачає Закон №4903-IX і до чого варто підготуватися вже зараз
ПДВ
29.10.2026
ПН зареєстрували із запізненням: у якому періоді створювати її в Електронному кабінеті
ДПС пояснила, у якому звітному періоді створювати податкову накладну або розрахунок коригування в Електронному кабінеті, якщо документ реєструється в ЄРПН із порушенням установленого строку. Податкову накладну створюють у періоді виникнення податкових зобов’язань, а розрахунок коригування – у періоді виникнення події, визначеної пунктом 192.1 ПКУ, незалежно від дати направлення документа на реєстрацію
ЗЕД
29.10.2026
Постанова КМУ №1327: які зміни запроваджено в митній сфері під час воєнного стану
Набрала чинності постанова КМУ від 21 жовтня 2026 року №1327, яка змінює окремі правила митної справи під час воєнного стану. Документ передбачає можливість збереження митних спрощень для підприємств, постраждалих від російських атак, узгодження часу окремих контрольних процедур протягом однієї робочої години та механізм ввезення певних складових для виробництва озброєння без сплати ввізного мита й ПДВ
Медицина
29.10.2026
Медичне страхування працівників: облік та оподаткування
Добровільне медичне страхування працівників стає дедалі популярнішим інструментом турботи роботодавця про своїх співробітників. Така практика не лише забезпечує медичний захист, а й потребує правильного оформлення договорів та врахування податкових нюансів. Ми зібрали основні положення, щоб допомогти вам зрозуміти, як організувати страхування відповідно до законодавства та уникнути поширених помилок
Бронювання, критичність
29.10.2026
Кількість військовозобов’язаних на критичному підприємстві: кого враховувати
Правильне визначення кількості військовозобов’язаних працівників стало одним із ключових питань для підприємств, які отримують або підтверджують статус критично важливих. Від цього показника залежить не лише можливість бронювання працівників, а й дотримання встановлених державою лімітів. Додаткової актуальності тема набула після змін, внесених постановою КМУ №692, яка уточнила порядок врахування працівників із відстрочкою та сумісників. З 3 липня 2026 року такі працівники враховуються лише за одним місцем роботи, незалежно від кількості роботодавців. Розглянемо, кого включати до загальної кількості військовозобов’язаних, а кого – ні, та як нові правила вплинуть на квоти бронювання
Судова практика
29.10.2026
Звільнення за допис у Facebook: Верховний Суд пояснив, що має довести роботодавець
Верховний Суд у справі № 128/2223/24 залишив без задоволення касаційну скаргу університету, у якому доцентку звільнили за аморальний проступок через публікації в соціальній мережі. Справа нагадує роботодавцям і кадровикам про необхідність довести конкретні обставини проступку, його несумісність із продовженням роботи та дотримання встановленої законом процедури звільнення
ЗЕД
29.10.2026
Звіт про контрольовані операції та Повідомлення про участь у МГК: куди подавати після зміни місцезнаходження
Податківці роз’яснили, до якого контролюючого органу подавати Звіт про контрольовані операції та Повідомлення про участь у міжнародній групі компаній у разі зміни місцезнаходження платника. Звичайні платники податку на прибуток подають ці документи за попереднім місцезнаходженням до завершення поточного бюджетного періоду, а платники-нерезиденти – за новим місцезнаходженням після взяття на облік у відповідному контролюючому органі
ЗЕД
29.10.2026
Митний контроль зі скануючими системами: Мінфін оприлюднив проєкт змін до Порядку №552
Мінфін оприлюднив проєкт наказу про внесення змін до Порядку виконання митних формальностей із застосуванням скануючих систем, затвердженого наказом від 18 жовтня 2021 року №552. Документ передбачає оновлення вимог до підготовки операторів, мінімальної чисельності працівників для проведення сканування, умов застосування ВСКС та заходів Держмитслужби з моніторингу використання цих систем
Заробітна плата
29.10.2026
Відключення світла на підприємстві: чи можна оголосити простій в 2026 році
Якщо через відключення електроенергії підприємство не може організувати роботу, а працівники не мають змоги виконувати свої обов’язки, роботодавець може оголосити простій. Його необхідно належно оформити, а за період простою не з вини працівника виплачувати заробітну плату в розмірі не менше ніж дві третини встановленого посадового окладу або тарифної ставки
Цільове фінансування
29.10.2026
Гранти для переробних підприємств у 2026 році: що змінилося в умовах програми
Умови грантової програми для переробних підприємств оновили: вимогу щодо створення робочих місць можна буде замінити показником заробітної плати, розширено коло потенційних учасників і змінено правила підтвердження виконання зобов’язань за раніше отриманими грантами. Заявки приймають через портал «Дія» до 30 жовтня 2026 року включно, а наступну хвилю програми заплановано на 2027 рік