
Безкоштовний вебінар: Закриваємо 2026 рік — плануємо 2027-й: собівартість, податки, звітність, секрети податкового планування та Excel — рішення

Оплата через «Nova Pay» у 2026 році: коли визначати дохід – за чеком чи датою надходження коштів

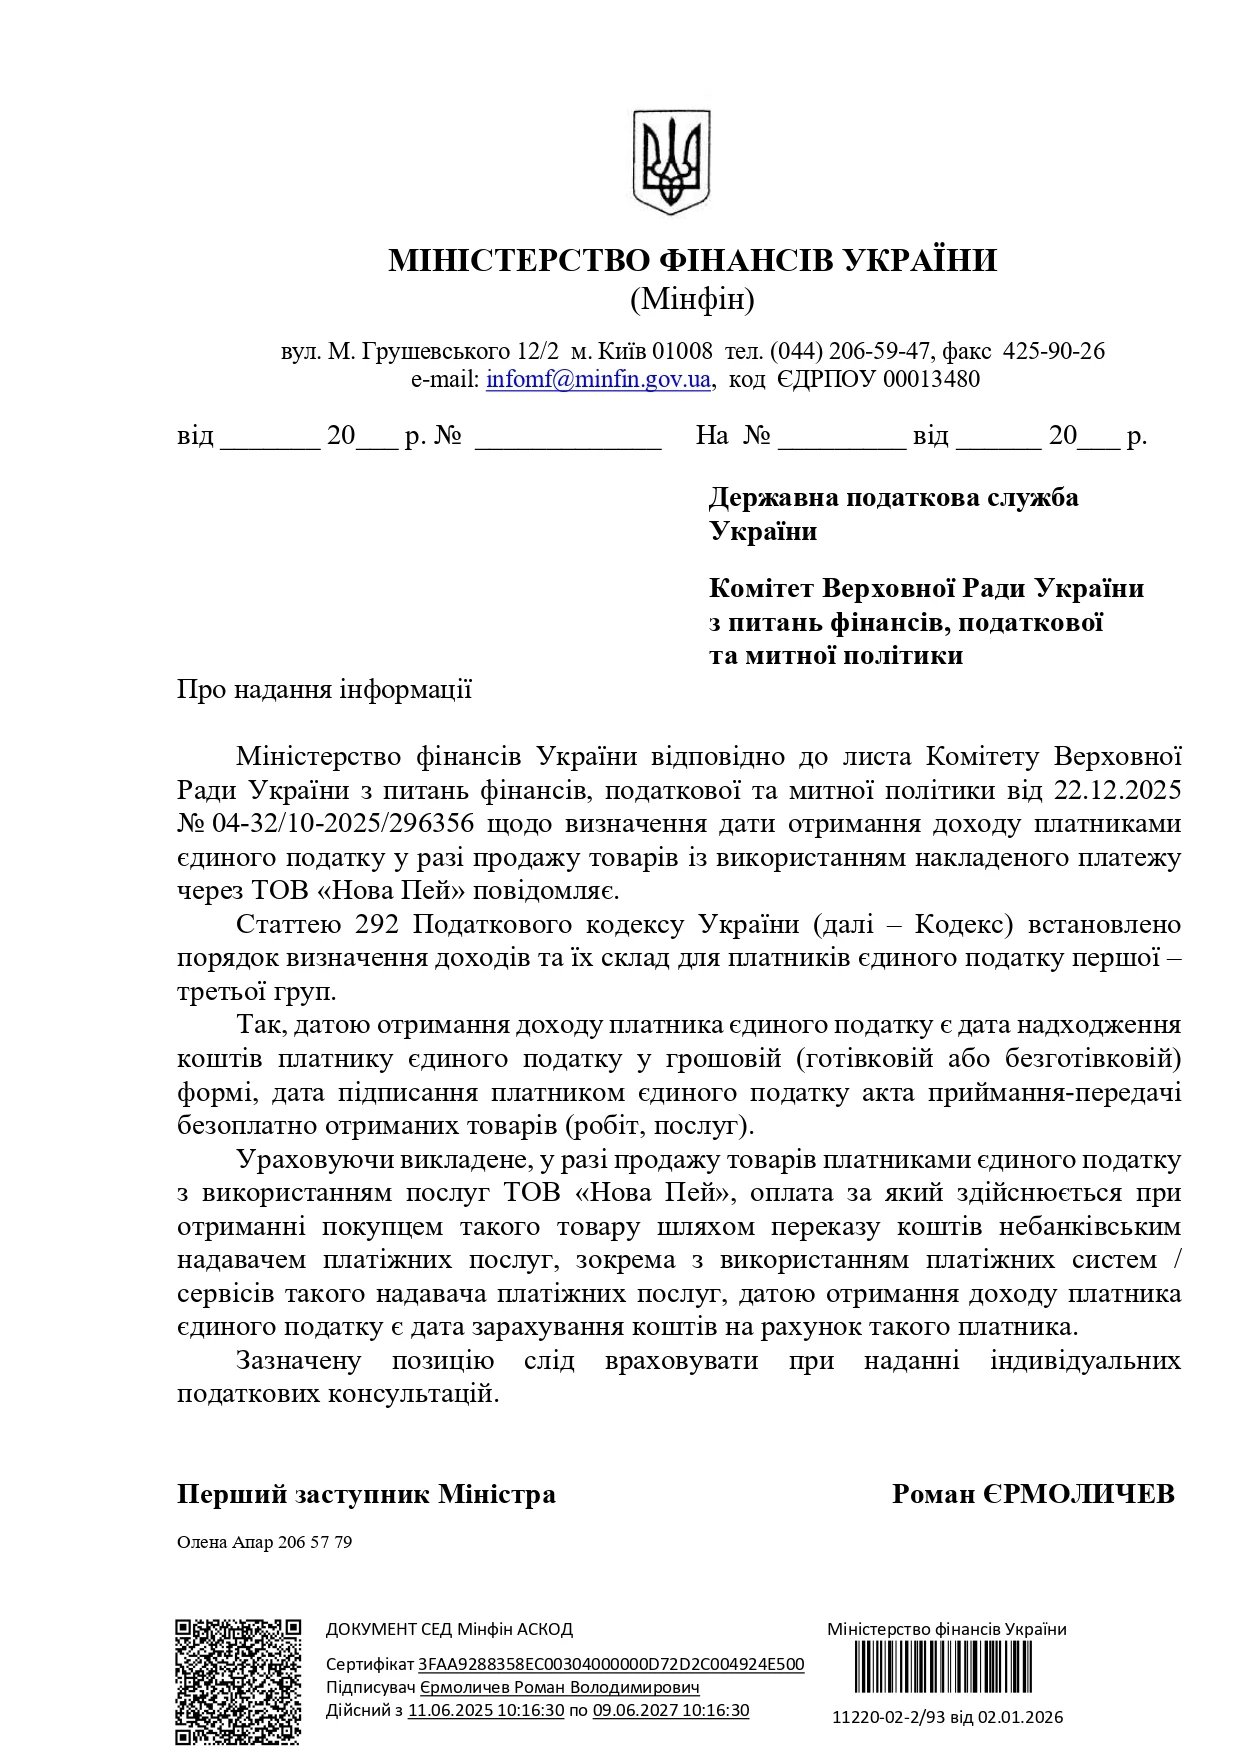
Для ФОП на єдиному податку доходом вважається фактично отримана сума, тобто дата зарахування коштів на рахунок або отримання готівки. Якщо товар був відправлений Новою поштою 31 грудня, а кошти за післяплатою надійшли на рахунок 2 січня, то доходом ФОП уважається саме 2 січня. Свіжий лист Мінфіну від 02.01.2026 №11220-02-2/93 підтвердив цю позицію

6

3774

На яку дату фізичній особі підприємцю (далі - ФОП) визначити дохід, по даті фіскального чеку чи по даті зарахування коштів на поточний рахунок, якщо ФОП відправляє товар Новою поштою «31.12» із видом оплати «післяплата», а кошти надходять ФОП на поточний рахунок «02.01»

Доходом для ФОП платника єдиного податку є дохід, отриманий протягом податкового (звітного) періоду в:


  1. грошовій формі (готівковій та / або безготівковій);
  2. матеріальній або нематеріальній формі, визначеній п. 292.3 Податкового кодексу України (далі – ПКУ) (пп. 1 п. 292.1 ПКУ).


При цьому до доходу не включаються отримані такою фізичною особою пасивні доходи у вигляді процентів, дивідендів, роялті, страхові виплати і відшкодування, доходи у вигляді бюджетних грантів, а також доходи, отримані від продажу рухомого та нерухомого майна, яке належить на праві власності фізичній особі та використовується в її господарській діяльності.


Датою отримання доходу платника єдиного податку є дата надходження коштів платнику єдиного податку у грошовій (готівковій або безготівковій) формі, дата підписання платником єдиного податку акта приймання–передачі безоплатно отриманих товарів (робіт, послуг) (п. 292.6 ПКУ). Платники єдиного податку першої – третьої груп повинні здійснювати розрахунки за відвантажені товари (виконані роботи, надані послуги) виключно в грошовій формі готівковій або безготівковій (у тому числі з використанням електронних грошей) (п. 291.6 ПКУ).


ФОП платники єдиного податку 1 і 2 груп та платники єдиного податку третьої групи, які не є платниками податку на додану вартість, ведуть облік у довільній формі шляхом помісячного відображення отриманих доходів (п. 296.1 ПКУ).


Облік доходів та витрат може вестися в паперовому та/або електронному вигляді, у тому числі через електронний кабінет.

Враховуючи зазначене, якщо ФОП відправляє товар Новою поштою «31.12» із видом оплати «післяплата», а кошти надходять ФОП на поточний рахунок «02.01», то датою отримання доходу ФОП – платником єдиного податку є дата зарахування коштів на рахунок

У свіжому листі Мінфіну від 02.01.2026 №11220-02-2/93 зазначено, що

у разі продажу товарів платниками єдиного податку з використанням послуг ТОВ «Нова Пей», оплата за який здійснюється при отриманні покупцем такого товару шляхом переказу коштів небанківським надавачем платіжних послуг, зокрема з використанням платіжних систем / сервісів такого надавача платіжних послуг, датою отримання доходу платника єдиного податку є дата зарахування коштів на рахунок такого платника.

Зазначену позицію слід враховувати при наданні індивідуальних податкових консультацій.

Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати


Джерело: лист ДПС від 12.03.2025 №646/4/99-00-24-01-03-04


Читайте більше:


«Післяплата» від юрособи: яка дата отримання доходу у ФОП

Фіскальний чек замість банківської дати: нові правила для бізнесу у 2025 році

ФОПам на замітку: коли ДПС вважає дохід отриманим – нове трактування

Дата доходу для єдинників – дата зазначена в чеку: позиція ДПС та Мінфіну незмінна

Оплата через Tap tо Pay без видачі фіскального чеку: яка дата доходу для ФОП на 1 групі


Матеріали на сайті https://7eminar.ua можуть містити роз’яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
6

3774

4

40

6

528

4

238

1

11

3

52

1

905

2

925

4

506

11

2946

3

197

2

15

1

57

3

49

4

591

2

27

1

46

2

39

2

34

8

6129

Консультація
Виробництво
13.11.2026

Чи є послуги з кондиціонування та опалення виробництвом і як розрахувати їх собівартість

ТОВ – керуюча компанія ТЦ на загальній системі оподаткування та з реєстрацією платником ПДВ. Основний КВЕД – 68.32. Підприємство надає комплекс послуг з обслуговування майна торговельного центру за договорами з фіксованою вартістю. Окремо передбачена компенсація вартості комунальних послуг – електроенергії та водопостачання. У складі будівлі ТЦ є котельня, від якої здійснюватиметься опалення. Чи вважаються виробництвом послуги з кондиціонування приміщень із використанням електроенергії та послуги з опалення приміщень із використанням газу? Чи потрібно в такому разі формувати виробничу собівартість цих послуг? Як правильно розрахувати собівартість послуг з опалення та скласти калькуляцію? Які витрати слід відображати на рахунку 91 «Загальновиробничі витрати», а які – на рахунку 903 «Собівартість реалізованих робіт і послуг»?

основне зображення для Чи є послуги з кондиціонування та опалення виробництвом і як розрахувати їх собівартість
2

28



















