

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Зміни до ст. 36 КЗпП передбачають нову підставу для припинення трудового договору – відсутність працівника на роботі та інформації про причини такої відсутності понад 4 місяці поспіль. Це не тотожне звільненню за прогул, адже відсутність може бути викликана будь-якими причинами. Для правомірного звільнення необхідно документально зафіксувати факт відсутності та відсутність інформації про працівника. Звільнення відбувається без погодження профспілки, навіть для соціально вразливих категорій працівників
Зміни у законодавстві щодо відсутністю працівника на роботі та інформації про причини такої відсутності понад 4 міс.поспіль.
Відповідно до Закону України від 01.07.2022 № 2352-IX «Про внесення змін до деяких законодавчих актів України щодо оптимізації трудових відносин» (далі – Закон №2352) було внесено зміни до ст. 36 Кодексу законів про працю України, яку доповнено п. 8–3 – припинення дії трудового договору у зв’язку з відсутністю працівника на роботі та інформації про причини такої відсутності понад 4 місяці поспіль.
Стаття 36. Підстави припинення трудового договору
Підставами припинення трудового договору : п. 8–3) відсутність працівника на роботі та інформації про причини такої відсутності понад чотири місяці поспіль;
Цю підставу припинення трудового договору не слід ототожнювати із звільненням у зв’язку з прогулом (п. 4 ст. 40 КЗпП).
Для припинення дії трудового договору за відповідною підставою мають бути одночасно дотримані 2 обов’язкові умови:
Вбачається, що у випадку невиконання одночасно 2 вищенаведених умов звільнення відповідно до такої підстави може бути визнано судом незаконним, наприклад, якщо працівник доведе, що протягом 4 місяців поінформував роботодавця про причини своєї відсутності.
При цьому, з огляду на необхідність виконання вимоги щодо відсутності працівника або інформації про нього 4 місяці поспіль, не може вважатись виконанням цієї умови наявність кількох подібних періодів, які в сумі дорівнюють або перевищують 4 місяці.
Процедура звільнення у зв’язку з відсутністю працівника на роботі понад 4 місяці поспіль
Відповідно згода виборного органу первинної профспілкової організації (профспілкового представника) потрібна при розірванні трудового договору з ініціативи роботодавця.
Оскільки за нормами ст. 36 КЗпП таке звільнення, як звільнення у зв’язку з відсутністю працівника на роботі та інформації про причини такої відсутності понад 4 місяці поспіль, не відноситься до підстав звільнення з ініціативи роботодавця, то відбувається воно без погодження профспілки.
Крім того, оскільки це звільнення не є звільненням з ініціативи роботодавця, то не міститься заборон, зазначених у ст. 184 КЗпП щодо категорій працівників, а саме вагітних жінок і жінок, які мають дітей віком до 3 років (до 6 років — ч. 6 ст. 179 КЗпП), одиноких матерів за наявності дитини віком до 14 років або дитини з інвалідністю з ініціативи роботодавця.
Документування відсутності на роботі працівника та інформації про місце перебування працівника відбувається за аналогією з документуванням відсутності працівника у разі прогулу. В табелі обліку робочого часу така відсутність працівника на роботі позначається як відсутність з нез’ясованих причин.
Слід звернути увагу на обчислення строків такої відсутності працівника. І тут в нагоді нам стане ч. 3 ст. 241-1 КЗпП для обчислення чотиримісячного строку. Так, строк, обчислюваний місяцями, закінчується у відповідне число останнього місяця строку. Якщо кінець строку, обчислюваного місяцями, припадає на такий місяць, що відповідного числа не має, то строк закінчується в останній день цього місяця.
Також не слід забувати про норму ч. 1 ст. 58 Конституції України, яка нас застерігає, що закони та інші нормативно-правові акти не мають зворотної дії в часі, крім випадків, коли вони пом’якшують або скасовують відповідальність особи, а відтак, чотиримісячний строк обчислюватимемо з дня набрання чинності Законом № 2352, тобто не раніше ніж з 19 липня 2022 року.
Припустімо, працівник виходив на зв’язок у березні, квітні, червні, а у липні вже перестав виходити на зв’язок. Відлік чотиримісячного строку починаємо з дня набрання чинності Законом №2352, з 19 липня 2022 року. Чотиримісячний строк спливає 19 листопада 2022 року. Але якщо працівник вийде на зв’язок у проміжку з 19 липня 2022 року до 19 листопада 2022 року, відлік чотиримісячного строку розпочинається з дати останнього виходу на зв’язок.
Весь цей період відсутності працівника ви повинні документувати актами, доповідними щодо відсутності працівника на роботі й інформації про причини відсутності.
Звільнення у зв’язку з відсутністю працівника на роботі понад 4 місяці поспіль оформлюється наказом.
Увага! Днем звільнення працівника останній день його роботи.
Проведення остаточного Розрахунку з працівником, якого звільнено у зв’язку відсутністю на роботі понад чотири 4 поспіль згідно зі ст. 47 КЗпП роботодавець зобов’язаний у день звільнення видати працівникові копію наказу (розпорядження) про звільнення, письмове повідомлення про нараховані та виплачені йому суми при звільненні (ст. 116 КЗпП) та провести з ним розрахунок у строки, визначені ст. 116 цього Кодексу.
Відповідно до ст. 116 КЗпП при звільненні працівника виплата всіх сум, що належать йому від підприємства, провадиться в день звільнення. Якщо працівник в день звільнення не працював, то зазначені суми мають бути виплачені не пізніше наступного дня після пред’явлення звільненим працівником вимоги про розрахунок. Про суми, нараховані та виплачені працівникові при звільненні, із зазначенням окремо кожного виду виплати (основна та додаткова заробітна плата, заохочувальні та компенсаційні виплати, інші виплати, на які працівник має право згідно з умовами трудового договору і відповідно до законодавства, у т. ч. при звільненні) роботодавець повинен письмово повідомити працівника в день їх виплати.
У разі спору про розмір сум, нарахованих працівникові при звільненні, роботодавець у будь-якому разі повинен у визначений цією статтею строк виплатити не оспорювану ним суму.
Якщо працівника прийнято на роботу до 10 червня 2021 року, тобто трудова книжка працівника зберігається у роботодавця, або якщо працівника прийнято на роботу після зазначеної дати, але працівник захотів, щоб записи про його трудову діяльність вносились до трудової книжки, роботодавець на підставі наказу робить відповідний запис.
Слід мати на увазі, що зазвичай таке звільнення працівника відбуватиметься за умови його відсутності на роботі, тому в день видання наказу про звільнення на підставі п. 8-3 ст. 36 КЗпП роботодавець, щоб дотриматися норм ст. 47 КЗпП, має направити працівникові поштою або альтернативними засобами зв’язку копію наказу про звільнення та лист з вимогою отримати трудову книжку (за її наявності) та з інформуванням про остаточний розрахунок.
Джерело: Федерація професійних спілок України
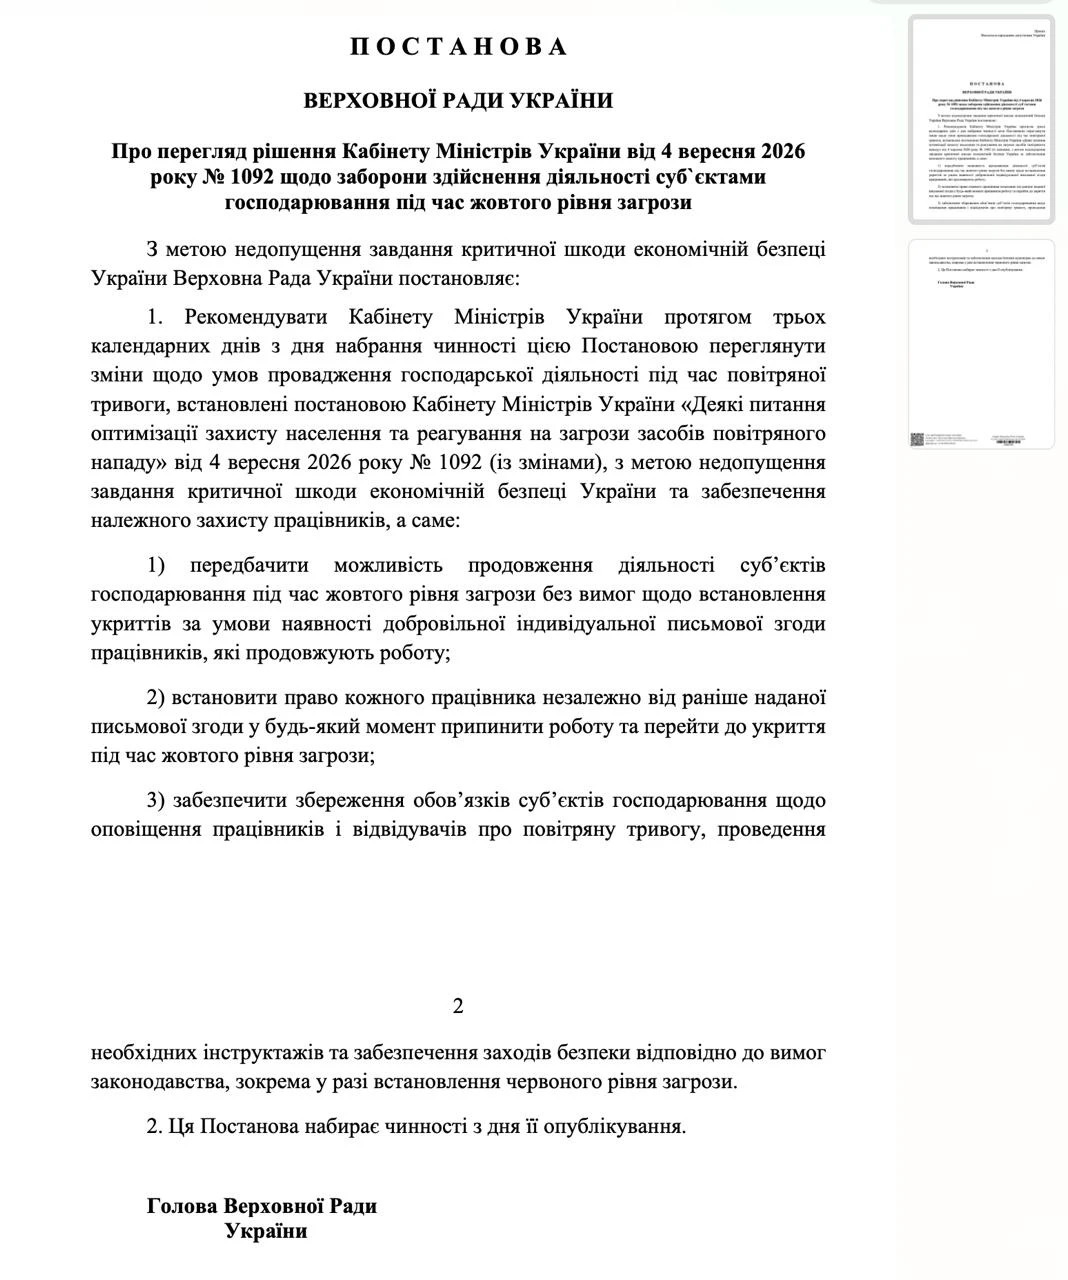
У Верховній Раді зареєстрували постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Чи може підприємство або ФОП сплачувати меншу орендну плату за земельну ділянку державної чи комунальної власності, якщо місцева рада знизила ставку на період воєнного стану? Податківці пояснили, що загальне правило вимагає внесення відповідних змін до чинного договору оренди. Водночас є виняток: рада може передбачити у своєму рішенні застосування зниженої ставки без зміни договорів. Розглянемо, за яких умов орендарі можуть скористатися зменшеною орендною платою та на що звернути увагу
Державна податкова служба надала важливі роз'яснення щодо оподаткування податком на доходи фізичних осіб (ПДФО) та військовим збором страхових платежів за договорами добровільного медичного страхування (ДМС) у разі звільнення та прийняття на роботу нових працівників
ДПСУ затвердила Реєстр великих платників податків на 2027 рік наказом від 21.10.2026 №708. До 4 січня 2027 року податкові органи мають забезпечити взяття платників на облік або зняття з нього у відповідних територіальних органах ДПС та повідомити про це платників. Водночас оновлений реєстр на вебпорталі ДПС поки не оприлюднено
З 23 жовтня 2026 року запроваджено новий механізм автоматичного погашення боргів у виконавчих провадженнях і зняття арешту з рахунків. Після повної сплати боргу через інтегрований із системою виконавчого провадження платіжний сервіс дані боржника автоматично вилучатимуть з Єдиного реєстру боржників, а банк отримуватиме повідомлення для зняття арешту. Механізм поширюється на провадження із загальною сумою боргу до 86 470 грн, включно зі штрафами, виконавчим збором і витратами. Як працюватиме процедура та скільки часу знадобиться для розблокування рахунків?
Розглянемо кому, в які строки та спосіб звітувати з податку на прибуток. Також підкажемо, як заповнити декларацію з податку на прибуток підприємств та кожного її додатку. Зорієнтуємо, що буде за неподання чи несвоєчасне подання прибуткової звітності

Чи може роботодавець скасувати додаткову відпустку за шкідливі умови праці та припинити відповідні доплати через оновлення обладнання або брак коштів? Держпраці пояснила, за яких умов можна змінювати пільги й компенсації, чому вирішальне значення мають результати атестації робочих місць і яка відповідальність загрожує роботодавцю за самовільне скасування гарантій

Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і викликала занепокоєння Спілки українських підприємців (СУП). Найбільші ризики для бізнесу – можливе скасування чинного статусу критично важливого підприємства через зміну критеріїв, триваліша процедура його отримання та додаткові підстави для відмови у збільшенні квоти бронювання. СУП закликає уряд передбачити перехідний період, прозорі правила та гарантії для підприємств, які добросовісно виконують вимоги

Верховна Рада підтримала поправку, яка передбачає штраф у розмірі 170 тис. грн для представників ТЦК за незаконну постановку на військовий облік осіб, які не підлягають такому обліку. За словами народного депутата Дмитра Разумкова, поправку підтримали 249 парламентарів. Водночас він наголошує, що це лише один із кроків для захисту прав громадян, і закликає розглянути інші законопроєкти щодо відповідальності працівників ТЦК та порушень під час мобілізаційних заходів

Ідея 100% бронювання працівників в обмін на направлення частини персоналу до війська викликала занепокоєння профспілок. У Конфедерації вільних профспілок України застерігають: без чітких критеріїв та гарантій захисту новий механізм може стати інструментом тиску на працівників, які відстоюють свої трудові права. Профспілки вимагають прозорих правил бронювання, недопущення дискримінації та залучення представників працівників до обговорення змін

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Відповідно передбачено підвищення мінімальної заробітної плати до 9546 грн та прожиткового мінімуму для працездатних осіб до 3691 грн уже з 1 січня 2027 року. Ці показники безпосередньо вплинуть на розмір єдиного податку, військового збору, ЄСВ та граничних лімітів доходу для ФОП. Розрахували, скільки сплачуватимуть підприємці різних груп у 2027 році та наскільки зросте податкове навантаження порівняно з 2026 роком

У 2026 році змінилися правила звіряння з ТЦК та СП. З 27 червня підприємствам потрібно узгоджувати дату звіряння, а звіряння з ТЦК, де перебувають на військовому обліку працівники, завершити до 1 грудня. Розбираємо, як провести звіряння військового обліку у 2026 році: від пошуку графіка та внутрішньої перевірки до звіряння з ТЦК і документального оформлення результатів

28 жовтня 2026 року ВРУ ухвалила у І читанні законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. Зокрема цим документом пропонується збільшити розміри мінзарплати та прожиткового мінімума. Проте ці показники, особливо мінімальна зарплата впливає на нараховану заплату працівникам і виконання вимоги зарплати не менше мінімальної. На які показники 2027 року можемо орієнтуватися вже зараз? Про це у статті нижче

Добові витрати є однією з ключових складових витрат на відрядження, що не потребують документального підтвердження та виплачуються працівнику за кожен день перебування у відрядженні. Їх розмір для цілей оподаткування прив’язаний до мінімальної заробітної плати, встановленої законом на 1 січня відповідного року. Згідно з показниками із законопроєкту №16000 про Держбюджет-2027, очікується зростання мінімальної зарплати до 9 546 грн. Отже, у 2027 році прогнозований розмір добових зросте до 954,60 грн
У 2027 році сплата ЄСВ для фізичних осіб-підприємців залишається обов'язковою, проте суми внесків суттєво зміняться через зростання мінімальної заробітної плати. У статті розглянемо, якими будуть нові розміри єдиного внеску, хто має право на пільги та в які терміни потрібно сплачувати ЄСВ у 2027 році
28 жовтня 2026 року Верховна Рада прийняла у ІІ читанні законопроєкт №16013, спрямований на посилення захисту громадян від шахрайства з платіжними інструментами та банківськими рахунками. Документ передбачає кримінальну відповідальність за незаконне отримання доступу до рахунків, використання чужих платіжних даних, а також передачу рахунків та платіжних інструментів для вчинення злочинів. Зміни покликані протидіяти поширенню так званих дроп-рахунків, які використовують у шахрайських та інших злочинних схемах
Бюджетна декларація на 2027–2029 роки та законопроєкт про Держбюджет-2027 містять ключові соціальні показники, які впливатимуть на розрахунок низки платежів і виплат. Зокрема, з 1 січня 2027 року мінімальну зарплату планують встановити на рівні 9 546 грн. Від цього показника залежатимуть, зокрема, окремі платежі у сфері виробництва та обігу алкоголю, тютюну, рідин для е-сигарет і пального
З 1 січня 2026 року діють нові правила підтримки працевлаштування осіб з інвалідністю. Роботодавці, у яких середньооблікова кількість працівників становить 8 і більше осіб, мають виконувати норматив робочих місць для працевлаштування осіб з інвалідністю або сплачувати відповідний внесок. Його розмір залежить від середньомісячної зарплати та кількості невиконаних нормативних місць. Водночас закон передбачає винятки для окремих роботодавців і зменшення внеску на період воєнного стану. Розглянемо, хто має сплачувати внесок, як його розрахувати та хто звільняється від сплати