Безкоштовний вебінар: Немає укриття? Як працювати після 4 грудня. Держбюджет -2027, зарплатні ризики та індексація з 1 листопада & Втрата броні і дедлайни у ВО. Кадровий старт - 2027

З 1 квітня 2025 року виробники спирту та біоетанолу сплачуватимуть ГПЗ

З 1 квітня 2025 року набирають чинності нові правила визначення гарантованих податкових зобов’язань (ГПЗ) з акцизного податку для виробників спирту етилового та біоетанолу. Перший звітний період – квітень 2025 року, а декларацію з акцизного податку потрібно подати до 20 травня 2025 року. Вимоги щодо ГПЗ не поширюються на суб’єктів, які мають ліцензію на виробництво біоетанолу

587

Подобаються наші матеріали? Додайте нас в улюблені джерела Google, щоб частіше бачити наші новини в пошуку та ШІ-оглядах в Google.

Додати

В ДПС України нагадують, що з 1 квітня 2025 року виробники спирту етилового та біоетанолу мають визначати податкові зобов’язання з акцизного податку з урахуванням гарантованого податкового зобов’язання (далі - ГПЗ) з акцизного податку.


Першим податковим (звітним) періодом, за яким розраховується ГПЗ з акцизного податку, є травень 2025 року, декларація з акцизного податку за який буде подаватись до 20 червня 2025 року включно.


Цей показник розраховується з:


  1. максимальної продуктивності обладнання для виробництва спирту етилового, біоетанолу;
  2. кількості днів звітного періоду, протягом якого обладнання працювало;
  3. залишків спирту етилового та біоетанолу на початок та кінець звітного періоду;
  4. обсягів реалізації спирту етилового та біоетанолу протягом звітного періоду, в тому числі тих, які не підлягали оподаткуванню акцизним податком.


При цьому, під максимальною продуктивністю обладнання виробництва спирту етилового, біоетанолу розуміється максимальний обсяг спирту етилового, біоетанолу в літрах 100-відсоткового спирту етилового, який може бути вироблений за добу на обладнанні, що забезпечує повний технологічний цикл виробництва спирту етилового, біоетанолу.


Вимоги щодо визначення ГПЗ з акцизного податку за податковий (звітний) період не поширюються на суб’єктів господарювання, які здійснюють виключно виробництво біоетанолу та мають відповідну ліцензію.


Джерело: ДПС


З інструкцією із заповнення Декларація з акцизного податку можна ознайомитись за посиланням

587

4

4513

2

4

1

5

1

5

2

4

4

123

2

11

Стаття
Оренда
29.10.2026

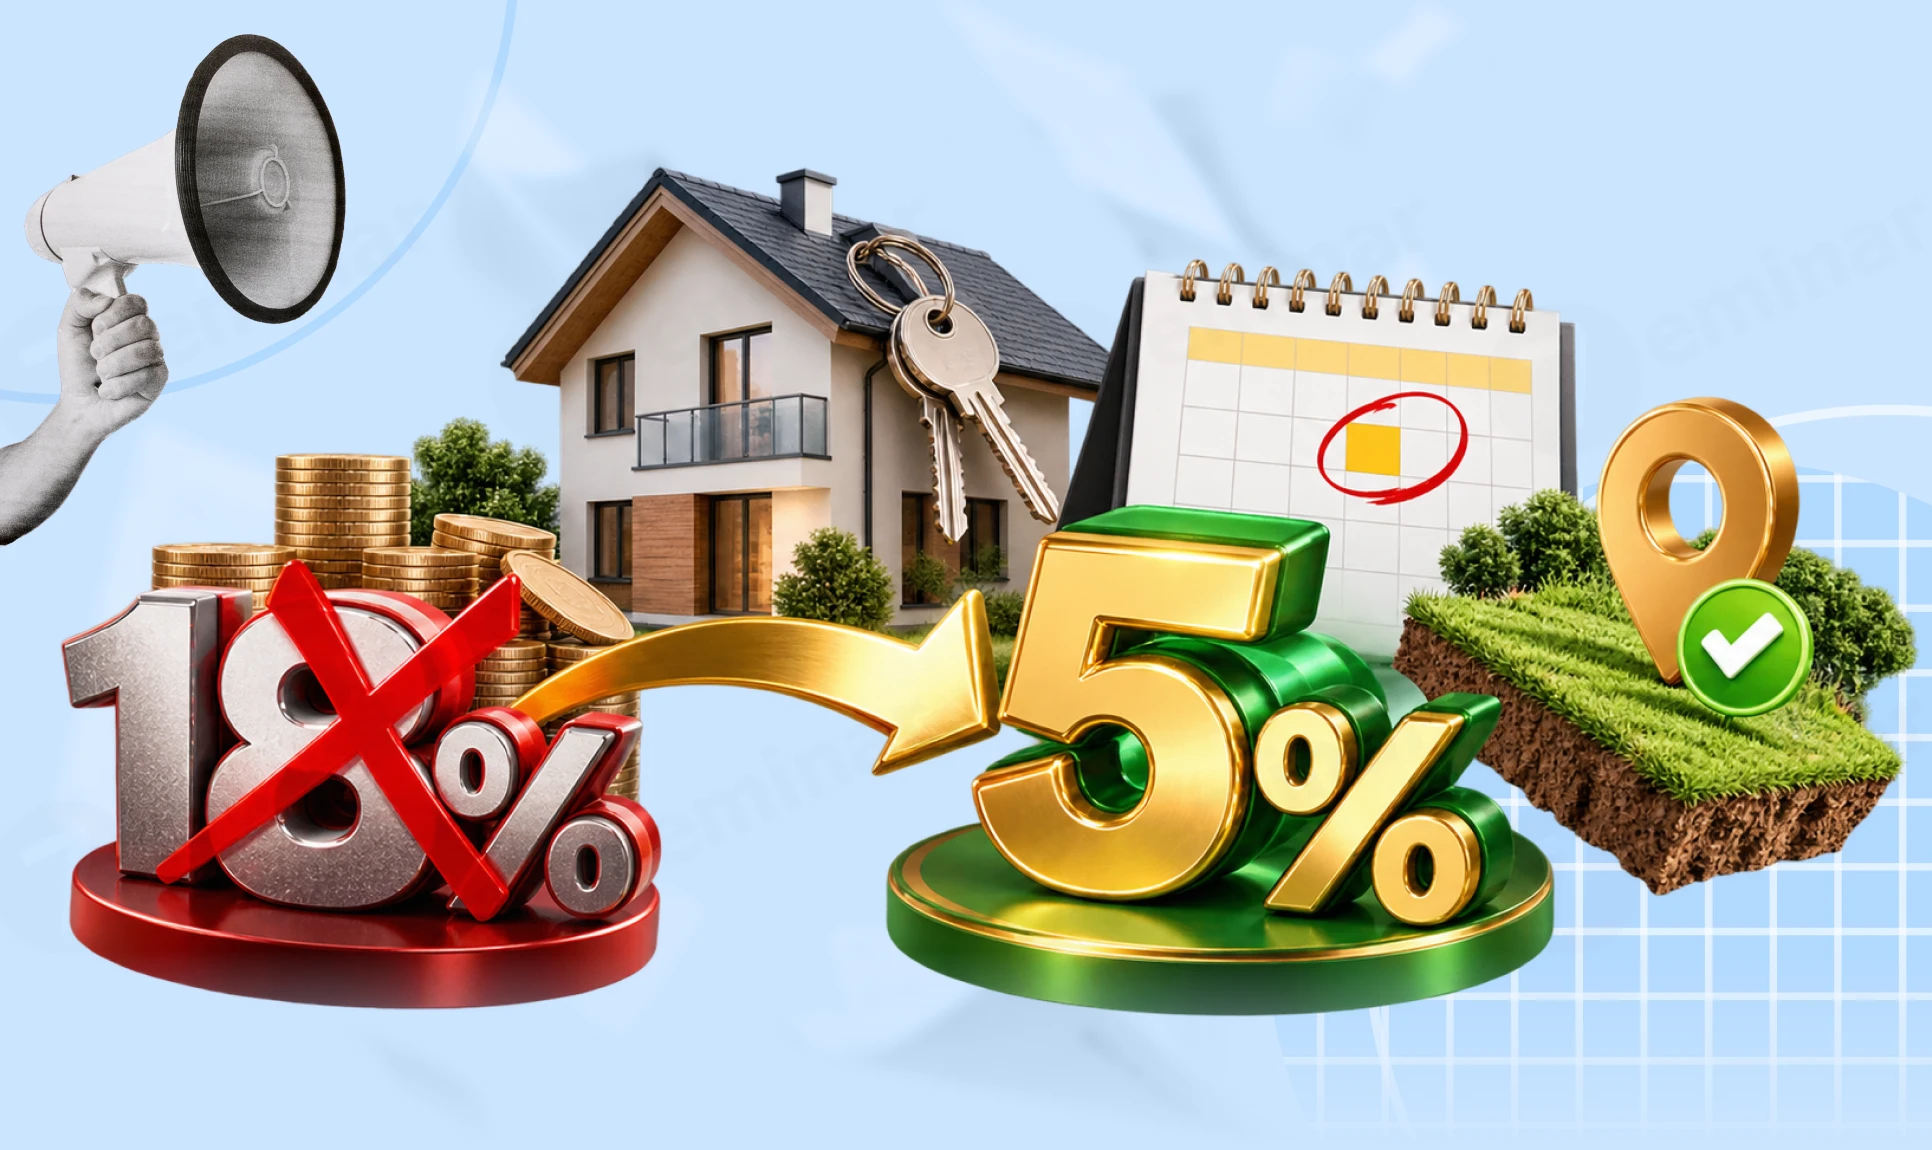
Оренда під 5% замість 18%: яку ставку застосувати за жовтень і хто отримає пільгу на землю

З 23 жовтня 2026 року запрацювали важливі податкові зміни, які стосуються орендодавців і власників нерухомості, знищеної через російську агресію. ПДФО з доходів фізосіб від оренди житлової та нежитлової нерухомості знизили з 18% до 5%. Військовий збір залишається 5%. Водночас власники земельних ділянок, на яких була знищена нерухомість, за визначених законом умов отримали звільнення від плати за землю – ця пільга поширюється на період із 1 січня 2026 року. Розберімо у відео що це означає на практиці для бухгалтерів і орендодавців? Яку ставку ПДФО застосовувати до оренди за жовтень, якщо акт підписали наприкінці місяця або орендну плату перерахували авансом? І що потрібно перевірити, щоб скористатися земельною пільгою?

основне зображення для Оренда під 5% замість 18%: яку ставку застосувати за жовтень і хто отримає пільгу на землю
1

11

2

15

2

11

1

13

2

11

2

16

11

12700

8

21283

1

11

3

11

2

9

3

15

2

8