Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Форма №20-ОПП
27.08.2025
Форма № 20-ОПП: алгоритм заповнення та зразки
Платники зобов’язаний повідомляти про всі об’єкти оподаткування і об’єкти, пов’язані з оподаткуванням, податкову за основним місцем обліку. Для цього подають Заяву за ф. № 20-ОПП. У статті розповідаємо хто подає дану форму, наводимо зразки заповнення
- Форма № 20-ОПП: хто подає
- Форма № 20-ОПП: про які об’єкти повідомляти
- Що таке «принцип укрупнення інформації» у формі № 20-ОПП
Увага! У форму 20-ОПП додано нову колонку 7.1 Назва поіменованого об'єкта. Зазначена колонка заповнюється за наявності у правовстановлюючих документах суб'єкта господарювання відповідних даних.
В Електронному кабінеті ф. 20-ОПП з колонкою 7.1 розміщена з ідентифікатором форми J/F1312007.
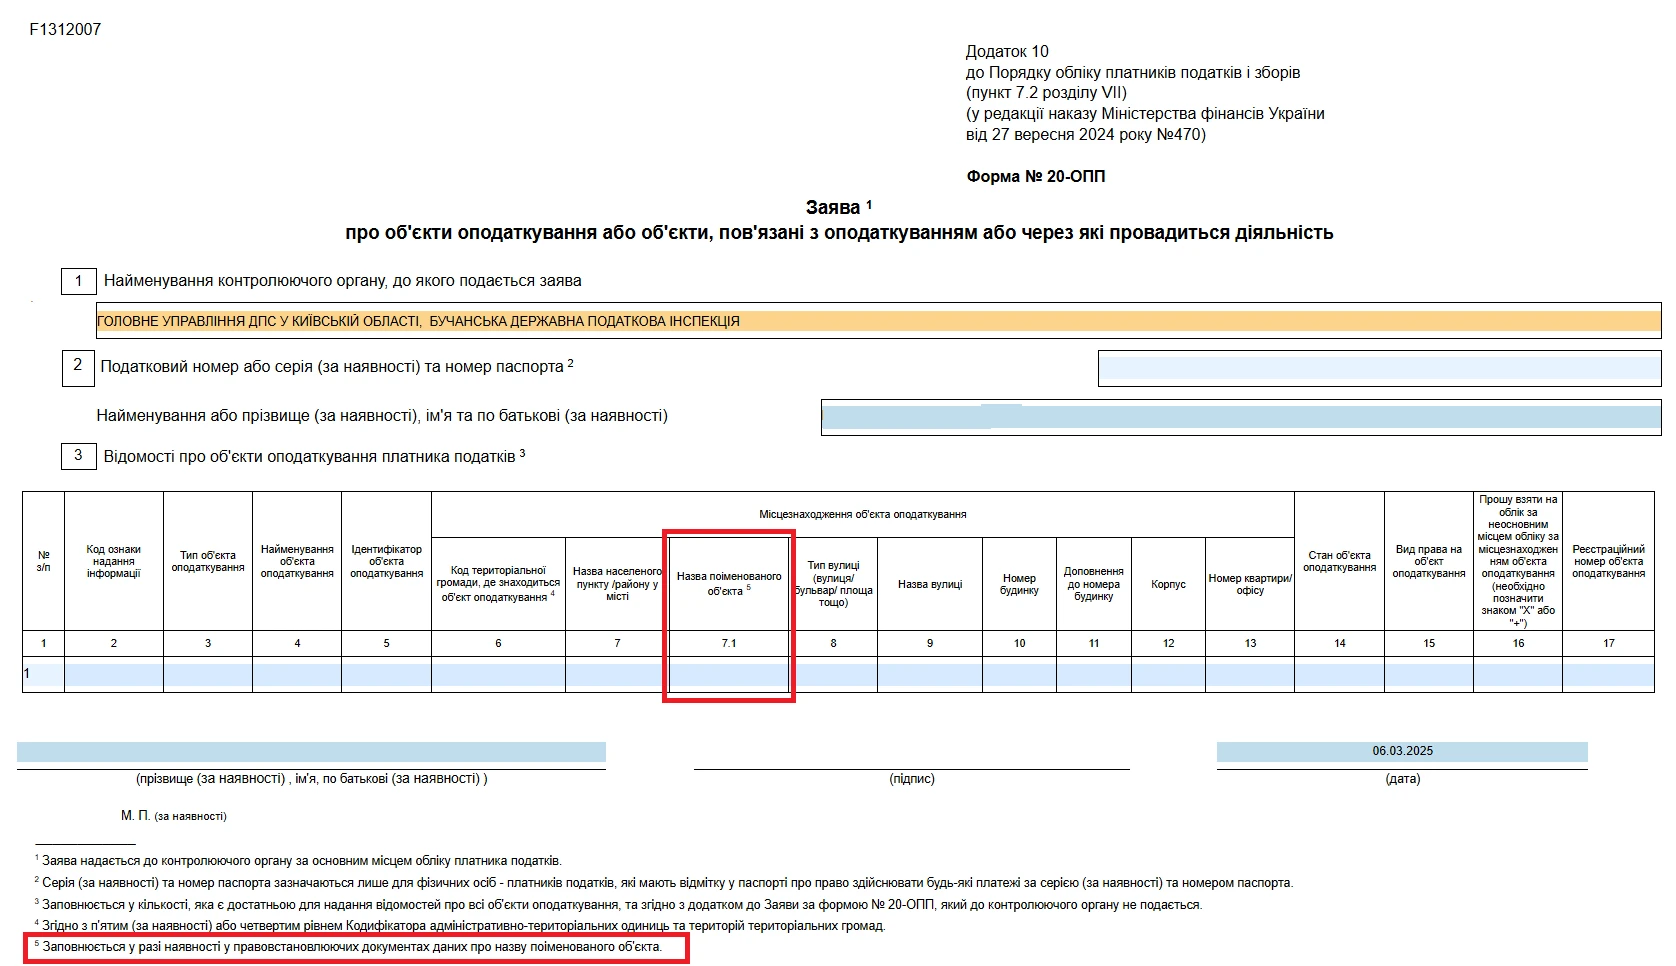
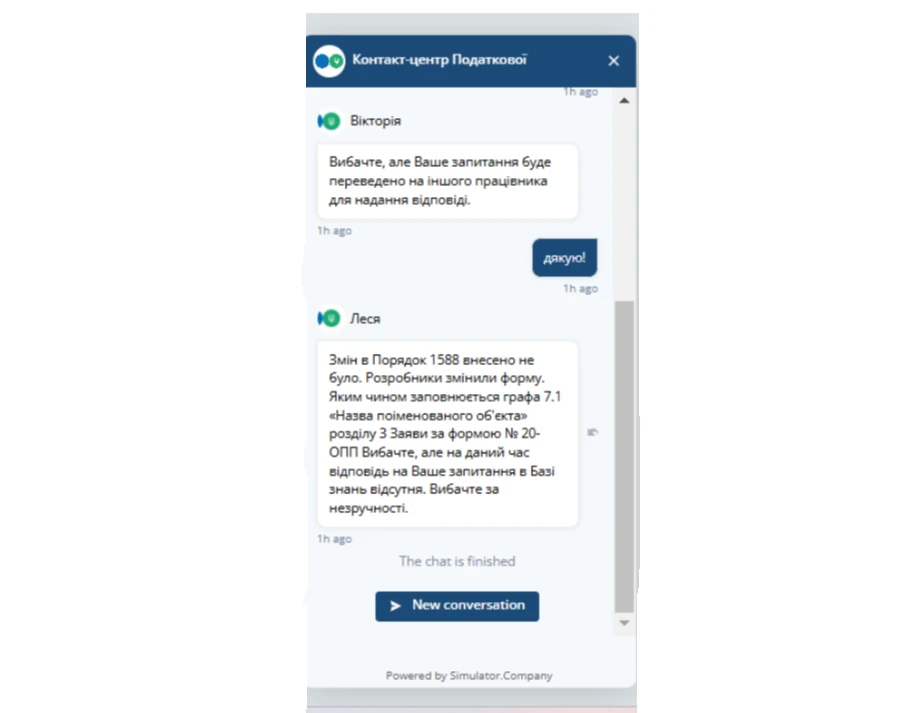
Як повідомили в ДПС, жодних змін у форму №20-ОПП не вносилось на законодавчому рівні. Проте у ДПС також підтвердили, що зміни внесені розробником. І в Електронному кабінеті тепер тільки форма з цим рядком за ідентифікатором форми J/F1312007.
Форма № 20-ОПП: хто подає
Форма № 20-ОПП подається платниками податків до податкових органів відповідно до пункту 63.3 Податкового кодексу України від 02.12.2010 р. № 2755-VI (далі – ПКУ) та Порядку обліку платників податків і зборів, затверджений наказом МФУ від 09.12.2011 р. № 1588 (далі – Порядок № 1588).
У абзаці 4 п.63.3 ПКУ передбачено, що
з метою проведення податкового контролю платники податків підлягають реєстрації або взяттю на облік у контролюючих органах за місцезнаходженням юридичних осіб, відокремлених підрозділів юридичних осіб, місцем проживання особи (основне місце обліку), а також за місцем розташування (реєстрації) їх підрозділів, рухомого та нерухомого майна, об'єктів оподаткування або об'єктів, які пов'язані з оподаткуванням або через які провадиться діяльність (неосновне місце обліку).
Саме цією нормою ПКУ визначено такі обов’язки платників податків:
- стати на облік в ДПІ за основним та неосновним місцем обліку;
- повідомляти про всі об'єкти оподаткування і об'єкти, пов'язані з оподаткуванням, контролюючі органи за основним місцем обліку згідно з порядком обліку платників податків.
Юридична особа не повідомляє про об’єкти, які знаходяться на балансі відокремлених підрозділів. За нею залишається обов’язок повідомляти про всі інші об’єкти, у тому числі ті, якими користуються підрозділи, які не мають статус відокремлених (ЗІР, категорія 116.11).
Зверніть увагу! Відповідно до п.8.4 Порядку № 1588 форма № 20-ОПП подається протягом 10 робочих днів після їх реєстрації, створення чи відкриття до контролюючого органу за основним місцем обліку платника податків
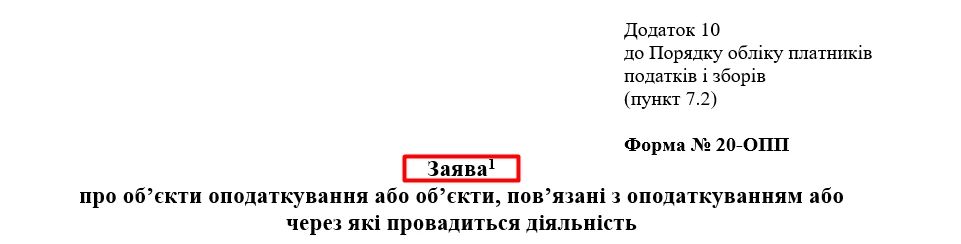
Мінфін наказом від 27.09.2024 №470 оновив Порядок №1588 та виклав у новій редакції форму №20-ОПП. Нова форма діє з 25.11.2024.
В «Єдиному вікні» вже доступна заява за новою формою. F/J 1312006 – Заява про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність (форма № 20-ОПП).
Отже змінили назву форми на «Заява про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність за формою № 20-ОПП». Оскільки форма за № 20-ОПП є документом, яким платник податків повідомляє контролюючий орган про об’єкти оподаткування або об’єкти, пов’язані з оподаткуванням або через які провадиться діяльність (далі – об’єкти оподаткування), а також на підставі якого здійснюється взяття на облік в контролюючому органі за місцезнаходженням таких об’єктів.
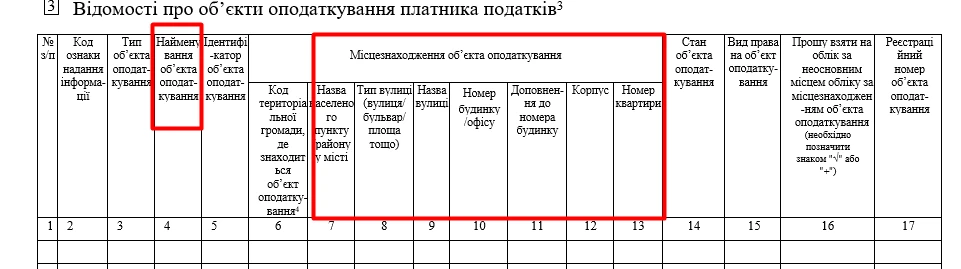
Крім того, форма № 20-ОПП містить, зокрема, відомості щодо місцезнаходження об’єктів оподаткування.
Тому для удосконалення алгоритму автоматизованої обробки даних щодо об’єктів оподаткування змінами до форми №20-ОПП зробили розмежування в частині адресних даних щодо місцезнаходження об’єктів оподаткування. Це дозволить їх структурувати в інформаційно-комунікаційній системі ДПС та забезпечувати повноту їх обліку.
Форма № 20-ОПП: про які об’єкти повідомляти
У формі № 20-ОПП надається інформація про всі об'єкти оподаткування, що є власними, орендованими або переданими в оренду (п. 8.4 Порядку № 1588).
Платникам слід орієнтуватися на Рекомендований довідник типів об'єктів оподаткування.
Довідник Типи об'єктів для форми №20-ОПП
Що таке «принцип укрупнення інформації» у формі № 20-ОПП
У п. 8.4 Порядку № 1588 вказано, що під час надання повідомлень за формою № 20-ОПП застосовується принцип укрупнення інформації, яка надається про об'єкт оподаткування.
Наприклад, якщо подається інформація про об'єкти оподаткування - офіс, склад, склад-магазин, розташовані в одному офісному центрі за одною адресою, достатньо надати інформацію за одним із типів об'єктів оподаткування, зазначивши у найменуванні: офіс, склад, склад-магазин. Тож достатньо вказувати об’єкти їх за типом приміщення, де вони будуть використовуватися у господарській діяльності. Тобто «148 – цех», «587 – виробнича ділянка», «325» – майстерня тощо.
Але якщо про такі виробничі приміщення платник вже повідомляв раніше, то, на думку ДПС, повторно повідомляти не потрібно.
Ситуація 1. Оренда офісного приміщення.
Підприємство уклало договір оренди офісного приміщення. Як це відобразити у формі № 20-ОПП?
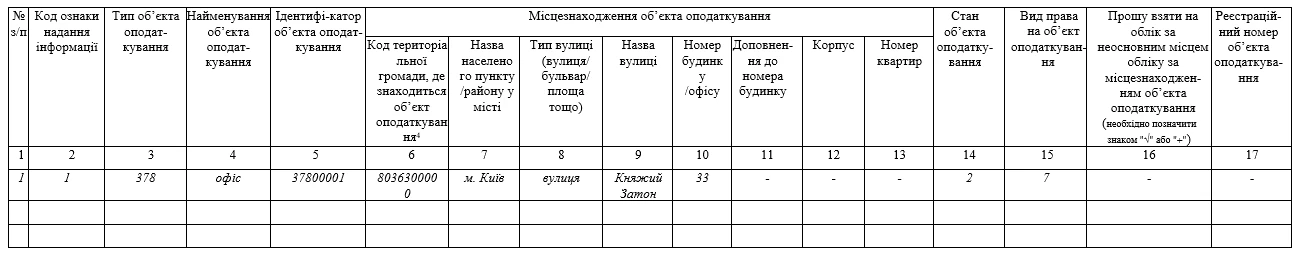
У зразку 1 наведено приклад заповнення ф. № 20-ОПП для цієї ситуації. Наведемо пояснення.
У табличній частині форми, тобто у розділі 3 «Відомості про об’єкти оподаткування платника податків», вказуємо:
- у графі 1 – порядковий номер об’єктів оподаткування, про який повідомляємо;
- у графі 2 «Код ознаки надання інформації» вказуємо причину подання інформації – код «1» (первинне надання інформації). Відповідні коди вказані у п. 2 Пам’ятки для заповнення розділу 3.
Повідомлення про об'єкти оподаткування або об'єкти, пов'язані з оподаткуванням або через які провадиться діяльність (див. додаток до форми №20-ОПП):
1 – первинне надання інформації про об'єкти оподаткування;
3 – зміна відомостей про об'єкт оподаткування (тобто зміна типу, найменування, місцезнаходження, виду права або стану об'єкта оподаткування);
6 – закриття об'єкта оподаткування;
- у графі 3 «Тип об'єкта оподаткування» – дані про тип об’єкта оподаткування відповідно до Рекомендованого довідника типів об'єктів оподаткування – «378»;
- у графі 4 «Найменування об'єкта оподаткування» вказуємо найменування відповідно до Рекомендованого довідника типів об'єктів оподаткування («офіс»).
Зверніть увагу! Якщо необхідно подати до ДПІ заяву за формою № 1-РРО або за формою № 1-ПРРО, то при заповненні поля «Назва господарської одиниці» у розділі 3 цих заяв переноситься інформація саме із графи 4 форми 20-ОПП
- у графі 5 «Ідентифікатор об'єкта оподаткування» – числове значення (37800001), яке складається із 8 цифр, у тому числі:
-- з коду типу об'єкта оподаткування, який було вказано у графі 3 та
-- внутрішнього ідентифікатора, прийнятого платником податку, що складається з 5-ти знаків.
Зверніть увагу! У разі подання заяв за формою № 1-РРО чи 1-ПРРО у графі «ідентифікатор об’єкта оподаткування» розділу 3 цієї заяви вказується таке ж числове значення, яке було вказане у графі у графі 5 «Ідентифікатор об'єкта оподаткування» форми 20-ОПП
- у графах 6 та 7 – код за Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад та назва населеного пункту / району у місті, де знаходиться об'єкт оподаткування.
Для цього варто скористатися Кодифікатором адміністративно-територіальних одиниць та територій територіальних громад на вебсайті Державної податкової служби;
- у графі 8 – тип вулиці (вулиця / бульвар / площа тощо);
- у графі 9 – назва вулиці;
- у графі 10 – номер будинку / офісу;
- у графі 11 – доповнення до номера будинку;
- у графі 12 – корпус;
- у графі 13 – номер квартири;
- у графі 14 «Стан об'єкта оподаткування» – «2» (об’єкт експлуатується).
Цей код обирають відповідно до п. 6 Пам’ятки, наведеної у додатку до ф. № 20-ОПП:
1 – будується / готується до введення в експлуатацію;
2 – експлуатується;
3 – тимчасово не експлуатується;
5 – непридатний до експлуатації;
6 – об'єкт відчужений / повернутий власнику;
7 – зміна призначення / перепрофілювання;
8 – орендується;
9 – здається в оренду;
- у графі 15 «Вид права на об'єкт оподаткування» – «7» (тобто право оренди щодо складу) відповідно до пункту 7 Пам’ятки:
1 – право власності;
2 – право володіння;
3 – право користування (сервітут, емфітевзис, суперфіцій);
4 – право господарського відання;
5 – право оперативного управління;
6 – право постійного користування;
7 – право довгострокового користування або оренди;
8 – право короткострокового користування, оренди або найму;
9 – іпотека;
10 – довірче управління майном;
- у графі 16 проставляється відмітка, якщо платнику слід стати на облік за неосновним місцем обліку.
У нашому випадку ставимо прочерк, оскільки офісне приміщення орендується за місце обліку платника податків.
Зверніть увагу! Якщо ви помилково поставили позначку у графі 16 форми 20-ОПП, то надішліть до ДПІ, де ви помилково стали на облік, лист щодо зняття з обліку за неосновним місцем обліку. На підставі документів, наданих платником, контролюючим органом будуть проведені відповідні заходи щодо зняття з обліку. Саме такі рекомендації надала ДПС у роз’ясненні в ЗІР, категорія 116.11
- у графі 17 – реєстраційний номер об'єкта оподаткування, якщо такий номер було присвоєно об’єкту під час його реєстрації у відповідному державному органі.
Наприклад: для земельної ділянки - кадастровий номер; для іншого нерухомого майна – його реєстраційний номер; для легкового автомобіля – номер кузова транспортного засобу.
Якщо у офісного приміщення немає окремого номеру з Держреєстру речових прав, то графу 17 не заповнюємо.
Зразок 1. Подання ф. 20-ОПП щодо орендованого офісу
Ситуація 2. Змінилася назва вулиці чи населеного пункту, де знаходиться об’єкт оподаткування
У разі зміни (перейменування) назви населеного пункту, вулиці тощо, де розміщені об’єкти оподаткування, платник податків має подати до податкового органу за основним місцем обліку форму № 20-ОПП з оновленою інформацією про об’єкт оподаткування.
Це слід зробити задля уникнення розбіжностей між відомостями щодо місцезнаходження об’єкту оподаткування, зокрема у разі, якщо йдеться про господарську одиницю, де використовується РРО чи ПРРО, або де розміщено акцизний склад.
Припустимо, що змінилася назва вулиці, де знаходиться наше орендоване приміщення (див. ситуацію 1).
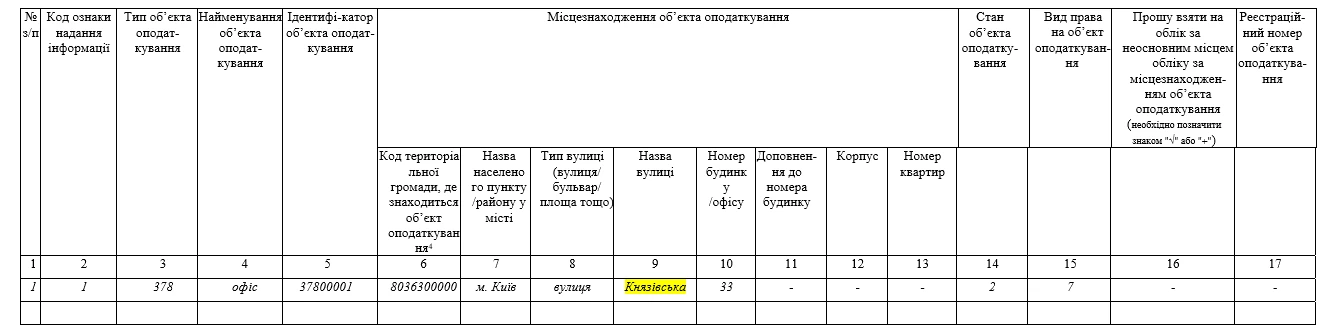
У такому разі потрібно подати форму № 20-ОПП (див. зразок 2), у якій слід вказати:
- у графі 1 – порядковий номер об’єктів оподаткування, про який повідомляємо;
- у графі 2 вказуємо причину подання інформації – код «3» - зміна відомостей про об'єкт оподаткування (тобто зміна типу, найменування, місцезнаходження, виду права або стану об'єкта оподаткування);
- у графах 3, 4 та 5 дублюємо дані про тип об’єкта оподаткування, його назву та ідентифікатор із раніше поданого повідомлення, адже ця інформація не змінилася;
- у графах 6, 7, 8 та 10 – повторюємо без змін;
- у графі 9 оновлюємо дані, тобто вказуємо нову назву вулиці;
- графи з 10 по 17 заповнюємо так, як вони були заповнені при первинному поданні інформації.
Зразок 2. Подання ф. 20-ОПП у разі зміни назви вулиці
Ситуація 3. Закриття складського приміщення.
Підприємство вирішило закрити складське приміщення. Як це відобразити у ф. 20-ОПП?
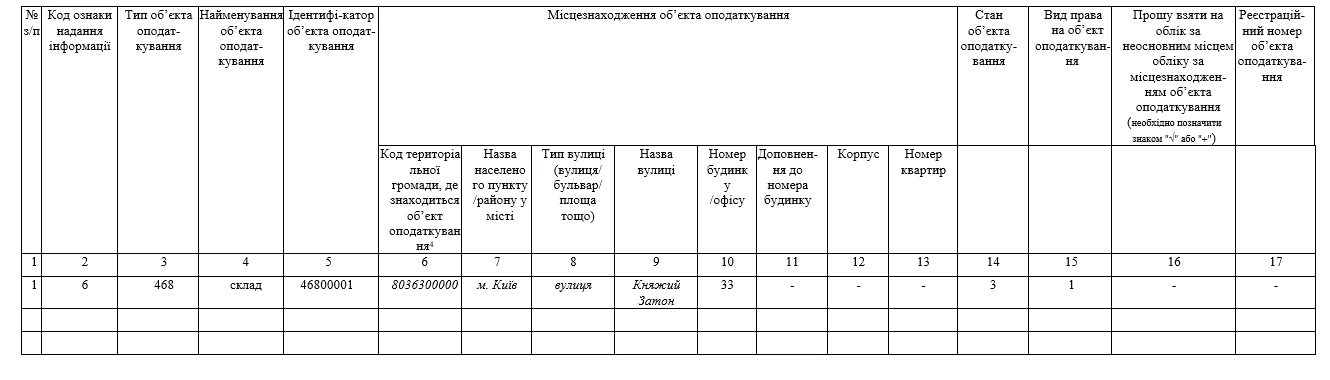
У зразку 3 наведено приклад заповнення ф. 20-ОПП для цієї ситуації. Наведемо пояснення.
У табличній частині форми, тобто у розділі 3 «Відомості про об’єкти оподаткування платника податків», вказуємо:
- у графі 1 – порядковий номер об’єктів оподаткування, про який повідомляємо;
- у графі 2 – причину подання інформації: «6» - закриття об'єкта оподаткування;
- у графах 3, 4 та 5 – тип, найменування та ідентифікатор об’єкта, які дублюємо із форми № 20- ОПП, поданої раніше щодо цього об’єкта;
- у графах з 6 по 13 – інформацію із раніше поданої ф. 20-ОПП;
- у графі 14 – стан об'єкта оподаткування, тобто «3» (тимчасово не експлуатується);
- у графі 15 – вид права на об'єкт, тобто право власності – «1».
- графи 16 та 17 не заповнюємо.
Зразок 3. Подання ф. 20-ОПП у разі закриття складського приміщення
Ситуація 4. Передання автомобіля в оренду.
Як заповнити форму №20-ОПП у разі передання автомобіля в короткострокову оренду?
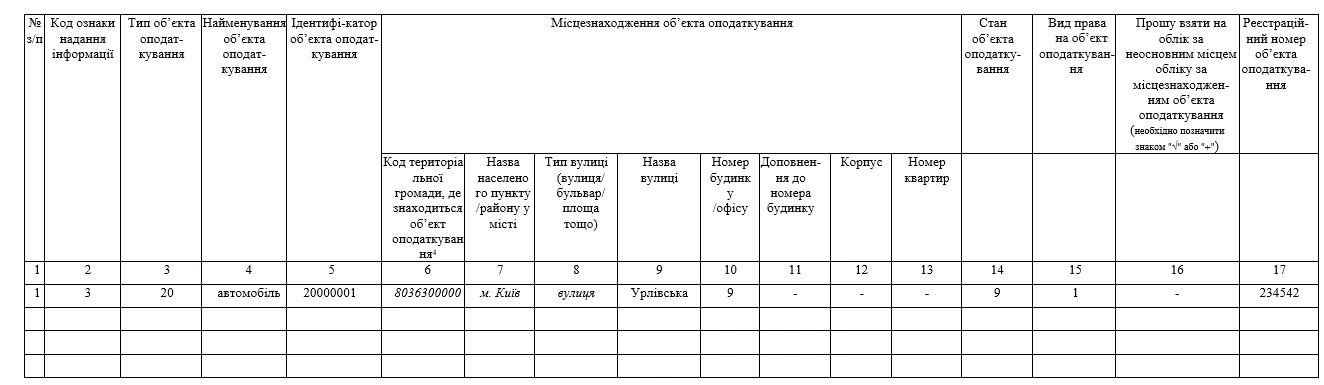
У зразку 4 наведено приклад заповнення ф. №20-ОПП для цієї ситуації. Наведемо пояснення.
У табличній частині форми, тобто у розділі 3 «Відомості про об’єкти оподаткування платника податків», вказуємо:
- у графі 1 – порядковий номер;
- у графі 2 – причину подання інформації «3» (зміна відомостей про об'єкт оподаткування);
- у графах 3 та 4 – тип об’єкта – «20», найменування – «автомобіль»;
- у графі 5 – ідентифікатор – 2000001;
- у графах з 6 по 13 – інформація про місцезнаходження об’єкта. ДПС вважає, що у разі передання об’єкта рухомого майна, вказується місцезнаходження транспортного засобу, тобто адреса орендаря, а не орендодавця;
- у графі 14 – «9» (здається в оренду);
- у графі 15 – «1» (право власності);
- графу 16 не заповнюємо;
- у графі 17 – реєстраційний номер автомобіля.
Зразок 4. Подання ф. 20-ОПП у разі передання автомобіля в короткострокову оренду
Шаблони та зразки документів:
Довідник Типи об’єктів для форми №20‑ОПП
Лікарняні та декретні
16.10.2026
Лікарняний після звільнення: оплата та оподаткування
Чи можна звільнити працівника під час лікарняного та як оплатити листок непрацездатності після звільнення? Розбираємо правила під час воєнного стану, оплату лікарняних за рахунок роботодавця і ПФУ, строки подання заяви-розрахунку, а також оподаткування та відображення виплат у Д1 і 4ДФ
Документообіг, первинні документи
16.10.2026
Як дізнатися, скільки заробила дитина: батькам пояснили порядок отримання даних у ДПС
Батьки, усиновителі та опікуни можуть отримати відомості з Державного реєстру про джерела й суми нарахованих доходів дитини до 14 років або підлітка віком від 14 до 18 років, який ще не отримав паспорт громадянина України вперше. Для цього потрібно звернутися до будь-якого контролюючого органу та подати заяву за формою № 10ДР, документ, що посвідчує особу заявника, і свідоцтво про народження дитини
Державний нагляд
16.10.2026
За якою ціною і звідки надійшли товари: митні дані допоможуть перевіряти бюджетні закупівлі
Держмитслужба та Держаудитслужба підписали угоду про інформаційне співробітництво, яка передбачає обмін даними в межах повноважень обох органів. На першому етапі митна інформація допоможе перевіряти ціни та походження товарів, придбаних за бюджетні кошти або кошти міжнародних партнерів
ПДВ
16.10.2026
Купили медичне обладнання в імпортера: чи збережеться ставка ПДВ 7% без чинної декларації
Ставку ПДВ 7% при постачанні медичного обладнання можна застосовувати лише за одночасного дотримання вимог підпункту «в» пункту 193.1 ПКУ: обладнання має відповідати технічному регламенту, що підтверджується документом про відповідність, і бути дозволеним для надання на ринку та/або введення в експлуатацію й застосування в Україні
Цільове фінансування
16.10.2026
До $65000 на соціальні послуги: Кабмін продовжив програму малих грантів
Кабмін продовжив програму малих грантів для надавачів соціальних послуг і збільшив максимальну суму фінансування до 65 000 доларів США. До переліку послуг додали реінтеграцію дітей і сімей після депортації чи примусового переміщення, кризове втручання, тимчасовий відпочинок для прийомних батьків і денний догляд за дітьми з інвалідністю без обмежень за підгрупою
Кадрова робота
16.10.2026
Помер працівник: звільнення, остаточний розрахунок і звітність у 2026 році
Як оформити припинення трудового договору у зв’язку зі смертю працівника у 2026 році? Порядок видання наказу, виплата остаточного розрахунку, допомога на поховання, записи у трудовій книжці та заповнення додатків Д5, Д1 і 4ДФ Податкового розрахунку
Звільнення, скорочення
16.10.2026
Розрахунок при звільненні працівника: зарплата, компенсації, ПДФО та документи
Як правильно провести розрахунок при звільненні працівника: нарахувати зарплату, компенсацію за невикористану відпустку та вихідну допомогу, утримати зайві відпускні й аліменти, перерахувати ПДФО та оформити повідомлення про виплати
Податкова та фінзвітність
16.10.2026
Помилки в Розрахунку частини чистого прибутку та дивідендів на державну частку: 2 способи виправлення
Якщо платник самостійно виявив заниження або завищення суми частини чистого прибутку (доходу) чи дивідендів на державну частку, він має виправити помилки у раніше поданій звітності. ДПС нагадала про два способи виправлення: подання уточнюючого Розрахунку за чинною формою або відображення помилок через додаток ВП у складі звітного (звітного нового) Розрахунку за поточний період
Політика, економіка
16.10.2026
Ділові очікування впали до 100,8%: чого побоюється український бізнес у 2026 році
За результатами опитування 664 підприємств із 21 регіону України індекс ділових очікувань у ІІІ кварталі 2026 року знизився до 100,8% проти 107% у попередньому кварталі. Бізнес очікує стриманішої економічної активності, можливого скорочення виробництва та кількості працівників. Річну інфляцію прогнозують на рівні 11,5%, а середній очікуваний курс становить 46,90 грн за долар США та 54,85 грн за євро
Перевірки, штрафи
16.10.2026
41,99 млн грн несплачених податків: БЕБ викрило схему з фіктивними постачальниками агропродукції
У 2021–2025 роках товариство закуповувало сільськогосподарську продукцію за готівку, а в обліку відображало її придбання у підприємств, які фактично не здійснювали поставок. За даними БЕБ, це призвело до несплати 41 млн 991 тис. грн податку на прибуток і ПДВ. Збитки бюджету відшкодовано повністю, а матеріали провадження скеровано до суду з клопотанням про звільнення підозрюваного від кримінальної відповідальності
Ліцензії та дозволи
16.10.2026
Кілька продавців алкоголю за однією адресою: скільки потрібно ліцензій і РРО в 2026 році
За однією адресою можуть здійснювати роздрібну торгівлю алкогольними напоями декілька суб’єктів господарювання, але кожен із них повинен мати власну ліцензію та зазначити в ній відповідні РРО/ПРРО. Плата за ліцензію залежить від кількості зареєстрованих за адресою місця торгівлі РРО/ПРРО, а торговельна площа має відповідати встановленим законом вимогам
Звільнення, скорочення
16.10.2026
Звільнення військовозобов'язаного: дії відповідального за військовий облік
Звільнення військовозобов’язаного працівника у 2026 році – одна з найризикованіших кадрових процедур для роботодавця, адже помилки у військовому обліку можуть коштувати підприємству десятки тисяч гривень штрафів. Бухгалтерам і кадровикам важливо знати, як правильно подати додаток 4 до ТЦК, внести зміни до списків військового обліку та не порушити строки повідомлення. Особливу увагу слід приділити звільненню заброньованих працівників і працівників критично важливих підприємств, оскільки тут діють додаткові вимоги щодо ПФУ та бронювання. У матеріалі розглянемо покроковий алгоритм дій роботодавця, типові помилки кадровиків та актуальні вимоги Порядку №1487 і Постанови №76. Ця інформація допоможе правильно організувати військовий облік на підприємстві, уникнути штрафів ТЦК та зберегти статус критично важливого підприємства
Кадрова робота
16.10.2026
Зміна зарплати та графіка під час воєнного стану: чи потрібно попереджати за 2 місяці
Під час воєнного стану роботодавець може змінювати істотні умови праці та умови оплати праці без дотримання загального 2-місячного строку попередження. Працівника потрібно повідомити про нові умови не пізніше ніж до моменту їх запровадження
Е-сервіс
16.10.2026
Паролі, фішинг і безпека ШІ: Держспецзв’язку опублікувала посібник із кібергігієни
Держспецзв’язку підготувала практичний посібник «Гайд із кібергігієни» для державних службовців і громадян. У ньому пояснюється, як захищати облікові записи й пристрої, розпізнавати фішинг і шахрайство, безпечно користуватися Wi-Fi та ШІ-сервісами, а також дбати про цифрову безпеку дітей
Освіта
16.10.2026
Очне та дистанційне навчання під час тривог: уряд запроваджує щомісячний моніторинг
Кабмін визначив пріоритети організації освітнього процесу під час тривалих повітряних тривог. Школи зможуть поєднувати очне, змішане та дистанційне навчання залежно від безпекової ситуації й можливостей укриттів. За обмеженої місткості укриттів пріоритет для очних занять рекомендують надавати математичній, природничій, мовно-літературній, громадянській та історичній освітнім галузям
Зміни у законодавстві
16.10.2026
Управління багатоквартирними будинками: що передбачає новий законопроєкт
На розгляд парламентського комітету передали законопроєкт «Про управління житловим фондом», який пропонує змінити правила управління багатоквартирними будинками. Серед ключових новацій: просте товариство співвласників за принципом «один будинок – одна юридична особа», окрема категорія земель під багатоквартирними будинками, єдина цифрова система обліку житла, а також вимоги до кваліфікації та відповідальності управителів і механізми страхування житлового фонду