Експерт
Василь ЦиганенкоГоловний редактор текстового контенту kadroland, експерт з питань трудового законодавства, оплати праці та оподаткування


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як заповнити табель за листопад 2026 року: норма робочого часу для п’ятиденки та шестиденки, коди для відпусток, лікарняних, відряджень, мобілізованих і неявок, приклади табелювання та порядок виправлення помилок.
За графіком із роботою з понеділка по п’ятницю по 8 годин у листопаді 2026 року маємо 21 робочий день та 168 годин. За шестиденки з роботою з понеділка по п’ятницю по 7 годин і в суботу по 5 годин – 25 робочих днів та 167 годин.
Станом на 21 жовтня 2026 року воєнний стан установлено до 05:30 31 жовтня 2026 року, а рішення про його наступне продовження ще не ухвалено. Чинний строк визначено Указом Президента України від 13.07.2026 №596/2026 «Про продовження строку дії воєнного стану в Україні», затвердженим Законом України від 14.07.2026 №4928-IX. З огляду на ситуацію скоріше за все воєнний стан буде продовжено ще на 90 календарних днів.
Водночас на наведені листопадові розрахунки продовження воєнного стану не вплине: у листопаді немає святкових і неробочих днів, передбачених ст. 73 Кодексу законів про працю України (далі – КЗпП). Тому за однакових графіків норми будуть однаковими і за продовження, і за припинення воєнного стану.
Своєю чергою День Гідності та Свободи, 21 листопада, не належить до святкових і неробочих днів, визначених ст. 73 КЗпП.
Особливості табелювання під час воєнного стану, наведені далі, застосовуємо за умови його продовження. Такі особливості установлено Законом України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану» (далі – Закон №2136).
Нижче наведено актуальні листопадові показники з таблиць 1 та 3 нашої статті «Норми тривалості робочого часу на 2026 рік». У ній ви також можете знайти розрахунки на інші місяці року.
Таблиця 1
Листопад 2026 року за п’ятиденного робочого тижня з вихідними в суботу та неділю
Показник або тижнева тривалість роботи та графік | Листопад 2026 |
Кількість календарних днів | 30 |
Кількість святкових і неробочих днів, які враховуємо у розрахунку | – |
Кількість передсвяткових днів зі скороченням роботи на 1 годину | – |
Кількість вихідних днів | 9 |
Кількість днів, роботу в які не проводять | 9 |
Кількість робочих днів | 21 |
Норма тривалості робочого часу за відповідним графіком | Годин* |
40 годин: пн-пт – 8 год | 168 |
39 годин: пн-чт – 8 год, пт – 7 год | 164 |
39 годин: пн-пт – 7 год 48 хв | 163,8 |
38,5 години: пн-пт – 7 год 42 хв | 161,7 |
36 годин: пн-пт – 7 год 12 хв | 151,2 |
36 годин: пн – 8 год, вт–пт – 7 год | 152 |
33 години: пн-пт – 6 год 36 хв | 138,6 |
30 годин: пн-пт – 6 год | 126 |
25 годин: пн-пт – 5 год | 105 |
24 години: пн-пт – 4 год 48 хв | 100,8 |
24 години: пн-чт – 5 год, пт – 4 год | 101 |
20 годин: пн-пт – 4 год | 84 |
18 годин: пн-пт – 3 год 36 хв | 75,6 |
Таблиця 2
Листопад 2026 року за шестиденного робочого тижня з вихідним у неділю
Показник або тижнева тривалість роботи та графік | Листопад 2026 |
Кількість календарних днів | 30 |
Кількість святкових і неробочих днів, які враховуємо у розрахунку | – |
Кількість передсвяткових днів зі скороченням роботи на 1 годину | – |
Кількість вихідних днів | 5 |
Кількість днів, роботу в які не проводять | 5 |
Кількість робочих днів | 25 |
Норма тривалості робочого часу за відповідним графіком | Годин* |
40 годин: пн-пт – 7 год, сб – 5 год | 167 |
39 годин: пн-пт – 7 год, сб – 4 год | 163 |
38,5 години: пн-пт – 6 год 45 хв, сб – 4 год 45 хв | 160,75 |
36 годин: пн-пт – 6 год 12 хв, сб – 5 год | 150,2 |
30 годин: пн-сб – 5 год | 125 |
24 години: пн-сб – 4 год | 100 |
18 годин: пн-сб – 3 год | 75 |
* Дробові значення в таблицях наведено в десяткових частках години: наприклад, 151,2 години – це 151 година 12 хвилин, а 160,75 години – 160 годин 45 хвилин.
Увага! Обирайте норму за конкретним графіком працівника. Наприклад, за рівномірної 36-годинної п’ятиденки норма становить 151,2 години, а за графіком «понеділок – 8 годин, вівторок — п'ятниця – 7 годин» – 152 години. Самої кількості годин на тиждень для вибору рядка недостатньо. Вибір має бути закріплений у Правилах внутрішнього трудового розпорядку
Норма за таблицею не підміняє фактичний облік. Якщо працівник хворів, перебував у відпустці або працював неповний місяць, не проставляйте йому автоматично всі 168 чи 167 годин. Для інших графіків розрахуйте норму окремо, зважаючи на ст. 50, ст. 51, ст. 52 КЗпП та ст. 6 Закону №2136.
Обов’язок роботодавця – забезпечити достовірний облік виконуваної працівником роботи – ч. 2 ст. 30 Закону України від 24.03.1995 №108/95-ВР «Про оплату праці» (далі – Закон про оплату праці).
Для цього можна використовувати типову форму № П-5 «Табель обліку використання робочого часу», затверджену наказом Державного комітету статистики України від 05.12.2008 №489 «Про затвердження типових форм первинної облікової документації зі статистики праці» (далі – Наказ №489). Вона має рекомендаційний характер. Держстат у листі від 12.01.2012 №9/4-10/9 допускає іншу форму, якщо збережено потрібні показники обліку робочого часу, явок і неявок.
Водночас власна форма повинна містити обов’язкові реквізити первинного документа: назву, дату складання, назву підприємства, зміст та обсяг операції, одиницю виміру, посади й прізвища відповідальних осіб, підписи або інші дані для їх ідентифікації. Такі вимоги передбачає ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні».
Форму, власні коди, відповідальних осіб, строки передання відомостей бухгалтерії та спосіб виправлення помилок доцільно закріпити у внутрішньому положенні.
Табель за листопад відкривають на початку місяця. Відповідальна особа щодня відображає фактично відпрацьований час і причини відсутності працівників. За внутрішнім порядком підприємства табель можуть подавати до бухгалтерії двічі: за першу половину місяця та остаточно за місяць.
Принциповим є розмежування графіка роботи й табеля. Графік показує запланований режим, а табель – фактичні години та документально підтверджені відхилення. Тому не можна проставляти працівникові вісім годин лише тому, що саме стільки передбачено графіком, якщо фактично він відпрацював менше.
Такий облік відповідає вимозі ч. 2 ст. 30 Закону про оплату праці.
До листопадового табеля включайте всіх працівників, із якими у цьому місяці тривали трудові відносини: основних працівників, сумісників, дистанційних і надомних працівників, а також тих, хто весь місяць перебуває у відпустці чи увільнений від роботи. Для прийнятих або звільнених у листопаді обліковуйте лише період трудових відносин.
Виконавців за цивільно-правовими договорами як працівників не табелюють.
За внутрішнього сумісництва ведіть окремий облік за кожним трудовим договором (ст. 102-1 КЗпП). А от суміщення посад окремих годин не додає, адже додаткова робота виконується в межах основного робочого часу (ст. 105 КЗпП). Приклади є у статті «Табель обліку робочого часу: практичні ситуації заповнення». Порядок присвоєння табельних номерів закріпіть у локальних правилах.
Табельний номер присвоюють працівнику під час укладання трудового договору незалежно від його виду. Роблять це згідно з наказом / розпорядженням роботодавця про прийняття на роботу. Разом з тим табельний номер під час прийняття на роботу вносять і до особової картки форми № П-2 працівника.
Після присвоєння табельного номера потрібно внести інформацію або в Журнал реєстрації табельних номерів або в Реєстр табельних номерів, присвоєних працівникам, залежно від того, який із цих документів ви ведете на підприємстві. Докладно про присвоєння номерів та типові помилки під час присвоєння читайте у нашій статті «Де бухгалтеру взяти табельні номери та як правильно організувати».
Важливо: номер не повинен повторюватися. І щоб уникнути плутанини, рекомендуємо не використовувати повторно табельні номери звільнених працівників і кожного разу під час прийняття на роботу присвоювати новий табельний номер. Закріпіть це правило у власному порядку присвоєння номерів
Нижче у таблицях 3–5 ми згрупували позначення залежно від того, про який облікований час йдеться. Вони ґрунтуються на формі № П-5, затвердженій наказом №489. Оберіть буквену або цифрову систему, закріпіть її використання у положенні та використовуйте її послідовно.
Назви окремих позицій у таблицях 3–5 скорочено для зручності.
Таблиця 3
Коди для позначення в табелі відпрацьованого часу
Що позначаємо | Буквений код | Цифровий код |
Години роботи, передбачені колдоговором | Р | 01 |
Робота на умовах неповного робочого дня або тижня | РС | 02 |
Вечірні години роботи | ВЧ | 03 |
Нічні години роботи | РН | 04 |
Надурочні години роботи | НУ | 05 |
Години роботи у вихідні та святкові дні | РВ | 06 |
Відрядження | ВД | 07 |
Поряд із кодом роботи зазначайте кількість фактично відпрацьованих годин. Якщо людина працювала 4 години, у табелі мають бути 4 години, а не умовна «половина ставки». Неповний час позначайте «РС»; скорочена тривалість роботи, установлена законом, сама собою не є підставою для цього коду.
Окремого типового коду для звичайного вихідного дня немає. Можна застосовувати прочерк або власне позначення, закріплене у положенні. «В» не використовуйте для вихідного, якщо зберегли типові коди: це щорічна основна відпустка.
Посилання на Закон про відпустки в таблиці означають Закон України від 15.11.1996 №504/96-ВР «Про відпустки» (далі – Закон про відпустки).
Таблиця 4
Коди для позначення у табелі відпусток
Вид відпустки | Буквений код | Цифровий код |
Основна щорічна відпустка (ст. 6 Закону про відпустки) | В | 08 |
Щорічна додаткова відпустка (ст. 7 та ст. 8 Закону про відпустки) | Д | 09 |
Додаткова відпустка, передбачена ст. 20, ст. 21, ст. 30 Закону України від 28.02.1991 №796-XII «Про статус і соціальний захист громадян, які постраждали внаслідок Чорнобильської катастрофи» | Ч | 10 |
Творча відпустка (ст. 16 Закону про відпустки) | ТВ | 11 |
Додаткова відпустка у зв’язку з навчанням (ст. 13, ст. 14, ст. 15, ст. 15-1 Закону про відпустки) | Н | 12 |
Відпустка без збереження заробітної плати у зв’язку з навчанням (пп. 12, 13, 17 ст. 25 Закону про відпустки) | НБ | 13 |
Додаткова відпустка без збереження заробітної плати в обов’язковому порядку (ст. 25, крім п. 3, 12, 13, 17 Закону про відпустки) | ДБ | 14 |
Додаткова оплачувана відпустка працівникам, що мають дітей (ст. 19 Закону про відпустки) | ДО | 15 |
Відпустка у зв’язку з вагітністю та пологами (ст. 17 Закону про відпустки) і відпустка для догляду за дитиною до досягнення нею трирічного віку (ст. 18 Закону про відпустки) | ВП | 16 |
Відпустка для догляду за дитиною до досягнення нею шестирічного віку (п. 3 ст. 25 Закону про відпустки) | ДД | 17 |
Відпустка без збереження заробітної плати за згодою сторін (ст. 26 Закону про відпустки) | НА | 18 |
Інші відпустки без збереження заробітної плати (на період припинення виконання робіт) | БЗ | 19 |
Щоб правильно відобразити у табелі ту чи іншу відпустку, спочатку встановіть її вид і правову підставу. Саме тому доречно, щоб у табельника була копія наказу, що допоможе обирати правильне позначення. Для видів відпусток, яких немає у типовому переліку, можна запровадити власні коди у локальному положенні.
Відпустку позначайте за всі календарні дні її тривалості, включно із суботами й неділями. Водночас відпрацьованих годин за ці дні немає.
Для неоплачуваних відпусток перевіряйте підставу особливо уважно. Відпустка за згодою сторін за ст. 26 Закону про відпустки і відпустка для ВПО або працівника, який виїхав за кордон, за ч. 4 ст. 12 Закону №2136 – різні підстави. Для першої використовують «НА», для другої можна передбачити «БЗ» або окреме локальне позначення.
Таблиця 5
Коди для лікарняних, простою та інших неявок в табелі
Що позначаємо | Буквений код | Цифровий код |
Неявки через переведення за ініціативою роботодавця на неповний робочий день або тиждень | НД | 20 |
Неявки через тимчасове переведення на інше підприємство за договорами між суб’єктами господарювання | НП | 21 |
Інший невідпрацьований час, передбачений законодавством: державні та громадські обов’язки, військові збори, донорські дні тощо | ІН | 22 |
Простій | П | 23 |
Прогули | ПР | 24 |
Масові невиходи на роботу – страйки | С | 25 |
Оплачувана тимчасова непрацездатність | ТН | 26 |
Неоплачувана тимчасова непрацездатність у передбачених законодавством випадках | НН | 27 |
Неявка з нез’ясованих причин | НЗ | 28 |
Інші види неявок, передбачені колективними договорами, угодами | ІВ | 29 |
Інші причини неявок | І | 30 |
Далі зупинимося на запитаннях щодо заповнення табеля та прикладах заповнення.
Для оплачуваної тимчасової непрацездатності застосовуйте «ТН», для неоплачуваної у законодавчо визначених випадках – «НН». Саме очікування фінансування або виплати не перетворює оплачуваний лікарняний на неоплачуваний. Кодом хвороби позначайте весь підтверджений період, включно з вихідними.
Якщо працівник захворів під час щорічної відпустки, перевірте підстави для її продовження або перенесення за ст. 11 Закону про відпустки та уточніть позначення. Це правило не означає, що кожний лікарняний автоматично змінює будь-яку відпустку: значення мають її вид і причина непрацездатності.
Поки немає підтвердженої підстави, проставляйте код «НЗ», фіксуйте відсутність та з’ясовуйте обставини. Не підміняйте цей код прогулом автоматично. Після отримання документів уточніть табель. Умовні позначення не замінюють процедури встановлення причин відсутності та, за потреби, дисциплінарного провадження.
Після документального підтвердження призову та оформлення увільнення застосовуйте код «ІН». Працівника не виключають із табеля лише через те, що він не працює весь листопад! За ним зберігаються місце роботи й посада (ч. 3 ст. 119 КЗпП).
Простій відображайте кодом «П» на підставі документів про його запровадження. Для призупинення окремого типового коду немає: доцільно встановити власне позначення, наприклад код «ПД». Це лише приклад локального коду. Застосовуйте його виключно за оформленого призупинення відповідно до ст. 13 Закону №2136. Не прирівнюйте призупинення до простою, відпустки або непідтвердженої неявки.
Робіть це окремо від звичайної роботи. У робочі дні ставте код «ВД» і години за режимом основного місця роботи. Саме такі дні та години включайте до підсумку відпрацьованого часу. Цей підхід викладено у листі Держстату від 12.01.2012 №9/4-10/9. Вихідний у межах відрядження сам собою не означає 8 годин роботи: врахуйте, чи працівник працював, чи перебував у дорозі або відпочивав. Позначення такого дня узгодьте з положенням про відрядження та правилами табелювання. Дні дороги розглянуто тут.
Якщо працівник фактично працював 8 годин у свій вихідний, відображайте «РВ» і 8 годин. Подвійна оплата не означає 16 годин у табелі. Спосіб компенсації оформлюйте окремо відповідно до ст. 72 КЗпП. Якщо субота є звичайним робочим днем за графіком, сама назва дня тижня не є підставою для «РВ».
Не визначайте надурочні години лише як різницю між фактом за листопад і 168 годинами. За підсумованого обліку порівняння проводять із нормою за встановлений обліковий період, ураховуючи періоди законного звільнення від роботи. Такий підхід передбачають ст. 61 КЗпП та п. 10, п. 12 Методичних рекомендацій щодо застосування підсумованого обліку робочого часу, затверджених наказом Міністерства праці та соціальної політики України від 19.04.2006 №138. Отже, зробити це слід саме по завершенні такого періоду (якщо це, наприклад, річний період, то у грудні).
Відповіді на це запитання законодавство не дає. На практиці існує два погляди.
Перший – проставляємо години за графіком роботи працівника за всі дні, навіть коли працівник не працював (через відпустку, лікарняний тощо). Але при підрахунку загальної кількості відпрацьованих годин за місяць їх не враховуємо.
Другий – ставимо прочерки. Тобто якщо працівник був відсутній на роботі, то у першому рядку за відповідне число місяця проставляється прочерк, а у другому – літерний або цифровий код для позначення причини відсутності працівника.
Обидва варіанти мають право на існування. Яким саме скористатися – роботодавець вирішує самостійно, закріплюючи це правило у власних локальних документах – наприклад у Положенні про табельний облік.
Нижче – приклади для п’ятиденки з роботою по 8 годин та вихідними в суботу й неділю. Запис «8/Р» означає 8 годин і код «Р» у відповідних рядках обраної форми. Розміщення годин та коду закріпіть у своїх правилах.
У всі 21 робочий день проставляємо «8/Р», у 9 вихідних – прийняте на підприємстві позначення вихідного, скажімо, прочерк «–». Підсумок: 21 день та 168 годин
Якщо працівник працює за графіком неповного дня по 4 години 5 днів на тиждень, то використовуємо запис «4/РС», підсумок – 21 день та 84 години
Працівнику надано 7 календарних днів відпустки з 2 по 8 листопада. За всі ці дати проставляємо «В». На відпустку припадають 5 робочих днів. Якщо решту місяця відпрацьовано повністю, підсумок роботи – 16 днів та 128 годин. У денних позначеннях відпустка охоплює 7 календарних днів, а у підсумках невідпрацьованого робочого часу за графіком – 5 днів / 40 годин
Працівник хворів з 9 по 15 листопада включно. Непрацездатність підтверджена й підлягає оплаті. Код «ТН» ставимо за всі 7 календарних днів, зокрема 14 та 15 листопада. Якщо решту робочих днів відпрацьовано, маємо 16 відпрацьованих днів та 128 годин. До невідпрацьованого робочого часу за графіком потраплять 5 днів / 40 годин
Працівника прийняли на роботу 16 листопада. За повної роботи до кінця місяця табелюємо 11 робочих днів та 88 годин. Період 1–15 листопада не позначаємо як неявку: трудових відносин тоді ще не було
Більше прикладів знайдете у нашій статті «Табель обліку робочого часу: практичні ситуації заповнення».
Відомості про фактично відпрацьований час потрібні бухгалтерії і для виплати за першу половину місяця, і для остаточного розрахунку. Це випливає зі ст. 24 Закону про оплату праці. За повної 40-годинної п’ятиденки 1–15 листопада – це 10 робочих днів та 80 годин; на 16–30 листопада припадають 11 робочих днів та 88 годин. Для кожного працівника врахуйте фактично відпрацьовані дні й години та неявки.
Універсальної дати закриття табеля для всіх роботодавців немає. Установіть строки у своїх правилах так, щоб бухгалтерія встигала нарахувати й виплатити зарплату. 30 листопада – понеділок. Заздалегідь узгодьте порядок передання підсумкових даних з урахуванням роботи в останній день місяця. Не проставляйте майбутні явки як уже підтверджений факт.
Перш ніж передавати табель, перевірте:
Помилки в табелі можуть виявитися ще до передачі документа до бухгалтерії або вже після нарахування зарплати. Порядок виправлення доцільно передбачити у внутрішньому положенні про табельний облік, оскільки окремого універсального порядку складання коригувального табеля нормативно не встановлено.
Алгоритм виправлення може бути таким:
Якщо після передання табеля надійшов лікарняний або виявлено неправильний код, потрібно сформувати коригувальний табель за листопад 2026 року. У ньому зазначте працівника, дати, правильні коди й години, документ-підставу та зв’язок із первісним табелем. Підписаний документ передайте бухгалтерії для перевірки перерахунку. Порядок такого коригування варто описати у локальному положенні. Буде корисною в роботі стаття «Коригування Табеля обліку робочого часу: практичні ситуації».
Як ми й говорили на початку, роботодавець зобов’язаний забезпечити достовірний облік виконуваної працівником роботи й облік витрат на оплату праці. І це перевіряє Держпраці. Отже, за неведення табеля не штрафують, якщо такий облік ведеться в інший спосіб. Неведення або неналежне ведення обліку кваліфікують як порушення інших вимог трудового законодавства за ст. 265 КЗпП. Штраф за таке порушення – одна мінімальна зарплата за кожен випадок, а за повторне протягом року з дня виявлення порушення – дві мінімальні зарплати. На посадових осіб відповідно можуть накласти адмінштраф за ч. 1 ст. 41 Кодексу України про адміністративні правопорушення у розмірі від 510 до 1700 грн.
Що стосується помилок, то їх припускаються майже всі. Деякі можуть дорого коштувати підприємству – від недонарахування зарплати до штрафів Держпраці.
За порушення обліку робочого часу передбачені штрафи як для роботодавців, так і для відповідальних осіб. Проте, у період воєнного стану штрафу за ст. 265 КЗпП можна уникнути, якщо в повному обсязі усунути порушення у строки, визначені приписом Держпраці. Це правило встановлено ч. 3 ст. 16 Закону №2136.
Джерело: kadroland
Положення про облік використання робочого часу працівників
Журнал реєстрації табельних номерів
Реєстр табельних номерів, присвоєних працівникам
Табель обліку використання робочого часу
Читайте більше:
Перехід на зимовий час 2026: дата, наказ і табель обліку робочого часу
Табелювання працівників із нічною зміною з 22:00 до 06:00: правила обліку 2026
Хто має підписувати табель обліку робочого часу відповідно до законодавства України
Яким числом підписувати Табель обліку використання робочого часу
Як табелювати працівника, якого затримали ТЦК
Як правильно табелювати 8-годинний робочий день: «8/Р», «8/01» чи просто «8»
З 22 жовтня 2026 року набирає чинності новий Закон про забезпечення прав і свобод ВПО: замість довідки підтвердженням взяття на облік буде витяг, але раніше видані довідки залишаться чинними. Розповідаємо, чи потрібно міняти стару довідку, у які строки повідомляти про переїзд або повернення, за яких умов можуть зняти з обліку та що буде з виплатами для переселенців
Чи потрібно долучати копію наказу про увільнення на час мобілізації у зв'язку з призовом працівника до особової справи? Чи це десь прописується у доповненнях до особового листка з обліку кадрів? Чи зазначаю це також в особовій картці П-2?
Як правильно складати податкові накладні в роздрібній торгівлі, коли покупці – неплатники ПДВ? Розглянемо, коли можна оформлювати ПН за щоденними підсумками операцій, як їх заповнювати та реєструвати в ЄРПН, а також які штрафи загрожують за порушення строків реєстрації
Чи може ФОП – платник єдиного податку 1–3 групи надавати послуги іноземним замовникам і отримувати оплату у валюті? Право на зовнішньоекономічну діяльність залежить не лише від факту реєстрації підприємцем, а й від групи єдиного податку та виду операцій. Зокрема, ФОП 2-ї групи має обмеження щодо кола замовників послуг і не може надавати їх нерезидентам у межах спрощеної системи. Розглянемо, коли ФОП-єдинникам дозволено працювати з іноземними клієнтами, експортувати товари та отримувати валютну виручку
Статус платника ПДВ не є безстроковим і може бути анульований як за ініціативою самого платника, так і за рішенням податкового органу. Податковий кодекс визначає вичерпний перелік підстав для виключення з Реєстру платників ПДВ, а також порядок і дати, з яких таке анулювання набирає чинності. В окремих випадках скасування реєстрації відбувається автоматично на підставі відомостей із державних реєстрів, без подання заяви. Водночас, якщо підстав для анулювання немає, ДПС зобов'язана надати вмотивовану письмову відмову
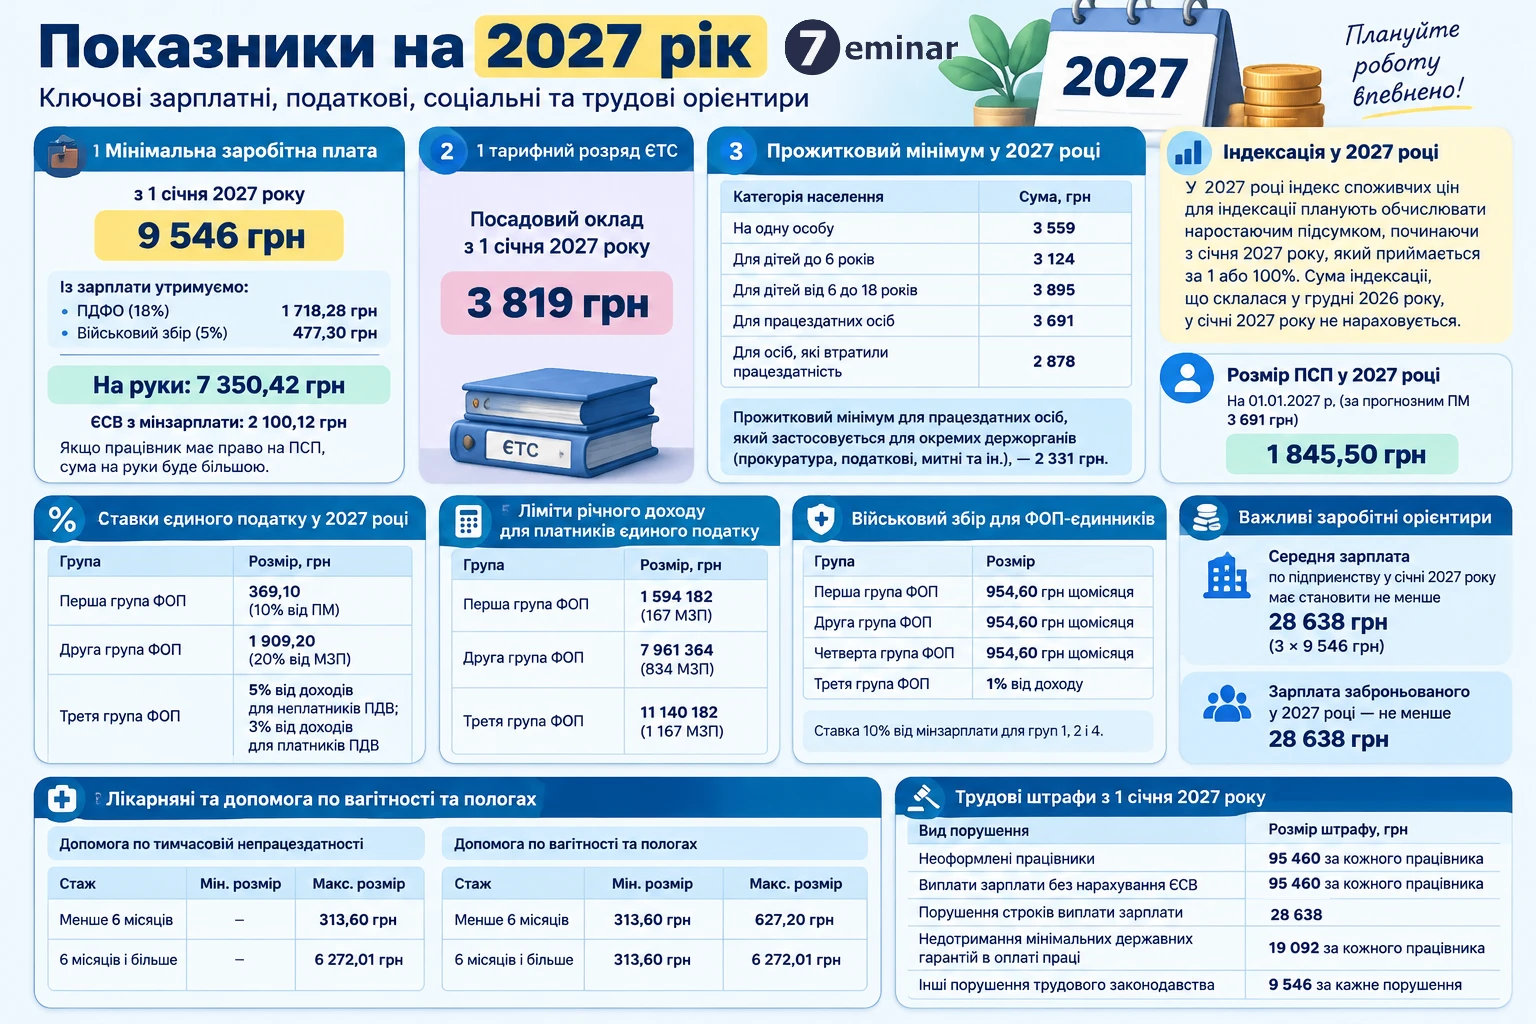
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. 21.10.2026 року Бюджетний комітет рекомендував Бюджет-2027 до І читання. На основі цих даних ми вже провели розрахунки ключових показників, що залежать від мінімальної заробітної плати та прожиткового мінімуму, і звели їх у порівняльні таблиці. Це дозволяє чітко побачити прогнозовані суми, навантаження на роботодавців і працівників, а також зміни у податках, ЄСВ, штрафах і соціальних гарантіях у 2027 році
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
ДПС роз’яснила податкові наслідки обліку нерозподілених постійних загальновиробничих витрат у разі суттєвого зниження обсягів виробництва. Податковий кодекс не передбачає окремих різниць для коригування фінансового результату до оподаткування на суму таких витрат, тому вони враховуються за правилами бухгалтерського обліку
У Пенсійний фонд України роз’яснили, що допомога «єЯсла» призначається на кожну дитину віком від одного до трьох років, якщо один із батьків фактично здійснював догляд та вийшов на роботу на умовах повного робочого часу. У 2026 році розмір виплати становить 8 000 грн щомісяця на кожну дитину
Посадові особи комунальних підприємств мають гнучкість у виборі формату електронного підпису. Норми законодавства не зобов’язують їх використовувати виключно захищені носії, а отже допускають застосування удосконаленого електронного підпису на незахищених носіях за умови, що він базується на кваліфікованому сертифікаті. Головне – правильно оформити отримання такого підпису, подавши стандартний пакет документів як для юридичної особи
Як провести аудит відпусток наприкінці 2026 року: які документи перевірити, як порахувати невикористані дні станом на 31 грудня, що врахувати щодо мобілізованих працівників, неоплачуваних, соціальних, «бойових» і чорнобильських відпусток. У статті – практичні приклади розрахунків, правила для резерву відпускних і оформлення результатів аудиту
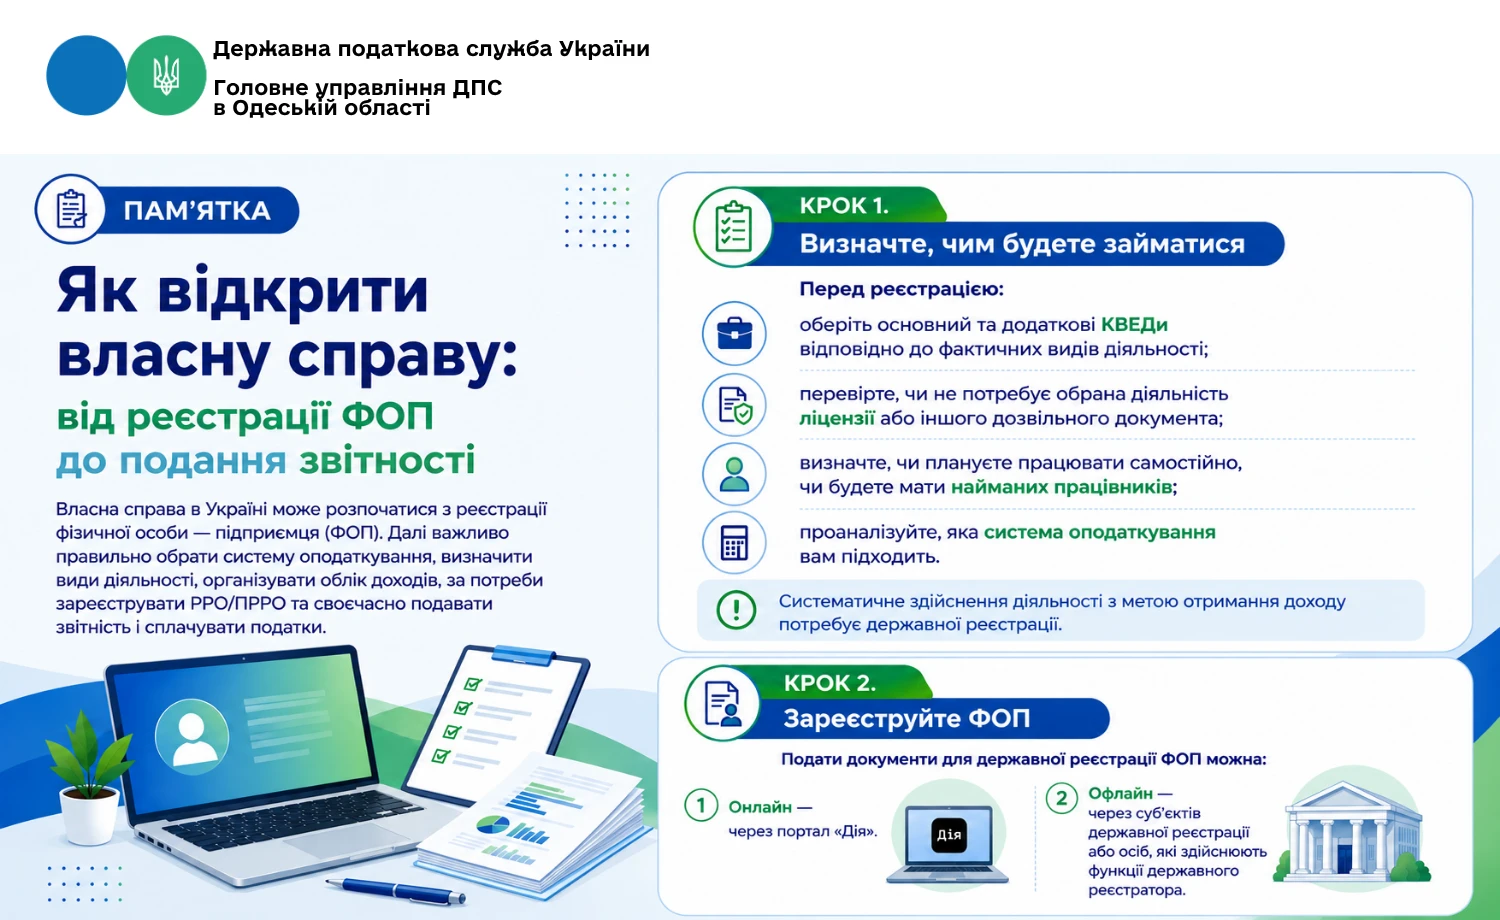
Податківці надали інфографіку, що до того: як відкрити власну справу та які податкові питання потрібно вирішити після реєстрації ФОП. Зокрема, вони пояснили: як обрати систему оподаткування, оформити кваліфікований електронний підпис, визначити потребу в РРО/ПРРО, організувати облік доходів і контролювати строки сплати податків та подання звітності
ДПС роз’яснила, які штрафи загрожують за неподання або несвоєчасне подання форми №20-ОПП щодо придбаних транспортних засобів. Для самозайнятих осіб штраф становить 340 грн, для юридичних осіб – 1020 грн, а за повторне порушення протягом року або неусунення порушень – відповідно 680 грн і 2040 грн. Подати одну заяву щодо кількох автомобілів, придбаних у різні періоди, можна, але є нюанс
Експлуатація кисневого обладнання в закладах охорони здоров’я потребує дотримання вимог охорони праці та пожежної безпеки, адже кисень інтенсивно підтримує горіння. Розглядаємо основні правила роботи з кисневими балонами й трубопроводами, вимоги до їх зберігання, перевірки герметичності та допуску персоналу. Окрему увагу приділено діям у разі виявлення витоку кисню або несправності обладнання
ДПС роз’яснила, чи можна відкоригувати податкову накладну на експорт окремих видів товарів, якщо РК_РЕЗ_2 уже зареєстровано в ЄРПН, а згодом до митної декларації складено аркуш коригування. Податківці нагадали, що до однієї податкової накладної в ЄРПН може бути зареєстровано лише один РК_РЕЗ_2, однак передбачено виняток для коригування ставки та нарахованої суми ПДВ
Детективи БЕБ у Київській області викрили керівника агропідприємства, який у квітні 2026 року відображав у звітності фіктивні закупівлі пшениці та ріпаку на 75,7 млн грн, безпідставно формуючи податковий кредит. За даними слідства, це призвело до ненадходження до бюджету понад 10,6 млн грн ПДВ