🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
ФОП припинив діяльність і не закрив рахунок. Чи можна користуватись старим рахунком у разі повторної реєстрації ФОП? І які наслідки можуть бути?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Старий підприємницький рахунок після припинення ФОП використовувати для нової підприємницької діяльності не слід.
Фізична особа відкриває окремі рахунки для здійснення підприємницької діяльності та для власних потреб. У разі припинення підприємницької діяльності рахунок, який був відкритий для проведення підприємницьких операцій, підлягає закриттю. Про це зазначає ДПС у своїх роз'ясненнях.
Тому якщо особа після припинення ФОП знову реєструється підприємцем, для здійснення нової підприємницької діяльності їй потрібно мати новий рахунок, відкритий для підприємницьких операцій. Не варто продовжувати використовувати рахунок, який був відкритий під час попередньої підприємницької діяльності та мав бути закритий після її припинення.
Відповідно до п. 9 розд. ІІ Порядку подання повідомлень про відкриття / закриття рахунків / електронних гаманців платників податків у банках, інших фінансових установах, небанківських надавачах платіжних послуг / емітентах електронних грошей до контролюючих органів, затвердженого наказом Мінфіну від 18.08.2015 №721, якщо після припинення (зняття з обліку) платника податків залишилися незакритими рахунки, контролюючий орган повідомляє відповідну фінансову установу про державну реєстрацію припинення підприємницької діяльності та зняття платника з обліку. Інформаційний файл про припинення формується автоматично після надходження до ДПС відповідних відомостей з ЄДР.
Тому ситуація, коли ФОП самостійно не закрив підприємницький рахунок, не означає, що цей рахунок можна надалі безперешкодно використовувати після повторної реєстрації. Банк після отримання інформації про припинення підприємницької діяльності здійснює передбачену законодавством та банківськими правилами процедуру закриття такого рахунку.
Щодо податкових наслідків.
Сам факт того, що після повторної реєстрації ФОП продовжив користуватися рахунком, відкритим під час попередньої реєстрації, не означає автоматичного штрафу. Проблема полягає в тому, що рахунок, відкритий для попереднього ФОП, після припинення підприємницької діяльності вже не повинен використовуватися для операцій нового ФОП.
За загальним правилом кошти, які надходять рахунок після припинення ФОП – оподатковуються за правилами для фізичних осіб (18% ПДФО, 5% ВЗ, подання майнової декларації). Водночас, необхідно встановлювати природу кожного такого надходження. Тому на практиці підприємницький рахунок доцільно закривати навіть перед припиненням ФОП.
Після повторної державної реєстрації ФОП нові операції, пов'язані з підприємницькою діяльністю, доцільно проводити вже через рахунок, відкритий для підприємницької діяльності нового ФОП.
Практично це означає:
Таким чином, якщо ФОП припинив діяльність, а потім повторно зареєструвався, безпечним підходом є закриття підприємницького рахунку, відкритого під попередню діяльність, та використання рахунку для нової підприємницької діяльності після повторної реєстрації.
Читайте більше:
Реєстрація ФОП і податки: що важливо знати на старті в 2026 році
Товар придбаний до реєстрації ФОП: чи можна його продавати без податкових ризиків
ФОП перевищив 1 млн грн до закриття: чи потрібно ставати платником ПДВ після повторної реєстрації
Відкрили ФОП? Які податки платити та як звітувати у місяці реєстрації
Податкові наслідки повторної реєстрації ФОП ЄП 3 група 5% протягом року
Новостворений ФОП 1-3 групи: які податки сплачуються у місяці реєстрації
ФОП та ПДВ з 2027 року: чи обнуляється ліміт 4 млн після закриття та повторної реєстрації
У Верховній Раді зареєстровано законопроєкт №16096, який передбачає новий механізм фінансового стимулювання посередників у працевлаштуванні внутрішньо переміщених осіб (ВПО). Суб’єкти господарювання, які допомогли ВПО знайти роботу за трудовим договором, зможуть отримати одноразову виплату в розмірі трьох мінімальних зарплат, розподілену на два етапи. Якщо особу працевлаштовано в галузі з дефіцитом робочої сили, суму збільшуватимуть із коефіцієнтом 1,2 або 1,5. Для отримання коштів необхідно буде підтвердити факт працевлаштування, безперервну зайнятість протягом шести місяців та сплату ЄСВ
Цієї осені Україна традиційно перейде на зимовий час – у ніч на 25 жовтня 2026 року стрілки годинників потрібно буде перевести на одну годину назад. Розповідаємо, коли саме переводити годинник, як зміниться час та чи стане цей перехід останнім для України

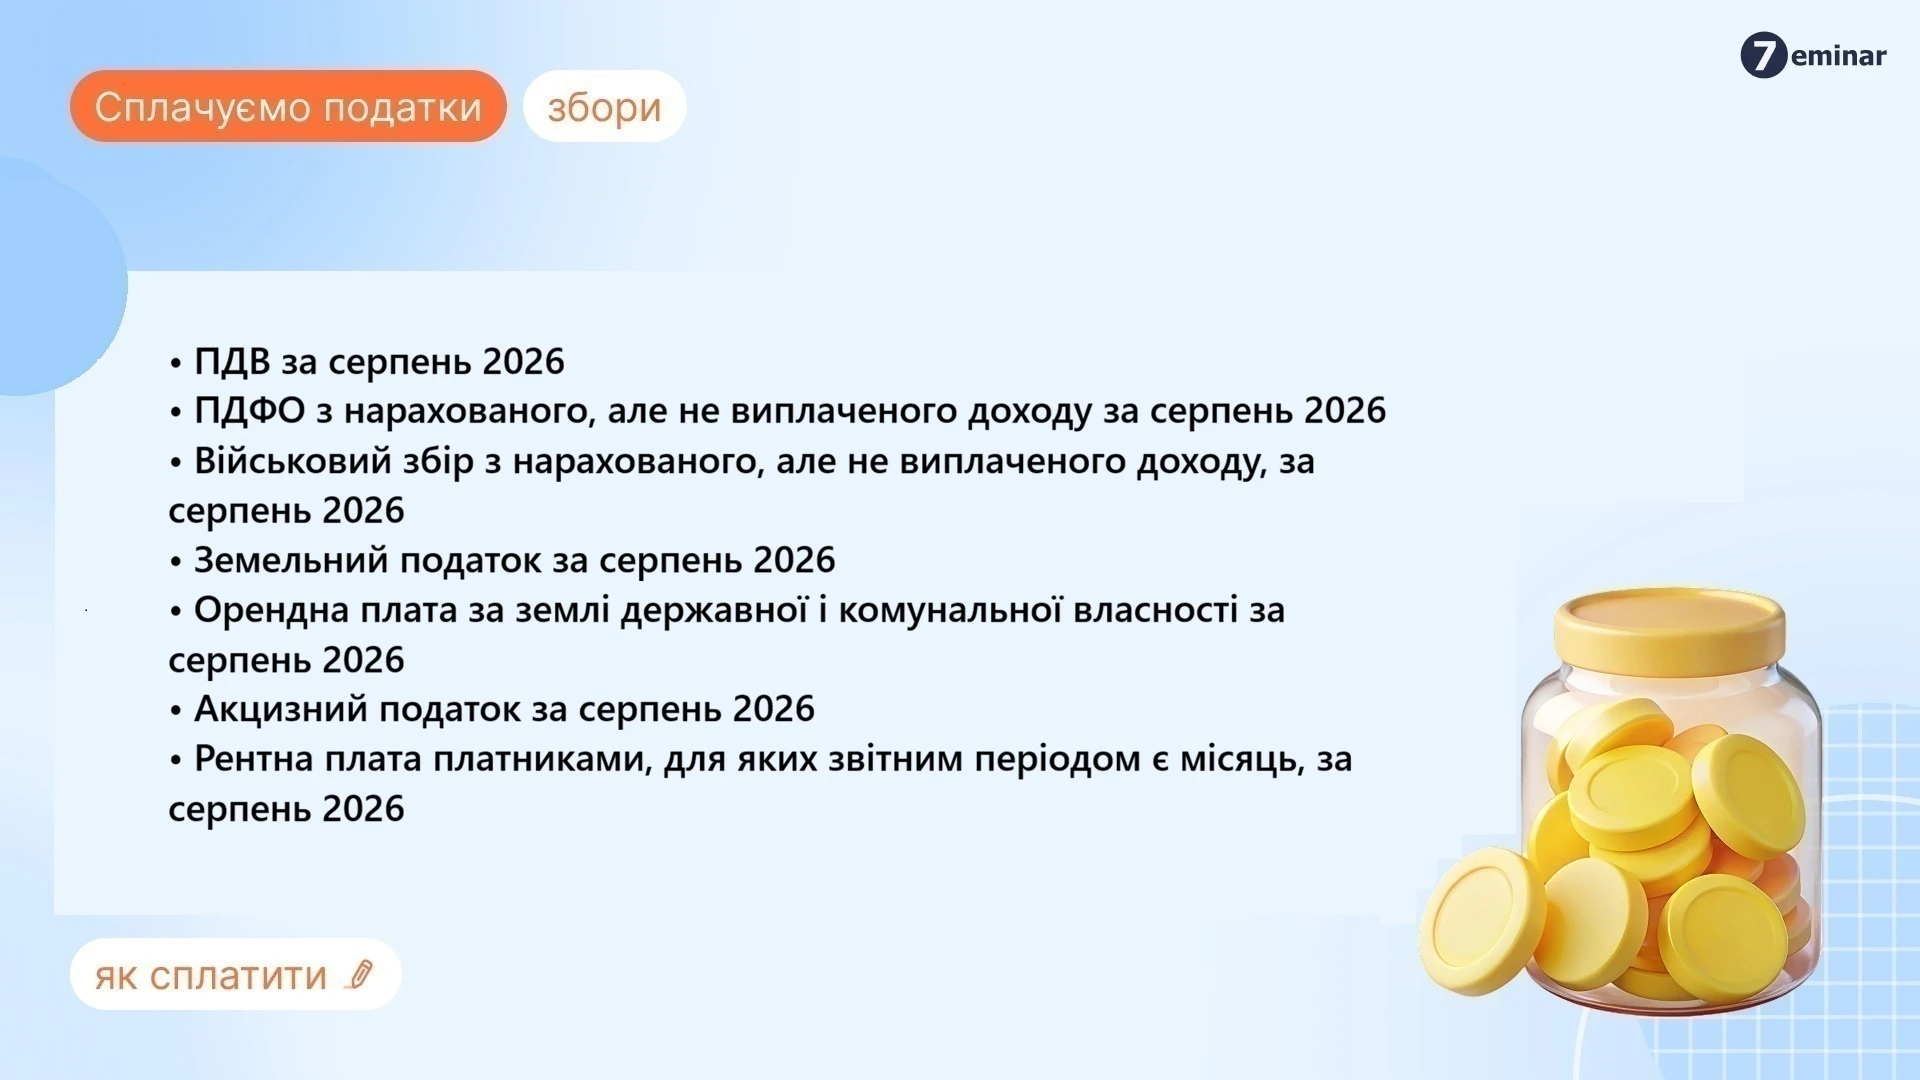
30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Для укладення трудового договору працівник не обов’язково має надавати саме паперову трудову книжку. Відповідно до ст. 24 КЗпП України, під час працевлаштування потрібно пред’явити паспорт або інший документ, що посвідчує особу, а також трудову книжку за наявності або відомості про трудову діяльність із реєстру застрахованих осіб. Якщо людина працевлаштовується вперше, вона має право вимагати оформлення трудової книжки
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
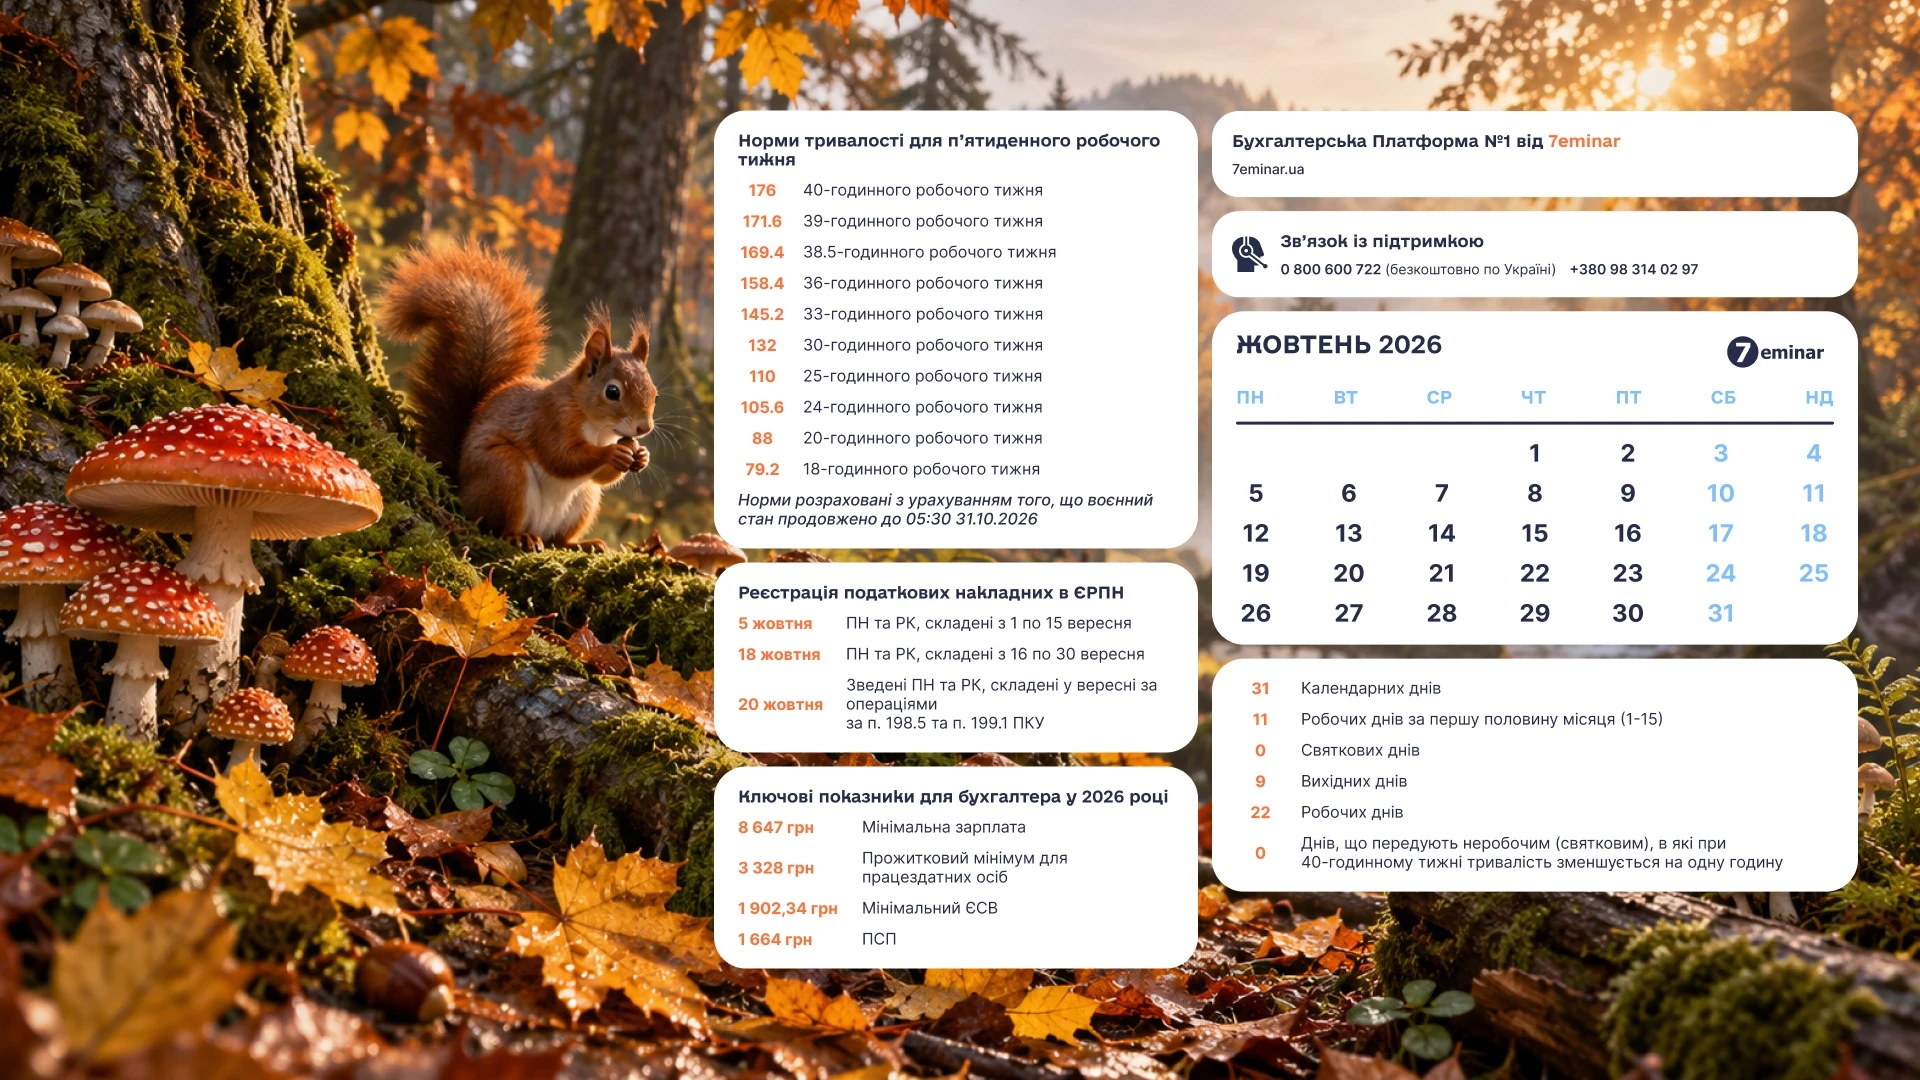
Шпалери для робочого столу бухгалтера на жовтень 2026 року – безкоштовні заставки з календарем, важливими датами, нормою робочого часу та строками реєстрації ПН і РК в ЄРПН. Обирайте один із чотирьох варіантів і завантажуйте безкоштовно
З 2026 року правила працевлаштування осіб з інвалідністю для роботодавців суттєво змінилися. Закон №4219 запровадив новий підхід до розрахунку нормативу, звітності та відповідальності, який потребує особливої уваги на практиці. Тепер виконання нормативу перевіряється щоквартально, а замість штрафів запроваджується цільовий внесок. Окремі новації викликають багато запитань: кого включати до нормативу, як рахувати внесок і які штрафи загрожують за порушення. Цей матеріал – підбірка ключових роз’яснень і аналітики від редакції, яка допоможе роботодавцям зорієнтуватися в нових правилах 2026 року
Фізична особа – платник податків може отримати в ДПС відомості про джерела та суми нарахованих доходів, а також нарахованих і перерахованих податків за період починаючи з 1998 року. Якщо інформація потрібна за попередні роки, звертатися до податкової служби недоцільно, оскільки таких даних у ДПС немає. У цьому разі слід звернутися до податкового агента, який виплачував дохід, а якщо його ліквідовано – до державного архіву відповідної області або міста
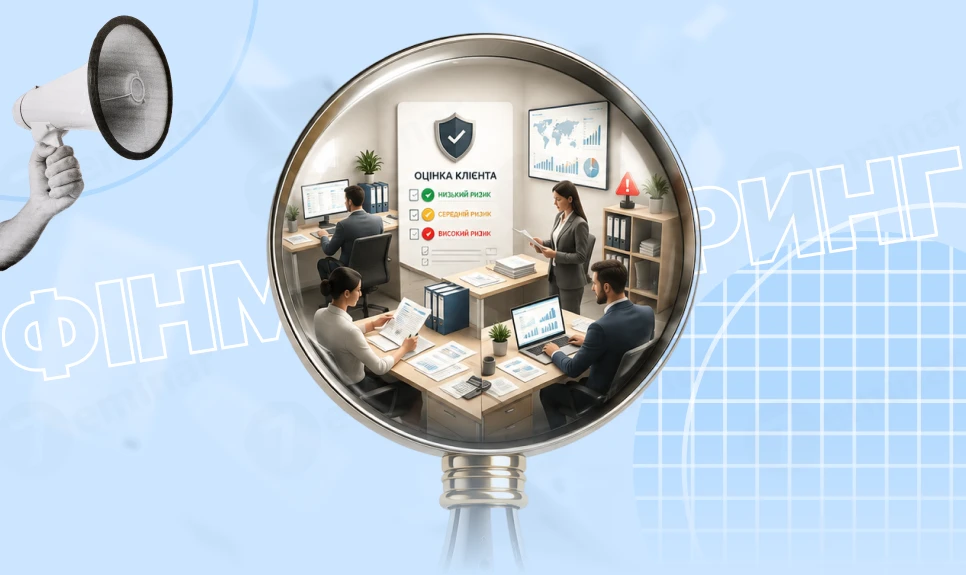
Фінансовий моніторинг є обов’язковою складовою роботи багатьох фахівців і компаній, зокрема бухгалтерів, аудиторів та податкових консультантів. Водночас на практиці вимоги законодавства часто сприймають як формальність, обмежуючись підготовкою окремих документів. Такий підхід може призвести до суттєвих ризиків для суб’єкта первинного фінансового моніторингу. Розбираємо, як побудована система фінансового моніторингу та на що варто звернути увагу в роботі з клієнтами
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?
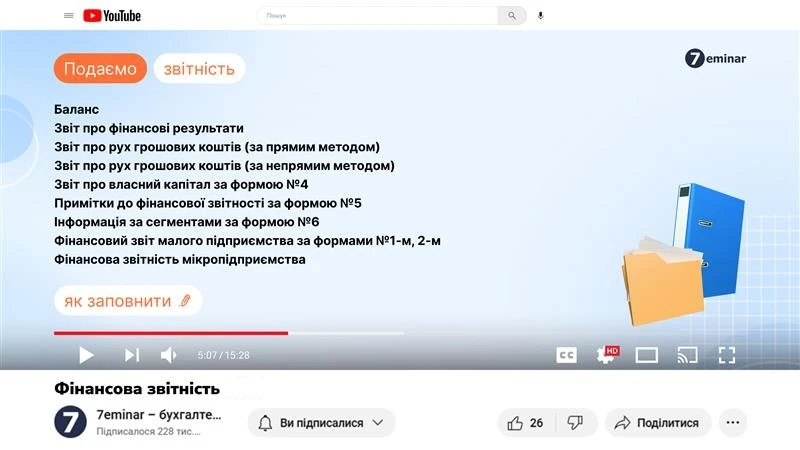
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці
ФОПи повинні сплачувати єдиний соціальний внесок (ЄСВ) у встановлені законодавством строки. У 2026 році за ІІІ квартал 2026 року останній день сплати припадає на 19 жовтня (понеділок). Водночас важливо знати правильні реквізити для платіжок, мінімальний і максимальний розмір внеску, а також можливості сплати через єдиний рахунок
ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?
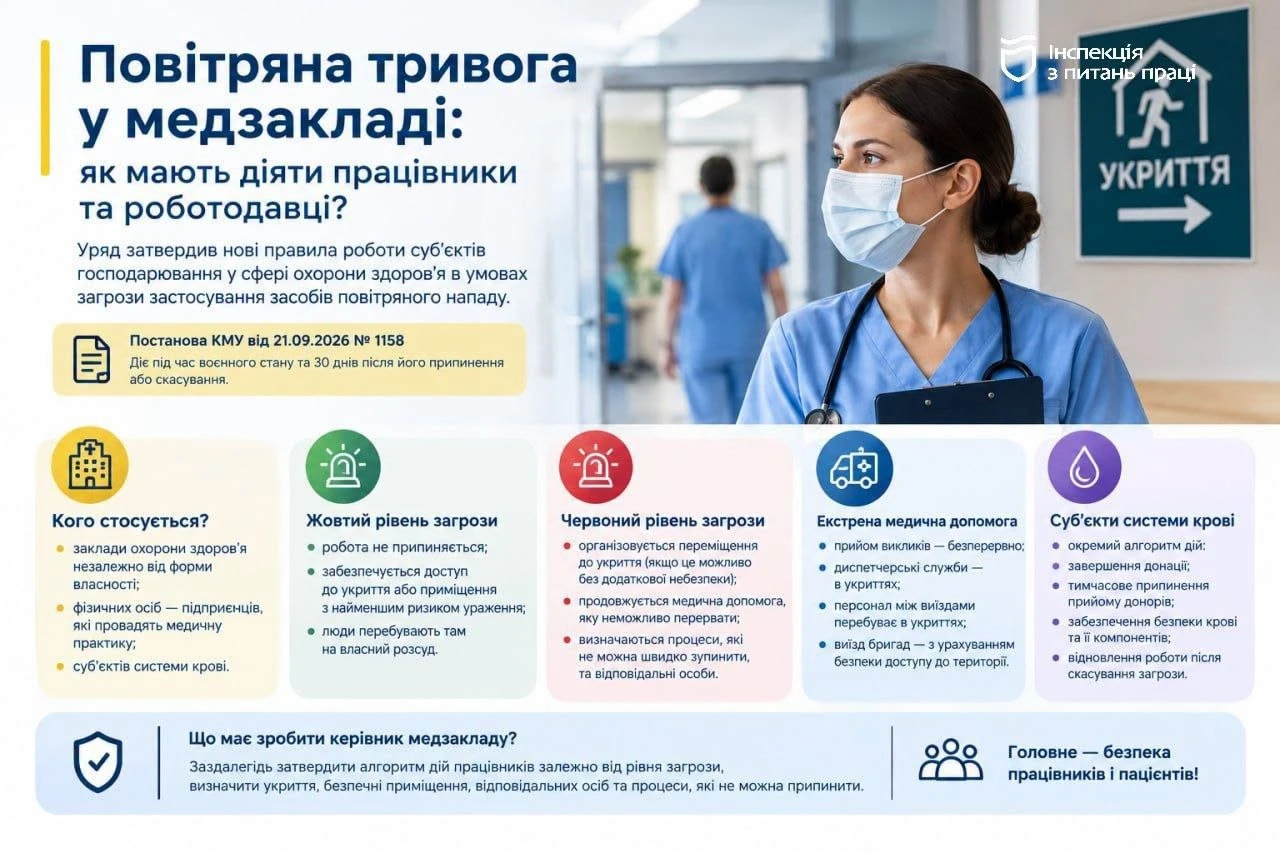
Із 22 вересня 2026 року для закладів охорони здоров’я діють нові правила роботи в умовах загрози застосування засобів повітряного нападу. Постанова КМУ №1158 встановлює диференційований порядок дій залежно від рівня загрози та передбачає окремі правила для екстреної медичної допомоги й суб’єктів системи крові. Роботодавцям медзакладів потрібно визначити алгоритми дій працівників, відповідальних осіб, порядок переміщення до укриття та перелік процесів, які не можна негайно припинити через ризик для життя чи здоров’я пацієнтів