

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Якщо працівник здійснив донацію крові під час обідньої перерви та в цей день фактично працював, день донації табелюють як звичайний робочий день. Інший день відпочинку зі збереженням середнього заробітку оформлюють наказом на підставі статті 124 КЗпП, заяви працівника та довідки про донацію
Працівник завчасно написав заяву про донацію крові та її компонентів і зазначив, що належний день відпочинку хоче використати в зручний для нього час. У день донації він був залучений до роботи, а донацію здійснив під час його обідньої перерви, про що надав відповідну довідку.
З 26.01.2026, відповідно до пункту 2 Прикінцевих положень Закону України від 30.09.2020 №931-IX «Про безпеку та якість донорської крові та компонентів крові» (далі – Закон), втрачають чинність норми закону, які визначали право донорів крові та її компонентів на деякі заходи заохочення (пільги).
Для донорів крові та її компонентів не втрачається право на додатковий день відпочинку. Це пов’язано з тим, що гарантії для працівників-донорів закріплені не тільки в зазначеному Законі, а й у статті 124 Кодексу законів про працю України (далі – КЗпП), яка продовжує діяти без змін.
Так, відповідно до згаданої статті, в дні медичного обстеження й донації крові та її компонентів крові особа, яка виявила бажання здійснити донацію, звільняється від роботи на підприємстві, в установі, організації незалежно від форми власності, зі збереженням за нею середнього заробітку за рахунок коштів власника відповідного підприємства, установи, організації або уповноваженого органу.
Такій особі безпосередньо після кожного дня здійснення донації крові та її компонентів надається день відпочинку зі збереженням за нею середнього заробітку за рахунок коштів власника відповідного підприємства, установи, організації або уповноваженого органу. За бажанням такої особи цей день приєднується до щорічної відпустки.
У зв’язку з тим, що працівник здійснив донацію крові та її компонентів під час обідньої перерви, а частина 3 статті 66 КЗпП дозволяє працівникам використовувати час перерви на свій розсуд і відлучатися з місця роботи:
день донації обліковується в табелі обліку використання робочого часу як звичайний робочий день.
В наказі про надання іншого дня відпочинку в зв’язку зі здійсненням донації крові та її компонентів не потрібно оформлювати «донорський день», оскільки працівник не був звільнений від роботи.
Щодо надання роботодавцем іншого дня відпочинку, відповідно до вимог статті 124 КЗпП, Держпраці зазначає, що працівник у день донації фактично був залучений до роботи, тому реалізував своє право на інший день відпочинку, а відповідно:
Якщо в чинних локальних актах роботодавця (Колективному договорі, Правилах внутрішнього трудового розпорядку, положенні про оплату праці тощо) передбачені додаткові гарантії донорам, роботодавець може надати день відпочинку вже на підставі локального акта, а не безпосередньо статті 124 КЗпП.
Джерело: Держпраці
Читайте більше:
Де зберігати довідки про донацію крові на підприємстві
Гарантії для донорів у 2026 році: чи є оплачуваний день відпочинку
Працівник-донор: увільнення та надання дня відпочинку у 2026 році
Довідка про донацію крові: чи діє обмеження у часі для отримання вихідного
Працівник здав кров у свій вихідний день: чи буде додатковий день відпочинку
ДПС зазначила, що юрособа – платник єдиного податку 3 групи, яка не є фінансовою установою та здійснює операції з ОВДП через ліцензованих посередників, може залишатися на спрощеній системі за умови дотримання вимог ПКУ. У разі продажу ОВДП на вторинному ринку або їх повного погашення доходом для цілей єдиного податку є вся сума коштів, що зараховується на рахунок товариства, з неї також сплачується військовий збір за ставкою 1%
ДПС зазначила, що будівля, зареєстрована у Державному реєстрі як «Будівля гуртожитку», не є об’єктом оподаткування податком на нерухомість. Тимчасове невикористання будівлі або використання окремих її приміщень у комерційних цілях, зокрема передача в оренду, саме по собі не змінює її статусу та не створює об’єкта оподаткування
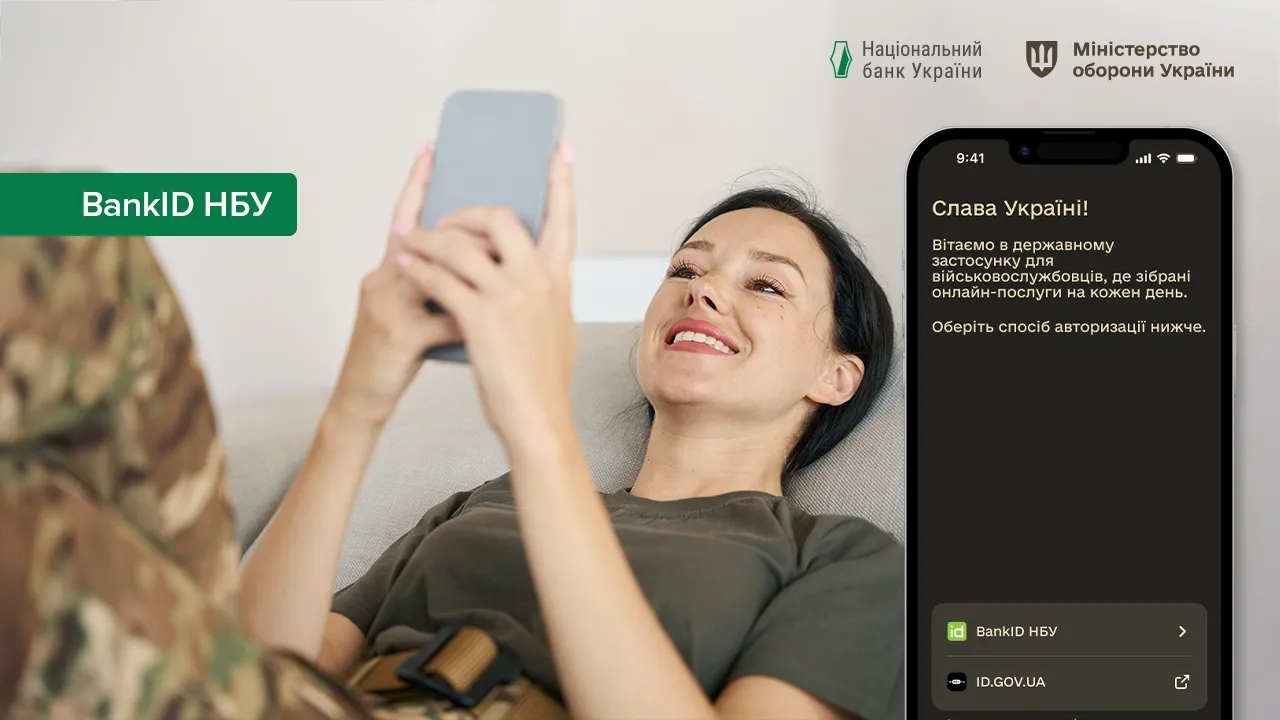
Мобільний застосунок «Армія+» напряму підключили до Системи BankID НБУ, тому військовослужбовці отримали ще один спосіб авторизації та зможуть швидше входити в застосунок. Раніше авторизація «Армія+» здійснювалася через інтегровану систему електронної ідентифікації порталу «Дія»
Несплата чергового платежу є підставою для прийняття органом ліцензування рішення про припинення дії безстрокової ліцензії. Право на здійснення відповідного виду діяльності припиняється з дати набрання чинності таким рішенням – на другий робочий день після дня його направлення ліцензіату
ДПС зазначила, що дивіденди, отримані юрособою – платником єдиного податку 3 групи від платника податку на прибуток, не включаються до доходу, якщо вони оподатковані відповідно до ПКУ. Якщо ж дивіденди не оподатковані у встановленому ПКУ порядку, отримувач включає всю їх суму до доходу для цілей єдиного податку
Для роботи з е-ТТН не потрібен окремий спеціальний КЕП: документ підписують уповноважені представники учасників перевезення власними чинними електронними підписами. Водій має використовувати власний електронний підпис, зокрема КЕП фізособи, КЕП працівника юрособи або, залежно від сервісу, Дія.Підпис, а передавати йому КЕП іншого працівника не можна
Із закінченням 3 кварталу 2026 року стартує звітна кампанія для платників єдиного податку. Експерт пояснив, як правильно ФОП та юрособам – платникам єдиного податку 3 групи скласти декларацію платника єдиного податку за «9 місяців 2026», які особливості її заповнення у різних випадках, а також порядок сплати єдиного податку та військового збору за 3 квартал 2026 року
Підйомну допомогу, яку військовослужбовець отримує при переїзді до нового місця служби в інший населений пункт, у додатку 4ДФ відображають за ознакою доходу «185». Щомісячну грошову компенсацію сум ПДФО, утриманих із такої допомоги, у 4ДФ не відображають
ДПС роз’яснила, що постачання співвиконавцем товарів оборонного призначення виконавцю державного контракту може звільнятися від ПДВ, якщо воно здійснюється в межах такого контракту з подальшим отриманням товарів замовником у сфері оборони. Водночас товари мають відповідати визначенню товарів оборонного призначення та класифікуватися за групами, товарними позиціями й підкатегоріями УКТ ЗЕД, зазначеними у пп. 4 п. 32 підрозд. 2 розд. ХХ ПКУ
ВС зазначив, що спір щодо неналежного виконання вже ухваленого судового рішення має вирішуватися в межах процедур судового контролю, а не шляхом подання нового адміністративного позову. Судова палата також відступила від висновку ВС від 30 квітня 2026 року у справі №340/7985/25
Законом про ЄСВ встановлено обов’язок для роботодавців нараховувати ЄСВ виходячи із мінімальної зарплати. Проте не завжди цю вимогу потрібно виконувати. В яких випадках та яким чином донараховувати ЄСВ до МЗП розберемо в наступній статті
Український фонд стартапів спільно з кластером Brave1 запускає грантову програму для розробників технологій протезування. Залежно від етапу розробки команди зможуть отримати до 2 млн грн на тестування ідей, до 4 млн грн на лабораторний зразок або до 8 млн грн на повноцінний прототип чи готовий виріб
Уряд зберіг щомісячну доплату 2 600 грн для вчителів на прифронтових територіях, які працюють очно або у змішаному форматі. Виплата передбачена для 23 600 учителів у 614 школах, а додаткові кошти також спрямують на повний розрахунок за фактично відпрацьований час у минулому навчальному році
Працівники, які використовують ручний електрифікований інструмент І класу, повинні мати ІІ групу з електробезпеки. Для роботи з інструментом ІІ та ІІІ класу достатньо І групи з електробезпеки; водночас для різних класів електроінструменту встановлені окремі вимоги щодо конструкції, ізоляції, заземлення та номінальної напруги
Оподаткування ПДВ експортних операцій має чимало нюансів. Розглянемо особливості оподаткування ПДВ звичайного експорту товарів (крім товарів-РЕЗ), зокрема, за яких умов можна застосувати нульову ставку ПДВ, чи обов’язково складати і реєструвати експортну податкову накладну (далі – ПН), як відобразити експортну операцію у декларації з ПДВ та заявити від’ємний ПДВ до відшкодування
Кабмін збільшив максимальний розмір пільгового кредиту на поповнення оборотного капіталу для підприємств оборонно-промислового комплексу зі 100 млн грн до 500 млн грн. Для підприємств із чинними державними контрактами ставка становитиме 5% річних, а для виробників без контрактів – від 5% до 10% залежно від суми кредиту
Чи потрібна номенклатура справ компанії, якщо в штаті лише 15 працівників і немає окремих відділів? Так. Кількість працівників не звільняє юрособу від вимог до організації діловодства. Розбираємо, як скласти номенклатуру справ для невеликого підприємства, які розділи включити, як правильно називати справи та що врахувати під час затвердження

Податкова служба пояснила, як заповнювати декларацію з податку на прибуток підприємствам, які у третьому кварталі 2026 року втратили статус фінансової установи. Для різних звітних періодів застосовуються різні базові ставки, а за потреби платники можуть подати до декларації спеціальне доповнення відповідно до Податкового кодексу України