

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Податкова може телефонувати платникам, однак сам телефонний дзвінок не замінює передбачених законом письмових процедур. Якщо від платника хочуть пояснень, документів або запрошують на зустріч, важливо розуміти, на якій правовій підставі це відбувається та чи оформлено відповідний запит або інші документи. Водночас дзвінок із нагадуванням про податковий борг чи неподану звітність може бути корисним приводом перевірити інформацію в Електронному кабінеті
Чи може податкова телефонувати платнику
Коротка відповідь: заборони на дзвінок немає, але й юридичної ваги він не має.
Це стосується всіх платників однаково: і юридичних осіб, і ФОП, і фізичних осіб без підприємницького статусу.
Єдина форма спілкування, яку знає Податковий кодекс
Якщо в податкової є питання до ваших звітів або діяльності, Податковий кодекс України передбачає для цього лише один інструмент – письмовий запит про надання інформації та її документального підтвердження. Не будь-який лист із проханням «зайти», а документ із конкретним змістом. Такий запит має містити три обов’язкові речі:
Після дзвінка ви нікому нічого не винні: ні пояснень, ні візиту, ні документів.
Будь-яку вимогу, яку ви почули в слухавці, ви маєте право перевести в письмову форму – і саме так варто робити щоразу, коли ситуація вам незрозуміла
Три типи дзвінків з податкової і три різні реакції
Дзвінки бувають дуже різні, тому універсального «ніколи не розмовляйте» не існує. Ключовий критерій один: чи розумієте ви, про що вас запитують і чого від вас хочуть. Від відповіді на це запитання залежить, як діяти далі.
Класична ситуація: вам телефонують і кажуть, що у вас є заборгованість зі сплати податків, і просять погасити її якнайшвидше. У такому дзвінку немає нічого поганого. Ви дізналися про борг раніше, ніж на ваші активи наклали арешт, описали майно або анулювали реєстрацію платником єдиного податку.
Що робити?
Подякувати, зайти в електронний кабінет платника, переконатися, що заборгованість справді є, і погасити її. Кодекс не зобов’язує податкову попереджати вас про борг, тож у цьому випадку дзвінок з податкової працює на вашу користь.
Схожа ситуація – повідомлення про неподану декларацію або помилку в ній. Сценарій той самий: зайти в кабінет, подивитися, що не так, за потреби порадитися з бухгалтером, юристом чи адвокатом і подати уточнюючу або нову звітну декларацію. На цьому історія закінчується.
Буває, що вам щось говорять, а ви не розумієте суті: терміни незнайомі, вимоги розмиті. У такій ситуації не відповідайте навмання й нічого не обіцяйте.
Достатньо сказати спокійно:
«Я не розумію, що ви у мене запитуєте. Можна я запишу ваш номер, і вам перетелефонує мій бухгалтер?».
Замість бухгалтера це може бути адвокат або податковий консультант – будь-який ваш представник, який розбирається в темі. У такій відповіді немає нічого поганого, і вона знімає з вас ризик сказати зайве.
Третя група дзвінків – та, де телефоном спілкуватися однозначно не варто. Впізнати їх легко за характерними фразами: «У нас є інформація, що ви порушуєте закон», «Поясніть, як ви працюєте», «Ми будемо у вас проводити перевірку, приходьте до нас», «Прийдіть написати пояснення в такий-то кабінет».
У всіх цих випадках відповідь одна. Ви не знаєте, хто насправді телефонує: це може бути податкова, а може бути конкурент, якому цікава ваша діяльність.
Тому ввічливо повідомте, що кодекс передбачає єдину форму спілкування, і попросіть направити письмовий запит за підписом уповноваженої особи. Пообіцяйте розглянути його й відповісти – це буде правдою, навіть якщо відповідь виявиться не такою, на яку розраховують податківці.
Окремо про перевірку. Якщо її справді призначили, вам мають вручити копію наказу про призначення перевірки та письмовий виклик встановленої форми. Лише після отримання цих документів є сенс іти до податкової й вирішувати питання щодо перевірки. До того моменту ви нікуди не йдете, нічого не приносите й нікому нічого не передаєте.
Чому це важливо?
Трапляється, що людину запрошують «принести документи», а перевірку ніхто не призначав. Потім документи кудись зникають, або підприємцю на підставі його ж паперів починають розповідати, що він «тут порушує» і «що ж тепер із ним робити». Спочатку письмовий виклик і копія наказу, потім документи та спілкування – і ніколи навпаки.
Що робити, коли письмовий запит нарешті надійшов
Спочатку уважно прочитайте, чого саме від вас хочуть. Потім перевірте, чи відповідає зміст запиту вимогам кодексу: чи пояснено, чому виникли питання, чи зазначено підстави, чи запропоновано надати пояснення й документи.
Якщо запит складений правильно, пояснення та документи надаються в строки, встановлені законодавством. Якщо ні, замість пояснень і документів можна надати відписку про невідповідність запиту вимогам кодексу.
На практиці такі недоліки в запитах трапляються дуже часто, тому цей етап перевірки пропускати не варто.
Джерело: Команда адвокатів Богдана Янківа
Читайте більше:
Запити від податківців: як реагувати та захистити підприємство
Виклик до податкової на бесіду: правові підстави, приховані ризики та алгоритм дій платника
Біологічний батько загиблого військовослужбовця формально належить до осіб, які можуть отримати частку одноразової грошової допомоги, навіть якщо за життя сина не утримував його та не брав участі у вихованні. Водночас закон передбачає можливість відмови у виплаті особі, яка ухилялася від обов’язку щодо утримання загиблого. Для цього недостатньо лише встановити такі обставини під час розгляду питання про виплату – факт ухилення має бути підтверджений судовим рішенням, що набрало законної сили
Смерть засновника та єдиного директора або бухгалтера юридичної особи не означає автоматичного припинення обов’язку щодо подання звітності. Відповідальна за це особа залежить від того, чи є спадкоємці та чи укладено договір на управління спадщиною. Якщо спадкоємці не заявили про свої права, а спадщина згодом визнається відумерлою, відповідальність за своєчасне подання звітності переходить до відповідної територіальної громади
Відсутність з вини платника реєстрації акцизного складу в СЕАРП та СЕ може мати як фінансові, так і адміністративні наслідки. За таке порушення передбачено штраф у розмірі 1 млн грн, а за повторне протягом року – 2 млн грн. Крім того, посадові особи можуть притягуватися до адміністративної відповідальності зі значним штрафом та конфіскацією пального, спирту етилового, обладнання й інших активів, пов’язаних із правопорушенням
Операції з надання благодійної допомоги в Україні можуть бути звільнені від оподаткування ПДВ, однак це не скасовує обов’язку оформлення податкової накладної. Податкова служба наголошує: навіть при безоплатному постачанні товарів благодійним організаціям платник ПДВ повинен скласти та зареєструвати накладну в ЄРПН із відповідними спеціальними позначками. Для таких операцій застосовується окремий код ставки та код податкової пільги. Також існують особливості заповнення накладної, якщо отримувач благодійної допомоги не зареєстрований платником ПДВ
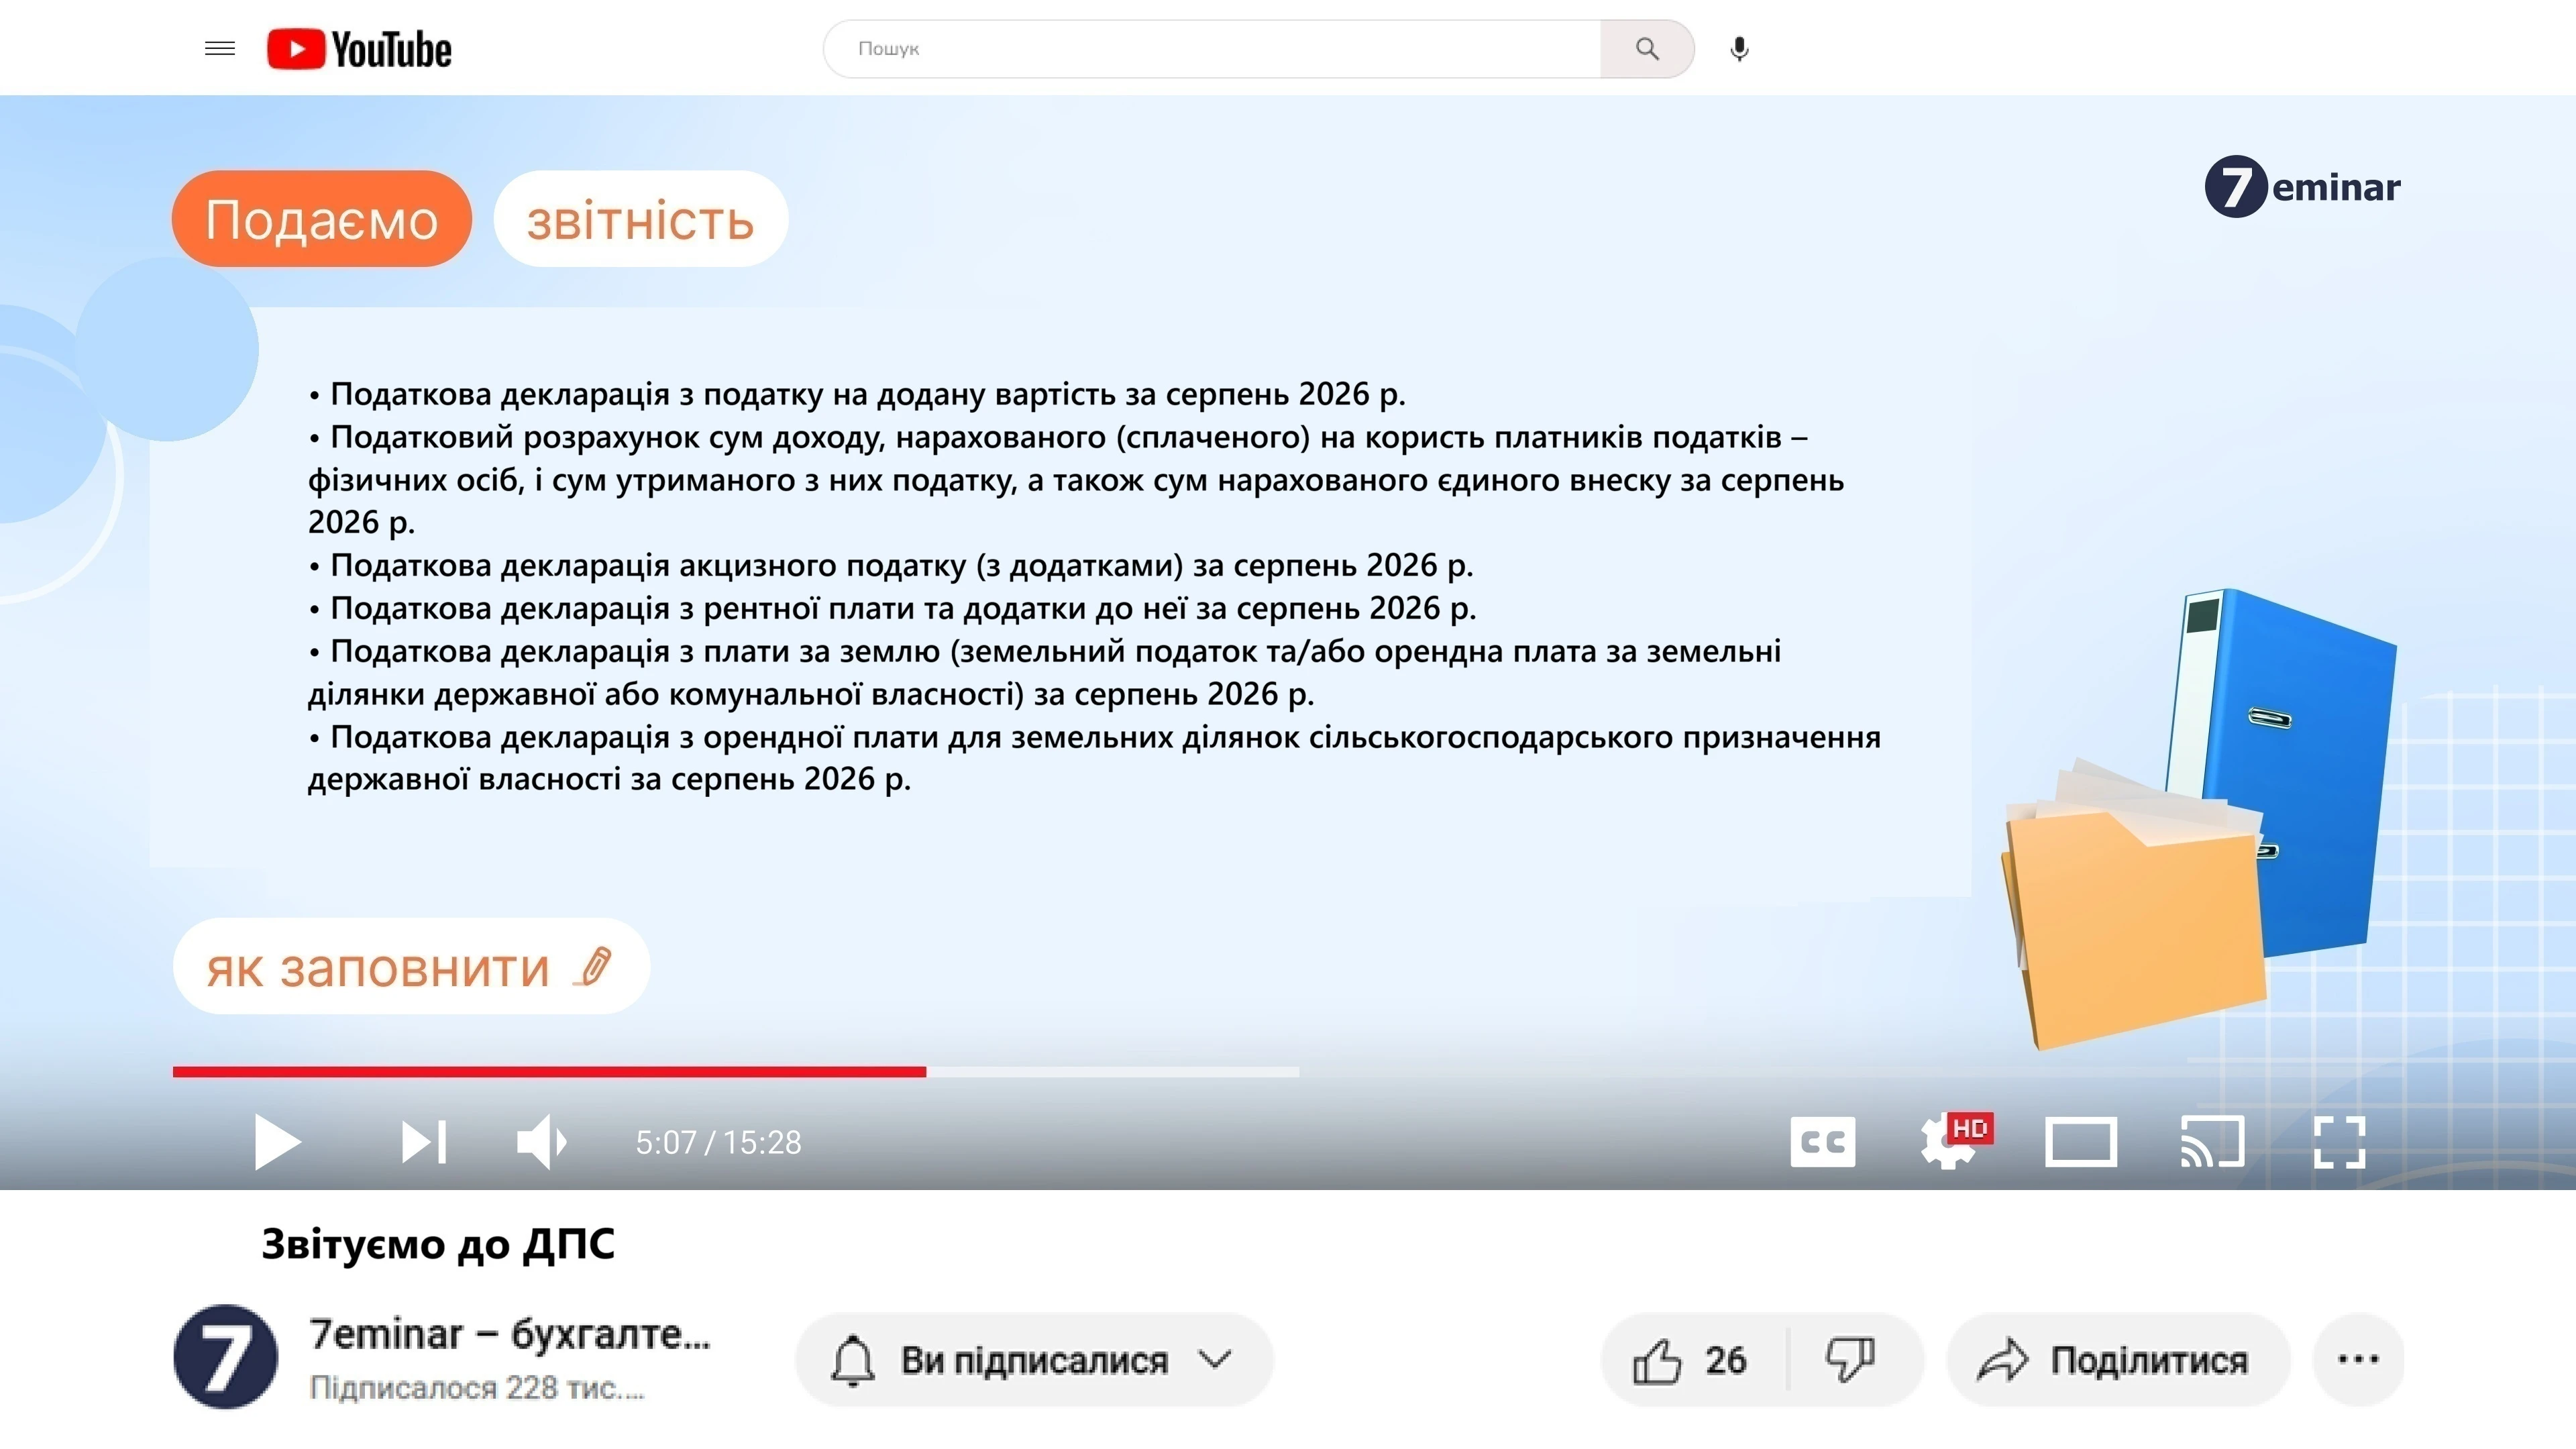
21 вересня – граничний термін подання низки податкових декларацій за липень та для бізнесу й окремих категорій платників, зокрема з ПДВ, рентної плати, акцизу та інших. Водночас нагадуємо, що Податковий розрахунок щомісячно подають лише юрособи і за серпень він подається за оновленою формою
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене
Підприємство має на балансі декілька службових авто, в умовах довгих повітряних тривог заправитися дуже складно. Чи можемо ми заправити каністри, щоб був запас, наприклад, 150–200л пального, при цьому не порушити законодавство (можливо зробити наказ по підприємству)?
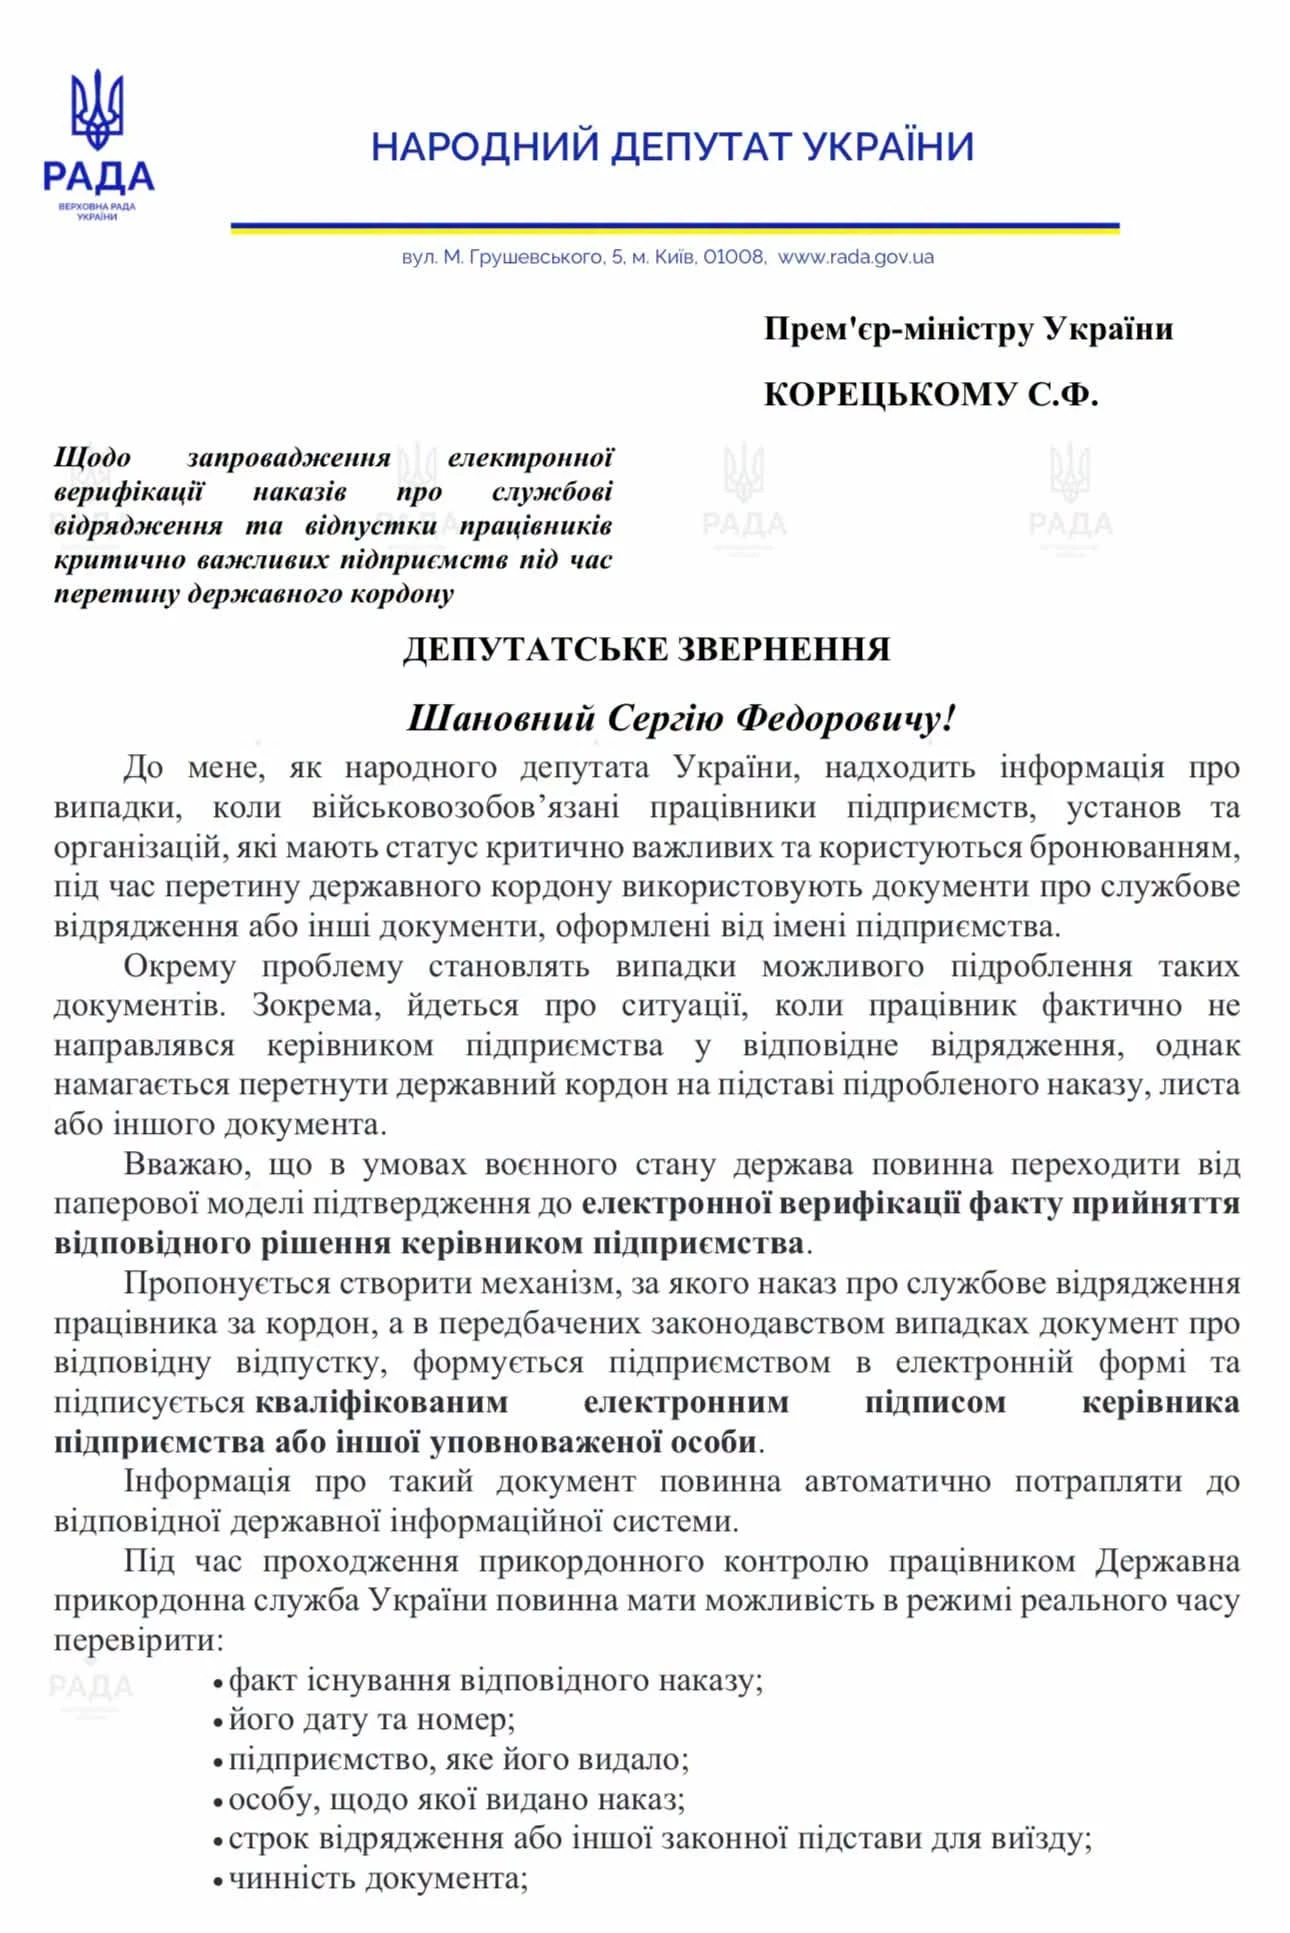
В Україні пропонують перевести перевірку документів для перетину кордону працівниками, які мають відповідне право, у цифровий формат. Народний депутат Олександр Федієнко запропонував запровадити електронну верифікацію наказів про відрядження, відпустки та документів працівників критично важливих підприємств, щоб прикордонники могли перевіряти їхню чинність у державній системі. Ініціатива передбачає використання КЕП, унікального ідентифікатора або QR-коду, а також можливість оперативного скасування наказу. Питання доручено опрацювати Мінцифри, ДПСУ, Міноборони та іншим органам
Мінфін затвердив нову форму Звіту про внесок на підтримку працевлаштування осіб з інвалідністю – і одразу виникло чимало запитань щодо того, хто саме зобов'язаний його подавати. Норма поширюється на всіх роботодавців, але нюансів чимало. У статті – чіткі відповіді для різних категорій: малих підприємств, ФОПів, резидентів Дія Сіті, філій та інших
Товар, придбаний з ПДВ, знищили під час перевезення внаслідок масованого ракетного обстрілу. Перевізник визнав втрату вантажу та відшкодував підприємству його вартість. ДПС пояснила, чи потрібно в такій ситуації нараховувати податкові зобов’язання з ПДВ за пунктом 198.5 ПКУ та як оподатковувати отриману компенсацію